原子力発電の今後:「拒否と容認の二項対立」以外に選択肢はあるのか
株式会社グローバル インフォメーションは、市場調査会社エネルデータが発行した報告書「EnerFuture (世界のエネルギー市場予測)」の販売を開始しました。
過去数十年にわたり、アナリストや政策立案者、電力会社幹部などの間では、原子力エネルギーこそ、安定供給と気候変動対策を両立させながら、大きな電力を生み出すことができる比較的安価な選択肢であるという認識が支配的でした。
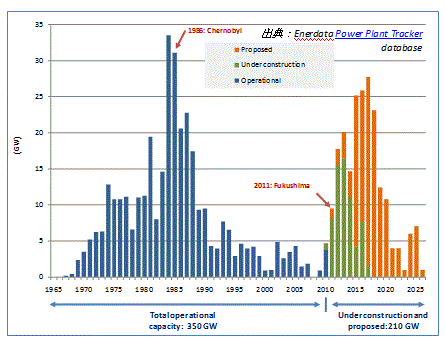
1986年に発生したチェルノブイリ原子力発電所の事故により、世界の原子力産業は成長の歩みをほぼ停止することになりました。それから25年、原子力の復権がようやく成し遂げられるかに見えた矢先に福島原子力発電所の事故が発生、各国が対照的な反応を示すなか、原子力の未来は、またしても不透明なものとなっています。事故を機に、ドイツなどの国々が脱原発へと舵を切る一方で、フランスや中国はより安全性の高い原子力技術の開発に乗り出しています。このように、国によって政策が大きく異なっているため、エネルギーの安定的な確保に向けた人類の取り組みは今後大きな影響を受けると思われます。ENERDATAの年間契約型情報サービス「世界のエネルギー市場予測(EnerFuture)」に盛り込まれているシナリオは、世界市場の長期的な動きを展望するため開発されたシミュレーションモデルPOLESを使って描き出されたものであり、今後20年間の展開を分析するうえで大きな威力を発揮します。
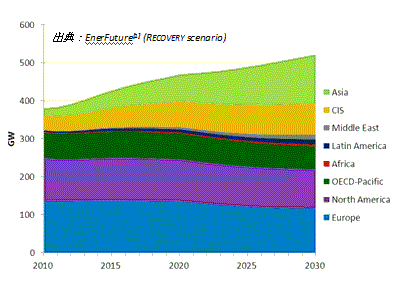
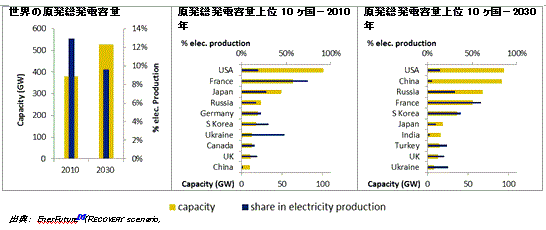
原子力からの脱却を決定したことにより、現在稼動している原子力発電所の総発電容量が世界第5位のドイツは、2030年までにこの分野から完全撤退することになります。2010年の時点で原発の総発電容量が世界第3位の日本は、もう少し時間をかけて原子力からの脱却を図ることになると思われますが、それでも2030年には、原発の発電容量が60%以上減少する見通しです。日本では、たとえ脱原発の方針が明確に打ち出されなくても、原子炉の炉齢が比較的高いため(平均的な運転年数は22年)、将来の電源構成は、大きく変動する可能性が高いのです。また他の先進国でも、各種の熱エネルギーや再生可能エネルギーの技術開発が進むため、廃炉になる原子力発電所の代わりに新たな施設を建設する動きは限定的になると思われます。この結果、2030年には、経済協力開発機構(OECD)加盟国の総発電量のなかで原子力が占める割合は16%(2010年の時点では21%)に低下し、世界の総発電量に占める割合も10%程度になる見通しです(世界的な電力需要の増加も原子力への依存度を低下させる一因になります)。
福島原子力発電所の深刻な事故にもかかわらず、原子力発電が急増する電力需要を満たすための切り札になるという期待感は依然として高く、とりわけロシアやアジアの新興経済圏ではこの傾向が顕著です。「今後も劇的な変化はない」と想定した場合、世界の原発総発電容量は2030年までに37%増加し、アジアの発展途上国には、世界の総発電容量の4分の1が集中することになります(2010年の時点ではわずか1%でした)。
現在世界で最も野心的なプロジェクトが計画されているのは、これらのアジア諸国です。韓国では、2010年に新古里原子力発電所1号機(出力1GW)が運転を開始しました。新古里では、2020年までに5基の原子炉が増設されることになっており、このうちの3基は、すでに建設が始まっています(新古里原発の総発電容量は6.5GWになる予定です)。また中国でも、福清と寧徳で原子力発電所の建設プロジェクトが進められています。総発電容量は、それぞれ6GWとされており、2015年にはこの半分程度の電力が供給可能になる見通しです。現在建設が進められている原子力発電所の総発電容量が世界で最も大きいのは中国であり(28基の原子炉を合わせた総発電容量は26GW)、同国は原発の総発電容量を2020年までに60~70GWまで高める方針です。また中国では、現在第12次五カ年計画が進められており、この過程で2020年の原発の総発電容量に関する目標が82GWまで引き上げられる可能性もあります。インドも、今後20年間で原発の発電容量を新たに60GW上乗せする方針を打ち出しており、このうちのおよそ11GWは2012年から2017年までの間に運転を開始する原発から供給されることになっています。さらに中国とインドは、第4世代の試作原子炉を開発することにも成功しており、この分野では最先端の技術を有しています。
当面、原子力発電所の開発プロジェクトは、おおむね新興経済圏の国々に限られることになると思われます。これらの国では、電力需要が急激に高まっており、これが原子力技術の開発を安全性の高い方法で継続していくよう促す大きな要因となっているのです。一方、OECD加盟国の多くは、主に政治的な理由から、脱原発政策を積極的に推進したり、既存の原子力発電所に代わる施設の建設を見合わせたりすることで、原子力発電からの脱却を図ると見られます。当面、原子力エネルギーにまつわる選択肢に関しては、利用推進と脱原子力の間で中立的な立場を維持していく余地はほとんど無いようです。
年間契約型情報サービス: 世界のエネルギー市場予測
EnerFuture
http://www.gii.co.jp/annual/enda204521-enerfuture.html
発行: ENERDATA
【本件に関するお問合せは下記まで】
株式会社グローバルインフォメーション
Tel:044-952-0102
e-mail:jp-info@gii.co.jp
URL:http://www.gii.co.jp/energy_annual.shtml
〒215-0004
神奈川県川崎市麻生区万福寺1-2-3 アーシスビル7F