メチルピリジン系中間体マーケットリサーチ:調査方法+業界分析+売上規模
LPI世界メチルピリジン系中間体分析レポートによると、世界メチルピリジン系中間体市場規模は743.04百万ドルであり、将来的には1079.32百万ドルに達し、CAGRは6.42%です。上位3社はNanjing Red Sunです。
2026年世界メチルピリジン系中間体市場調査レポート
LP Informationはこのほど、「世界メチルピリジン系中間体市場の成長予測2026~2032」を発刊しました。本レポートでは、メチルピリジン系中間体の製品体系、生産技術、市場規模、需給動向、競争構造、製品構成、用途別需要、地域別市場及びサプライチェーンの変化について体系的に分析しています。メチルピリジン系中間体は、基礎的なピリジン化学と農薬、医薬品、ビタミン・栄養製品、ポリマー・機能性材料などの高付加価値ファインケミカル産業をつなぐ重要な中間領域に位置しています。下流顧客が製品純度、異性体管理、特定不純物、ロット間安定性及び供給安定性をより重視する中、市場競争は基礎製品の量産能力中心から、製品系列の拡充、深加工、高規格化及び顧客との長期的な連携へと移行しています。
メチルピリジン系中間体は、メチル基で置換されたピリジン構造を基本骨格とする含窒素複素環系ファインケミカル中間体です。主な製品には2-メチルピリジン、3-メチルピリジン及び4-メチルピリジンのほか、メチルピリジン骨格を保持したまま、塩素化、フッ素化、アミノ化、ヒドロキシ化及びその他の官能基化反応によって製造される直接誘導体が含まれます。基礎メチルピリジンは一般にアルデヒド類とアンモニアを主要原料として触媒反応により合成され、その後、多段蒸留、異性体分離及び精製によって各製品を得ます。深加工製品では、反応温度、転化率、目的物の選択性、副反応、溶媒回収及び最終精製条件をより厳密に管理する必要があります。主要な品質指標には主成分含有量、水分、異性体純度、色度、ハロゲン関連指標及び特定微量不純物などがあり、用途によって要求仕様や品質安定性への要求には大きな差があります。
メチルピリジン骨格は安定した含窒素複素環構造と追加官能基化が可能な反応部位を持つことから、多くの農薬有効成分、医薬中間体、ビタミン・栄養製品原料、ポリマー及び機能性化学品の重要な合成単位として利用されています。高規格用途では、製品価値は主成分含有量だけでなく、異性体組成、不純物プロファイル、ロット間安定性及び長期的な供給一貫性にも大きく左右されます。本調査では、化学メーカー及び一貫生産企業が商業規模で生産し、外部市場へ供給する2-メチルピリジン系列、3-メチルピリジン系列、4-メチルピリジン系列及び関連する直接官能基化中間体を主な対象とし、市場規模は主としてメーカー出荷価格ベースの売上高で集計しています。
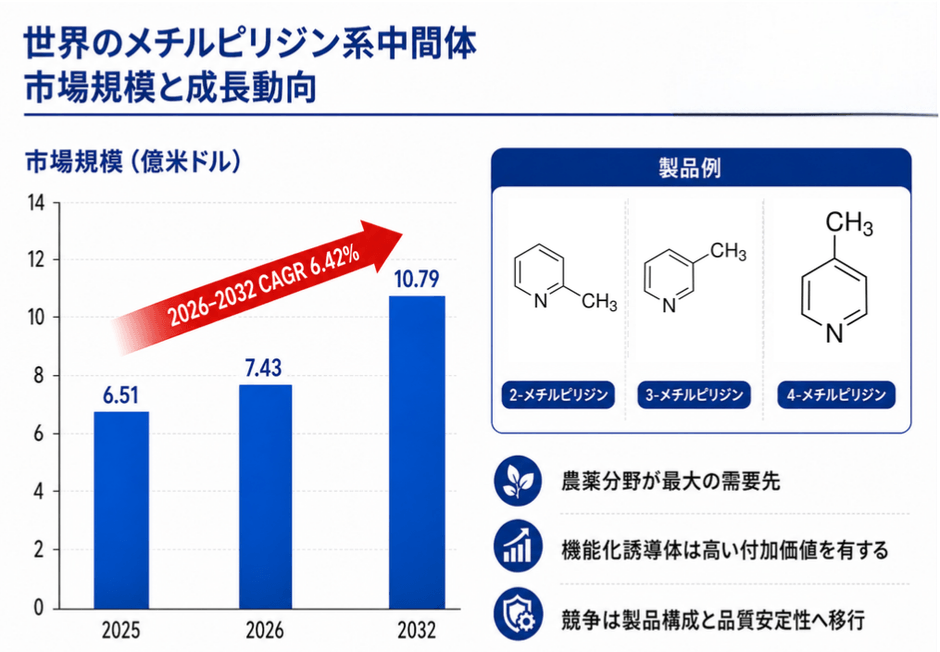
LP Informationの初期調査によると、世界のメチルピリジン系中間体市場規模は2025年に約6.51億米ドルとなり、2026年には約7.43億米ドル、2032年には約10.79億米ドルに達すると予測されています。2026年から2032年までの年平均成長率は約6.42%です。市場規模は、基礎メチルピリジンに加え、メチルピリジン骨格を基盤として商業規模で生産・販売される塩素化、フッ素化、アミノ化、ヒドロキシ化及びその他の直接官能基化製品を主として対象としています。世界市場では基礎メチルピリジンの供給体系が比較的成熟していますが、製品ごとに技術障壁、需給状況及び収益性には大きな差があります。基礎メチルピリジンでは量産能力とコスト競争力の重要性が高い一方、深加工製品では合成技術、工程設計、品質管理及び顧客認定の重要性がより高くなります。
需要面では、農薬が引き続き最大の用途分野です。国際連合食糧農業機関によると、2023年の世界の農業用農薬使用量は有効成分ベースで約373万トンとなりました。前年からは減少したものの、10年前と比べて約14%増加し、1990年の約2倍の水準となっており、世界の農業生産における作物保護製品の長期的な需要基盤が依然として大きいことを示しています。この需要を背景に、除草剤、殺虫剤及び殺菌剤の合成に使用されるピリジン系中間体には継続的な需要があり、特に特定の農薬有効成分と結び付いた塩素化、フッ素化及びその他の官能基化メチルピリジン製品の重要性が高まっています。医薬品、ビタミン・栄養製品では、より高い品質仕様を求める需要が形成されています。3-メチルピリジン系列はビタミンB3産業との関連性が強く、2-メチルピリジン、4-メチルピリジン及びその誘導体も農薬、医薬品及び各種ファインケミカル合成に幅広く使用されています。
供給面では、単一の基礎メチルピリジン製品を中心とする事業構造から、基礎製品、主要官能基化中間体及びカスタム誘導体を組み合わせた製品体系へ移行しています。製造企業は反応選択性、蒸留効率、工程収率、溶媒回収、エネルギー利用効率及び不純物管理を改善することで総合競争力を高めています。また、大手顧客が供給継続性、品質追跡及び長期的な品質安定性をより重視するようになり、多品種生産能力、成熟した品質管理体系及び安定供給能力を持つ企業の競争力が高まっています。今後の市場成長は、高付加価値官能基化誘導体、高純度品への仕様高度化、新規農薬分子に対応する中間体、医薬・栄養用途の拡大及び世界顧客による調達先多様化から生じる需要が中心になると予想されます。
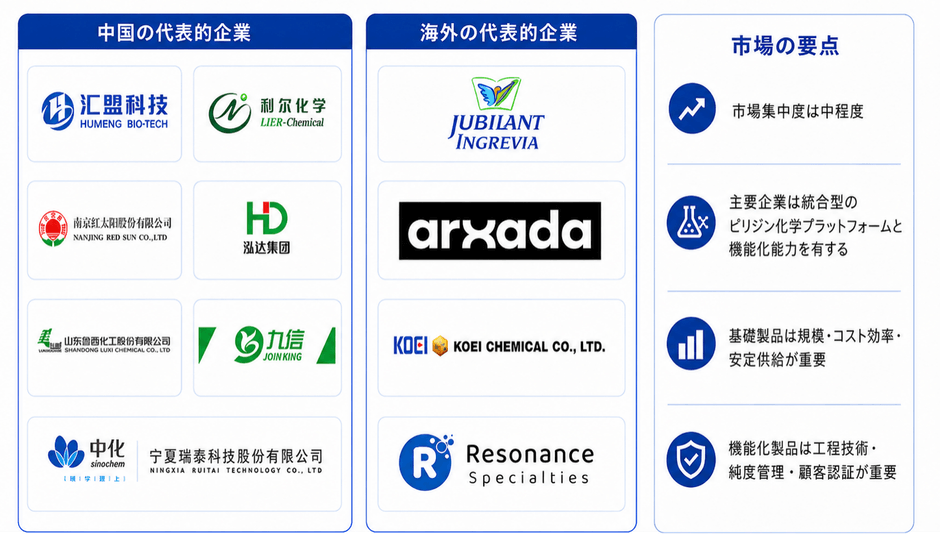
世界のメチルピリジン系中間体市場では、大規模な一貫生産企業と専門ファインケミカルメーカーが併存しており、市場集中度は全体として中程度ですが、製品ごとの競争構造には大きな差があります。基礎メチルピリジンでは、生産規模、原料調達、エネルギーコスト、蒸留効率及び設備稼働率が競争力を左右するため、大規模メーカーがコスト管理、安定操業及び継続供給の面で比較的有利です。一方、塩素化、フッ素化及びその他の官能基化製品では、特定反応技術、工程スケールアップ、製品収率、精製能力、不純物管理及び顧客認定がより重要となり、一部の高規格製品では技術的・商業的な参入障壁が高くなっています。
代表的な企業として、Shandong Huimeng Bio-tech、Lier Chemical、Nanjing Red Sun、Hongda Group、Shandong Luba Chemical、Dalian Join King Fine Chemical、Ningxia Ruitai Technology、Jubilant Ingrevia、Arxada、Koei Chemical及びResonance Specialtiesなどが挙げられます。総合競争力の観点では、第一グループは比較的完成度の高いピリジン化学プラットフォーム、大規模な商業生産能力及び深加工能力を持つ企業を中心としており、原料確保、生産規模、製品系列、コスト管理、工程技術及び大口顧客への長期供給能力が主要な競争力となっています。第二グループは一部のメチルピリジン製品、専門官能基化中間体または特定地域市場に集中し、専門的な製造技術、カスタム仕様、柔軟生産及び顧客関係によって差別化しています。
中国系メーカーは比較的完全な基礎化学及び農薬産業チェーンを背景に、原料連携、大規模生産、工程化及び短納期供給で優位性を有しています。主要企業の一部は、基礎ピリジン化学からクロロピリジン、フルオロピリジン及び関連農薬中間体まで製品範囲を拡大し、さらに下流官能基化製品まで一貫化することで設備利用率と製品付加価値を高めています。インド企業はピリジン化学、メチルピリジン、ビタミン及び医薬中間体分野で強い産業基盤を有し、日本企業は高規格ピリジン及び専門ファインケミカルへの集中度が高く、欧州企業は専門製品、品質管理及び長期顧客関係を中心に競争しています。今後は生産能力そのものより、製品構成、加工深度、反応選択性、製造収率、品質安定性、柔軟生産、顧客認定及び世界市場への安定供給能力の重要性がさらに高まると考えられます。
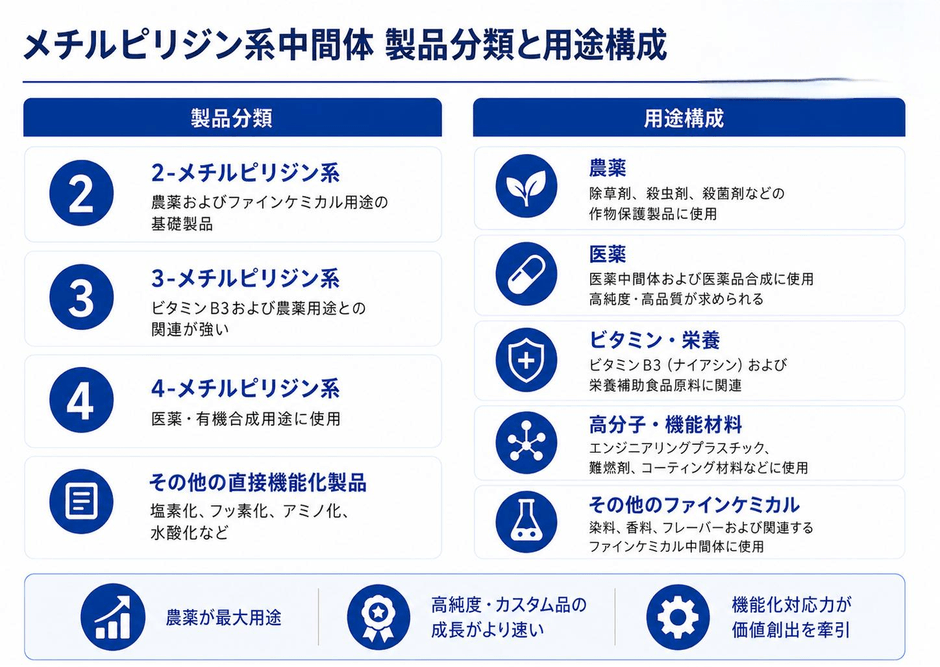
製品別では、2-メチルピリジン系列、3-メチルピリジン系列、4-メチルピリジン系列及びその他の直接官能基化製品に分類できます。2-メチルピリジン系列は農薬及びファインケミカルに幅広く使用され、塩素化、酸化及びその他の反応によって専門中間体へ展開できます。3-メチルピリジン系列はビタミンB3、農薬及び一部の医薬品用途との関連性が強く、栄養製品分野における代表的なメチルピリジン製品です。4-メチルピリジン系列は医薬品、農薬及び特殊有機合成に幅広く使用されています。その他の官能基化製品には、塩素化、フッ素化、アミノ化、ヒドロキシ化及び多官能基化されたメチルピリジン誘導体が含まれます。これらの専門製品は基礎製品より市場規模が小さい場合がありますが、一般に技術障壁、顧客個別仕様及び単位当たり付加価値が高くなります。
用途別では、農薬、医薬品、ビタミン・栄養製品、ポリマー・機能性材料及びその他ファインケミカルが主要市場です。農薬は最大の用途分野であり、官能基化メチルピリジン中間体の最も重要な需要源となっています。医薬品では高純度、低不純物及びロット安定性が重要となり、ビタミン・栄養製品では3-メチルピリジン及びその下流製品との関連性が高くなります。ポリマー・機能性材料は市場規模が相対的に小さいものの、専門性が高く、顧客ごとの要求仕様の差が大きい市場です。今後は標準化された基礎製品より、特定の下流分子と直接対応する官能基化中間体、高純度医薬・栄養中間体及び厳格な不純物管理を必要とするカスタム製品の成長性が相対的に高まると予想されます。基礎メチルピリジンから主要官能基化中間体及び高規格誘導体へ製品範囲を拡大することは、製品価値の向上と単一製品サイクルへの依存低減につながります。
中国は世界のメチルピリジン系中間体における最も重要な生産拠点の一つであり、幅広い基礎化学原料供給、成熟したファインケミカル産業集積、大規模な農薬産業及び強い工程化能力を背景に総合的な製造競争力を形成しています。山東省、江蘇省、寧夏回族自治区、四川省などの主要化学工業地域では、基礎ピリジン化学、農薬中間体及び官能基化ピリジン誘導体の生産能力が集積しています。関連製品の標準化も進展しており、2-メチルピリジン、3-メチルピリジン、4-メチルピリジン及び一部の塩素化・フッ素化ピリジン中間体について品質規格が整備され、製品仕様、試験方法及び商業取引条件の標準化が進んでいます。
インドも重要なピリジン及びメチルピリジン生産地域であり、農薬、医薬品、ビタミン及び特殊化学品産業を背景とする幅広い供給基盤を有しています。日本は全体の生産規模では比較的小さいものの、一部の高規格ピリジン、メチルピリジン及び精密誘導体で長年の技術蓄積と安定した顧客基盤を維持しています。欧州企業は専門中間体、高規格製品及び長期顧客サービスに重点を置き、品質、規制適合性及び供給信頼性を主要な競争要素としています。需要面では、中国は大規模な国内農薬、医薬品及びファインケミカル市場に加え、輸出型下流加工産業も有するため、世界の重要な生産・消費拠点となっています。北米及び欧州では製品一貫性、供給安定性、規制適合及び調達先多様化への要求が高く、日本市場では品質安定性、技術仕様及び長期的な供給関係が重視されます。インド及び東南アジアでも農薬、医薬品及びファインケミカル産業の拡大に伴い、関連中間体需要の重要性が高まると予想されます。
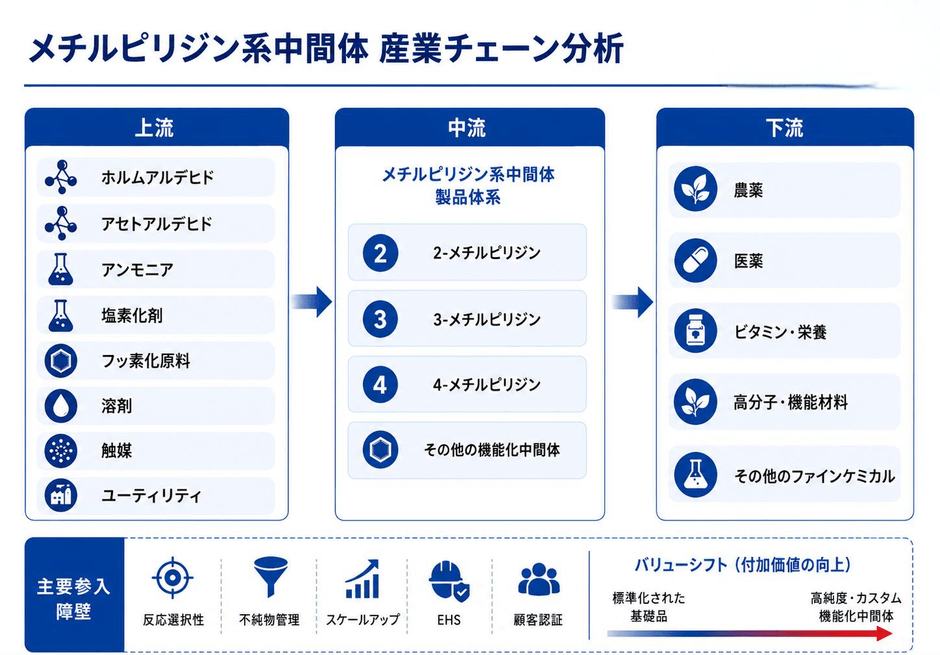
メチルピリジン系中間体の上流には、アルデヒド・アンモニア反応に使用されるホルムアルデヒド、アセトアルデヒド及びアンモニアのほか、塩素化剤、含フッ素原料、溶媒、触媒、吸収剤及びその他の補助化学品があります。また、生産工程は蒸気、電力、冷却設備及び環境処理設備にも大きく依存しています。基礎メチルピリジンの主要設備には触媒反応装置、多段蒸留塔、分離・精製設備、貯蔵設備及び分析評価システムがあります。深加工工程では、塩素化、フッ素化及びその他の官能基化反応に対応した専用設備、耐食設備、排ガス吸収設備、溶媒及び副生成物回収設備などが重要となります。中流では2-、3-、4-メチルピリジンの合成、異性体分離及び精製を行い、その後、塩素化、フッ素化、アミノ化、ヒドロキシ化及びその他の官能基化製品へ展開します。製品構造が複雑になるほど、反応選択性、目的物収率、副反応抑制、分離効率、溶媒利用率及び特定不純物の管理が製品価値に与える影響は大きくなります。下流には農薬原体・製剤メーカー、医薬品及び医薬中間体メーカー、ビタミン・栄養製品メーカー、ポリマー・機能性材料メーカー及びその他のファインケミカル企業があります。産業チェーンの付加価値は、高度に標準化された基礎メチルピリジンから、高純度、高選択性及びカスタム型深加工中間体へ徐々に移行しています。
メチルピリジン及びその官能基化誘導体は典型的なファインケミカル製品であり、工程安全、危険化学品管理、環境規制、労働安全、製品品質基準及び各地域の化学品規制が設備投資と操業に大きく影響します。安全、環境及び省エネルギー要求が強化される中、新規及び増設プロジェクトでは、市場需要と製造コストだけでなく、本質安全性、設備耐食性、排水・排ガス処理、溶媒回収、副生成物利用及び単位製品当たりのエネルギー消費を総合的に管理する必要があります。特に塩素化、フッ素化などの深加工製品では、基礎メチルピリジンと比べて工程が複雑で、安全・環境管理への要求も高くなります。高規格製品における本質的な参入障壁は、単に化学反応を実施できることではなく、商業規模で安定した反応選択性と製品収率を維持し、異性体、微量副生成物及び特定不純物を顧客要求の範囲内に継続的に管理しながら、長期にわたり一貫した品質を維持することにあります。大手農薬、医薬品及び栄養製品企業は厳格なサプライヤー審査、製品認定及び品質追跡制度を採用しているため、高規格製品では顧客認定が重要な参入障壁となります。
今後数年間、世界のメチルピリジン系中間体市場は構造的な成長を維持し、成長の中心は基礎製品の数量拡大から、製品構成の高度化と加工深度の向上へ移行すると予想されます。農薬は引き続き最大の需要基盤となり、新規農薬有効成分の開発、既存製品の製造工程改善及び世界の農業における作物保護需要が、官能基化メチルピリジン中間体の需要を継続的に支えると考えられます。医薬品、ビタミン及び栄養製品では、高純度、厳格な不純物管理及び高いロット安定性を持つ製品への需要が増加し、高規格製品の市場価値がさらに高まると予想されます。生産技術は、高選択性触媒、連続反応、自動制御、省エネルギー型蒸留、溶媒循環利用及びデジタル品質管理へ進展するとみられます。一貫生産企業は、基礎原料からメチルピリジン、さらに主要官能基化中間体までの産業チェーン連携を強化することで、総合コストを低減し、供給安定性を高めると考えられます。中国は今後も世界の主要生産地域として重要な役割を維持する見通しですが、将来の競争力は低コストや単純な能力増強だけでなく、技術蓄積、製品構成、品質管理、国際顧客認定、グローバル供給能力及び長期安定供給によって決まる傾向が一段と強まります。
【 メチルピリジン系中間体 報告書の章の要約:全14章】
第1章では、メチルピリジン系中間体レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、メチルピリジン系中間体の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、メチルピリジン系中間体の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、メチルピリジン系中間体の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるメチルピリジン系中間体業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるメチルピリジン系中間体市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるメチルピリジン系中間体の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるメチルピリジン系中間体産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、メチルピリジン系中間体の業界動向、ドライバー、課題、リスクを分析します
第10章では、メチルピリジン系中間体に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、メチルピリジン系中間体産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、メチルピリジン系中間体の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、メチルピリジン系中間体市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/799357/methylpyridine-intermediates
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com