電線ケーブル用アラミド繊維マーケットリサーチ:調査方法+業界分析+売上規模
2026年9月23日に、LP Information(所在地:東京都中央区)は、「世界電線ケーブル用アラミド繊維市場の成長予測2026~2032」の最新調査レポートを発表しました。本レポートでは、電線ケーブル用アラミド繊維市場の動向を深く掘り下げ、売上、販売量、価格推移、市場シェア、主要企業のランキングなどを包括的に分析しています。
LP Informationはこのほど、業界調査レポート『世界電線ケーブル用アラミド繊維市場の成長予測2026~2032』を発表した。本レポートでは、製品定義、市場規模、競争環境、用途構成、地域別供給などについて体系的に分析している。
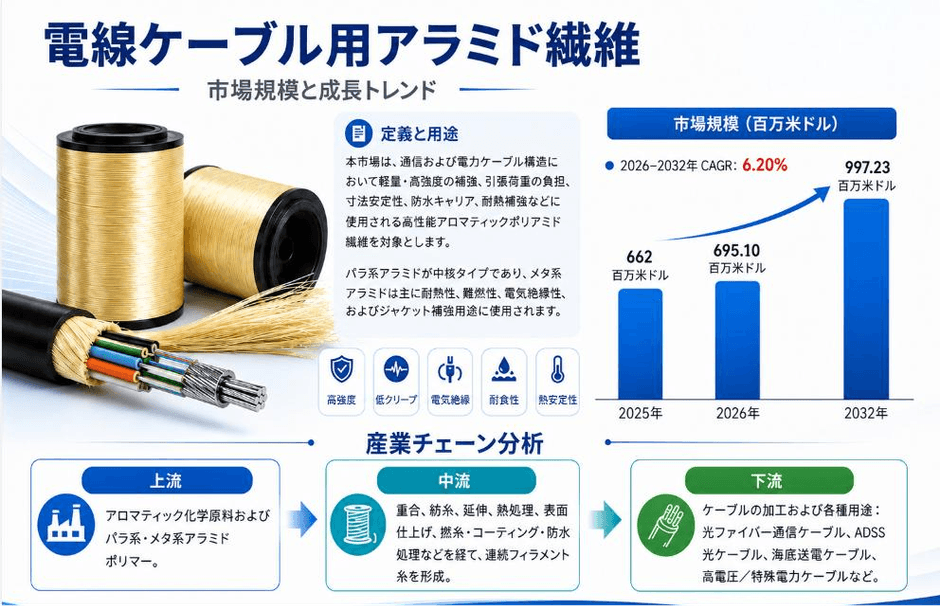
電線ケーブル用アラミド繊維は、通信ケーブルおよび電力ケーブルの構造に使用される高性能芳香族ポリアミド繊維であり、主に軽量・高強度補強、長手方向の張力支持、寸法安定性、止水材の支持、および耐熱補強などの機能を担う。本市場ではパラ系アラミドが中心となっている。高い引張強度、高弾性率、低密度、低クリープ、電気絶縁性、耐食性および熱安定性を備えているため、ケーブルは牽引、曲げ、架設、敷設および長期的な機械荷重の条件下でも構造安定性を維持できる。また、金属補強材による導電性や重量増加を回避できる。メタ系アラミドは主として、耐熱性、難燃性、電気絶縁性またはシース補強に特別な要求があるケーブル構造に使用される。商業製品は主にアラミド連続フィラメントヤーンの形態で供給され、止水機能を備えた専用アラミドヤーンのほか、特殊ケーブル配合および補強構造に使用される少量の短繊維も含まれる。
LP Informationの初期調査によると、世界の電線ケーブル用アラミド繊維市場規模は、2025年に約6億6,200万米ドルであり、2026年には約6億9,510万米ドル、2032年には約9億9,723万米ドルに達すると予測されている。2026年から2032年までの年平均成長率は約6.20%である。
電線ケーブル用アラミド繊維のバリューチェーン上流は、主にパラ系アラミドおよびメタ系アラミドポリマーの合成に必要な芳香族化学原料で構成される。パラ系アラミドは、専用重合、紡糸原液の調製、高性能紡糸、延伸、熱処理、表面処理および巻取りなどの工程を経て、明確な繊度、引張強度、弾性率、伸び率、電気絶縁性およびクリープ特性を有する連続フィラメントとして製造される。中流のアラミドメーカーは、ケーブル加工要件に応じて、表面処理、撚糸、コーティング、止水機能などをさらに調整する。Teijin AramidのTwaronフィラメントは、比較的低い繊度から多様な弾性率、強度および表面処理仕様をカバーしている。また、Yantai Tayho Advanced Materials Co.,Ltd.のTaparanパラ系アラミドも、光ファイバーケーブルの補強材として商業利用されている。メタ系アラミドがケーブル市場に占める割合は比較的小さく、主として耐熱性、難燃性、電気絶縁性およびシース補強に特別な要求がある構造に使用される。Yantai Tayho Advanced Materials Co.,Ltd.は、Newstarメタ系アラミドフィラメントをケーブルシースを含む産業用途向けに明確に展開している。
川下加工では、アラミドフィラメントを合糸、撚糸、巻付け、編組、止水処理などによってケーブルの張力支持・補強構造へ加工し、光ファイバー、導体、絶縁層およびシース材料と組み合わせて最終的なケーブルを構成する。光ファイバーケーブルでは、アラミドは主に製造および施工時に発生する引張荷重を負担し、破損しやすいガラス光ファイバーを保護すると同時に、コンパクトで柔軟な全誘電体ケーブル設計の実現に寄与する。架空及びADSS光ケーブルでは、アラミドはケーブル自重に加えて、風や着氷などによる環境荷重を負担しながら、電気絶縁性を維持する必要がある。海底電力システムでは、ケーブル自重と敷設張力が重要な課題となる場合、パラ系アラミドによって金属外装の使用量を削減、または一部代替することが可能である。したがって、バリューチェーンにおける価値は繊維価格だけで決まるものではなく、アプリケーションエンジニアリング、仕様の一貫性、加工効率、低クリープ性能、ケーブル細径化、敷設効率、認証支援および長期信頼性が、アラミド材料がケーブル顧客にもたらす実際の価値に大きく影響する。
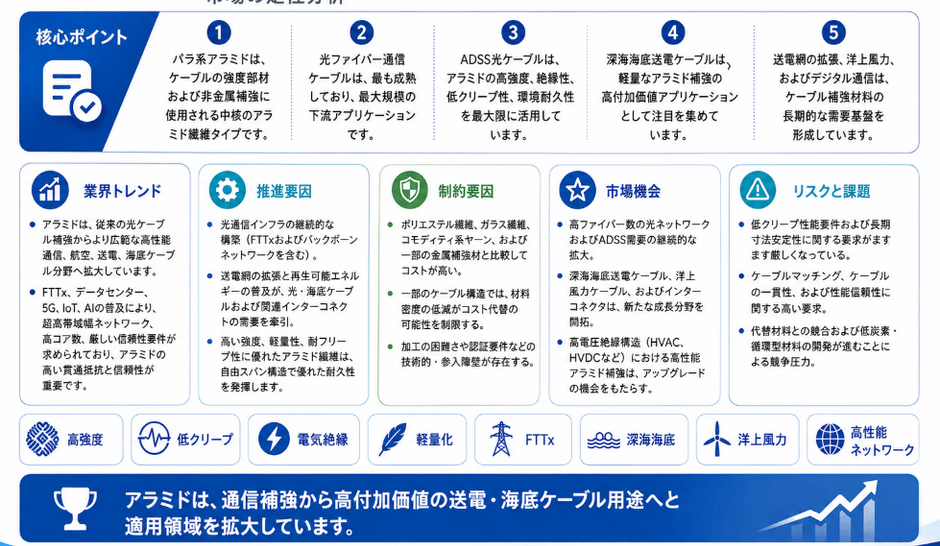
電線ケーブル用アラミド繊維は、従来の光ファイバーケーブル用張力支持材から、より高性能な通信ケーブル、架空ケーブル、高圧ケーブルおよび海底ケーブルの構造を幅広く支える総合補強材料へと発展している。光通信分野では、FTTx、データセンター、5G伝送ネットワーク、IoTおよびAI関連データトラフィックの継続的な増加に伴い、ケーブル設計では、より小さい外径、より多い光ファイバー心数、施工性の向上、およびより高い機械的信頼性が重視されるようになっている。パラ系アラミドは、高強度・高弾性率、軽量性、柔軟性、電気絶縁性、耐薬品性および長期的な低クリープ性能を備えており、これらのケーブル構造要件に対応できる。Teijin AramidはTwaronをFTTX、ADSSおよび各種光ファイバーケーブルに展開しており、DuPontはKevlarを屋内、屋外、架空、自己支持型および海底光ファイバーケーブルの重要な張力支持材料として位置付けている。もう一つの明確な方向性は、さらなる軽量化が求められる電力ケーブルシステムへのアラミドの採用拡大である。海洋エネルギープロジェクトがより深い海域へ進展するにつれて、海底ケーブルの自重および敷設張力がより重要な設計制約となり、高い比強度を有するアラミドが一部の金属補強構造を代替する選択肢となりつつある。同時に、川下顧客では製品のカーボンフットプリント、循環性および材料利用効率への関心が高まっており、アラミドメーカーには、機械性能を維持しながら再生原料や環境負荷の低い製品を開発することが求められている。
電線ケーブル用アラミド繊維の需要は、主として光通信インフラ、送配電ネットワーク、再生可能エネルギーの系統接続、および複雑化するケーブル敷設環境の継続的な拡大によって支えられている。光ファイバー自体が耐えられる引張荷重には限界があるため、光ケーブルには、製造、牽引、敷設および長期使用の過程で内部の光ファイバーを保護する安定かつ信頼性の高い張力支持材料が必要となる。アラミドは長手方向の引張荷重を負担しながら、軽量性、柔軟性、耐食性および電気絶縁性を維持できるため、屋内外の光ファイバーケーブル、架空回線、FTTx、および高圧送電線付近に敷設されるADSS光ケーブルにおいて明確な優位性を有する。電力網への投資も、もう一つの長期的な需要成長要因である。IEAは、高圧・超高圧送電プロジェクトの拡大と洋上風力発電の発展が同時に進むことで、電力ケーブルおよび海底ケーブルの需要が増加している一方、ケーブルの供給能力と調達リードタイムが一部の送電プロジェクトにおける重要な制約要因になっていると指摘している。世界の洋上風力発電は今後数年間も大きな新規導入余地を有しており、海底送電および高性能補強材料への継続的な需要を支えるとみられる。
電線ケーブル用アラミド繊維の主な制約要因は、ポリエステル、ガラス繊維、一般的な合成繊維糸、および一部の従来型金属補強材と比較してコストが高いことである。このため、アラミドは通常、高比強度、低クリープ、電気絶縁性、耐食性、施工時の柔軟性、または深海敷設による価値が材料価格のプレミアムを上回るケーブル構造を中心に採用される。機械荷重が比較的小さい一般的な陸上ケーブルでは、より低コストの補強材料でも基本的な使用要件を満たすことができる。アラミドを実際にケーブルへ導入する際には、加工条件および認証条件も制約となる。最終性能は、糸張力の制御、撚りまたは巻付け構造、表面処理、止水処理、シース材料との相溶性、高速ケーブル製造プロセスなどと密接に関係している。このため、サプライヤーは公称強度だけで競争するのではなく、繊度、弾性率、引張強度、伸び率および表面特性を安定的に管理する必要がある。通信および電力インフラは一般に長い設計寿命を前提としており、ネットワーク事業者および電力事業者も長期信頼性、低クリープ、環境安定性を重視するため、新規サプライヤーが主要プロジェクトへ参入する際の認証障壁は高くなっている。
電線ケーブル用アラミド繊維における今後の有望な市場機会は、高心数光ファイバーネットワーク、ADSS架空光ケーブル、深海用海底電力ケーブル、洋上風力送電ケーブル、地域間連系線、および電気絶縁性を備えた補強構造を必要とする高圧ケーブルに集中している。ADSS光ケーブルは特にアラミドとの適合性が高い。アラミドは高圧送電線付近でも高い支持強度を提供でき、同時に金属補強材による導電リスクを回避できる。また、低クリープ性能は長期的な径間安定性の維持にも有利である。深海用海底電力ケーブルは、より付加価値の高い新興用途である。水深が増すにつれて、鋼線外装による大きな自重が敷設張力を大幅に増加させる。Teijin Aramidは、1,000メートルを超える深海ケーブル用途にアラミド補強材を明確に位置付けており、Twaronの採用によって高圧連系ケーブルシステム全体の重量を大幅に削減した事例も公表している。洋上風力発電および国境を越える海底送電網の整備がこの分野の長期的な需要基盤となる一方、データセンター、AI、クラウドコンピューティングおよびFTTxインフラの拡大は、光ファイバーネットワーク向け補強材料の数量需要を引き続き押し上げるとみられる。
電線ケーブル用アラミド繊維の技術的な難しさは、高い初期引張強度を達成することだけではなく、長期荷重下において寸法安定性を維持することにある。架空光ケーブル、長径間ADSSおよび高荷重の海底ケーブルでは、材料のクリープが弛度、応力分布および内部光ファイバーの長期信頼性に直接影響するため、低クリープ性能はパラ系アラミドがケーブル用途へ参入するうえで重要な性能要件となる。Teijin Aramidも、光ファイバーケーブルおよび長期張力支持構造におけるTwaronの中核性能の一つとして低クリープを挙げている。もう一つの課題は、繊維仕様を具体的なケーブル構造に高度に適合させる必要があることである。商業用アラミド製品は、異なる繊度、弾性率、フィラメント数および表面処理仕様を有しており、これらのパラメータは、ケーブル製造速度、外径、支持能力、曲げ性能、界面接着性および電気特性に影響を与える。さらに、アラミドは、ガラスヤーン、FRP補強芯、鋼線、ポリエステル、UHMWPEなどの代替材料とも競争する必要があり、それぞれの材料が特定のケーブル構造においてコスト面または性能面の優位性を有している。顧客が低炭素材料および循環型材料をより重視するようになる中、メーカーには、従来の機械性能と加工適合性を維持しながら環境負荷を低減することも求められている。
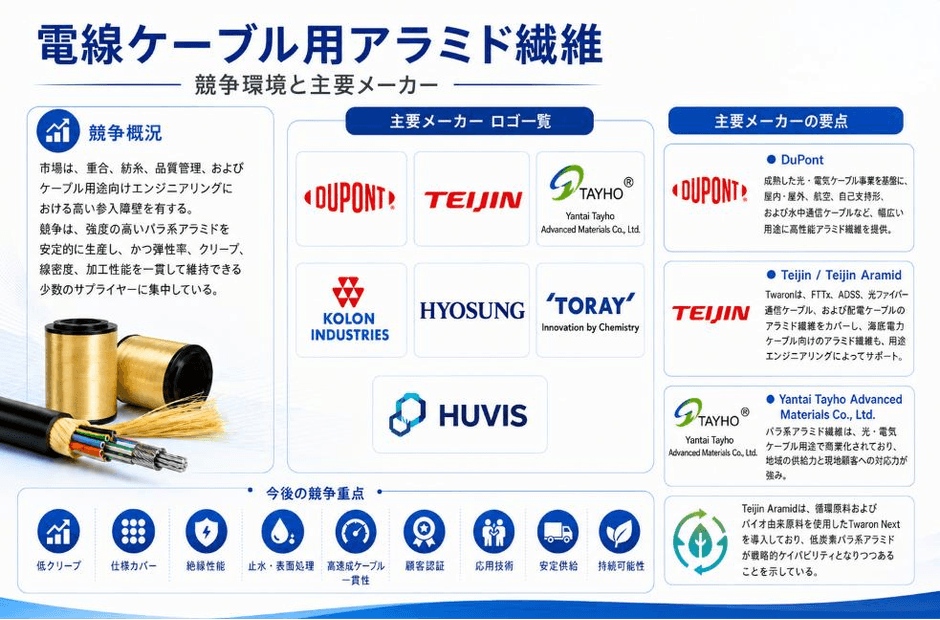
電線ケーブル用アラミド繊維市場は、重合、紡糸、品質管理およびケーブル用途向けエンジニアリングにおいて比較的高い参入障壁を有しており、高強度パラ系アラミドを安定的に生産し、弾性率、クリープ、繊度、表面状態および加工性能を長期にわたり管理できる限られた企業によって競争が形成されている。一般的な産業用繊維と比較すると、ケーブル用アラミドには、高い引張強度と弾性率だけでなく、高速繰り出し、合糸、撚糸、巻付け、編組および押出成形によるケーブル製造工程において安定した張力と低い糸切れ率を維持し、さらに長期使用条件下で低クリープと良好な寸法安定性を確保することが求められる。そのため、ケーブルメーカーは通常、繊維のロット間一貫性、巻取り品質、繊度偏差、表面摩擦特性、耐熱性、電気絶縁性および長期的な機械信頼性を継続的に評価する。サプライヤーが主要顧客の供給体系へ参入するには、長期間の認証および用途評価プロセスを経る場合が多い。特に、ADSS、長径間架空光ケーブル、海底ケーブルおよびその他の高信頼性特殊ケーブルでは、アラミド材料の性能がケーブルの許容張力、構造寸法、単位長さ当たり重量、径間性能および長期運用寿命に直接影響するため、市場競争には明確な技術障壁と顧客参入障壁が存在する。
主要参加企業は以下の通りである。
DuPont
Teijin
Yantai Tayho Advanced Materials Co.,Ltd.
Kolon Industries
Hyosung
Toray
Huvis
上記企業は、世界の高性能アラミドおよび関連補強材料分野において、強力な研究開発、生産または顧客基盤を有している。DuPontやTeijinなどは、長年蓄積してきたパラ系アラミド技術と世界的な顧客認証を背景に、高性能光通信ケーブル、架空ケーブルおよび特殊ケーブル分野で成熟した市場ポジションを構築している。韓国企業は、国内の化学繊維および高性能材料産業の基盤を活用し、アジア市場における重要な供給勢力となっている。中国企業も近年、パラ系アラミドの生産能力拡大、繊維強度および弾性率の向上、ロット安定性の改善、さらに川下ケーブルメーカーによる評価・認証の強化を通じて、世界のケーブル補強材料市場への参入度を徐々に高めている。主要サプライヤーにとって、競争はもはや単一製品の性能比較にとどまらず、原料および重合技術、紡糸安定性、製品仕様体系、顧客向けエンジニアリング支援、グローバル供給ネットワークおよびコスト管理能力を含む総合的な競争へと移行している。
DuPontはKevlarを基盤として成熟した光ファイバーケーブル事業を構築しており、屋内、屋外、架空、自己支持型および海底通信光ケーブルまで幅広く展開している。Kevlarは、世界で比較的早期に商業化され、用途成熟度も高いパラ系アラミドブランドの一つであり、通信ケーブル分野において長年、長手方向の張力支持および補強機能を担ってきた。高い比強度、軽量性および非導電性を備えているため、金属補強部材を削減した全誘電体光ケーブル設計に適しており、牽引、施工および長期使用時に内部光ファイバーが過大な引張荷重を受けることを防ぐことができる。屋内およびデータ通信ケーブルでは、アラミドはケーブル径の小型化、柔軟性向上および施工性改善にも寄与する。架空および自己支持型光ケーブルでは、低クリープと比較的高い弾性率が、長期的な径間および機械安定性の維持に有利である。DuPontが長年蓄積してきた材料応用ノウハウ、グローバルな顧客基盤および高いブランド認知度は、高信頼性・高性能ケーブル市場における同社の強い競争力を支えている。
Teijin AramidはTwaronを中心に比較的完成度の高いケーブル専用用途体系を構築しており、FTTX、ADSS、光ファイバー通信ケーブルおよび深海用海底電力ケーブルをカバーするとともに、材料選定、ケーブル設計から敷設工程までの技術支援を提供している。異なる弾性率、強度、繊度および表面処理仕様を備えることで、多様なケーブル構造への適合が可能である。一般的な光ファイバー通信ケーブルでは、比較的低いものから中程度の繊度を有するTwaronフィラメントが施工時の引張荷重を負担しながら、ケーブル径の抑制にも寄与する。長径間ADSSでは、自重、風荷重および着氷荷重に耐えるため、より高弾性率かつ低クリープの製品が必要となる。深海用海底電力ケーブルでは、高強度・高弾性率のパラ系アラミドが従来の金属外装の一部を代替することでケーブル全体の重量を低減し、深海敷設時に自重によって発生する大きな張力を抑制できる。Teijin Aramidのケーブル用途における優位性は、材料そのものだけでなく、ケーブル径、許容張力、弾性率の選定、材料使用量および敷設条件に基づくアプリケーションエンジニアリングの最適化能力にもある。このように、繊維材料からケーブル構造設計まで踏み込む能力が、同社の重要な競争障壁となっている。
中国企業の中では、Yantai Tayho Advanced Materials Co.,Ltd.がTaparanパラ系アラミドを光ケーブル補強分野で商業化しており、アジア地域におけるローカル供給能力およびコスト競争力を高めている。中国では、光ファイバー通信、電力網高度化、データセンターインフラおよび新エネルギー電力システムの建設が継続しており、国内ケーブルメーカーによる高性能アラミド需要が拡大している。これにより、国内サプライヤーでは製品認証および仕様高度化が加速している。Yantai Tayho Advanced Materials Co.,Ltd.は、パラ系アラミドとメタ系アラミドの双方で産業化体制を構築しており、各種ケーブルが求める高強度補強、耐熱性、難燃性および電気絶縁性の異なる要求に対応できる。従来の輸入依存型供給と比較すると、ローカル供給は納期短縮、サプライチェーンリスクの低減に加え、製品カスタマイズ、現場評価および技術支援における迅速な対応を可能にする。中国のアラミド産業規模が拡大し、高弾性率、高強度および低クリープ製品の性能向上が続く中、ケーブル市場における国産アラミドの代替余地は今後も拡大するとみられる。
Kolon Industries、Hyosung、Toray、Huvisなどのアジア企業も、世界の高性能繊維供給体系を構成する重要な企業群である。韓国および日本の企業は、高性能繊維、エンジニアリング材料および産業用ヤーンの分野で長年にわたる技術蓄積を有し、アジアの通信、電力、産業および特殊ケーブルのバリューチェーンにおいて優れた顧客連携能力を備えている。これら企業の競争優位性は通常、高性能材料に関する研究開発基盤、安定した生産能力、地域サプライチェーンとの連携、および大手ケーブル・産業材料顧客との長期的な取引関係にある。世界のケーブルメーカーがサプライチェーンの多様化を進める中、従来の欧米大手サプライヤーに加えて、アジアのアラミドメーカーの重要性も高まっている。特に、コスト重視型通信ケーブル、地域電力インフラおよび急成長する新興市場では、ローカルおよび地域供給能力が顧客の調達判断における重要な要素となりつつある。
今後の競争軸は、公称引張強度から、低クリープ、仕様ラインアップ、電気絶縁性、止水および表面処理能力、高速ケーブル製造時の一貫性、顧客認証、アプリケーションエンジニアリング、安定供給および持続可能性へとさらに移行するとみられる。ADSSや長径間架空光ケーブルでは、高い持続荷重下で低クリープを維持することが、単純に初期引張強度を高めること以上に重要である。高速自動化ケーブル生産ラインでは、繰り出し安定性、毛羽管理および糸切れ率が生産効率と歩留まりに直接影響する。止水光ケーブルでは、アラミドサプライヤーに、より成熟した吸水または止水コーティング技術が求められる。海底および特殊電力ケーブルでは、長期疲労性能、耐環境性およびエンジニアリング設計能力の重要性がさらに高まる。このため、今後の高性能ケーブル用アラミドは、汎用高強度アラミドとして競争するのではなく、用途専用化および仕様細分化が一層進むと考えられる。
同時に、顧客がアラミドサプライヤーに求める総合サービス能力も高まっている。大手ケーブルメーカーが新型ADSS、海底ケーブル、超細径光ケーブルまたは高密度データ通信ケーブルを開発する際には、アラミドサプライヤーが初期段階の材料選定や構造設計に参加し、異なる繊度、弾性率および表面処理の組み合わせによって、繊維使用量とケーブルの機械性能を最適化することが求められる場合が多い。材料データベース、計算モデル、ケーブル設計支援、加工条件の提案および故障解析サービスを提供できる企業は、より長期的な顧客関係を構築しやすい。ケーブル仕様がより小径、軽量、高耐荷重、長寿命へと進化する中、アラミド企業の競争モデルも、単なる繊維販売から「材料+アプリケーションエンジニアリング+認証サービス」へ段階的に移行していくとみられる。
Teijin Aramidが2025~2026年に再生原料およびバイオベース原料を使用したTwaron Nextを投入したことは、低炭素パラ系アラミドが高性能補強材料分野における新たな戦略的能力になりつつあることを示している。通信事業者、電力会社、データセンター事業者およびケーブルメーカーがサプライチェーンの炭素排出管理を段階的に強化する中、材料製造段階におけるエネルギー消費、原料由来、製品カーボンフットプリントおよびリサイクル性が、新たな調達評価項目になりつつある。アラミド産業では、高性能繊維の生産工程そのものが高い技術・エネルギー負荷を伴うため、再生原料、バイオベース原料、低炭素エネルギーおよび生産工程の最適化によって単位製品当たりの炭素排出量を削減することが、今後、大手企業の重要な差別化要素となる可能性がある。現段階では、低炭素アラミドはまず、洋上風力、欧州電力網、データセンターインフラおよび大手通信事業者など、明確なサステナビリティ要件を有する高付加価値プロジェクトで採用が進み、その後、より広範なケーブル市場へ拡大していく可能性が高い。
総じて、世界の電線ケーブル用アラミド繊維市場は、主要企業が技術面で優位性を維持する一方、地域サプライヤーが継続的に拡大する競争構造となっている。従来の国際大手メーカーは、ブランド力、技術蓄積、幅広い仕様体系およびグローバルな顧客認証を背景に高性能市場で優位性を維持している。一方、中国、韓国およびその他のアジア企業は、生産能力拡大、製品性能向上、ローカルサービスおよびコスト競争力を通じて市場での影響力を継続的に高めている。今後の業界競争の核心は、「パラ系アラミドを生産できるかどうか」ではなく、異なるケーブル構造に適した高い一貫性を有する製品を、継続的、安定的かつ大規模に生産できるかどうかへ移行する。さらに、顧客が求める細径化、軽量化、長径間、高速加工、深海敷設および低炭素サプライチェーンに対して、包括的なソリューションを提供できる能力が重要になる。
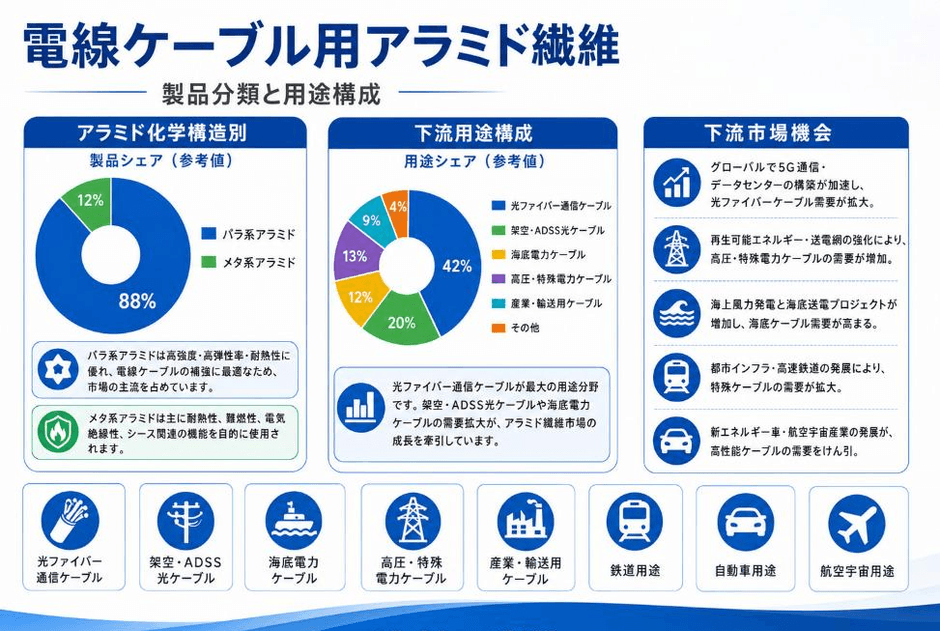
アラミドの化学構造別では、パラ系アラミドが電線ケーブル用アラミド繊維市場の中核を占めている。これは、ケーブルの長手方向補強に、高強度、高弾性率、低密度、低クリープ、電気絶縁性および耐環境性が求められるためである。特に非導電性は、光ファイバーケーブルおよびADSS光ケーブルへの適用に適しており、高い比強度は海底電力ケーブルの軽量補強において追加的な価値をもたらす。一方、メタ系アラミドの市場規模は明らかに小さく、主として耐熱性、難燃性、電気絶縁性およびケーブルシース関連の機能に使用され、ケーブルの主要な荷重支持構造には限定的に採用される。
光ファイバー通信ケーブルは、電線ケーブル用アラミド繊維にとって最も幅広い川下市場を構成している。屋内用のSimplex、Duplex、Breakout、Ribbon、DistributionおよびLSZH光ケーブルでは、アラミドが光ファイバーを保護しながら、コンパクトで柔軟なケーブル構造を維持するために使用される。屋外用Loose-Tube、架空、自己支持型および海底光ケーブルでは、より高い引張性能および耐環境信頼性が求められる。ADSS光ケーブルは戦略的価値の高い細分市場であり、アラミドが機械的支持力と誘電性能を同時に提供するため、高圧送電線に沿った敷設に適している。さらに、FTTxおよびより大容量のデジタルネットワークの拡大が、光ケーブル数量需要を一段と押し上げている。
海底電力ケーブルにおけるアラミドの総使用量は通信光ケーブルより少ないものの、1プロジェクト当たりの価値はより高い。特に、深海洋上風力、地域間連系、および鋼線外装によってケーブル自重や敷設張力が過大となるプロジェクトで適用価値が高い。高圧及び特殊電力ケーブルでも、非金属補強、渦電流損失の低減、または耐食性向上が求められる場合、アラミドの適用余地がある。ロボット、鉄道、航空宇宙および自動車などの産業・交通輸送用ケーブルでは、軽量化、繰り返し曲げ耐久性、耐熱性および機械性能への要求を通じて追加需要が形成される。
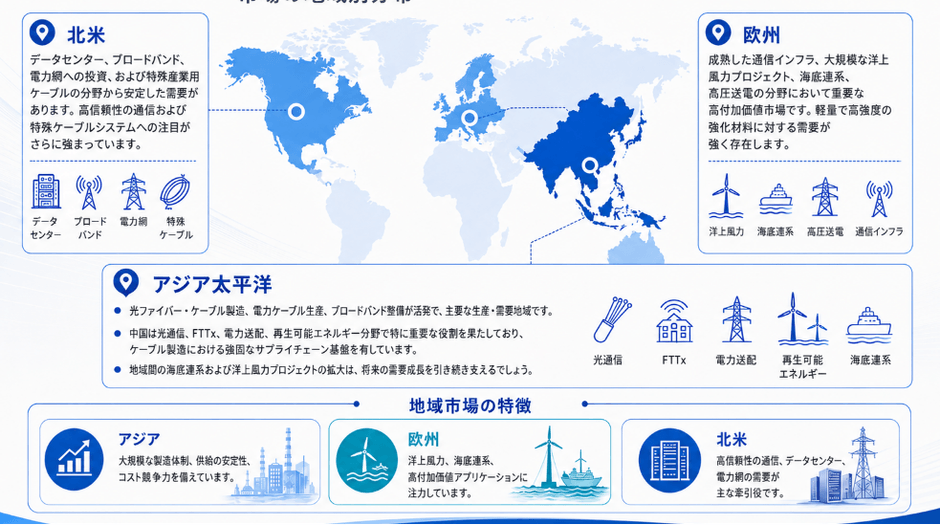
アジア太平洋地域は、電線ケーブル用アラミド繊維における重要な生産・需要地域であり、世界有数の光ファイバー・光ケーブル製造産業、大規模な電力ケーブル産業、継続的なブロードバンドネットワーク整備、および拡大する域内パラ系アラミド供給能力を有している。特に中国市場は重要であり、光通信、FTTx、送配電、再生可能エネルギーの系統接続、および大規模なケーブル製造が、総合的に大きな川下需要を形成している。同時に、中国国内のアラミドメーカーもケーブル補強分野への参入を進めている。Yantai Tayho Advanced Materials Co.,Ltd.は、Taparanパラ系アラミドがすでに中国国内外の市場で光ケーブル補強用途に使用されていることを明確にしている。アジア市場は今後、洋上風力発電および地域間海底連系の建設からも恩恵を受けるとみられる。IEAは、中国が今後の世界の洋上風力発電の新規導入量において重要な割合を占めると予測している。また、ASEANでも海底電力連系の枠組み整備および国境を越えた電力取引に関する協力が進められている。
欧州および北米も重要な高付加価値市場である。欧州では、成熟した通信インフラ、大規模な洋上風力発電プロジェクト、海底連系線、および高圧送電網の整備が同時に進んでおり、深海用途に対応する軽量補強材料への高い技術需要が存在する。Teijin Aramidは、ケーブル用途、特に海底電力ケーブル分野において、比較的成熟した材料およびアプリケーションエンジニアリング体系を構築している。北米では、データセンター、ブロードバンド、電力網、および特殊産業用ケーブル分野で安定した需要が形成されており、DuPontはKevlarを通じて、多様な屋内外光ファイバーケーブルをカバーする成熟した用途基盤を構築している。このため、地域ごとの市場特性には明確な違いがある。アジアでは大規模生産、供給安定性およびコストパフォーマンスがより重視され、欧州では洋上風力発電および海底連系用途がより重要であり、北米では高信頼性通信および特殊ケーブルシステムにおいて安定した需要が存在する。
【 電線ケーブル用アラミド繊維 報告書の章の要約:全14章】
第1章では、電線ケーブル用アラミド繊維レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、電線ケーブル用アラミド繊維の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、電線ケーブル用アラミド繊維の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、電線ケーブル用アラミド繊維の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における電線ケーブル用アラミド繊維業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における電線ケーブル用アラミド繊維市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における電線ケーブル用アラミド繊維の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における電線ケーブル用アラミド繊維産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、電線ケーブル用アラミド繊維の業界動向、ドライバー、課題、リスクを分析します
第10章では、電線ケーブル用アラミド繊維に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、電線ケーブル用アラミド繊維産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、電線ケーブル用アラミド繊維の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、電線ケーブル用アラミド繊維市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/799218/aramid-fiber-for-wires-and-cables
関連レポートの推奨:
世界電線ケーブル用アラミド繊維市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com