閉塞性気道疾患に対する生物学的製剤市場規模マップ+シェア+フレームワーク
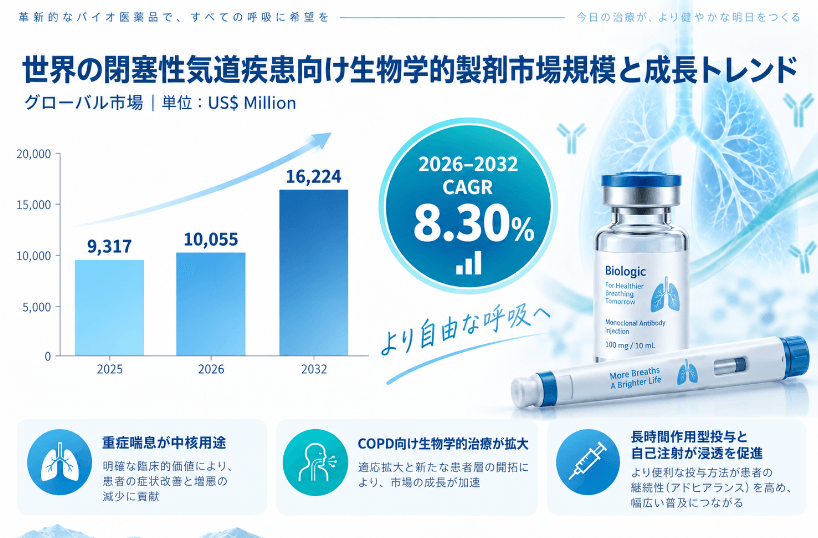
LPI世界閉塞性気道疾患に対する生物学的製剤分析レポートによると、世界閉塞性気道疾患に対する生物学的製剤市場規模は10055百万ドルであり、将来的には16223.81百万ドルに達し、CAGRは8.3%です。上位3社はGSKです。
LP Informationは、業界レポート「世界閉塞性気道疾患に対する生物学的製剤市場の成長予測2026~2032」を発表しました。本レポートでは、治療標的、製品構成、市場規模、競争環境、用途、地域構造、産業チェーンの変化を分析しています。特に、重症喘息および炎症表現型が明確な慢性閉塞性肺疾患(COPD)における生物学的製剤の需要変化に注目し、抗IgE、抗IL-5/IL-5Rα、抗IL-4Rα、抗TSLPなどの標的経路、投与間隔の長期化、在宅自己注射、新たな呼吸器適応症の拡大がもたらす市場機会を整理しています。
研究対象と製品範囲
閉塞性気道疾患向け生物学的製剤とは、免疫・炎症経路を選択的に標的とし、気流制限、気道炎症、反復する増悪を主要な臨床的特徴とする慢性閉塞性気道疾患の長期管理に用いられる生物学的医薬品です。現在の商業化用途は、重症喘息および明確な炎症表現型・バイオマーカーを有するCOPDが中心で、製品形態は主にモノクローナル抗体および長時間作用型抗体製剤です。IgE、IL-5、IL-5Rα、IL-4Rα、TSLPなどの経路を標的とすることで、気道炎症と増悪リスクを低減し、肺機能を改善するとともに、全身性ステロイドへの依存を軽減します。
本調査では、閉塞性気道疾患の適応症で主要市場において販売されている、または商業化段階に入った標的生物学的製剤を主な対象とし、喘息やCOPDなどの呼吸器適応症に対応する売上を集計します。これらの製剤は基礎となる吸入維持療法に追加して使用され、標準治療のみでは十分なコントロールが得られない患者に対し、炎症表現型とバイオマーカーに基づく精密治療を提供します。好酸球、IgE、FeNOに加え、TSLPなど気道上皮由来の上流炎症シグナルが臨床で活用されるにつれ、治療は単一表現型・単一標的の選択から、より広い患者層を対象とする精密な長期管理へと進化しています。
世界市場の拡大と治療パラダイムの進化
LP Informationの初期調査によると、世界の閉塞性気道疾患向け生物学的製剤市場は2025年に約US$9,317 Million、2026年に約US$10,055 Millionとなり、2032年には約US$16,224 Millionへ拡大する見通しで、2026~2032年のCAGRは約8.30%です。市場規模は主に、重症喘息およびバイオマーカーで選別されるCOPD適応症に帰属する商業売上を対象としています。需要面では、重症喘息における増悪、経口ステロイド曝露、入院リスクの低減ニーズが引き続き市場を支えています。さらに、2024~2025年からCOPDに対する生物学的製剤の商業化が本格化し、新たな成長領域が形成されました。WHOの2026年更新資料では、2023年に世界で約3億6,300万人が喘息の影響を受け、COPDは同年に約340万人の死亡につながったとされています。供給側では、大手企業が適応症拡大、投与間隔の延長、プレフィルドペンと在宅自己投与、主要地域での承認拡大を進めています。今後の成長は、重症喘息での浸透率上昇、COPDの立ち上がり、アジア太平洋地域での普及、上流炎症標的の拡大によって支えられるとみられます。
競争環境と主要企業
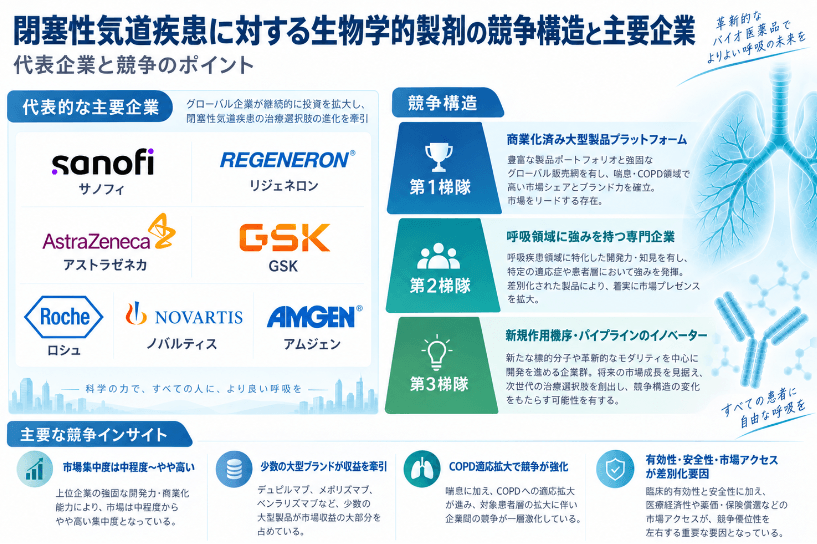
世界市場は中程度からやや高い集中度を示し、臨床的差別化、適応症の広さ、投与頻度、グローバルなアクセス、専門医への浸透が主要な競争軸となっています。第1グループにはSanofi/Regeneron、GSK、AstraZenecaが位置します。SanofiとRegeneronはDupixentを軸に中等症~重症喘息とバイオマーカーで選別されるCOPDへ展開し、呼吸器領域で幅広いプラットフォームを形成しています。GSKはNucalaに加え、超長時間作用型抗IL-5製剤Exdensurを投入し、重症喘息とCOPDの双方でポジションを強化しています。AstraZenecaはFasenraを展開し、AmgenとTezspireを共同開発・商業化することで、好酸球経路と上流TSLP経路の両方をカバーしています。Roche/GenentechとNovartisはXolairによって成熟した抗IgE市場基盤を持ち、AmgenもTezspireを通じて重要なプレイヤーです。Tevaなどは一部製品・地域で専門性を発揮しています。今後は単一製品のシェア争いから、呼吸器ポートフォリオ、表現型カバレッジ、投与利便性、ライフサイクル管理、保険償還・市場アクセス能力を含む総合競争へ移行すると考えられます。
標的メカニズムと用途構成
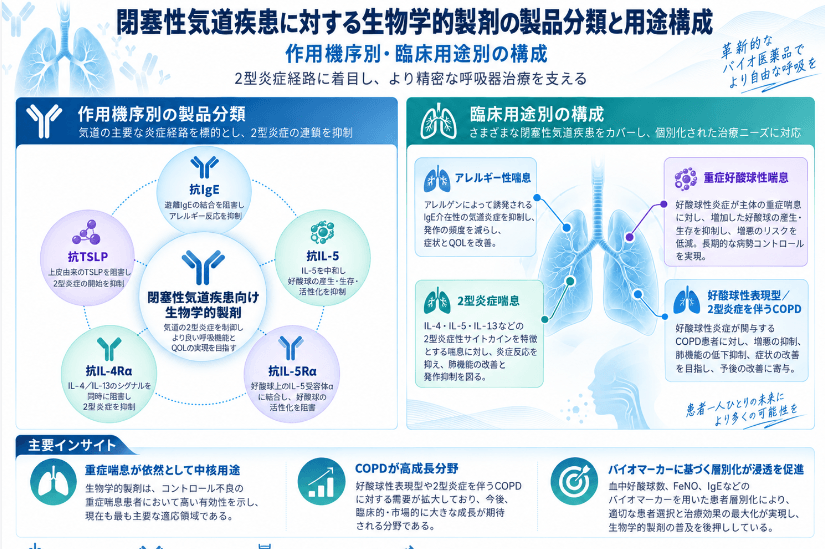
作用機序別では、抗IgE、抗IL-5/IL-5Rα、抗IL-4Rα、抗TSLPが現在の主要な商業カテゴリーです。抗IgEはomalizumabを代表とし、主にアレルギー型喘息に用いられます。抗IL-5/IL-5Rαにはmepolizumab、benralizumab、depemokimab、reslizumabなどが含まれ、好酸球性炎症を標的とし、長い投与間隔が新たな差別化要素となっています。抗IL-4RαのdupilumabはIL-4/IL-13シグナルを阻害し、喘息から特定のCOPD患者へ用途を拡大しました。抗TSLPのtezepelumabは気道上皮由来の上流サイトカインを標的とし、重症喘息で比較的広い患者層をカバーします。用途別では、2025年時点で重症喘息が市場の中心ですが、COPDがより高い成長性を持つ新規領域です。Dupixentは2024年から主要市場でCOPD適応を取得し、Nucalaは2025年に米国でCOPD適応を取得、2026年には欧州や中国などへ展開が進み、好酸球および2型炎症がCOPD精密治療の重要な商業化入口となっています。
地域市場と成長機会
北米は最も成熟した市場で、呼吸器・アレルギー専門医ネットワーク、バイオマーカー検査、保険償還、自己投与支援が整備されており、新製品や新適応症の立ち上がりが比較的速い地域です。欧州も生物学的製剤の採用が進んでいますが、国ごとのHTAや保険償還、費用対効果評価の差が大きく、リアルワールドエビデンスと適切な患者選択が重要です。アジア太平洋は今後の成長が速い地域の一つです。日本は重症喘息向け生物学的製剤の使用基盤が比較的成熟しており、中国では2024~2026年にFasenra、DupixentのCOPD適応、Nucalaの喘息・COPD適応、Exdensurなどの承認が相次ぎ、呼吸器生物学的製剤の普及環境が急速に整っています。中南米、中東、アフリカは現時点で市場規模が小さいものの、専門医療、保険償還、コールドチェーン供給の改善により長期的な拡大余地があります。地域別の成否は承認取得だけでなく、好酸球、IgE、FeNO等の検査アクセス、専門医教育、支払能力、在宅投与支援に左右されます。
産業チェーンと価値分布
産業チェーンの上流には、抗体標的探索・エンジニアリング、細胞株・発現系、培地、シングルユース消耗材、バイオリアクター、精製材料、無菌充填設備、プレフィルドシリンジや注射ペン、バイオ医薬品CDMO、分析試験などが含まれます。中流では、革新的製薬企業と提携先が候補抗体の選定、プロセス開発、臨床試験、承認申請、商業生産、ファーマコビジランス、世界販売を担います。価値は、特許化された分子、差別化された臨床エビデンス、製造品質、規制対応力、市場アクセスに集中します。下流は呼吸器科、アレルギー・免疫科、病院、専門薬局、民間・公的保険者を通じて重症喘息および特定COPD患者につながります。主要障壁は長期の臨床開発、複雑なバイオ医薬品製造、免疫原性・安全性管理、正確な患者選択、高額治療の償還です。今後はプレフィルド・自己注射デバイス、長時間作用製剤、多地域生産、デュアルソーシング、デジタル患者支援、バイオマーカー検査との連携が進む見通しです。
規制・参入障壁と将来展望
閉塞性気道疾患向け生物学的製剤は、厳格な医薬品承認、GMP製造、ファーマコビジランス、保険償還制度のもとで事業化されます。主要市場では、重症喘息やCOPDの生物学的製剤の使用条件として、過去の増悪、最適化された吸入治療でも不十分なコントロール、好酸球、IgEなどの炎症バイオマーカーが重視されます。臨床開発では増悪抑制に加え、肺機能、安全性、長期ベネフィットの証明が必要です。高い研究開発費、抗体製造・コールドチェーンコスト、保険財政、専門医教育、バイオマーカー検査へのアクセスが主要な障壁となります。また、成熟標的では特許ライフサイクルと将来のバイオシミラー競争、さらに高性能吸入薬や新規機序薬との競争が価格圧力を高める可能性があります。
今後数年は、精密な患者層別化、適応症拡大、上流炎症標的、投与間隔の長期化、在宅投与が主要トレンドになります。COPDは生物学的製剤の選択肢が限られていた市場から商業化検証段階へ移行し、重要な成長源になると見込まれます。重症喘息でも、コントロール不良後の最終的な追加治療から、より早期のバイオマーカー主導型管理へと治療戦略が変化しています。2025~2026年に超長時間作用型抗IL-5製剤が複数の主要市場で承認されたことは、投与利便性が新たな競争要因になっていることを示しています。TSLPやIL-33などの上流経路、2型炎症を軸にした複数疾患プラットフォームも患者カバレッジを拡大するとみられます。競争優位は、広い呼吸器ポートフォリオ、グローバルな臨床・償還能力、専門医チャネル、患者支援を持つ企業に集まりやすい一方、差別化された標的や投与モデルには新規参入余地が残ります。
【 閉塞性気道疾患に対する生物学的製剤 報告書の章の要約:全14章】
第1章では、閉塞性気道疾患に対する生物学的製剤レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、閉塞性気道疾患に対する生物学的製剤の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、閉塞性気道疾患に対する生物学的製剤の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、閉塞性気道疾患に対する生物学的製剤の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における閉塞性気道疾患に対する生物学的製剤業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における閉塞性気道疾患に対する生物学的製剤市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における閉塞性気道疾患に対する生物学的製剤の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における閉塞性気道疾患に対する生物学的製剤産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、閉塞性気道疾患に対する生物学的製剤の業界動向、ドライバー、課題、リスクを分析します
第10章では、閉塞性気道疾患に対する生物学的製剤に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、閉塞性気道疾患に対する生物学的製剤産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、閉塞性気道疾患に対する生物学的製剤の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、閉塞性気道疾患に対する生物学的製剤市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/800675/biologics-for-obstructive-airway-diseases
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com