硬質磁性材料市場調査会社が贈る:売上規模・調べ方・分析手法
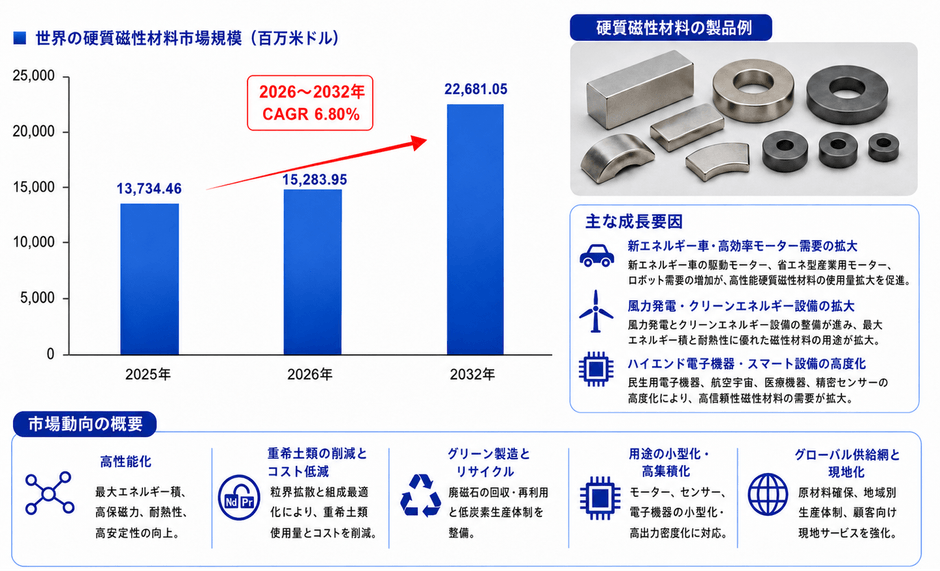
LPI世界硬質磁性材料レポートによると、2025年の世界硬質磁性材料市場規模は13734.46百万ドルであり、2026年には15283.95百万ドルに拡大し、2032年には22681.05百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は6.80%となります。
LP Informationはこのたび、業界レポート『世界硬質磁性材料市場の成長予測2026~2032』を発表しました。本レポートは、硬質磁性材料の製品定義、市場規模、競合情勢、製品分類、応用分野、地域市場、および産業チェーン構造にわたる体系的な調査を実施しています。本稿では、硬質磁性材料が高保磁力・高残留磁化・安定した磁気特性を有する重要な機能材料として、新エネルギー車(NEV)、風力発電、産業用モーター、民生用電子機器、ロボット、航空宇宙、医療機器、センサー、磁気分離装置などの分野における需要変化や技術進展の方向性、ならびに最終用途の電化、機器の省エネルギー化、製品の小型化、高級磁性材料の国産化がもたらす市場発展の機会に焦点を当てて分析しています。
世界の製造業が低炭素化・知能化・高効率化へと持続的にアップグレードするなかで、硬質磁性材料は高磁気エネルギー積、高温安定性、高耐食性、低重希土類使用量、グリーン製造の方向へと加速しています。新エネルギー車の駆動モーター、風力発電機、高効率省エネモーター、精密サーボシステム、ロボット関節などが求める磁気特性・信頼性・軽量化の要件に対応するため、業界では合金組成、ミクロ組織、結晶粒界拡散、粉末冶金、表面保護、使用済み磁石のリサイクル技術を継続的に最適化しており、材料処方、量産化製造、精密加工、資源確保、コスト管理を中核とする競争体制が徐々に形成されています。今後、新エネルギー車、再生可能エネルギー、人型ロボット、高級産業機器、スマート民生用電子機器などの市場が持続的に発展するのに伴い、硬質磁性材料の応用需要はさらに拡大し、高効率動力システム、精密制御機器、クリーンエネルギー機器において、より広範な市場空間が切り開かれるものと期待されます。
製品の定義と調査範囲
硬質磁性材料とは、外部磁場を取り除いた後も長期間にわたって強い磁性を維持できる機能材料の一種であり、永久磁石材料とも呼ばれます。ヒステリシスループが幅広く、一般的に高保磁力、高残留磁化、および比較的高い最大磁気エネルギー積などの特徴を有し、継続的な外部電源を必要とせずに安定した磁場を形成することができます。硬質磁性材料は主に、ネオジム鉄ボロン(Nd-Fe-B)、サマリウムコバルト(Sm-Co)、永久磁石フェライト、アルニコ(Alnico)などに分類され、焼結法、ボンド法、鋳造法などのプロセスによって製造されます。これらの材料は、磁気特性が安定しており、エネルギー変換効率が高く、小型で信頼性が高く、使用寿命が長いという特長を備えています。そのため、新エネルギー車の駆動モーター、風力発電機、産業用モーター、民生用電子機器、ロボット、航空宇宙、医療機器、センサー、磁気分離装置など幅広い分野で活用されており、高効率モーター、精密制御システム、先端設備製造における重要な基幹材料となっています。
市場規模と成長動向
LP Informationの予備調査によると、2025年の世界の硬質磁性材料市場規模は約13,734.46百万米ドル(約137.34億米ドル)であり、2032年には約22,681.05百万米ドル(約226.81億米ドル)に達する見込みです。2026年から2032年までの年間複合成長率(CAGR)は約6.80%となります。全体的に見ると、この市場は先端磁性機能材料分野における重要なサブセグメントに位置づけられ、主に異なる材料系、磁気性能グレード、製造プロセス、および用途仕様に対応した硬質磁性材料製品を網羅しています。これにはネオジム鉄ボロン(Nd-Fe-B)、サマリウムコバルト(Sm-Co)、永久磁石フェライト、アルニコ(Alnico)などが含まれ、新エネルギー車、風力発電、高効率省エネモーター、産業オートメーション、ロボット、民生用電子機器、航空宇宙、医療機器、磁気分離装置などに広く応用されており、高効率なエネルギー変換、安定した磁場出力、機器の小型化を実現するための重要な基幹材料です。
需要構造の観点から見ると、業界の発展は主に、新エネルギー車の浸透率向上、再生可能エネルギーの導入容量増加、高効率省エネモーターの普及、産業用ロボットの応用拡大、民生用電子機器のアップグレード、および先端機器における軽量化・小型化需要の高まりなどによって牽引されています。供給側では、主要メーカーが高磁気エネルギー積材料の設計、結晶粒界拡散、ミクロ組織制御、重希土類削減、表面保護、熱安定性向上、使用済み磁石のリサイクル技術などに継続的に注力しており、製品の保磁力、残留磁化、温度安定性、耐食性、ロット間の一致性を絶えず向上させることで、市場競争上の優位性を強化しています。
全体として、硬質磁性材料業界は現在、先端応用の拡大、材料特性の向上、サプライチェーン構造の再編が並行して進む発展段階にあります。今後の市場需要は、主に新エネルギー車用駆動モーター、風力発電機、高効率産業用モーター、人型ロボット、スマート民生用電子機器、航空宇宙機器、先端医療機器などの分野の持続的な成長に由来するとともに、高磁気エネルギー積、高耐熱性、高信頼性、低重希土類化、グリーン製造技術の進歩によって、業界の不断のアップグレードが促進されるでしょう。
硬質磁性材料市場の発展ロジックは、従来のモーターや民生用電子機器需要の延長線上にあるだけでなく、世界のエネルギー構造がクリーン化・電化・高効率化へと転換する長期的なトレンドの恩恵も大きく受けています。一方で、下流企業はモーターの高出力密度、機器の小型化、運転信頼性、エネルギー変換効率に対する要求を高めており、これにより硬質磁性材料の新エネルギー車、風力発電機器、ロボット、精密電子機器における応用価値が持続的に高まっています。他方で、希土類資源の安定供給、先端磁石材料の国産化、使用済み磁石の循環利用、低炭素製造の動向も、業界を高性能・低重希土類使用量・高資源利用効率・グリーン生産へと導いています。今後数年間は、新エネルギー産業チェーンの継続的な拡大、高効率モーター需要の伸長、先端設備製造能力の向上に伴い、硬質磁性材料市場は安定した成長を維持し、高性能・高信頼性・高付加価値製品へのアップグレードを持続することが期待されます。
競争環境と主要ベンダー
現在、世界の硬質磁性材料市場は安定成長段階に入っており、業界集中度は全体的に高い水準にあります。LP Informationの調査統計によると、2025年の世界トップ5硬質磁性材料企業の売上高シェアは約29.63%となっています。主要企業は通常、磁性材料の処方設計、結晶粒・ミクロ組織制御、精密成形・焼結加工、表面保護処理、ロット間の一致性管理、そしてグローバルな原材料調達能力に優れており、半導体製造装置、精密加工工作機械、産業オートメーション、ロボットシステム、新エネルギー機器、先端検査装置などのコア応用分野においてリーダーシップを維持しています。代表的な企業としては、JLMAC、Zhenghai Magnetics、Beijing Zhong Ke San Huan、Yunsheng Company、Yantai Dongxing(YSM)などが挙げられます。最終的な完全なメーカーリストおよび順位は、完全版のレポートをご参照ください。
競争階層の観点から見ると、第一層の企業は主に高性能硬質磁性材料に注力しており、その中核的な強みは、高残留磁化、高保磁力、高磁気エネルギー積、耐高温性、耐食性、製品の一致性、および規模化された安定供給能力にあります。これにより、半導体装置、先端工作機械、産業用ロボット、スマート製造設備などが求める磁性部品の高性能・高精度・高信頼性要件を満たすことができます。第二層の企業は、主に標準化された製品および中高性能硬質磁性材料を展開しており、規模生産能力、コスト管理能力、地域顧客基盤、迅速なカスタマイズ対応力を活用して、産業用モーター、オートメーション機器、検査計測器、汎用精密機器などの分野で競争力を維持しています。新規参入者は主に磁性材料加工、希土類資源利用、下流モーター部品の分野から来ており、競争の焦点は磁気性能の向上、重希土類の削減、生産コストの低減、ニッチ応用の開拓、材料リサイクル能力の構築に置かれています。
今後、硬質磁性材料業界の競争は、従来のような単一の磁気性能や価格競争から、材料処方設計、製造プロセス、軽量化・耐温性能、製品一致性、資源確保、サプライチェーンの安全性を中核とする総合的な競争へと徐々にシフトしていくでしょう。スマート製造、半導体産業、先端設備製造、新エネルギー機器、産業用ロボット市場の持続的な発展に伴い、業界は高磁気エネルギー積、高保磁力、高信頼性、低重希土類含有量、およびカスタマイズされた硬質磁性材料の開発により一層注力することが予想されます。市場集中度は、高性能および先端精密応用分野において引き続き高い水準を維持する見込みです。
製品分類および適用構造
製品構成の観点から見ると、硬質磁性材料は主に希土類磁石とフェライト磁石などの製品タイプに分類できます。このうち、希土類磁石は現在市場規模が最も大きい製品タイプであり、主にネオジム鉄ボロン(Nd-Fe-B)磁石とサマリウムコバルト(Sm-Co)磁石が含まれます。高残留磁化、高保磁力、高磁気エネルギー積、小型性、高出力密度などの特長を活かして、自動車、電音響製品、家電製品、コンピュータおよびオフィス機器などの分野で広く使用され、世界市場において主導的地位を占めています。フェライト磁石は、原材料供給が安定しており、製造プロセスが成熟し、コストが比較的低く、耐食性に優れるなどの利点を有し、主に家電製品、スピーカー、玩具、自動車用マイクロモーター、汎用産業用モーターなど、コストに敏感で動作環境が比較的安定している分野に応用されています。
応用構成の観点から見ると、自動車産業は依然として現在の硬質磁性材料の最大の消費市場であり、主に新エネルギー車用駆動モーター、スターターモーター、発電機、電動パワーステアリングシステム、自動車用マイクロモーター、ポンプシステム、センサー、車載電音響機器などの分野に応用されています。電音響製品および家電製品分野での需要は比較的安定しており、硬質磁性材料はスピーカー、ヘッドホン、エアコン用コンプレッサー、冷蔵庫用コンプレッサー、洗濯機、および各種省エネモーターに広く使用されています。コンピュータおよびオフィス機器分野では、主にハードディスクドライブ、プリント機器、冷却ファン、精密アクチュエータ部品に応用されています。さらに、硬質磁性材料は産業用ロボット、スマート製造、新エネルギー機器、医療機器、航空宇宙、半導体装置などの先端分野での応用も持続的に拡大しています。LP Informationの調査・取りまとめによると、2025年の希土類磁石のシェアは約85.29%であり、依然として世界の硬質磁性材料市場において最も主要な製品タイプです。今後、新エネルギー車、省エネモーター、産業用ロボット、先端機器市場の持続的な発展に伴い、高性能硬質磁性材料はさらに高磁気エネルギー積、高保磁力、高温安定性、低重希土類使用量、高信頼性、およびグリーン製造の方向へとアップグレードしていくでしょう。
地域のランドスケープと市場機会
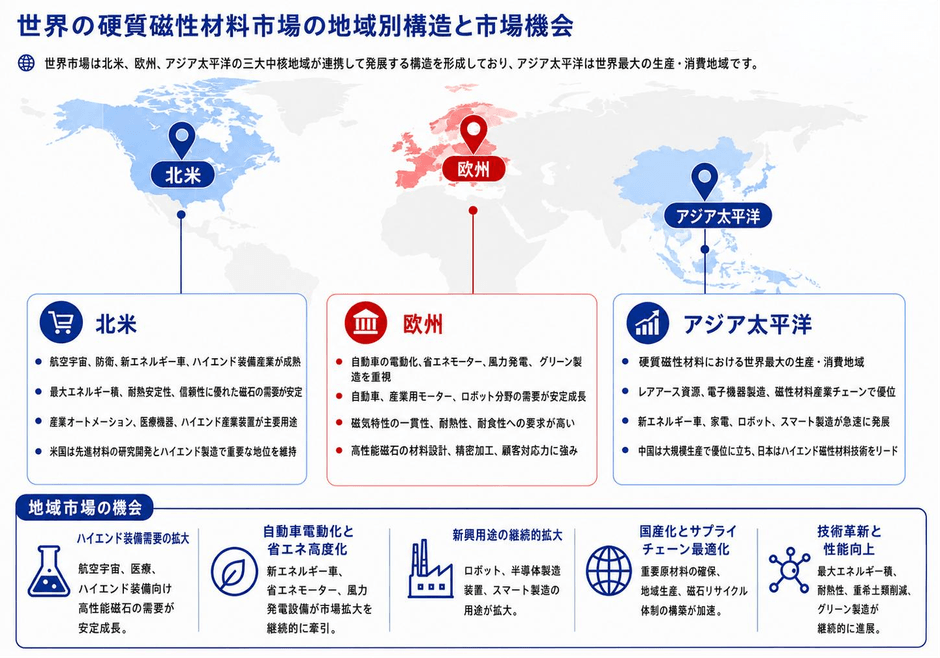
世界の硬質磁性材料市場は、北米、欧州、アジア太平洋の三大中核地域が協調的に発展する構図を示しています。需要側から見ると、北米は成熟した航空宇宙、国防産業、新エネルギー車、産業オートメーション、医療機器、および先端機器産業を基盤として、高磁気エネルギー積、高温安定性、高信頼性を備えた硬質磁性材料に対する需要を安定的に維持しており、世界的に重要な先端応用市場となっています。欧州市場は、自動車の電動化、省エネモーター、風力発電、産業オートメーション、グリーン製造により重点を置いており、自動車、産業用モーター、ロボット、新エネルギー機器業界では、硬質磁性材料の磁気性能の一致性、耐温性、耐食性、使用寿命に対する要求が厳しくなっています。アジア太平洋地域は、希土類資源の供給、電子機器製造の集積、新エネルギー車産業の拡大、家電生産、および産業用ロボット市場の急速な発展の恩恵を受けており、世界最大の硬質磁性材料の生産・消費地域となるとともに、引き続き強い市場成長の可能性を維持しています。
生産とサプライチェーンの観点から見ると、硬質磁性材料の産業チェーンは、希土類金属、フェライト原料、コバルトなどの上流資源、合金溶解、粉末製造、成形、焼結、熱処理、機械加工、着磁、表面保護などの製造工程、ならびにモーター、電音響部品、センサー、磁気アセンブリ、および最終機器統合などの下流工程を網羅しています。日本と欧州の企業は、高性能磁石の処方設計、結晶粒制御、精密加工、表面処理、および先端顧客への対応において強い競争優位性を有しています。米国企業は、先端材料技術と高度な製造能力を活用し、航空宇宙、国防、医療、および先端産業機器分野で重要な地位を維持しています。中国は、希土類資源、完全な磁性材料産業チェーン、および規模生産能力を活用して、近年、硬質磁性材料の生産能力拡大、製品性能の向上、および先端応用の開拓において顕著な進展を遂げています。今後数年間、世界の硬質磁性材料市場の機会は主に三つの方向に集中します。第一に、北米および欧州における新エネルギー車、航空宇宙、産業用ロボット、先端機器からの高性能・高信頼性磁石に対する継続的な需要、第二に、アジア太平洋地域における新エネルギー車、民生用電子機器、省エネ家電、新エネルギー機器、スマート製造の発展にもたらされる安定した市場増分、第三に、高磁気エネルギー積、耐高温性、低重希土類使用量、磁石リサイクル、グリーン製造技術の持続的な高度化が、硬質磁性材料を高性能・高信頼性・高付加価値の方向へと推進していくことです。
産業チェーン分析
硬質磁性材料の産業チェーンにおける上流は、主に希土類金属、鉄、コバルト、ニッケル、ホウ素、アルミニウム、バリウム塩、ストロンチウム塩、その他の合金元素を含み、同時にバインダー、表面処理材料、および生産製造設備も包含します。このうち、焼結ネオジム鉄ボロン(Nd-Fe-B)は主にプラセオジム・ネオジム(Pr-Nd)、鉄、ホウ素、ならびにジスプロシウム(Dy)、テルビウム(Tb)などの添加元素を使用し、サマリウムコバルト(Sm-Co)材料は主にサマリウム(Sm)やコバルト(Co)などを原料とし、永久磁石フェライトは酸化鉄と炭酸バリウムまたは炭酸ストロンチウムを主原料とします。生産設備としては、主に溶解・急冷凝固設備、水素解砕設備、ジェットミル、磁場成形設備、焼結炉、熱処理設備、精密加工設備、表面処理設備、および磁気特性検査システムが含まれます。上流の中核的な障壁は、主に原料の純度と供給安定性、合金組成の制御、主要設備の精度、および原材料コスト管理能力に現れています。
中流は、主にネオジム鉄ボロン(Nd-Fe-B)、サマリウムコバルト(Sm-Co)、永久磁石フェライト、アルニコ(Alnico)などの硬質磁性材料に関する、処方設計、合金溶解、粉末製造、磁場配向、成形、焼結または接着、熱処理、機械加工、表面保護、着磁、および性能検査などの工程を含みます。この段階では、材料処方設計、結晶粒・結晶粒界の制御、ロット間の一致性、寸法精度、耐食性、および温度安定性の管理が重視され、新エネルギー車、風力発電、産業用モーター、ロボット、民生用電子機器、航空宇宙などの多様な応用ニーズに応じて、磁気エネルギー積、保磁力、残留磁化、使用温度、使用寿命の要件を満たすカスタマイズされた磁石製品を提供することが求められます。
下流は、主に新エネルギー車用駆動モーター、風力発電機、高効率省エネモーター、産業用ロボット、サーボシステム、民生用電子機器、医療機器、航空宇宙機器、センサー、スピーカー、および磁気分離装置などの分野をカバーし、さらに自動車製造、クリーンエネルギー、スマート製造、電子情報、先端機器などの最終市場にサービスを提供しています。最終機器が高効率化、小型化、軽量化、高出力密度化へと向かうにつれて、高性能硬質磁性材料の動力システム、精密制御、エネルギー変換、安定した磁場出力などの応用シーンにおける浸透率は持続的に上昇しています。
産業チェーンにおける価値の集中は、主に高性能材料処方、結晶粒界拡散・ミクロ組織制御、重希土類削減、精密加工、表面保護、磁石リサイクル、および先端顧客向けのカスタム開発などの段階にあります。一般的な永久磁石フェライトや汎用型硬質磁性材料については、中核となる競争力は主に生産効率、コスト管理、製品一致性、および規模化された納入能力にあります。一方、高性能ネオジム鉄ボロン(Nd-Fe-B)、サマリウムコバルト(Sm-Co)、および特殊用途磁石については、重要な障壁は高磁気エネルギー積、高保磁力、高温安定性、低減磁率、および長期的な顧客認証能力へとシフトしています。今後の産業チェーンは、「材料性能の高端化+重希土類使用の減量化+製造プロセスのグリーン化+磁石応用のカスタマイズ化」という発展トレンドを示すでしょう。上流では希土類資源の確保と再生原料の利用がより重視され、中流では材料性能と精密製造レベルの向上が継続的に進められ、下流では新エネルギー車、風力発電、ロボット、先端機器産業の発展に伴い、高性能硬質磁性材料に対する需要が安定的に成長を続けるものと予想されます。
政策環境、障壁、および課題
近年、世界のエネルギー構造はクリーン化・電化・高効率化への転換を加速させており、各国は新エネルギー車、再生可能エネルギー、高効率省エネモーター、産業オートメーション、および重要材料産業の発展を持続的に推進しています。また、希土類資源の確保、重要材料の国産化(ローカライゼーション)、使用済み磁石のリサイクル、グリーン製造などの政策を通じて、硬質磁性材料業界に良好な政策環境と市場基盤を提供しています。外部磁場を取り除いた後も安定した磁性を保持できる重要な機能材料として、硬質磁性材料は新エネルギー車用駆動モーター、風力発電機、産業用モーター、ロボット、民生用電子機器、航空宇宙、医療機器、センサーなどの分野で幅広く応用されています。下流産業における高効率化、小型化、軽量化、高出力密度化への需要が持続的に高まっており、これが硬質磁性材料を高磁気エネルギー積、高保磁力、高温安定性、低重希土類使用量、高信頼性の方向へと後押ししています。
その一方で、業界は多面的な課題にも直面しています。第一に、ネオジム(Nd)、プラセオジム(Pr)、ジスプロシウム(Dy)、テルビウム(Tb)、サマリウム(Sm)、コバルト(Co)などの重要原料の価格および供給にある程度の変動が見られるため、企業は資源確保とコスト管理を強化する必要があります。第二に、高性能磁石は合金処方、結晶粒径、結晶粒界構造、焼結プロセス、表面保護技術に対して高度な要求が課されており、製品性能の向上と規模化された安定生産との間には高い技術的難易度が存在します。第三に、新エネルギー車、風力発電、航空宇宙、医療機器などの応用分野では、磁石の温度安定性、耐食性、機械的強度、長期信頼性に対する要求が絶えず高まっており、製品は通常、厳格な検証と顧客認証を経る必要があります。第四に、業界は重希土類の削減、生産エネルギー消費の抑制、環境保護対策、使用済み磁石のリサイクルなどの圧力に直面しています。第五に、世界規模での生産能力拡大および中・低グレード製品の同質化競争により、汎用型硬質磁性材料の収益性がさらに圧迫される可能性があります。
業界の参入障壁の観点から見ると、硬質磁性材料は単なる普通の金属や磁性製品ではなく、材料処方設計、ミクロ組織制御、精密製造、表面処理、応用開発能力を融合した先進的な機能材料です。業界の障壁は、主に高性能合金処方、結晶粒界拡散・重希土類削減技術、磁気性能の一致性管理、精密加工能力、規模生産効率、原料供給の確保、および長期的な顧客認証体制などに現れています。さらに、新エネルギー車用駆動モーター、風力発電、航空宇宙、先端産業機器などの分野では、通常サプライヤーの認証期間が長く、製品のロット間安定性、信頼性、技術サポート能力に対する要求が厳しいため、強固な市場参入障壁を形成しています。今後、新エネルギー車、クリーンエネルギー、ロボット、先端機器産業が持続的に発展するにつれて、高性能材料の研究開発能力、安定した資源供給体制、グリーン製造・磁石リサイクル能力、およびグローバルな顧客サービス能力を備えた企業は、競争優位性をさらに高めるでしょう。一方、技術蓄積が不十分で製品構成が低グレードに偏っている企業は、原料価格の変動、コスト競争、製品アップグレードの圧力に一層直面することになると予想されます。
開発動向と今後の展望
今後数年、硬質磁性材料業界は、高性能化、低重希土類化、グリーン化、および応用カスタマイズ化の方向に沿って持続的に発展し、汎用的な磁性材料から高付加価値・高信頼性の重要機能材料へと段階的にアップグレードしていくでしょう。新エネルギー車、風力発電、高効率省エネモーター、産業用ロボット、民生用電子機器、および先端機器市場の持続的な発展に伴い、下流企業は磁石の磁気エネルギー積、保磁力、温度安定性、耐食性、およびロット間一致性に対する要求を一層高めており、硬質磁性材料は高効率動力システム、クリーンエネルギー機器、精密制御機器において、より一層重要な役割を果たすことになるでしょう。
技術発展のトレンドから見ると、硬質磁性材料はさらに高磁気エネルギー積、高保磁力、高耐熱性、低不可逆減磁の方向へとアップグレードが進みます。合金組成の最適化、結晶粒・結晶粒界構造の制御、結晶粒界拡散プロセスの改良、ジスプロシウム(Dy)やテルビウム(Tb)などの重希土類使用量の削減、ならびに表面保護・精密加工レベルの向上を通じて、材料の総合性能と長期信頼性が継続的に強化されます。同時に、デジタル生産、オンライン検査、スマート品質管理、および製品ライフサイクル全体にわたるトレーサビリティ技術が、硬質磁性材料の製造プロセスに段階的に導入され、生産効率、製品一致性、品質管理能力の持続的な向上が図られるでしょう。さらに、新エネルギー車用駆動モーター、風力発電機、ロボット関節用モーター、航空宇宙機器などの異なる応用シーンに対応した、差別化・軽量化・カスタマイズ化された磁石の開発が、企業の市場競争力を高める重要な方向性となるでしょう。
市場見通しから見ると、硬質磁性材料市場は全体的に依然として持続的な成長段階にあり、今後の需要は主に新エネルギー車の浸透率向上、再生可能エネルギーの導入容量増加、高効率省エネモーターの普及、ロボット産業の拡大、ならびに民生用電子機器および先端機器のアップグレードに由来するものと見込まれます。世界のエネルギー構造がクリーン化・電化・高効率化へと進展するにつれて、高性能ネオジム鉄ボロン(Nd-Fe-B)、サマリウムコバルト(Sm-Co)、その他の特殊硬質磁性材料の応用範囲はさらに拡大するでしょう。同時に、アジア太平洋地域、特に中国は引き続き重要な生産・消費市場としての地位を維持し、北米および欧州市場は重要材料のサプライチェーン現地化、先端応用開発、低炭素製造、使用済み磁石のリサイクルにより一層注力するものと予想されます。業界の価値は、汎用磁石の供給から、高性能材料の研究開発、精密加工、カスタマイズ磁石アセンブリへと徐々に拡張していくでしょう。
総合的に見ると、今後の業界競争は、単なる「規模とコストの競争」から、「資源・技術・品質・グリーン製造能力の総合競争」へと徐々にシフトしていきます。高性能材料処方、結晶粒界制御・重希土類削減技術、安定した原料供給体制、規模化された一致性管理能力、および先端顧客からの認証基盤を備えた企業は、市場競争上の優位性を引き続き強固なものにしていくでしょう。新エネルギー車、風力発電、ロボット、先端機器産業の持続的な発展に伴い、硬質磁性材料業界は、材料性能の向上、資源利用効率の最適化、磁石の循環利用、先端応用の開拓を中心とした新たな産業アップグレードを形成し、製品付加価値と市場競争力をさらに高めることが期待されます。
【 硬質磁性材料 報告書の章の要約:全14章】
第1章では、硬質磁性材料レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、硬質磁性材料の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、硬質磁性材料の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、硬質磁性材料の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における硬質磁性材料業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における硬質磁性材料市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における硬質磁性材料の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における硬質磁性材料産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、硬質磁性材料の業界動向、ドライバー、課題、リスクを分析します
第10章では、硬質磁性材料に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、硬質磁性材料産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、硬質磁性材料の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、硬質磁性材料市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/792379/hard-magnetic-materials
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com