2026乗用車位置測位端末市場規模マップ:シェア・動向・フレームワーク
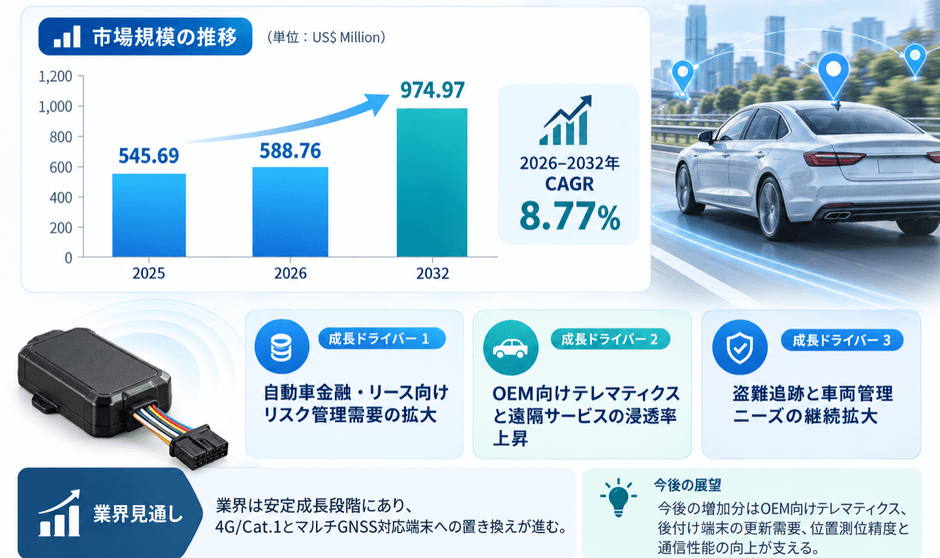
LPI世界乗用車位置測位端末調査レポートによると、世界乗用車位置測位端末市場規模は588.76百万ドルであり、将来的には974.97百万ドルに達すると予測され、CAGRは8.77%です。調査対象企業にはShenzhen Jimi IoT、Queclink Wireless Solutions、Shenzhen Boshijie Technologyなどが含まれます。
乗用車位置測位端末 製品紹介
乗用車位置測位端末は、乗用車に搭載され、GNSS衛星測位、セルラー通信、慣性センシング及び車載ネットワークインターフェースなどを利用して車両位置や走行状態を取得し、そのデータを遠隔プラットフォームへ送信する車載電子端末です。一般的な製品は、GNSS測位モジュール、セルラー通信モジュール、MCUまたはSoC、メモリ、アンテナ、電源管理モジュール、慣性センサー及びCAN/LINなどの車載通信インターフェースから構成され、一部ではBluetooth、Wi-Fi、eSIM、緊急通報及び遠隔車両制御機能も統合されています。GPS、BeiDou、Galileo、GLONASSなどの衛星測位システムを利用して、車両の位置、速度、進行方向及び時刻情報を取得し、4G、5Gなどのセルラーネットワークを通じてコネクテッドカープラットフォーム、自動車メーカーのクラウドシステムまたは第三者サービスプラットフォームへ送信します。トンネル、地下駐車場、高層建築物が密集する地域では、慣性航法、基地局測位及びマップマッチングなどを組み合わせることで測位の連続性を高めることができます。主な上流部品には、GNSSチップ及びモジュール、セルラー通信モジュール、MCU/SoC、メモリ、慣性センサー、アンテナ、コネクタ、PCB及び車載電子部品などがあります。主な用途は、OEMテレマティクス、盗難防止・車両追跡、緊急救援、遠隔診断、自動車金融のリスク管理、シェアリングモビリティ及び車両管理などです。本市場は、乗用車に搭載され、車両測位及びデータ通信機能を持つ独立型または統合型の位置測位端末を主な対象とし、スマートフォン、一般的な車載ナビゲーションディスプレイ、単体のGNSSチップ・モジュール及びトラックやバスなど商用車専用の位置測位端末は含みません。
世界の乗用車位置測位端末市場は安定成長段階へ移行し、既存端末の更新と用途深化が主要な成長源に
LP Informationの最新調査によると、世界の乗用車位置測位端末市場規模は2025年に約5億4,569万米ドル、2026年に約5億8,876万米ドルとなり、2032年には約9億7,497万米ドルまで拡大すると予測されています。2026~2032年の年平均成長率(CAGR)は約8.77%です。市場は、新規端末の設置や通信規格更新を主な成長要因としていた初期拡大段階から、既存端末の更新、自動車金融・レンタカー用途の深化、コネクテッドカーの普及、測位・通信性能の高度化によって支えられる安定成長段階へ移行しています。今後の市場拡大は、単純な端末設置台数の増加よりも、位置測位端末が車両資産管理、リスク管理、デジタル運行管理の中でどれだけ多くの機能と価値を担えるかに左右されると考えられます。
自動車金融やファイナンスリースは、引き続き最も安定した需要源の一つです。金融機関にとって車両は移動手段であると同時に継続的な管理が必要な資産であり、位置確認だけでなく、走行軌跡の継続性、ジオフェンス、異常移動検知、取り外し警報、弱電波環境での測位、長期オンライン性能などへの要求が高まっています。一方、レンタカー事業者では、車両配車、広域運行監視、異常利用検知、資産保護、大規模車両管理が重要であり、保有台数の増加に伴って単価だけでなく、プラットフォーム互換性、大量導入効率、安定性、長期保守能力がより重視されるようになっています。
技術更新も新たな置換需要を生み出しています。従来の端末はGPSと2G通信を中心としていましたが、現在は4G/Cat.1、マルチGNSS、低消費電力設計、慣性センシング、車両状態取得、データセキュリティへの移行が進んでいます。旧通信規格の縮小・終了は既存端末の更新を促しており、都市部の高層建築物周辺、地下駐車場、トンネルなど衛星信号が弱い環境での測位継続性に対する要求も、複数測位手段やセンサーフュージョンの採用を後押ししています。市場全体としては、単純な「端末普及」から端末高度化と用途価値の深化へと成長軸が変化しています。
市場では上位企業の梯隊が形成される一方、専門・地域型企業にも競争余地が残る
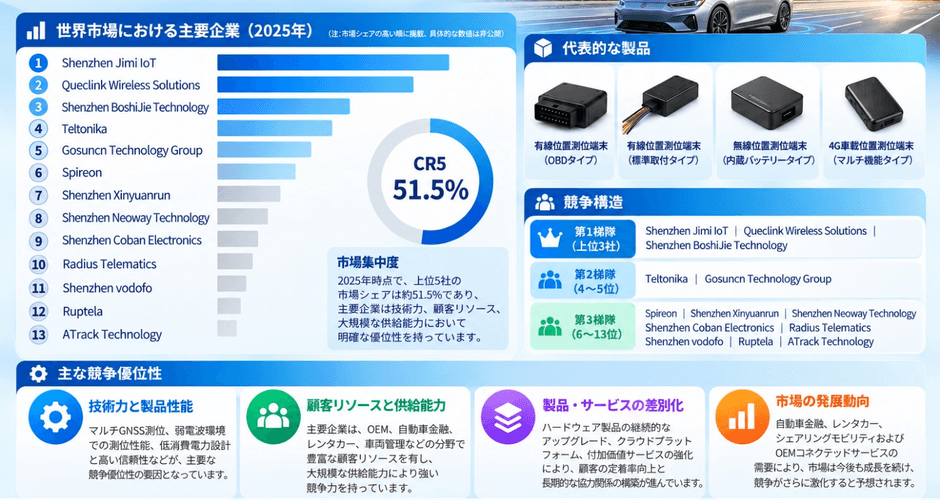
世界の乗用車位置測位端末市場では、すでに比較的明確な競争階層が形成されています。Shenzhen Jimi IoT、Queclink Wireless Solutions、Shenzhen BoshiJie Technologyが先行グループを形成し、Teltonika、Gosuncn Technology Groupが重要な第2グループとして続いています。さらに、Spireon、Shenzhen Xinyuanrun、Neoway Technology、Shenzhen Coban Electronics、Radius Telematics、VODOFO、Ruptela、ATrack Technologyなども主要な市場参加企業です。上位5社の合計市場集中度であるCR5は約51.5%で、上位企業はすでに規模、顧客基盤、供給能力で一定の優位性を確立していますが、市場が少数企業だけに高度集中しているわけではなく、地域、顧客タイプ、用途別に専門企業が参入できる余地が残されています。
この市場における本質的な参入障壁は、単純にGPS端末を製造できるかどうかではなく、測位、セルラー通信、車両状態取得、データ伝送、プラットフォーム管理を長期間安定して統合できるかどうかにあります。自動車金融会社、レンタカー事業者、大規模フリート、OEMでは、ハードウェア試験、通信網適合、API連携、バックエンド統合、試験導入などを経てから本格採用に進むケースが多く、一度大量の端末が顧客システムに組み込まれると、サプライヤー変更には再試験、プロトコル変更、バックエンド調整などが必要になります。そのため、既存大手企業には一定の切替コストと顧客定着性が生まれます。
ハードウェアそのものが成熟するにつれて、単純な価格競争の重要性は徐々に低下しています。今後は、弱電波環境での測位性能、低消費電力設計、通信安定性、遠隔端末管理、データセキュリティ、グローバル通信網対応、クラウドプラットフォームサービスなどが企業間の差別化要因になります。中国企業は開発スピード、製造効率、コスト、カスタマイズ対応で強みを持ち、海外企業は一部地域の販売チャネル、既存顧客、現地サービス体制で優位性を維持しています。このため、市場は急速に数社へ集約されるよりも、上位企業が先行しつつ、地域型・用途特化型企業が併存する構造が続く可能性が高いと考えられます。
有線型端末が引き続き主流で、レンタカーと自動車金融が中核需要を形成
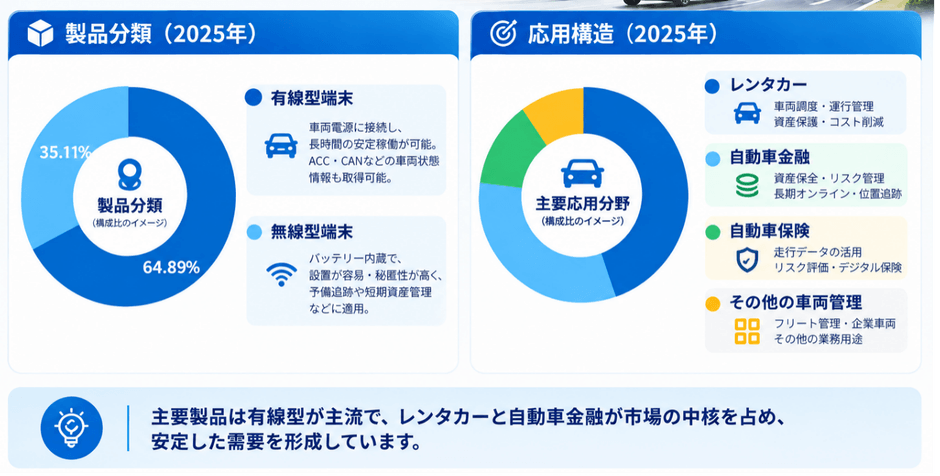
製品形態では、乗用車位置測位端末は主に有線型(Wired)と無線型(Wireless)に分けられます。有線型は車両電源に直接接続するため長時間の連続オンライン運転が可能であり、ACCやCANなどの車両状態信号も取得できることから、自動車金融、レンタカー、企業フリート、長期資産監視などに適しています。一方、無線型は内蔵バッテリーを使用し、車両配線への接続を必要としないため、設置自由度と秘匿性が高く、予備追跡、取り外し対策、短期的な資産監視などで独自の価値を持っています。
用途別では、レンタカー、自動車金融、自動車保険、その他の車両管理用途が主要市場です。レンタカー事業者にとっては、車両の所在、異常利用、配車、広域運用、資産損失防止などが日常業務に直結するため、位置測位端末は運営システムとの結び付きが強い製品です。自動車金融では、与信後の資産保全とリスク管理が中心となり、長期オンライン、走行履歴、ジオフェンス、異常警報への要求が明確です。自動車保険では、位置情報と車両利用データをリスク評価、デジタル保険、付加価値サービスに活用する動きが進んでいますが、その普及速度は各国・地域のデータ規制や保険制度に左右されます。
こうした製品構造と用途の違いから、有線型と無線型は単純な代替関係にはなりにくいと考えられます。有線型は継続的かつ高頻度なデータ取得、無線型は秘匿性、バックアップ、柔軟な設置という役割を担い、今後も用途に応じて併存する見通しです。高機能製品では、マルチGNSS、センサーフュージョン、遠隔設定、OTA、より多くの車両状態データ取得が進むとみられます。
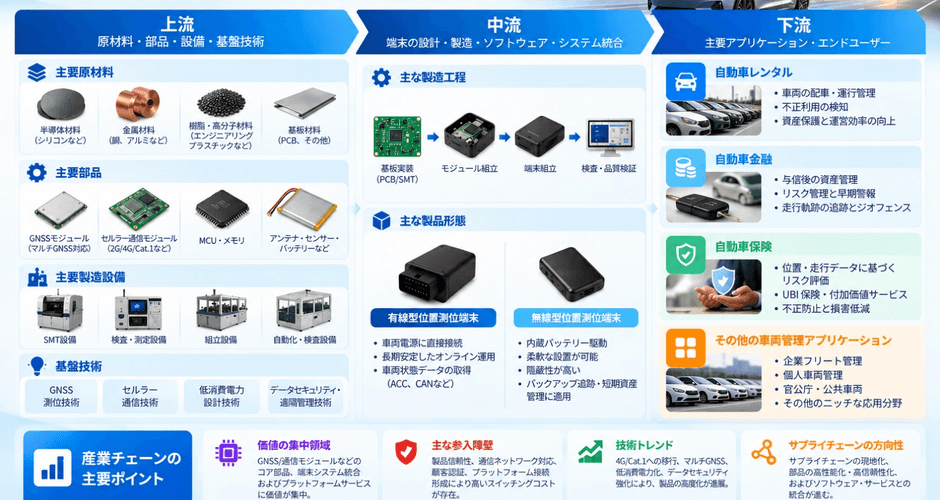
上流には、GNSSチップ・モジュール、セルラー通信モジュール、アンテナ、MCU、メモリー、慣性センサー、電源管理部品、バッテリーなどが含まれます。中流では、ハードウェア設計、PCB/SMT、組込みソフトウェア、測位アルゴリズム、通信プロトコル、組立、試験が行われ、下流は自動車金融、自動車保険、レンタカー、フリート管理、一部OEMコネクテッドカー用途で構成されます。チップ、通信モジュール、基本ハードウェアが標準化するにつれて、中流企業が持続的な差別化を実現できる領域は、システム統合、ソフトウェアアルゴリズム、端末ライフサイクル管理、クラウドプラットフォーム、業界別ソリューションへと移っています。
今後の業界競争では、「誰がより多くの端末を製造できるか」よりも、「誰がより多くの接続車両を安定的に管理できるか」が重要になります。旧通信規格から4G/Cat.1への移行、マルチGNSSの普及、低消費電力化、遠隔端末管理、データセキュリティ、プラットフォーム型サービスが市場進化を引き続き促す見通しです。端末コストは今後も重要ですが、ハードウェア信頼性、通信サービス、データ管理、顧客業務プロセスを一体化できる企業ほど、長期的な顧客関係と安定した事業価値を形成しやすくなると考えられます。
乗用車位置測位端末市場のダイナミクス
市場成長要因
乗用車位置測位端末市場の成長は、コネクテッドカーの普及、スマートカーの拡大、車両セキュリティ需要の増加及び新エネルギー車のデジタル化によって支えられています。新型車では通信接続、車両測位、遠隔診断、スマートフォン連携及び緊急通報などが標準機能または主要装備として採用されるケースが増えており、位置測位端末は従来の後付け型盗難防止装置からOEM統合型テレマティクスノードへ移行しています。新エネルギー車では電子・電気アーキテクチャの統合度が高く、車両位置、バッテリー状態、充電状態及び遠隔操作情報を継続的にクラウドと通信する必要があるため、測位・通信端末の搭載需要が拡大しています。さらに、自動車金融、保険、リース及びシェアリングモビリティでは、車両追跡、ジオフェンス、走行履歴及び異常状態検知に対する需要が高まっています。多衛星システムGNSS、デュアルバンド測位、慣性航法融合及び4G/5G通信技術の進歩も、測位精度、通信安定性及びリアルタイム性の向上を支えています。
市場制約要因
乗用車位置測位端末市場では、車載電子アーキテクチャの高度な統合、ハードウェア価格の低下、データセキュリティ及びプライバシー規制の強化、通信技術の急速な世代交代が主な制約要因となっています。T-Box、スマートコックピット用ドメインコントローラー及び中央演算プラットフォームが測位、通信及び遠隔制御機能を統合するにつれて、一部のOEM市場では従来型の独立位置測位端末の製品領域が縮小しており、サプライヤーには統合化、小型化及びソフトウェア機能の強化が求められています。競争の激化により、GNSSモジュール、通信モジュール及び完成端末の平均販売価格にも下落圧力が生じています。また、端末は高温、低温、振動、電磁干渉及び車載電源変動などの環境下で長期間安定して動作する必要があり、車載グレードの信頼性、低消費電力及び長期通信安定性が重要となります。さらに、車両位置情報は機密性が高いため、データ取得、保存、越境移転、サイバーセキュリティ及びユーザー同意に関する規制強化が製品開発とプラットフォーム運営のコンプライアンス負担を増加させています。
市場機会
今後の乗用車位置測位端末市場では、高精度測位、5Gコネクテッドカー、新エネルギー車、インテリジェントドライビング向け測位冗長化及びハードウェア・ソフトウェア統合サービスが主要な成長機会となります。GNSS、IMU、車輪速度情報、セルラー測位及びマップマッチングを融合することで、都市部の高層建築物密集地域、地下駐車場、トンネルなど衛星信号が制限される環境でも測位の連続性と信頼性を向上できます。デュアルバンド・マルチコンステレーションGNSS、RTKまたはPPPなどの高精度測位技術に対応する端末は、先進運転支援及び自動運転支援用の位置情報分野にも展開できます。車載電子アーキテクチャがドメイン集中型及び中央演算型へ進化するにつれて、測位機能はT-Box、スマートコックピット、車体制御及びインテリジェントドライビングシステムとの統合が進むと考えられます。GNSS、通信、アンテナ設計、セキュリティチップ及び車載ソフトウェアの総合技術を持つ企業には新たな市場機会が生まれます。自動車金融、リース、中古車管理及び保険テクノロジーの発展も後付け位置測位端末の需要を支え、クラウドプラットフォーム、位置情報分析及び遠隔運用サービスは継続的なソフトウェア・サービス収益の拡大につながると考えられます。
【 乗用車位置測位端末 報告書の章の要約:全14章】
第1章では、乗用車位置測位端末レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、乗用車位置測位端末の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、乗用車位置測位端末の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、乗用車位置測位端末の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における乗用車位置測位端末業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における乗用車位置測位端末市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における乗用車位置測位端末の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における乗用車位置測位端末産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、乗用車位置測位端末の業界動向、ドライバー、課題、リスクを分析します
第10章では、乗用車位置測位端末に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、乗用車位置測位端末産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、乗用車位置測位端末の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、乗用車位置測位端末市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/594225/passenger-vehicle-positioning-terminal
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com