半導体前駆体供給システム市場規模マップ+シェア+フレームワーク
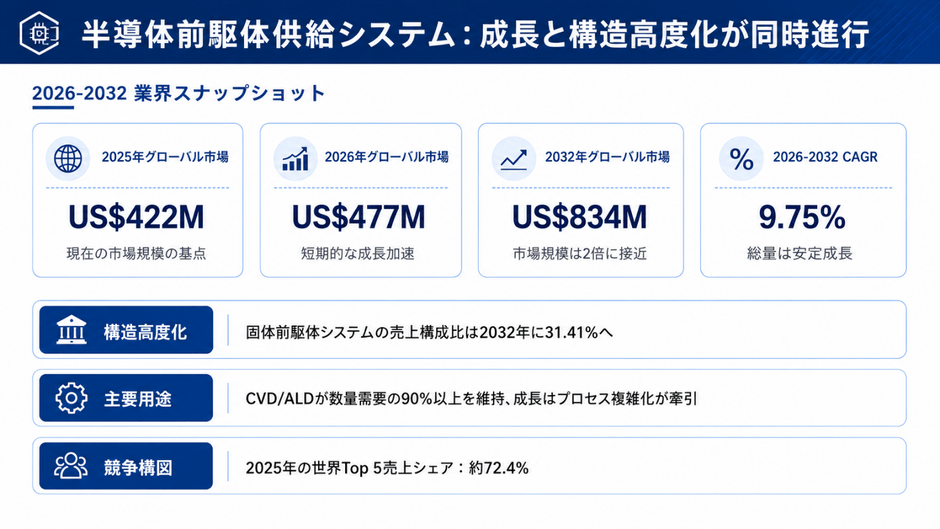
LPI世界半導体前駆体供給システム分析レポートによると、世界半導体前駆体供給システム市場規模は477.0百万ドルであり、将来的には833.58百万ドルに達し、CAGRは9.75%です。Liquid Delivery System (LDS)、Solid Precursor Delivery Systemsなどのセグメントが成長のゴールデンラッシュとなっています。
半導体前駆体供給システム、価値高度化へ
概要
半導体前駆体供給システムは、高純度前駆体材料とCVD、ALDなどのプロセス装置の間に位置する、「市場規模は小さいが要求水準は高い」重要な補助システムである。成膜の主装置そのものではないが、ソース容器管理、流量・圧力制御、温度管理、自動補液・ソース切替、パージ・リークチェック、安全インターロック、プロセス装置との通信などを直接担う。低蒸気圧、熱感受性、腐食性、あるいは固体前駆体では、供給システムの安定性がプロセス連続性、材料利用効率、Fabの稼働率に直結する。
市場の本質的な変化は、単なる「数量増」ではない。本レポートの集計範囲では、世界市場は2021年の約3.11億米ドルから2025年の約4.22億米ドルへ拡大し、2026年には約4.77億米ドル、2032年には約8.34億米ドルに達する見通しで、2026-2032年のCAGRは約9.75%となる。より重要なのは製品構成の変化であり、固体前駆体供給システムの売上高シェアは2025年の13.43%から2032年には31.41%へ上昇し、同期間のCAGRは22.54%と、従来型の液体前駆体供給システムを大きく上回る。
これは、業界の価値の重心が「前駆体をプロセス装置へ送る」ことから、「より複雑な材料を安定して取り扱い、連続・高純度・高安全性の供給を維持する」ことへ移行していることを意味する。同時に、需要はウェハ製造クラスターと強く結び付いており、販売台数ベースで中国大陸、台湾、韓国の3地域は2025年に世界需要の約79%を占めた。競争面では、2025年の世界Top 5企業の売上高合計シェアは約72.4%である。今後の競争力を左右するのは単純な価格ではなく、材料理解、顧客認証、システム統合、連続供給能力、さらにローカル/グローバルのエンジニアリングサービスを組み合わせた総合力である。
1.1 市場規模:2026-2032年CAGR約9.75%、成長は非線形
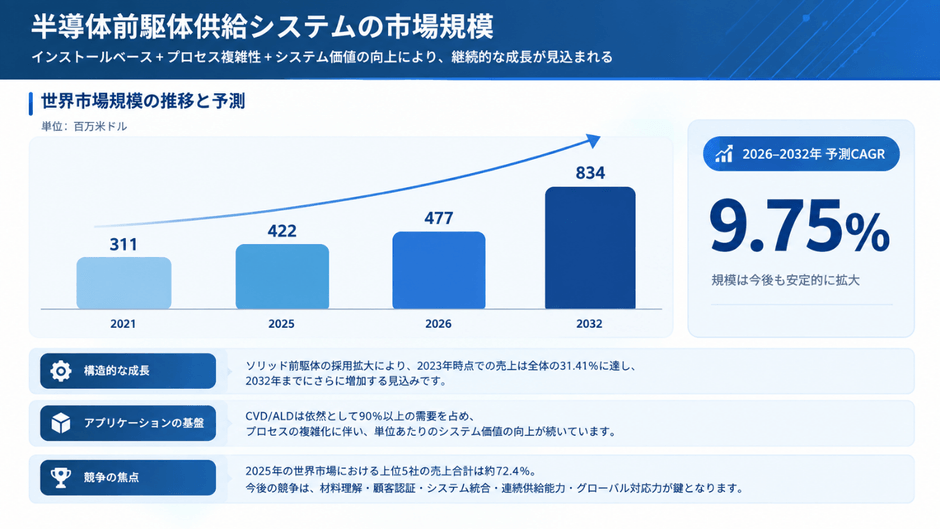
世界の半導体前駆体供給システム市場の成長は、Fabの新規生産能力追加だけで説明できない。「装置導入基盤の拡大」と「1ライン当たりのシステム構成価値の上昇」が重なることで形成される。市場規模は2026年の約4.77億米ドルから2032年には約8.34億米ドルへ拡大し、CAGRは約9.75%と予測される。成熟した補助設備としては比較的高い成長率であり、その背景には先端プロセスが前駆体供給に求める仕様の高度化がある。先端ロジック、DRAM、HBM、3D NANDの構造が複雑化するにつれ、ALD/CVD成膜ステップが増え、前駆体の種類、供給チャネル、プロセス制御ノードも増加する。これに伴い、半導体前駆体供給システムは、単一ソースの独立した供給ユニットから、デュアル/マルチソース管理、Buffer Tank、自動切替、連続補液、温度・圧力制御、安全インターロック、遠隔監視を統合した供給プラットフォームへ進化している。したがって、今後の市場増分は装置台数の増加だけでなく、システム複雑度の上昇と1システム当たりの価値上昇としても現れる。
ただし、この構造的な成長によって、半導体設備特有の設備投資サイクルが消えるわけではない。半導体前駆体供給システムはFabインフラとプロセス装置の間に位置するため、需要は新設・増設計画、メモリ市況、ALD/CVDなどの成膜装置投資、さらに据付・立上げ・検収のタイミングに大きく左右される。特にカスタマイズ比率の高い案件では、受注、出荷、現地据付、売上計上の間に時間差が生じやすく、年度ごとの市場実績は大きく変動し得る。企業経営の観点では、単年度の売上成長率よりも、受注残の質、先端プロセス案件比率、高付加価値システムの浸透率、顧客認証の進捗、納入・検収サイクルを追う方が重要であり、これらの指標の方が構造高度化による長期的な価値増分を獲得できているかをより適切に示す。
1.2 製品構成:LDSが基盤、固体前駆体が価値増分を牽引
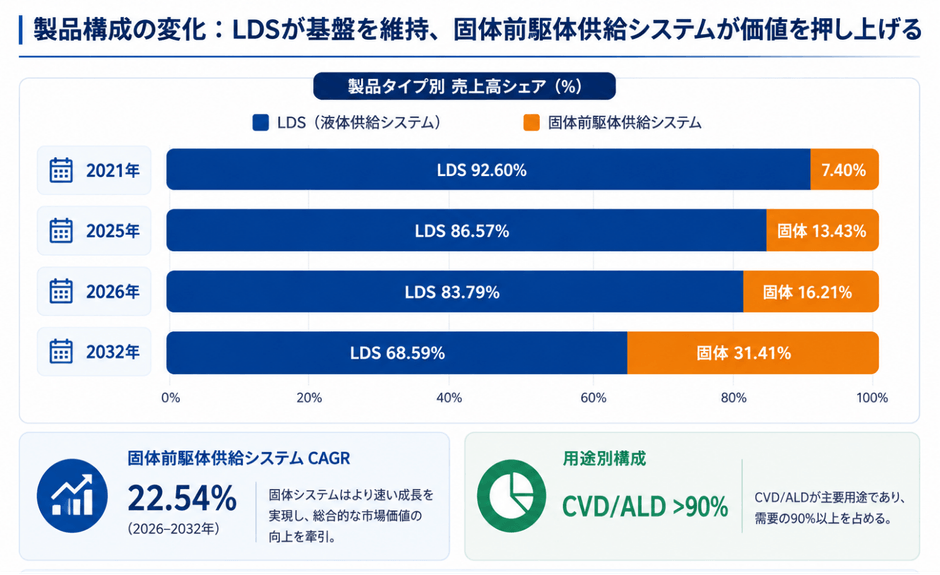
2025年、液体前駆体供給システム(LDS)は世界市場売上高の約86.57%を占め、引き続き最大の需要基盤である。一方、固体前駆体供給システムは約13.43%で、2026年には16.21%、2032年には31.41%へ上昇する見通しである。より注目すべきは成長率の差で、2026-2032年の固体システム売上高CAGRは約22.54%と、LDSの約6.15%を大幅に上回る。これはLDSが急速に置き換えられることを意味しない。LDSが安定的に拡大する一方で、新たな市場価値が固体、低蒸気圧、その他の高難度前駆体供給システムへ加速的に移行していることを示す。
「販売台数シェアはまだ限定的だが、売上高シェアは急速に上昇する」という構造は、前駆体物性の違いが1システム当たりのエンジニアリング複雑度と価値を押し上げていることを反映している。従来のLDSは主として液体材料を安全・安定・連続的に供給することが中心であるのに対し、一部の固体・低蒸気圧前駆体では、ソース容器温度、昇華/気化状態、蒸気圧、配管ヒーティング、圧力変動、凝縮リスクを供給経路全体で同時に制御し、より複雑なパージ、自動切替、安全インターロック、閉ループ制御によって長期安定供給を維持する必要がある。Mo、W、Hf、Zrなどの先端金属・High-k材料の採用が進むほど、前駆体供給装置と材料特性、成膜Recipe、Process Toolの結合度はさらに高まる。したがって、高付加価値市場の競争境界は「供給装置を製造できるか」から「特定の前駆体を対象に、顧客認証を経た完全な供給ソリューションを構築できるか」へ移行している。装置メーカーにとっては、材料適合性データベース、熱管理・凝縮防止、連続供給の安定性、先端プロセス顧客でのQualification実績が、製品ポートフォリオのASP上限とハイエンド市場への参入能力を左右する。
1.3 用途構成:CVD/ALDが主導、成長は材料・工程の複雑化から
販売台数ベースでは、CVD/ALDは2025年時点ですでに世界需要の90%以上を占め、2032年もほぼ同水準を維持する見通しである。エピタキシャル成長はSi、SiGe、SiC、GaN、GaAs、InPなどをカバーする重要な補完市場だが、規模は相対的に小さい。つまり、半導体前駆体供給システムの中核需要は薄膜成膜プロセスに強く結び付いたままであり、用途構成の大幅な組み替えに依存する市場ではない。
先端ロジックは平面構造からより複雑な三次元デバイス構造へ進化し、DRAM/HBMと3D NANDでも材料層数と成膜複雑度が増加している。この状況では、ウェハ面積の成長が比較的緩やかでも、1枚のウェハに対応する成膜ステップ、前駆体種類、供給チャネル数が増加し得るため、各生産ラインに必要な供給システムの配置密度と仕様水準が引き上げられる。
装置調達の視点では、用途構成が安定していても製品仕様が安定するとは限らない
GAA、先端DRAM/HBM、3D NANDの構造複雑度が高まるにつれ、顧客の関心は「材料を供給できるか」から「より狭いプロセスウィンドウの中で、連続的かつトレーサブルに供給できるか」へ移っている。これにより、温度、圧力、流量、気化/昇華状態、自動切替、異常時インターロックを協調制御する能力への要求が同時に高まる。
1.4 地域構造:東アジアが需要の中核、北米が重要な増分地域に
判断:需要は主要なウェハ製造地域に高度に集中しており、サプライヤーの地域カバレッジ能力が受注獲得とサービス効率に直結する。
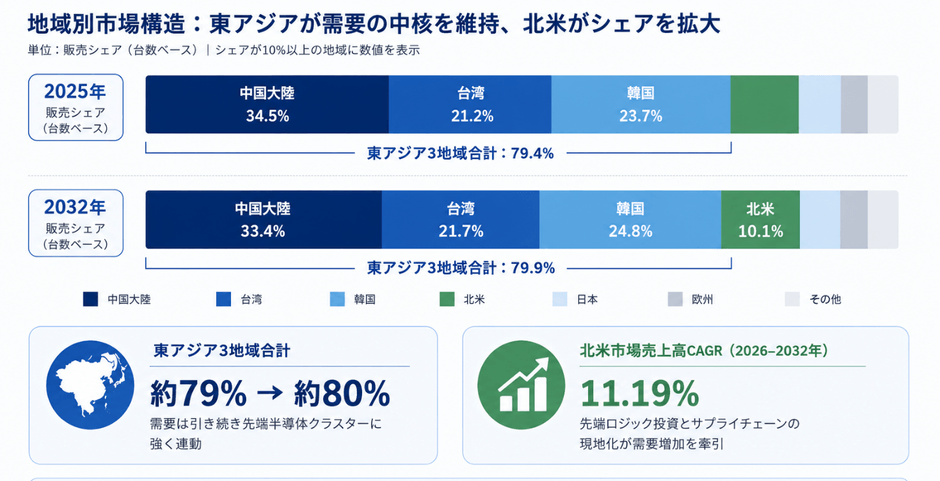
世界の半導体前駆体供給システム需要には、明確なウェハ製造クラスター効果がある。販売台数ベースでは、中国大陸、台湾、韓国の3地域が2025年に世界市場の約79%を占め、2032年にも80%近くを維持する見通しで、予測期間中に需要の中心が根本的に移動する可能性は低い。この集中は単なる地域別生産能力の結果ではない。先端ロジック、DRAM、HBM、3D NANDなど成膜強度の高い生産能力が東アジアに長期集積しており、ALD/CVD装置導入、前駆体消費、関連供給システムの間に強い産業連携と顧客粘着性が形成されている。中国大陸は引き続き最大級の単一地域市場であり、売上高は2025年の約1.24億米ドルから2032年には約2.36億米ドルへ拡大し、2026-2032年CAGRは約10.37%と予測される。したがって、中国市場の成長ロジックは単なるウェハ能力増設から、プロセスノード高度化、前駆体種類の増加、高仕様供給システムの浸透、装置サプライチェーンの現地化深化へ広がっている。
北米は異なる成長特性を示す。現時点の市場基盤は東アジア3地域より小さいが、新規設備投資は先端プロセスに集中する度合いが高い。2026-2032年の北米市場売上高CAGRは約11.19%と世界平均を上回る見通しで、先端ロジック、メモリ関連の国内製造プロジェクト、および半導体サプライチェーンの地域化に伴う材料・装置・エンジニアリングサービス能力の米国内再配置が成長を支える。半導体前駆体供給システムにとって、こうした投資は標準LDSの単純な増加ではなく、高仕様ケミカル供給、複雑な前駆体熱管理、自動連続供給、より厳格な安全・装置通信要件の需要増につながりやすい。したがって、北米市場の戦略価値は成長率だけでなく、ハイエンドシステム、顧客認証、ローカルサービスの参入障壁が高い点にもあり、いったん認証を取得すれば供給関係は比較的長期化しやすい。
このため、地域競争の本質は単なる「市場カバレッジ」から「Fab近接型のフルライフサイクル供給能力」へ移行している。半導体前駆体供給システムは高純度前駆体と成膜プロセス装置を直接つなぐため、供給中断、汚染、温度・圧力異常、材料凝縮が発生すれば、補助システム単体だけでなく、Process Toolの稼働率やウェハ製造の安定性にまで影響が及ぶ。そのためFabは、装置仕様や初期購入価格だけでなく、ローカルエンジニアの配置、重要スペアパーツ在庫、遠隔診断、Qualificationと材料適合支援、障害復旧速度、後続増産時の再現・横展開能力まで評価する。グローバルサプライヤーにとって真の地域障壁は「現地で装置を販売できるか」ではなく、顧客Fabの建設、立上げ、量産移行のテンポに合わせて、製造、納入、認証、サービスを同期できるかである。この能力が顧客粘着性、後続増設時のシェア、高付加価値案件の獲得力をますます左右する。
1.5 競争構造:Top 5約72.4%、競争軸は材料・システム・認証へ
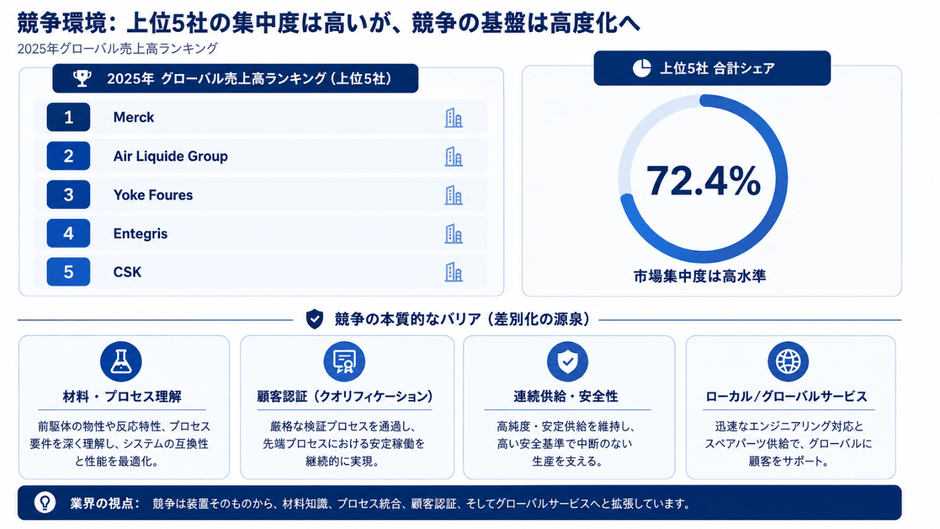
判断:市場集中度は比較的高いが、各社の強みの源泉は異なる。今後のハイエンド競争では、材料との協調、顧客認証、ライフサイクルサービスがより重要になる。
2025年の世界売上高Top 5は、Merck、Air Liquide Group、Yoke Foures、Entegris、CSKで、5社合計で世界市場の約72.4%を占める。MerckとAir Liquide Groupは、前駆体材料、容器、供給システム、現地サービスを一体化できる点に強みがある。Entegrisは固体前駆体供給と材料純度管理で差別化している。CSKは韓国の主要メモリ顧客を通じてローカル認証とサービス能力を蓄積している。Yoke Fouresは中国LDS市場で高い現地化・納入能力を形成している。
この競争構造は、成熟LDS市場ではコスト、納期、エンジニアリング対応、ローカルサプライチェーンを切り口に参入できる一方、ハイエンド市場の参入障壁は大幅に高いことを示す。先端プロセス顧客のQualification、材料適合性データベース、長期信頼性、重要部品の選定、グローバルなスペアパーツ・アフターサービス網はいずれも時間を要する参入障壁となる。後発企業にとって、単一の価格優位だけで完全なプロセス認証能力を代替することは難しい。
1.6 総括:成長は構造高度化、競争力は高付加価値と量産力
判断:今後の半導体前駆体供給システム市場の中核機会は、すべてのLDSが一斉に数量成長することではなく、固体/低蒸気圧材料、高仕様自動化システム、地域化するFab投資が共同で押し上げる構造高度化にある。
中国メーカー:国産化は「LDSを作れる」段階から「高付加価値システムを提供できるか」の次段階へ
中国のローカルメーカーは多層的な競争主体を形成している。Yoke Fouresは中国LDS市場で一定の規模基盤を持ち、PNCは高純度プロセスメディアシステムの能力をLDSおよび大容量液体供給へ拡張している。Gentech、Yuezhi Semiconductorなども前駆体供給および関連高純度流体システムへの展開を続けている。中国企業に共通する優位性は、顧客との距離、カスタム開発、コスト管理、納期、現地エンジニアリングサービスにある。
制約も明確である。第一に、ハイエンドの固体・低蒸気圧前駆体システムは依然として弱点である。第二に、先端プロセス顧客の認証期間は長く、量産出荷には継続的なプロセスデータ蓄積が必要となる。第三に、MFC/流量計、真空バルブ、高純度バルブ、一部制御コンポーネントは依然として海外の成熟サプライチェーンへの依存度が高い。第四に、グローバルなアフターサービスとスペアパーツ網は国際大手との差が残る。したがって、国産化の次段階は「国内販売台数シェア」だけではなく、高ASP製品比率、先端顧客認証の深さ、重要部品のコントロール可能性で評価すべきである。
調達側が重視すべき6つの長期能力
● 材料適合性:対象前駆体の蒸気圧、熱安定性、腐食性、清浄度要件をカバーし、十分な試験データを保有しているか
● 連続供給能力:デュアル/マルチソース、自動切替、Buffer Tank、自動補液、異常時の安定運転能力を備えているか
● 温度・圧力・流量制御:主要パラメータを閉ループ制御でき、凝縮、再昇華、変動、汚染リスクを抑制できるか
● 安全・コンプライアンス:リーク検知、パージ、インターロック、アラーム記録、防爆、SEMI関連安全要件が十分か
● Qualification・サービス:類似プロセスや大手顧客での認証実績を持ち、FAT/SAT、据付、保守、アップグレード、スペアパーツ保証を提供できるか
● 重要部品の供給レジリエンス:MFC、バルブ、センサー、PLC、高純度容器などの主要部品について安定調達先と代替案を持つか
販売モデルは直販とプロジェクト納入が中心で、代理店・販売店経由の比率は低い。これは、装置が顧客のFabユーティリティ、プロセス装置、前駆体容器、現場安全基準と深く整合する必要があり、販売前の仕様設計、エンジニアリング、据付・立上げ、保守そのものが製品価値の重要な一部だからである。
成長機会とリスクの境界
成長面では、先端ロジック、DRAM/HBM、3D NANDの増産によりALD/CVDのプロセスノードと供給チャネルが増える。固体、低蒸気圧、新型金属前駆体の導入は、加熱、昇華、配管ヒーティング、凝縮防止を備えた高仕様システム需要をさらに押し上げる。自動化、連続供給、遠隔監視の高度化は、新設ラインだけでなく既存設備の改造需要も生み出す。
制約面では、Fab設備投資とメモリサイクルによって案件の発注、据付、検収が遅延する可能性がある。新規サプライヤーのQualification期間は長く、製品開発の完了が直ちに量産販売につながるわけではない。MFC、バルブ、センサー、高純度部品の供給は依然として集中度が高く、高度なカスタマイズは設計、ソフトウェア、現地納入のリスクも拡大させる。
【 半導体前駆体供給システム 報告書の章の要約:全14章】
第1章では、半導体前駆体供給システムレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、半導体前駆体供給システムの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、半導体前駆体供給システムの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、半導体前駆体供給システムの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における半導体前駆体供給システム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における半導体前駆体供給システム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における半導体前駆体供給システムの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における半導体前駆体供給システム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、半導体前駆体供給システムの業界動向、ドライバー、課題、リスクを分析します
第10章では、半導体前駆体供給システムに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、半導体前駆体供給システム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、半導体前駆体供給システムの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、半導体前駆体供給システム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/798890/semiconductor-precursor-delivery-system
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com