2026半導体産業用圧力計市場規模マップ:シェア・動向・フレームワーク
LPI世界半導体産業用圧力計分析レポートによると、世界半導体産業用圧力計市場規模は304.27百万ドルであり、将来的には435.54百万ドルに達し、CAGRは6.16%です。上位3社はSetra Systemsです。
LP Informationは『世界半導体産業用圧力計市場の成長予測2026~2032』を発行し、製品定義、センシング技術、市場規模、競争環境、用途、地域構造およびサプライチェーンの変化について調査しています。本稿では特に、半導体工場のファシリティ、高純度ガス・薬液供給、露光、エッチング、成膜、エピタキシー、アニール、計測・検査装置における圧力計測需要と、AI/HBM投資、先端プロセス、装置のデジタル化およびサプライチェーンの現地化による市場機会に注目しています。
半導体産業用圧力計とは、半導体および関連する高純度製造環境において、ガス、液体、真空プロセスの圧力を測定・監視・表示し、必要に応じて制御信号を出力する精密圧力計測製品です。主な製品には、ピエゾ抵抗式圧力センサー、静電容量式圧力センサー/キャパシタンスマノメーター、機械式圧力計、機械式圧力スイッチ、その他専用圧力計測機器があります。
一般産業用製品と比較して、半導体用途では超高純度、低パーティクル、低アウトガス、高気密性、耐腐食性、ゼロ点の長期安定性、温度安定性、再現性および装置間の一致性が重要です。接液部には316Lステンレス、Inconel、Hastelloy、PFAなどが広く使用されています。真空プロセスでは、ガス組成の影響を受けにくい静電容量式マノメーターがエッチングやCVD、ALDなどの圧力制御に重要な役割を果たしています。
LP Informationの初期調査によると、世界の半導体産業用圧力計市場規模は2025年に約US$285.34 Millionであり、2032年には約US$435.54 Millionに達する見通しです。2026~2032年のCAGRは約6.16%と予測されます。対象市場は、半導体および関連高純度製造分野向けのピエゾ抵抗式圧力センサー、静電容量式センサー/マノメーター、機械式圧力計、機械式圧力スイッチおよびその他の専用圧力計測製品を中心としています。
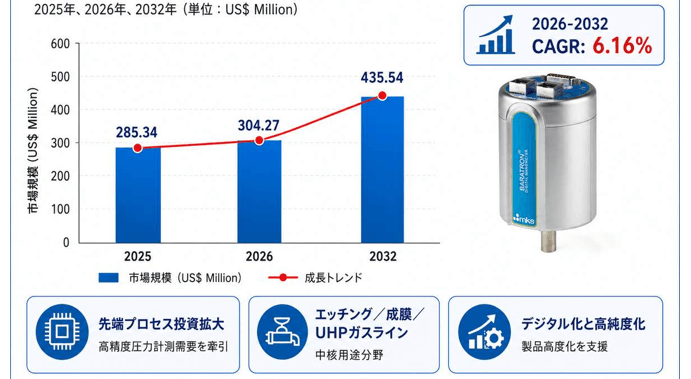
需要は、従来の圧力表示や安全監視から、高精度プロセス制御、デジタル状態監視、装置の閉ループ制御へと移行しています。特に先端エッチング、ALD/CVD、特殊ガス供給、薬液供給および精密真空制御で高付加価値製品の需要が高まっています。SEMIによると、2025年の世界半導体製造装置販売額はUS$135.1 Billion、前年比15%増となりました。さらにSEMIは2026年7月、2026年の世界半導体製造装置販売額をUS$165.9 Billionと予測しています。
供給面では、低ドリフト化、耐腐食性、デッドボリューム低減、高純度化およびデジタル通信への投資が進んでいます。MKSのDA06AはEtherCATに対応し、エッチングや成膜向けに設計されています。Honeywellは2025年に半導体クリーン環境向け13MM Pressure Sensorを発表し、Druckは2026年にUNIK5000-UHPを投入しました。半導体専用仕様への製品高度化が競争の主要テーマになっています。
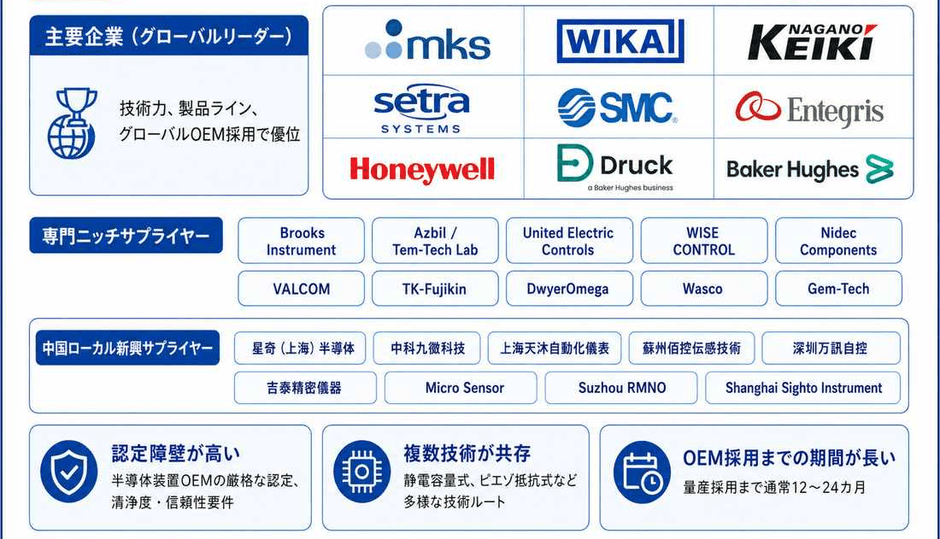
世界市場は、複数のセンシング技術が共存し、半導体装置メーカーによる認定障壁が比較的高い市場です。半導体分野での実績、製品ポートフォリオ、グローバルOEMとの関係および技術力を基準とすると、代表的な主要企業には**MKS、WIKA、Nagano Keiki、Setra Systems、SMC、Entegris、Honeywell、Druck(Baker Hughes)**などがあります。
MKSはBaratronブランドの静電容量式マノメーターに強みを持ち、エッチング、CVD、ALDなどに対応しています。WIKAとNagano Keikiは半導体向けUHP機械式圧力計および高純度圧力計測に強みを持ち、Entegrisは半導体高純度薬液・流体管理との組み合わせで競争力を有しています。Setraも長年にわたり半導体ガス供給やLoad Lockなどに圧力トランスデューサを提供しています。
その他の代表企業として、Brooks Instrument、Tem-Tech Lab/Azbil、Precision Sensors/United Electric Controls、WISE CONTROL、Nidec Components、VALCOM、TK-Fujikin、DwyerOmega、Wasco、Gem-Techなどがあります。また、中国では星奇(上海)半導体、中科九微科技、上海天沐自動化儀表、蘇州佰控伝感技術、深圳万訊自控、吉泰精密儀器、Micro Sensor、Suzhou RMNO、Shanghai Sighto Instrumentなどのローカル企業が市場参入を強化しています。今後は価格だけでなく、高純度材料、リーク性能、長期ドリフト、デジタル通信、クリーン包装、信頼性評価および装置メーカーでの認定実績が競争力を左右すると考えられます。
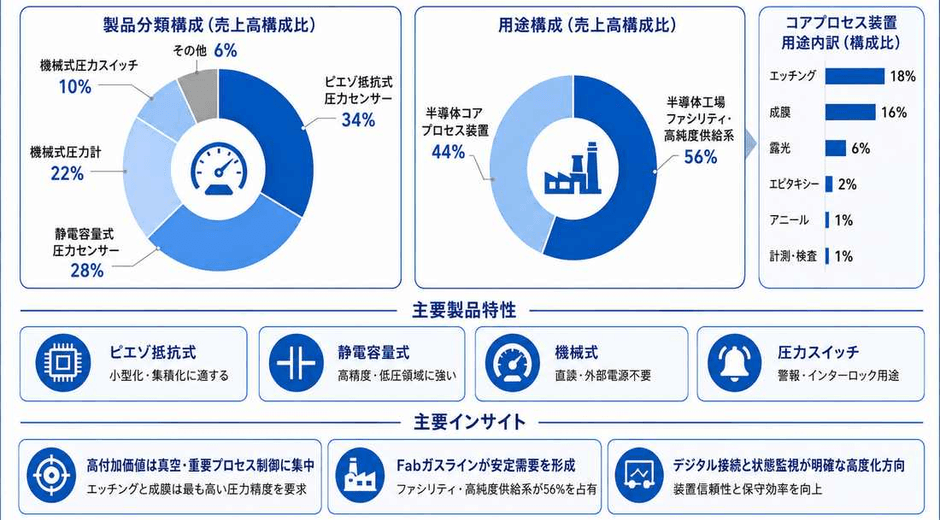
技術方式別では、Piezoresistive Pressure Sensors、Capacitive Pressure Sensors、Mechanical Pressure Gauges、Mechanical Pressure Switches、Othersに分類できます。ピエゾ抵抗式はSi-MEMSや薄膜ひずみ構造を利用し、小型化や量産性、電子回路との統合に適しています。DruckのUNIK5000-UHPもピエゾ抵抗技術を採用しています。
静電容量式センサー/マノメーターは、高精度かつ低圧領域での測定性能に優れ、真空チャンバー、エッチング、CVD、ALDなどで重要です。機械式圧力計は、ガスキャビネット、高純度ガス供給、薬液供給などで安定した需要があり、機械式圧力スイッチは警報、インターロック、安全制御に使用されます。
用途別では、半導体工場ファシリティ・高純度供給系と半導体コアプロセス装置の二つに大別できます。具体的にはSemiconductor Photovoltaics、Semiconductor Fab Facilities、Lithography Equipment、Metrology and Inspection Equipment、Etching Equipment、Deposition Equipment、Epitaxy Equipment、Annealing Equipment、Other Semiconductor Equipmentが主要用途です。Druckも露光、成膜、CVD、ドライエッチング、CMPなどを半導体向け圧力センシング用途として挙げています。
主要な生産・技術拠点は米国、日本、ドイツを中心とする欧州、韓国、中国に分布しています。北米は静電容量式真空計測、MEMSセンサー、半導体流体制御に強みを持ち、日本は精密計測、バルブ、高純度ガス部品および半導体装置を含む幅広い産業基盤を形成しています。欧州は高信頼性産業計測および材料技術、韓国は半導体・高純度ガス関連部品、中国は国産半導体装置サプライチェーンの育成が特徴です。
需要はアジアに集中しています。SEMIによると、2025年には中国、中国台湾、韓国の3地域だけで世界半導体装置市場の79%を占めました。設備販売額は中国が約US$49.3 Billion、中国台湾が約US$31.5 Billion、韓国が約US$25.8 Billion、日本が約US$9.5 Billionでした。 この地域集中は、高純度ガス供給、エッチング、成膜、計測およびFabファシリティ向け圧力計需要にも直接的な需要基盤を形成しています。
一方、北米と欧州には世界的な半導体装置OEMや重要部品メーカー、研究開発拠点が集積しています。半導体製造能力の地域化、第二供給源の導入およびサプライチェーン強化により、これらの地域でも高性能圧力センサーの需要は継続すると考えられます。
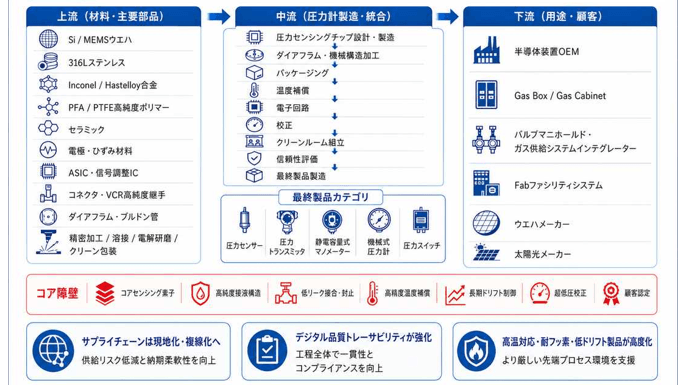
上流には、Si/MEMSウエハ、316LおよびVIM/VARステンレス、Inconel・Hastelloy、PFA/PTFE、セラミック、電極材料、ASIC・信号処理IC、高純度継手、ダイアフラム、ブルドン管、精密加工、溶接、電解研磨、クリーン包装などがあります。中流では、センシング素子設計、機械構造加工、封止、温度補償、電子回路設計、校正、クリーンルーム組立、信頼性評価を経て、圧力センサー、トランスデューサ、静電容量式マノメーター、機械式圧力計および圧力スイッチが製造されます。下流には半導体装置メーカー、Gas Box/Gas Cabinet、ガス供給システムメーカー、Fabファシリティ企業、ウエハメーカーなどが位置します。
付加価値の高い部分は、コアセンシング素子、高純度接液構造、高気密封止、温度補償、低ドリフト技術、低圧校正および顧客認定に集中しています。半導体装置ではCopy Exact、チャンバー間の再現性および厳密な構成管理が求められるため、コアセンシング技術からクリーン製造、校正までを一体で管理できる企業が優位性を持ちます。
半導体製造能力への世界的な投資は市場に長期的な成長基盤を提供していますが、参入障壁も高い市場です。高純度材料、パーティクル、リーク、耐腐食性、過圧、温度サイクル、長期ドリフトなどの検証が必要であり、装置OEMでの認定には時間を要します。高純度ガス系ではSEMI F20などの規格が材料と表面品質に関わり、Honeywellの新しい半導体向けセンサーもSEMI F20要求への対応を強調しています。
今後は高精度化、超高純度化、デジタル化、インテリジェント診断、小型化、プラットフォーム化が主要トレンドになると考えられます。エッチング・成膜プロセスの複雑化は、高温対応、耐フッ素性、低ドリフトの静電容量式マノメーター需要を拡大させ、高純度ガス供給系では低デッドボリュームと長期安定性への要求がさらに高まります。SEMIは、AI、先端ロジック、HBMおよび先端メモリ投資を背景に、世界半導体製造装置販売額が2026年にUS$165.9 Billion、2028年にはUS$229.5 Billionに達すると予測しています。 半導体専用製品、高いOEM認定実績、コア技術およびアジア地域のサービス体制を備える企業にとって、中長期的な成長機会が期待されます。
【 半導体産業用圧力計 報告書の章の要約:全14章】
第1章では、半導体産業用圧力計レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、半導体産業用圧力計の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、半導体産業用圧力計の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、半導体産業用圧力計の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における半導体産業用圧力計業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における半導体産業用圧力計市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における半導体産業用圧力計の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における半導体産業用圧力計産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、半導体産業用圧力計の業界動向、ドライバー、課題、リスクを分析します
第10章では、半導体産業用圧力計に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、半導体産業用圧力計産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、半導体産業用圧力計の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、半導体産業用圧力計市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/797006/pressure-gauge-for-semiconductor
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com