電動モーターエミュレータ市場調査会社が贈る:売上規模・調べ方・分析手法、CAGR 7.22%の安定成長
電動モーターエミュレータ市場は安定的に拡大、高電圧Eドライブ試験とR&Dデジタル化が新たな成長機会を創出
電気自動車の電動駆動システムが高電圧化、高出力密度化、高効率化、統合化へと進む中、自動車メーカー、Eドライブシステムサプライヤー、インバータメーカーでは、研究開発効率、試験精度、複雑な運転条件における検証能力への要求が高まっている。実モーターとダイナモメータを用いた試験ベンチは、最終的な実機検証において依然として不可欠である一方、制御アルゴリズム開発、インバータのパワーステージ試験、故障注入、自動回帰試験などでは、リアルタイムシミュレーションおよびパワーレベルHILの重要性が継続的に高まっている。
電動モーターエミュレータ(Electric Motor Emulator)は、実モーターを接続することなくモーター端子における動的な電気特性を再現し、実際のインバータやモーターコントローラと閉ループ試験を行うことができる。そのため、電気自動車、Eドライブシステム、パワーエレクトロニクスの研究開発・検証における重要な試験装置へと発展している。
電動モーターエミュレータとは
電動モーターエミュレータは、主にモーターコントローラ、トラクションインバータ、Eドライブシステムの研究開発および検証に使用されるパワーレベル・ハードウェア・イン・ザ・ループ試験装置である。
その基本原理は、リアルタイム計算プラットフォーム上にモーターの数学モデルを構築し、高速制御システムと双方向パワーエレクトロニクス変換装置を組み合わせることで、実際の電圧・電流条件下において実モーターの端子特性を再現することである。これにより、被試験インバータは実モーターが接続されていない状態でも、実際のモーターを駆動している場合に近い電気的フィードバックを受けることができる。
システムは、抵抗、インダクタンス、磁束鎖交数、逆起電力、トルク、ローター位置などの主要なモーターパラメータをリアルタイムで計算・再現できるほか、回転速度、トルク、電圧、電流、温度、故障状態など、さまざまな運転条件も模擬できる。
モデルおよびパラメータを変更することで、1台のシステムで永久磁石同期モーター、誘導モーター、その他さまざまなモーター形式を模擬できる。また、まだ実機試作が完成していない開発段階のモーターについてもモデル化できるため、モーター、インバータ、制御アルゴリズムの開発をより並行して進めることが可能になる。
単なるソフトウェア上のモーターシミュレーションとは異なり、電動モーターエミュレータは実際のパワーステージインバータに直接接続し、高電圧・大電流環境で動作する。そのため、本質的にはリアルタイムシミュレーション、モーターモデルアルゴリズム、パワーエレクトロニクス、高速制御、試験・計測技術を統合した総合試験プラットフォームである。
代表的な用途には、インバータ制御戦略の開発、システム性能試験、機能安全検証、故障注入、限界条件試験、耐久性試験、自動回帰試験などが含まれる。
一方で、電動モーターエミュレータが実モーターやダイナモメータ試験設備を完全に代替するわけではない。機械振動、ベアリング挙動、ローター構造、NVH、熱変形、実際の機械負荷などの物理現象については、最終的に実機による検証が必要である。
そのため、今後のEドライブ開発環境では、「ソフトウェアシミュレーション―パワーレベルHIL―実機機械試験」という複数階層の検証体系が相互補完的に用いられる可能性が高い。
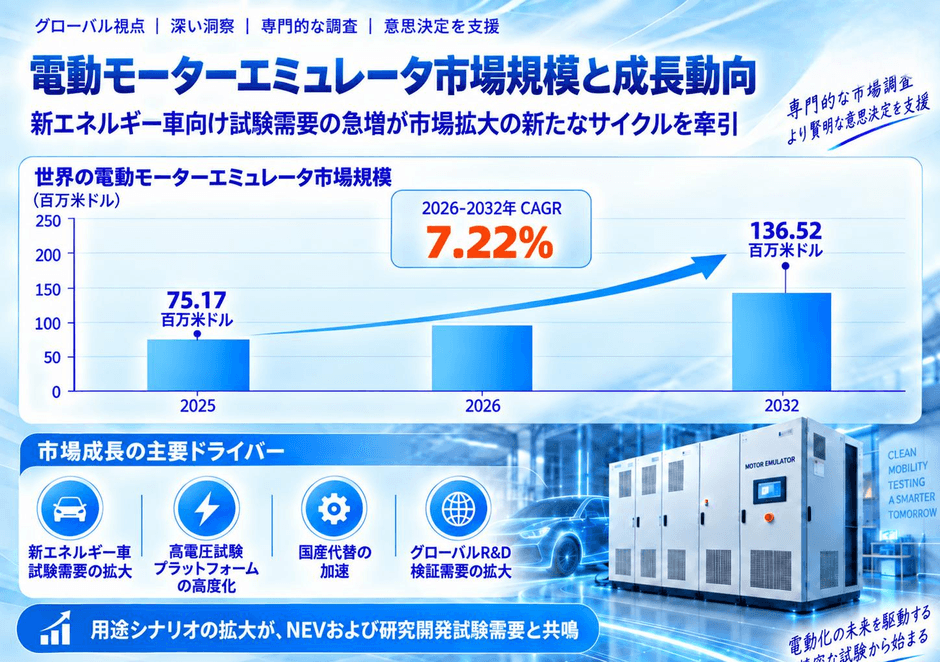
世界市場規模と発展動向
調査によると、2025年の世界の電動モーターエミュレータ市場規模は約7,517万米ドルで、2032年には約1億3,652万米ドルへ拡大すると予測されている。2026~2032年の年平均成長率は約7.22%となる見通しである。電気自動車および電動駆動システムの急速な発展によって比較的高い成長を遂げてきた市場は、現在、導入初期の急成長段階から、より安定的かつ持続的な拡大段階へ移行しつつある。
今後の市場拡大は、単純に電動モーターエミュレータの導入台数が増加するだけではない。より重要なのは、Eドライブの研究開発プロセス全体における装置の役割が拡大している点である。
従来、一部のシステムはインバータの基本機能や性能試験を中心としていたが、新世代システムではリアルタイムシミュレーション、バッテリーエミュレーション、故障注入、データ収集、自動試験、回生電力処理、仮想キャリブレーション、ラボ管理システムなどとの統合が進んでいる。
顧客層も拡大している。これまでは高性能な電動モーターエミュレータの導入先は、大手自動車グループ、専門試験機関、大手Tier 1企業に集中していたが、現在ではEドライブシステムメーカー、インバータメーカー、パワー半導体メーカー、大学、研究機関なども関連試験設備への投資を増やしている。
技術面では、高忠実度、高速応答、高出力、モジュール化、ソフトウェア化が主要な方向となっている。SiCパワー半導体の普及やインバータのスイッチング周波数向上に伴い、試験設備にはより高速なモーターモデル計算、より高いパワー応答性能、より高精度な電流制御が求められる。
また、モジュール化されたパワーアーキテクチャでは、パワーモジュール、キャビネット、試験チャンネルなどを追加することによって容量を拡張でき、1つのプラットフォームで複数の車両プラットフォームや異なる出力レンジに対応しやすくなる。
市場成長の主要ドライバー
電気自動車市場の継続的な成長は、現在の電動モーターエミュレータ需要を支える最も直接的な要因である。
BEVおよびPHEV市場の拡大に伴い、自動車メーカー、Eドライブシステムサプライヤー、インバータメーカーでは研究開発および検証投資が増加している。また、車両プラットフォームは多様化しており、永久磁石同期モーター、誘導モーター、励磁同期モーター、複数モーター構成など、さまざまな技術方式が採用されている。
これにより、インバータパラメータ、モーターパラメータ、制御戦略の組み合わせが複雑になり、設定変更が容易で、繰り返し利用可能な試験プラットフォームへの需要が高まっている。
電気自動車の高電圧化も重要な成長要因である。業界では400Vシステムから800V、さらにそれ以上の電圧プラットフォームへの移行が進んでいる。電圧と出力が高まるにつれて、トラクションインバータやモーターコントローラは、より複雑な高電圧、大電流、高速動的条件下で検証する必要がある。
このため、制御帯域、計測精度、故障模擬、安全保護、回生エネルギー処理などに対する要求が一段と高まり、高性能な高電圧モーターエミュレータの重要性が増している。
SiCパワー半導体の普及も技術的な成長要因である。SiCインバータは高いスイッチング周波数と高効率を実現できる一方、試験装置には高速リアルタイム計算、短い制御周期、高速応答が求められる。そのため、高速FPGA、高帯域制御、高性能パワー変換技術へのアップグレードが進んでいる。
開発期間の短縮も試験方式を変化させている。実モーターを用いた従来型の試験では、モーター試作機の完成を待ってからインバータ検証を開始する場合が多い。
一方、電動モーターエミュレータを使用すれば、設計段階のパラメータから仮想モーターモデルを構築し、実モーター完成前からインバータや制御ソフトウェアの試験を開始できる。その結果、モーター、インバータ、車両プラットフォームの並行開発が可能となり、全体の開発期間短縮につながる。
さらに、試験のデジタル化・自動化も長期的な成長要因である。ソフトウェア定義車両の普及によってソフトウェア更新回数が増加しており、各バージョンを手作業で検証する方式では開発効率に限界がある。
電動モーターエミュレータをHIL、データ収集、自動試験、仮想キャリブレーションと統合することにより、自動スクリプト実行、複数条件の一括試験、自動故障注入、回帰試験が可能となり、装置の役割は単なるハードウェア試験からデジタルR&Dインフラへと広がっている。
市場の制約要因と業界課題
初期投資額の高さは、電動モーターエミュレータの普及を制約する主要因の一つである。
高性能システムには、高速リアルタイムコントローラ、高出力双方向コンバータ、パワー半導体モジュール、高精度計測装置、冷却システム、安全保護装置などが必要となる。高出力設備では、ラボの電源設備や安全設備にも相応の投資が必要になる。
そのため、現時点では需要が大手OEM、Tier 1サプライヤー、専門試験機関、研究開発能力の高い研究組織などに集中する傾向がある。
技術的な参入障壁も高い。高性能な電動モーターエミュレータは、マイクロ秒、あるいはそれより短い時間スケールでモーターモデル計算、電流制御、パワー応答を実行しながら、逆起電力、インダクタンス、磁束、トルク、位置フィードバックなどを高精度に再現する必要がある。
SiCインバータや高速制御技術の普及に伴い、リアルタイム計算、制御アルゴリズム、パワーエレクトロニクス設計に対する要求は今後さらに高まる。
また、顧客ニーズの差異も大きい。自動車メーカーやインバータ企業によって電圧、出力、モーター形式、通信プロトコル、故障注入方式、試験フローなどが異なるため、高性能電動モーターエミュレータはプロジェクト型・カスタム型の性格が強い。
サプライヤーは、システム設計、ソフトウェア開発、機器構成、現場での据付・調整にまで関与することが多い。この高いカスタマイズ性は製品付加価値を高める一方、納期の長期化や標準化量産によるコスト低減を難しくする要因でもある。
さらに、電動モーターエミュレータは従来試験を部分的に代替するものであり、完全に置き換えるものではない。Eドライブシステムの最終認証や実際の物理性能を確認する段階では、実モーターと機械式試験ベンチが依然として必要である。
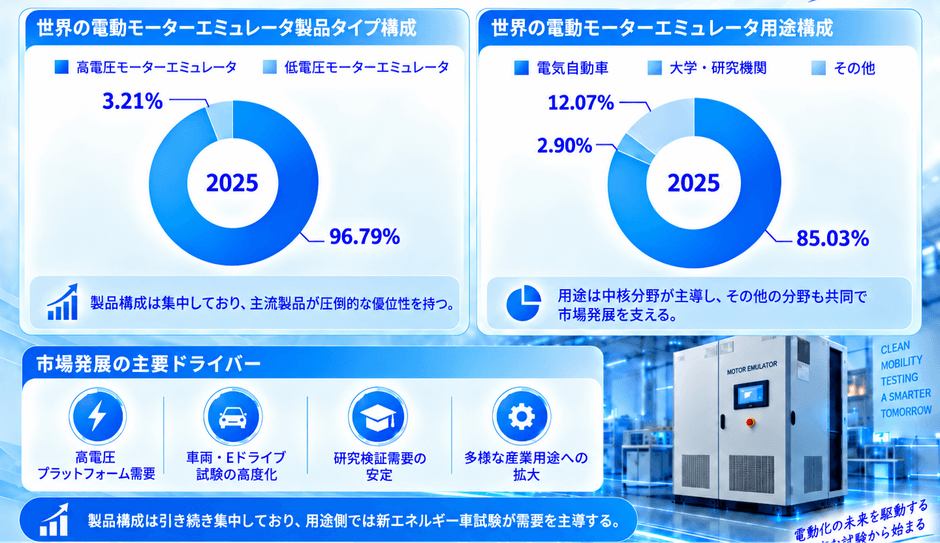
製品分類:高電圧モーターエミュレータが市場の中心
主な試験対象および電圧プラットフォームによって、電動モーターエミュレータ市場は高電圧モーターエミュレータと低電圧モーターエミュレータに分類できる。
高電圧モーターエミュレータは、主に電気自動車のトラクションEドライブシステムの研究開発・試験に使用される。
リアルタイムシミュレーション、モーター数学モデル、パワーエレクトロニクス変換技術を組み合わせることで、実際のトラクションモーターを接続することなく、モーターの電気特性を再現する。
一般的には400V、800V、さらに高い電圧レベルのEVプラットフォームに使用され、主な被試験対象はトラクションインバータ、モーターコントローラ、統合Eドライブシステムである。
電気自動車が現在の電動モーターエミュレータ市場における最大の需要分野であることから、高電圧製品が市場の中心を占めている。今後も高電圧化、高出力化、SiCパワー半導体の普及により、高電圧モーターエミュレータは主要な技術開発分野であり続けるとみられる。
低電圧モーターエミュレータは、主に自動車のステアリング、ブレーキ、電動アシスト、アクティブサスペンション、ボディアクチュエータなどの低電圧モーター制御システム向けに使用される。
主な用途としては、制御戦略開発、試作・中間検証、全運転領域試験、耐久性試験などが挙げられる。自動車の電子化・知能化が進むにつれて、シャシーおよびボディ制御領域に搭載される低電圧モーターやアクチュエータの数も増加しており、低電圧モーターエミュレータの需要拡大につながると考えられる。
用途分析:電気自動車が中核、大学・研究機関およびその他用途も拡大
電気自動車分野は、現在の電動モーターエミュレータ市場における最大の用途分野である。
主なユーザーには、EVメーカー、Eドライブシステムサプライヤー、モーターコントローラメーカー、インバータメーカー、パワートレイン研究開発機関などが含まれる。
電気自動車が高電圧、高出力、高効率、インテリジェント制御へと進化するにつれ、モーターコントローラ、トラクションインバータ、Eドライブユニットに必要な試験量は増加している。
電動モーターエミュレータは、実際のパワー環境下で回転速度、トルク、電流、電圧、故障状態を再現できるため、高い再現性を持つ試験環境で制御戦略、システム性能、安全性、信頼性を検証することができる。
大学および研究機関も重要な需要分野である。主にモーター制御、パワーエレクトロニクス、リアルタイムシミュレーション、EV駆動システム、インテリジェント制御アルゴリズムなどの研究に使用される。
完全な機械負荷試験設備を構築する場合と比較して、電動モーターエミュレータはモデルパラメータ変更、アルゴリズム検証、故障条件再現などを柔軟に実施でき、新型モーター、パワーデバイス、新しい駆動システムの研究プラットフォームとして適している。
電気自動車や大学・研究機関以外では、産業用モータードライブ、航空宇宙、鉄道交通、船舶推進、新エネルギー設備、その他の高性能電動駆動システムでも電動モーターエミュレータの採用が徐々に広がっている。
電動化が乗用車から産業機械、輸送機器、高度製造分野へ拡大するにつれ、これらの用途は長期的な市場領域をさらに広げる可能性がある。
産業チェーン分析:パワーエレクトロニクス、リアルタイム制御、システム統合が中核
電動モーターエミュレータの上流には、パワー半導体、パワー変換モジュール、FPGA・CPUリアルタイム計算プラットフォーム、計測・センサーシステム、電気部品、コネクタ、冷却システム、ソフトウェアツールなどが含まれる。
IGBTやSiC MOSFETなどのパワー半導体は、装置の電圧、電流、出力能力を左右する。FPGA、CPU、リアルタイムシミュレーションハードウェアは、モーターモデル計算と高速制御を担当する。
電流・電圧センサーやパワーアナライザは測定およびフィードバックを担い、ソフトウェアモデルはシステムがどのようなモーターおよび運転条件を模擬できるかを決定する。
したがって、上流における主要技術は、高出力パワーエレクトロニクス、高速リアルタイム計算、高精度試験・計測に集中している。
中流は、電動モーターエミュレータメーカーおよびシステムインテグレーターである。
一般的な標準計測機器の大量生産とは異なり、この業界では「コア技術の自社開発+標準部品の外部調達+プロジェクト型システム統合」という生産方式が中心となる。
主要メーカーは通常、リアルタイムシミュレーションソフトウェア、モーターモデルアルゴリズム、制御システム、システムインテグレーション能力を自社で保有する。一方、パワー半導体、FPGA、センサー、一般的な電気部品などは外部から調達する。
生産プロセスには、ソリューション設計、パワーモジュール組立、制御システム接続、ソフトウェア設定、モーターモデル開発、パラメータ校正、完成品試験、顧客現場での据付・調整などが含まれる。
下流顧客には、EVメーカー、Eドライブシステムサプライヤー、インバータメーカー、パワーエレクトロニクス企業、大学・研究機関、第三者試験機関などが含まれる。
装置価格が比較的高く、技術仕様が複雑で、カスタマイズ性が高いため、販売方式は直接販売が中心である。メーカーは通常、技術打ち合わせ、要求分析、ソリューション設計、据付、調整、最終検収まで顧客と直接対応する。
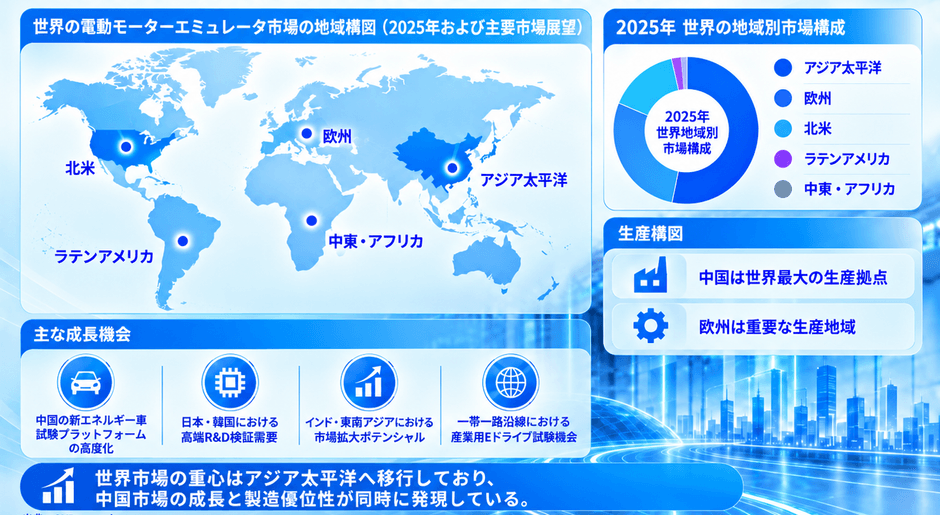
地域別市場構図:アジア太平洋の重要性が継続的に上昇
世界の需要構造を見ると、アジア太平洋は電動モーターエミュレータにおける最も重要な地域市場の一つとなっており、その中でも中国は最大の単一国市場となっている。
中国には、電気自動車、モーター、モーターコントローラ、パワー半導体、試験装置を含む比較的完全な産業チェーンが形成されている。
中国の電気自動車産業が単なる生産量拡大から、高電圧化、統合化、インテリジェント化、高効率化へ移行するにつれて、Eドライブシステムでは試験精度、検証効率、故障模擬能力への要求が高まっている。
その結果、電動モーターエミュレータは一部の大手自動車メーカーや専門研究所だけでなく、より多くのEドライブメーカー、パワーエレクトロニクス企業、研究機関へと普及しつつある。
欧州は、引き続き高性能Eドライブ試験装置の重要な技術拠点である。特にドイツなどでは、自動車、モーター・駆動システム、産業オートメーション、研究開発基盤が成熟しており、パワートレイン試験、リアルタイムシミュレーション、Power HIL、複雑なシステム統合などで長年の技術蓄積を有している。
北米市場は用途がより多様であり、EV開発に加えて、航空宇宙、産業用ドライブ、ロボット、パワーエレクトロニクス、科学研究などからも需要が生じている。
日本と韓国は、自動車、電子、モーター、半導体産業に強みを持つことから、高度な研究開発試験設備への安定した需要が見込まれる。
インドおよび東南アジアは現時点では相対的に市場規模が小さいものの、EV投資、製造業高度化、電動化需要、研究インフラ整備の拡大により、中長期的な成長余地が徐々に高まっている。
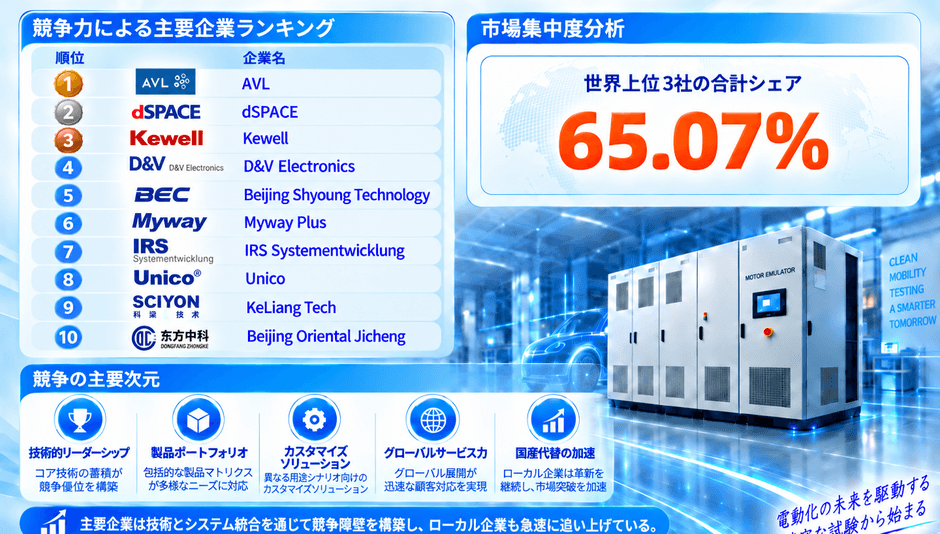
競争環境:主要メーカーの優位性が明確、ローカル企業も追随を加速
世界の電動モーターエミュレータ産業は、技術集約型であり、市場集中度も比較的高い。
主な企業としては、AVL、dSPACE、Kewell、D&V Electronics、Beijing Shyoung Technology、Myway Plus、IRS Systementwicklung、Unico、KeLiang Tech、Beijing Oriental Jichengなどが挙げられる。
海外の主要メーカーは、自動車パワートレイン試験、リアルタイムシミュレーション、Power HIL市場への参入が比較的早く、システム安定性、パワーエレクトロニクス制御、リアルタイムモーターモデル、ソフトウェアプラットフォーム、グローバル顧客サポートにおいて強い技術蓄積を有している。
一部の大手メーカーは、単独の電動モーターエミュレータだけでなく、リアルタイムシミュレーションシステム、計測・制御ソフトウェア、データ収集システム、回生電力システム、Eドライブ試験ラボ全体のソリューションまで提供している。
中国メーカーも近年、国内EV市場の急速な発展を背景に、電動モーターエミュレータおよびPower HIL事業を拡大している。
現地メーカーは、カスタマイズ対応速度、納期、現地技術サポート、コスト管理などに強みを持ち、高電圧・高出力・高性能製品への展開を進めている。
競争の焦点は、単純な装置出力や電圧レベルの比較から、システム全体の総合能力へ移行している。
モーターモデル精度、リアルタイム応答、多様なモーター形式への対応、複雑な故障模擬、双方向エネルギーフロー、自動試験、ソフトウェアのオープン性、HIL・仮想キャリブレーションとの統合能力などが、サプライヤー選定における重要な評価基準となっている。
そのため、「パワーエレクトロニクス+リアルタイムシミュレーション+モーターモデルアルゴリズム+ソフトウェアプラットフォーム+システム統合+エンジニアリングサービス」を総合的に提供できる企業が、大手OEMやTier 1プロジェクトにおいてより強い競争力を持つとみられる。
業界参入障壁はさらに上昇
電動モーターエミュレータ市場は、一般的な試験・計測機器市場とは大きく異なる。主な参入障壁は、技術蓄積、研究開発投資、システム信頼性、ソフトウェア能力、顧客検証期間などである。
高出力電動モーターエミュレータの開発には、高電圧試験設備、大容量電源、パワーアナライザ、環境試験設備、パワー半導体、各種専門計測機器など、多額の初期投資が必要となる。
また、1機種あたりの販売台数は大量消費型製品ほど多くないため、研究開発費を短期間で大量生産によって回収することが難しい。
パワーエレクトロニクスとリアルタイム制御も大きな技術障壁である。電動モーターエミュレータは、高電圧・大電流の実環境でモーター挙動をリアルタイムに再現する必要があり、双方向電力変換、高速サンプリング、高帯域閉ループ制御、高速モーターモデル計算などを同時に実現しなければならない。
さらに、ソフトウェアと自動化能力の重要性も増している。現代の電動モーターエミュレータは単独のパワー装置から、インバータ総合試験プラットフォームへと進化しており、自動試験ソフトウェア、データ収集、バッテリーエミュレータ、故障注入、ラボ管理システムなどとの統合が必要となる。
大手OEMやTier 1企業では、試験装置の精度、安定性、再現性、安全性に対する要求が非常に高い。そのため、新規参入企業が試作品を完成させても、顧客現場での検証やプロジェクト実績を積み上げ、信頼性を証明するまでには長い時間が必要となる。
【 電動モーターエミュレータ 報告書の章の要約:全14章】
第1章では、電動モーターエミュレータレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、電動モーターエミュレータの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、電動モーターエミュレータの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、電動モーターエミュレータの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における電動モーターエミュレータ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における電動モーターエミュレータ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における電動モーターエミュレータの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における電動モーターエミュレータ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、電動モーターエミュレータの業界動向、ドライバー、課題、リスクを分析します
第10章では、電動モーターエミュレータに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、電動モーターエミュレータ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、電動モーターエミュレータの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、電動モーターエミュレータ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/697639/electric-motor-emulator
関連レポートの推奨:
世界パワーレベル電動モーターエミュレーター市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com