日本市場における電子はんだ材料の市場規模:売上規模・シェア・主要事業者別ランキング
LPI世界電子はんだ材料レポートによると、2025年の世界電子はんだ材料市場規模は7372百万ドルであり、2026年には7721百万ドル、2032年には9517百万ドルに増加する見通しです。
LP Informationは、電子はんだ材料の製品定義、材料技術、市場規模、競争環境、製品構成、用途、地域構造およびサプライチェーンの変化を対象とする業界調査を実施しています。本稿では、民生電子機器、通信電子機器、産業電子機器、自動車電子機器、新エネルギー分野における需要変化と、鉛フリー化、低温接合、高信頼性化、超微細実装、先端電子パッケージングに伴う市場機会を中心に分析します。
電子はんだ材料とは、電子部品、PCB/PCBA、電子モジュールおよび電子パッケージ間に電気的・機械的、場合によっては熱的な接続を形成するために使用される材料です。主な製品には、はんだペースト、はんだ線、棒はんだ、フラックス、その他電子グレードのはんだ材料が含まれます。これらの材料は、ぬれ性、接合強度、導電性、熱サイクル耐久性、ボイド、残渣、電気化学的信頼性などを大きく左右します。IPCでは、J-STD-004がフラックス、J-STD-005がはんだペースト、J-STD-006が電子用はんだ合金および固形はんだに関する要求事項を規定しており、電子はんだ材料には高度な配合技術と品質安定性が求められています。
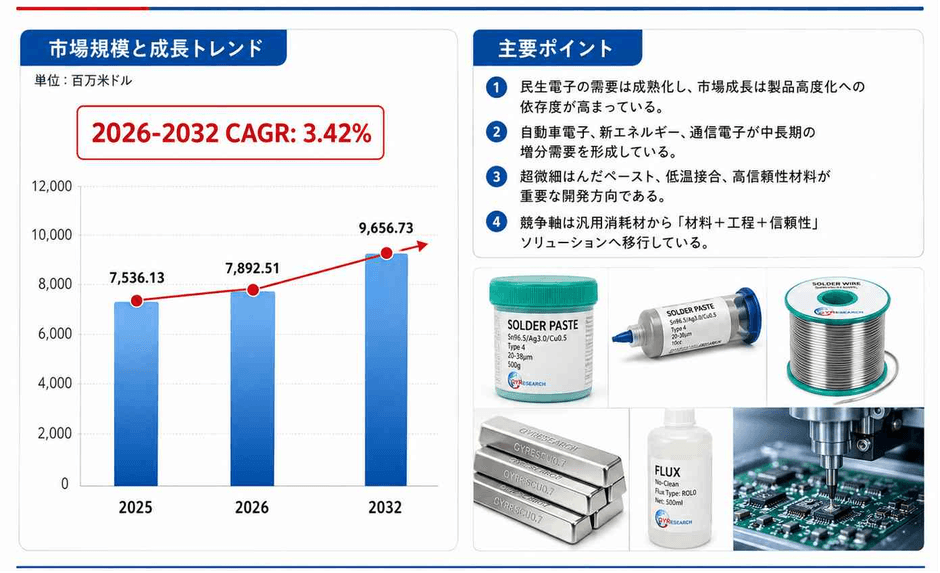
LP Informationの初期調査によると、世界の電子はんだ材料市場は2025年に約US$7,536.13 Millionであり、2032年には約US$9,656.73 Millionに達すると見込まれます。2026年から2032年までの年平均成長率は約**3.42%**です。市場規模には、主として電子機器製造、PCB/PCBA実装および関連電子パッケージングで使用されるはんだペースト、はんだ線、棒はんだ、フラックス、その他主要電子はんだ材料が含まれます。
市場成長は、単純な電子機器生産数量の増加よりも、電子機器一台当たりの材料付加価値上昇、高信頼性材料への切り替え、および新規用途の拡大によって支えられる構造へ移行しています。民生電子機器では小型化と高密度実装が進み、通信機器ではデータセンターや高性能コンピューティング関連需要が拡大しています。
WSTSは2026年の世界半導体市場が約9,750億米ドルに達し、25%以上成長すると予測しています。ロジックおよびメモリが主な成長分野となっており、高性能電子機器の生産拡大は高付加価値の実装材料にとって有利な需要環境を形成します。
自動車電子および新エネルギーも重要な成長分野です。IEAによると、2025年の世界電気自動車販売台数は2,000万台を超え、新車販売の約4分の1を占めました。EVではパワー半導体、インバータ、OBC、DC/DCコンバータ、BMS、各種制御ユニットの搭載量が増えており、高信頼性、低ボイド、耐熱サイクル性を備えたはんだ材料への需要が高まっています。
供給側では、低銀・銀フリー合金、Sn-Bi系低温はんだ、高信頼性合金、超微細はんだ粉、ハロゲンフリー材料、パワーエレクトロニクスおよび先端パッケージ向け材料への投資が拡大しています。MacDermid Alphaは2026年に超微細印刷向けALPHA OM-377を発売しており、HeraeusはType 3からType 8以上までのはんだペーストを展開しています。
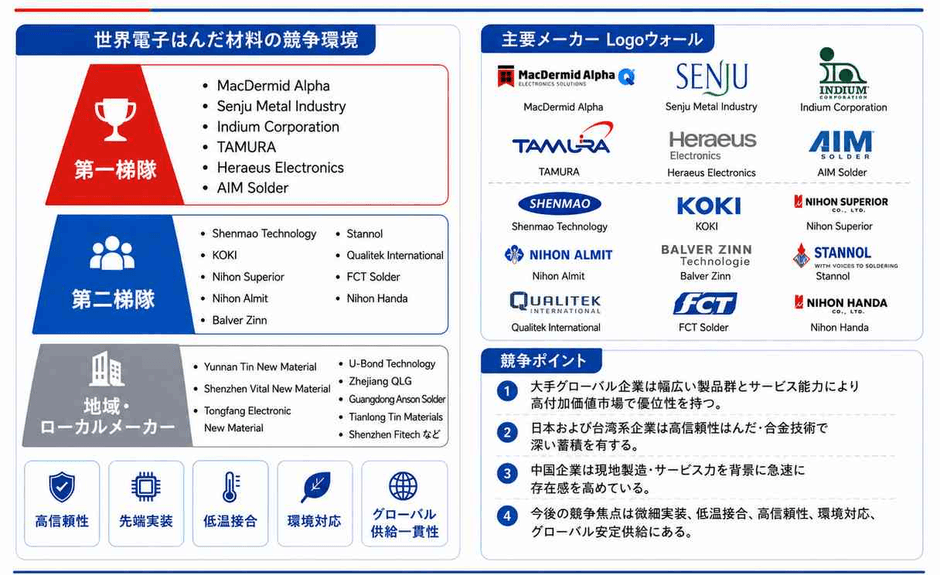
世界市場では、多国籍総合材料メーカー、日本の専業はんだメーカー、アジアの大規模メーカー、地域密着型メーカーが競合しています。主要な第一グループには、MacDermid Alpha、Senju Metal Industry、Indium Corporation、TAMURA、Heraeus Electronics、AIM Solderなどがあります。これら企業は幅広い合金・フラックス技術に加え、グローバル生産、アプリケーションエンジニアリング、顧客認定支援などを強みとしています。
次の主要グループには、Shenmao Technology、KOKI、Nihon Superior、Nihon Almit、Balver Zinn、Stannol、Qualitek International、FCT Solder、Nihon Handaなどがあります。Shenmaoは鉛フリー・低温はんだペースト、棒はんだ、やに入りはんだ線、フラックス等を展開し、Nihon Superiorは棒はんだ、はんだ線、ペースト、はんだボール、プリフォームなど幅広い製品形態を持っています。
中国では、Yunnan Tin New Material、Shenzhen Vital New Material、Tongfang Electronic New Material、U-Bond Technology、Zhejiang QLG、Guangdong Anson Solder、Tianlong Tin Materials、Shenzhen Fitechなどを中心に、製品・技術基盤が急速に拡大しています。Yunnan Tin New Materialは棒、線、粉、ペースト等の錫材料を展開し、Vitalもはんだペースト、棒はんだ、はんだ線、フラックスを含む電子実装材料を提供しています。
今後は、グローバル顧客認定、超微細粉末、低温・高信頼性合金、低ボイド、環境対応および地域供給能力が競争上の重要ポイントとなります。
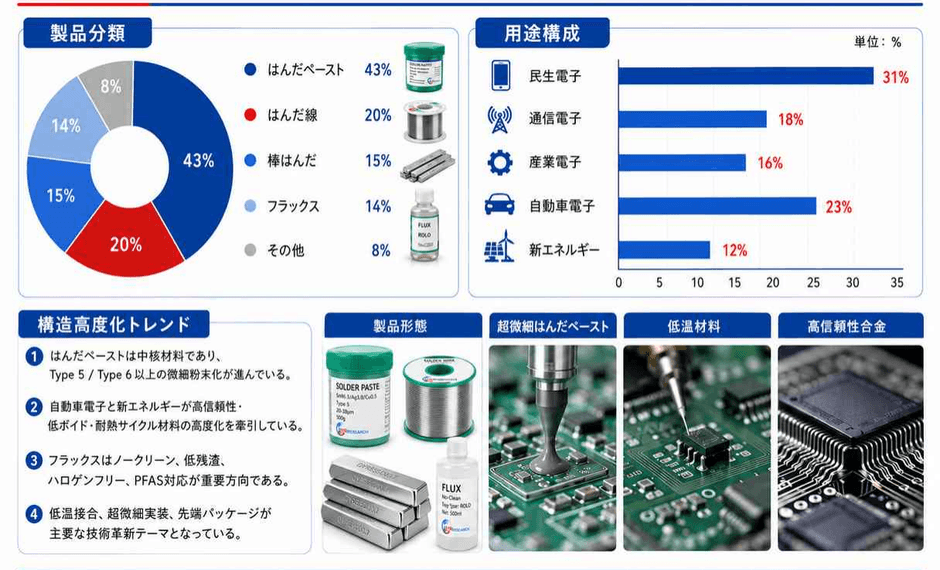
製品形態では、はんだペースト、はんだ線、棒はんだ、フラックス、その他製品に分類できます。はんだペーストはSMT実装の中核材料であり、01005や008004などの微小部品への対応に伴い、Type 5、Type 6、さらに微細な粉末への需要が拡大しています。
はんだ線は手作業、ロボットはんだ、補修工程などで使用され、棒はんだは主としてウェーブはんだ、選択はんだなどに使用されます。フラックスでは、ノークリーン、ハロゲンフリー、低残渣などが重要な方向です。SenjuのMILATERAシリーズでは、低温ペースト、低温やに入りはんだ、低温棒はんだなどが展開されています。
合金系・接合温度では、SAC系鉛フリー、低銀・銀フリーSn-Cu系、低温Sn-Bi/Sn-Bi-Ag系、高信頼性強化合金、Au-SnやIn系などの特殊材料に分類できます。SAC305は依然として幅広く使用されていますが、銀使用量削減、低温化、熱サイクル性能向上が新製品開発の重要テーマです。
用途別では、民生電子機器が引き続き大きな需要基盤を形成する一方、通信電子、産業電子、自動車電子、新エネルギーの重要性が高まっています。特に自動車電子では耐熱サイクル、機械的強度、電気化学的信頼性が重視され、新エネルギーでは太陽光発電、電力変換、蓄電設備向けの高信頼性接合材料需要が拡大しています。
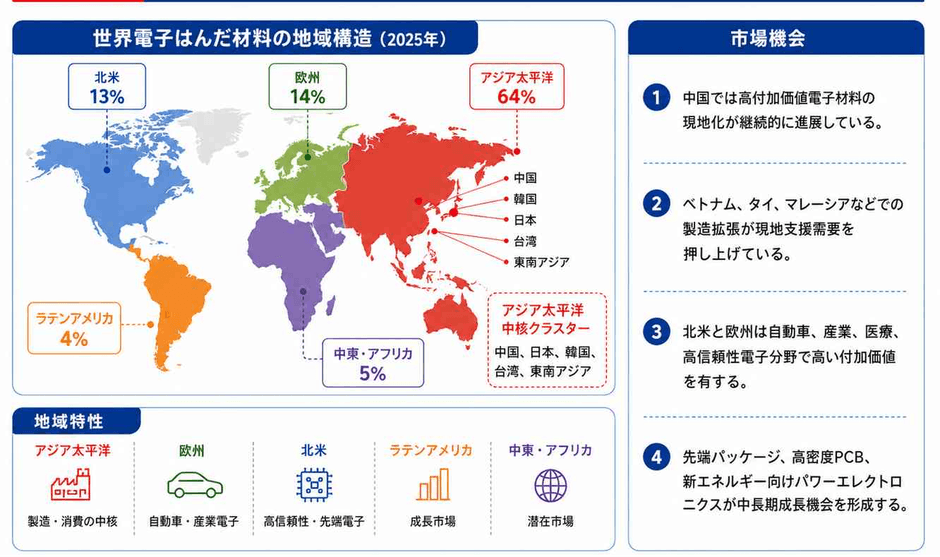
アジア太平洋地域は、世界最大の電子はんだ材料生産・消費地域です。中国、日本、韓国、台湾、東南アジアにPCB、EMS、民生電子、通信機器、自動車電子、半導体パッケージングの生産能力が集中していることが背景にあります。
中国は巨大な電子機器生産基盤に加え、錫加工、はんだ粉、フラックス、電子はんだ材料の供給基盤を有しています。日本は高信頼性はんだや精密フラックス技術で長年の競争力を持ち、台湾では電子・半導体産業クラスターによって高品質材料への需要が形成されています。
ベトナム、タイ、マレーシアなどへの電子製造能力移転も進んでおり、現地在庫、短納期供給、技術サポートへの需要が増加しています。Shenmaoは中国、マレーシア、タイ、米国、欧州パートナー等の地域ネットワークを展開しています。
北米・欧州では、電子組立量自体はアジアに比べ限定的ですが、自動車、航空宇宙、産業、医療、パワーエレクトロニクスなど高信頼性市場の材料単価が高い傾向があります。欧州のRoHS指令は鉛を含む複数の有害物質を制限しており、鉛フリー材料への継続的な移行を促しています。
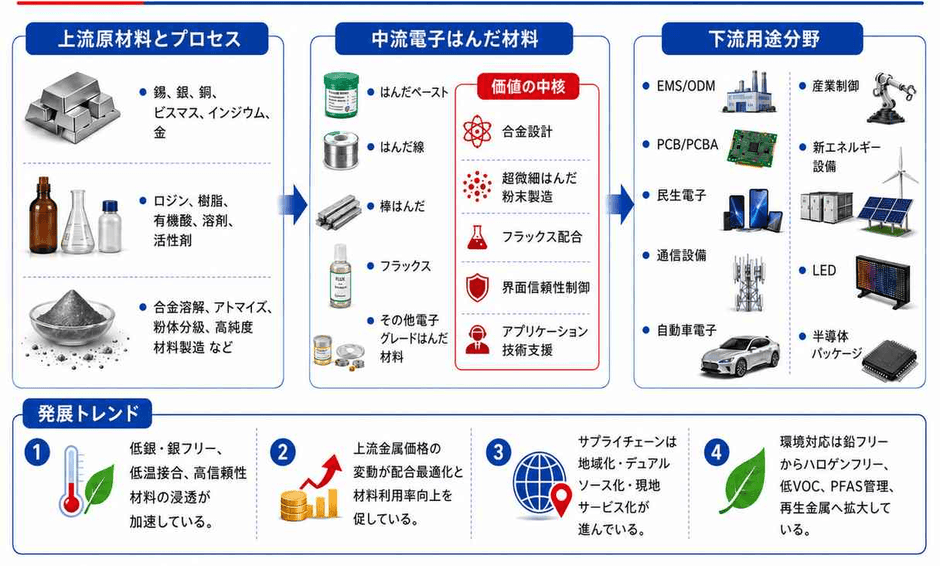
上流には錫、銀、銅、ビスマス、インジウム、金等の金属、さらにロジン、樹脂、有機酸、溶剤、活性剤等の化学原料があります。また、合金溶解、アトマイズ、粉体分級、化学合成、高純度材料製造などの工程が重要です。特に超微細はんだペーストでは、粉末の酸素含有量、粒径分布、真球度、ロット安定性が印刷性能を大きく左右します。
中流では、はんだペースト、はんだ線、棒はんだ、フラックス等が製造されます。高付加価値は、合金設計、超微細粉末製造、フラックス配合、信頼性制御、アプリケーション技術支援に集中する傾向があります。Shenzhen FitechはT2~T10までのはんだ粉および超微細電子はんだ材料を展開しており、中国企業の高性能分野への技術展開を示しています。
下流にはEMS/ODM、PCB/PCBA、民生電子、通信、自動車、産業制御、新エネルギー、LEDおよび半導体パッケージ企業があります。参入障壁は単なる合金配合ではなく、品質安定性、信頼性データ、顧客認定、工程技術支援および安定供給能力の組み合わせによって形成されています。
EU RoHSをはじめとする環境規制は、鉛など有害物質の使用を制限し、鉛フリー材料への移行を継続的に促しています。またIPC J-STD-004D、J-STD-005Bなどの標準はフラックスやはんだペーストに対する品質要求を明確化しており、高信頼性用途ではさらに熱サイクル、振動、SIR、エレクトロマイグレーション等の評価が必要となります。 金属価格変動、顧客のコスト削減要求、超微細粉末技術、特殊合金の知的財産、世界供給体制なども主要な参入障壁です。
今後数年間、世界の電子はんだ材料市場は緩やかな数量・金額成長を維持する一方、製品構成の高度化は市場平均を上回るペースで進む見通しです。電子機器の微細化、先端パッケージ、高密度PCB、サーバー・通信インフラ、自動車電子、パワーエレクトロニクス、新エネルギーが主要な成長ドライバーとなります。技術面では、超微細はんだペースト、低温接合、高信頼性合金、低ボイド、低残渣、ハロゲンフリー/ノークリーン材料、パワーデバイス・先端パッケージ専用材料が重要になります。競争軸は今後、「材料価格と生産能力」から「材料技術+アプリケーションエンジニアリング+信頼性データ+グローバル供給力」へとさらに移行すると考えられます。
【 電子はんだ材料 報告書の章の要約:全14章】
第1章では、電子はんだ材料レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、電子はんだ材料の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、電子はんだ材料の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、電子はんだ材料の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における電子はんだ材料業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における電子はんだ材料市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における電子はんだ材料の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における電子はんだ材料産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、電子はんだ材料の業界動向、ドライバー、課題、リスクを分析します
第10章では、電子はんだ材料に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、電子はんだ材料産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、電子はんだ材料の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、電子はんだ材料市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/797001/electronic-soldering-materials
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com