バッテリーパック液冷プレートマーケットリサーチ:調査方法+業界分析+売上規模
LPI世界バッテリーパック液冷プレートレポートによると、2025年の世界バッテリーパック液冷プレート市場規模は1951.38百万ドルであり、2026年には2231.43百万ドル、2032年には5174.91百万ドルに増加する見通しです。
LP Informationは、バッテリーパック液冷プレートの製品定義、技術方式、市場規模、競争環境、用途構成、地域市場およびサプライチェーンを対象とした最新調査を実施しました。EV用バッテリーの大容量化、高出力急速充電およびパック統合化に加え、定置型蓄電システムの導入が急速に拡大していることから、バッテリー熱管理は電池の安全性、出力、寿命およびシステム効率を左右する重要技術となっています。
バッテリーパック液冷プレートとは、動力用バッテリー、定置型蓄電池などのモジュールまたはパック内部に配置・一体化され、内部の密閉流路を流れる冷却液によってセルまたはモジュールから熱を除去する板状熱管理部品です。主な材料はアルミニウムおよびアルミ合金で、多穴押出、精密プレス、ロールボンド・吹胀成形、CNC加工、ろう付け、レーザー溶接、摩擦攪拌接合などの技術によって流路を形成します。Danaは軽量プレスアルミ構造と流量バランス設計を採用し、Boydはプレス、機械加工、チューブ式、CABろう付け、真空ろう付けなど複数の液冷プレート技術を展開しています。
主な機能は、バッテリー最高温度の抑制、セル間温度差の低減、急速充放電への対応、熱劣化の抑制およびバッテリーパックの安定運転です。主要性能指標には、熱抵抗、温度均一性、冷却液圧力損失、平面度、気密性、耐圧・破裂強度、耐食性、内部清浄度、構造強度および重量があります。本調査は、BEV、PHEV、蓄電システム(ESS)およびその他大型バッテリーパックに使用されるHarmonica Tube Type、Stamping Type、Inflation Type、Othersの液冷プレートを中心に分析しています。
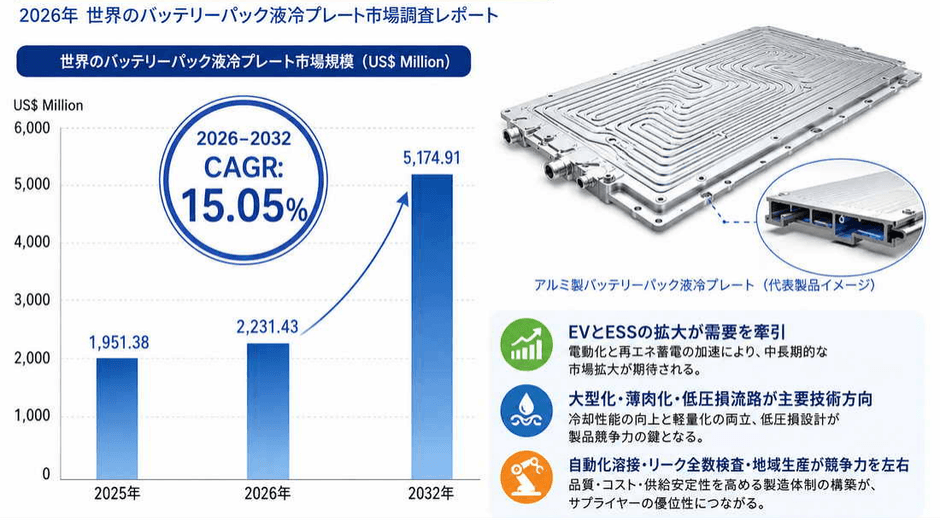
LP Informationの初期調査によると、世界のバッテリーパック液冷プレート市場規模は2025年に約US$1,951.38 Million、2026年に約US$2,231.43 Millionとなり、2032年には約US$5,174.91 Millionに達すると予測されます。2026~2032年のCAGRは約15.05%です。需要拡大を支える主な要因は、EV生産台数の増加、1台当たりバッテリー容量の増加、高電圧・急速充電プラットフォーム、定置型蓄電設備の拡大、大容量蓄電セルの普及および熱安全要求の高度化です。供給側では、大型プレス液冷プレート、低圧損流路、薄肉軽量構造、高度なろう付け・レーザー溶接、自動リーク検査および地域生産能力への投資が進んでいます。
IEAによると、2025年の世界電気自動車販売台数は2,000万台を超え、前年比約20%増となり、EV用バッテリー搭載量は約1.2 TWh、前年比約30%増となりました。また、IEAのGlobal Energy Review 2026では、2025年の新規バッテリー蓄電設備は約108 GWに達し、前年比約40%増加しています。 EVと定置型蓄電という二つの大型市場が同時に拡大していることが、バッテリーパック液冷プレートの高い成長性を支えています。
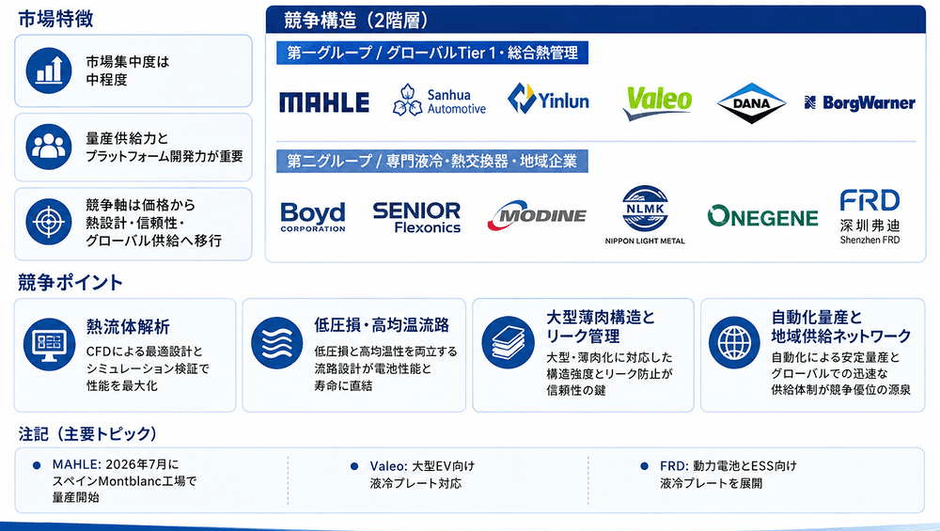
世界市場では、グローバル自動車熱管理Tier 1、専門液冷・熱交換器メーカー、中国のバッテリー熱管理企業が競争しています。代表的な第一グループにはMAHLE、Sanhua Automotive、Yinlun、Valeo、Dana、BorgWarnerなどが含まれます。これらの企業は液冷プレートだけでなく、冷却回路、熱交換器、冷媒システムおよび統合型熱管理に関する技術を持ち、グローバルOEMとのプラットフォーム開発に強みがあります。
MAHLEは2026年7月、スペインMontblanc工場でEV用バッテリー冷却プレートの量産を開始し、ピーク時には週約15,000枚の生産が可能としています。Valeoの大型Battery Liquid Coolerは最大約2,000×1,500 mmの大型プレートに対応し、Sanhua AutomotiveおよびYinlunもバッテリー冷却プレートを公式製品ポートフォリオに展開しています。
第二グループには、Boyd Corporation、Senior Flexonics、Modine Manufacturing、Nippon Light Metal、ONEGENE、Shenzhen FRDなどがあります。BoydはEV向け大量生産型液冷プレートに加えて、Battery Energy Storage Systems向け液冷技術を展開しています。Senior FlexonicsはEV・ハイブリッド車向けバッテリー冷却プレートを開発し、Nippon Light Metalは環境対応車向けBattery Cooling Plateを生産品目として掲げています。ONEGENEはBattery Cooling Plate Assyを、FRDは動力用バッテリーおよび蓄電池向け液冷プレートを展開しています。
市場集中度は現時点で中程度と判断されますが、今後はプラットフォーム設計と大規模量産能力を持つ企業への集約が進むと考えられます。競争軸も単純な加工価格から、熱流体解析、温度均一性、低圧損、大型薄肉構造、リーク管理、寿命、コストおよびグローバル供給能力へ移行しています。
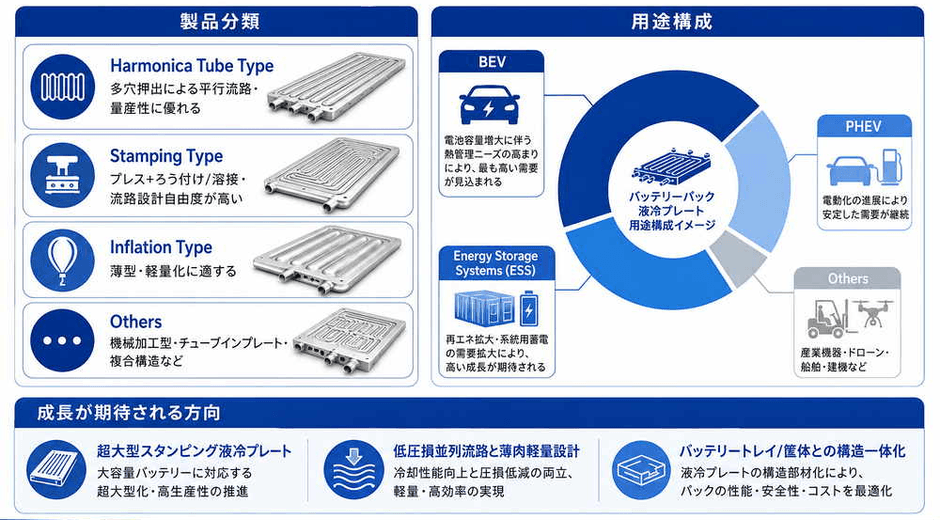
製造構造別では、Harmonica Tube Type、Stamping Type、Inflation Type、Othersに分類されます。Harmonica Tube Typeは多穴アルミ押出材によって連続した平行流路を形成し、生産効率と標準化に優れています。Stamping Typeはアルミ板をプレス成形した後、ろう付けやレーザー溶接などで接合し、蛇行、並列、多分岐など自由度の高い流路を形成できるため、大型EVバッテリーパックや蓄電池システムで重要な方式です。Inflation Typeは積層板内部に流路を形成して膨張させる方式で、薄型・軽量化に適しています。Othersには機械加工型、チューブインプレート型、多層構造および複合型などが含まれます。FRDは「Inflation+Brazing」と「Stamping+Brazing」の双方を液冷プレート製造技術として採用しています。
用途別では、BEV、PHEV、Energy Storage Systems、Othersに分類されます。BEVは大容量バッテリーと急速充電時の高い熱負荷により最大の需要分野となっています。PHEVもEV走行距離の延長と電池高出力化によって熱管理需要が拡大しています。ESSは今後の重要な追加市場であり、コンテナ型やキャビネット型蓄電システムでは長期サイクル運転中のセル温度均一性がシステム寿命と安全性に直接影響します。IEAはバッテリー蓄電を現在最も成長の速い電力技術と位置付けています。
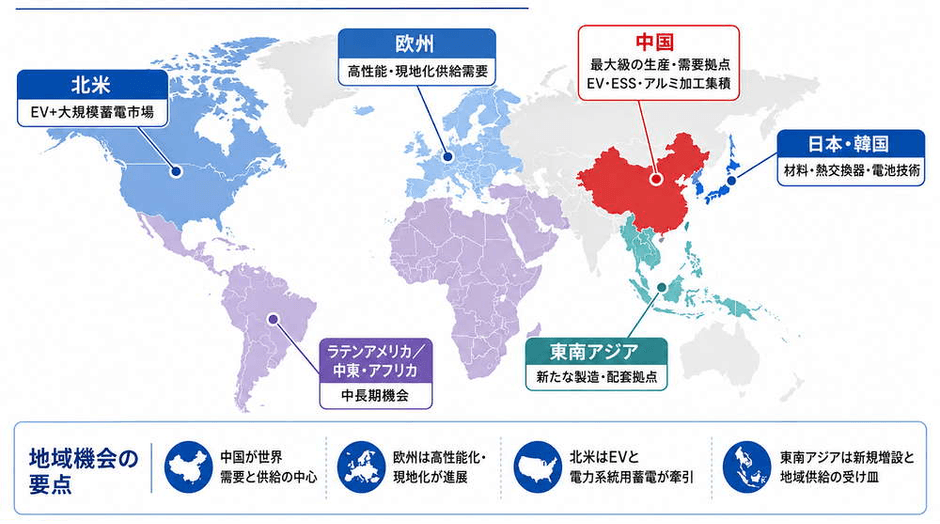
中国は世界最大級の生産・需要拠点です。2025年には中国で1,300万台超の電気自動車が販売され、世界販売の約60%を占めました。また中国は世界EV用バッテリー搭載量の約60%、2025年の世界バッテリー蓄電新設量の約60%を占めています。 EV、蓄電池、アルミ加工、精密プレス、ろう付け、熱管理部品が集中しているため、液冷プレートの量産、コスト低減および新技術導入において大きな産業集積効果があります。
欧州では2025年の電気自動車販売が前年比約30%増加し、400万台を超えました。MAHLE、Valeoなどの欧州企業に加え、アジア系サプライヤーも欧州で現地供給能力を拡充しています。 北米はEVに加えて大規模蓄電システムの重要市場であり、Dana、Boyd、Modineなどが熱管理分野に強みを持ちます。日本・韓国はアルミ、熱交換器、電池、自動車部品分野で高い技術力を有しています。東南アジアではEVおよびバッテリー生産の現地化が進行しており、新たな液冷部品サプライチェーン形成の可能性が高まっています。ラテンアメリカ、中東・アフリカもEV導入、再生可能エネルギーおよび電力系統用蓄電の拡大によって中長期的な市場機会が形成されています。
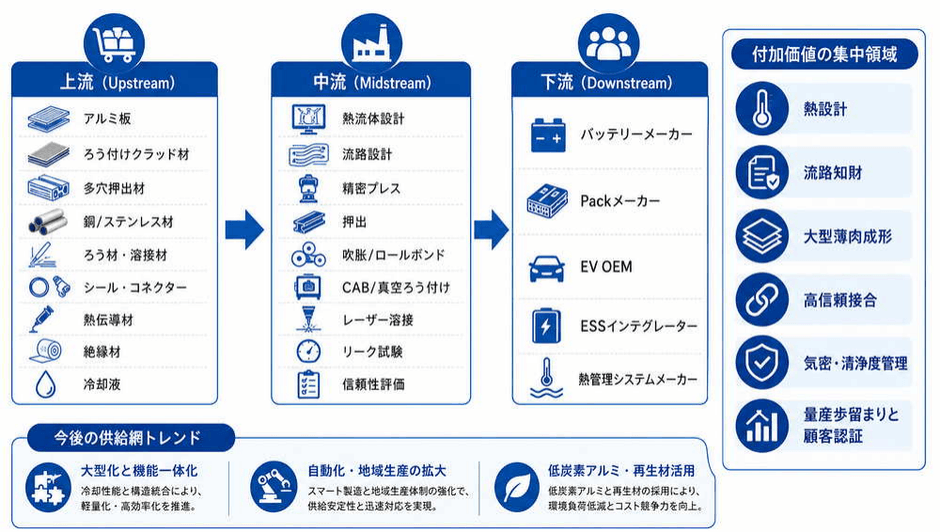
上流にはアルミ板、ろう付けクラッド材、多穴押出材、銅・ステンレス材、ろう材、溶接材料、シール、コネクター、熱伝導材、絶縁材、防食コーティング、冷却液などがあります。主要設備・技術には精密プレス、押出、吹胀・ロールボンド、CNC加工、CAB・真空ろう付け、レーザー溶接、摩擦攪拌接合、自動洗浄、ヘリウムリーク試験、圧力損失試験、破裂試験、CFDおよび自動寸法検査などがあります。
中流企業はセル形状、モジュール配置、パック構造、熱負荷および冷却媒体に合わせて熱流体・構造設計を行い、成形、接合、洗浄、表面処理および信頼性評価まで統合します。下流顧客はバッテリーメーカー、Packメーカー、EVメーカー、ESSインテグレーターおよび熱管理システムメーカーです。産業の付加価値は単純なアルミ加工から、熱設計、流路設計、大型薄肉成形、高信頼接合、気密・清浄度管理、量産歩留まり、顧客認証へと移っています。
今後は大型化、部品一体化、自動化、地域生産、低炭素アルミおよび材料削減が重要になります。MAHLEはバイオニック流路構造によって冷却能力を約10%向上、圧力損失を約20%削減し、材料使用量を最大約15%削減できるとしています。
バッテリー安全規制および環境政策の強化により、液冷プレートメーカーに求められる技術・品質水準は高まっています。EU Battery Regulation(EU 2023/1542)はEV用バッテリーおよび2 kWhを超える充電式産業用バッテリーについてカーボンフットプリントとライフサイクル管理の枠組みを設けており、材料効率、製造時エネルギー、トレーサビリティおよびリサイクル性の重要性が高まっています。 主な技術障壁は、複雑流路、大型薄肉プレートの平面度、低圧損と温度均一性の両立、ろう付け・溶接品質、耐腐食性、長期リーク信頼性およびサイクル寿命です。一方、アルミ価格、顧客の継続的なコストダウン要求、電池プラットフォーム変更、浸漬冷却や直接冷媒冷却などの代替技術も課題となります。
今後数年間、EV普及、急速充電、バッテリー大容量化、定置型蓄電、大容量蓄電セルおよび熱安全要求が市場成長を支えると考えられます。IEAは2026年の世界電気自動車販売を約2,300万台、世界自動車販売の約28%と予測しています。 液冷プレートは今後、低熱抵抗、小さなセル温度差、低圧損、薄肉化、高耐圧、大型化、接続部品削減および構造一体化へ進化すると見込まれます。競争も単純な加工能力から、材料・熱設計・高度製造・品質保証・グローバル供給を組み合わせた総合力へ移行していく見通しです。
【 バッテリーパック液冷プレート 報告書の章の要約:全14章】
第1章では、バッテリーパック液冷プレートレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、バッテリーパック液冷プレートの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、バッテリーパック液冷プレートの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、バッテリーパック液冷プレートの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるバッテリーパック液冷プレート業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるバッテリーパック液冷プレート市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるバッテリーパック液冷プレートの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるバッテリーパック液冷プレート産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、バッテリーパック液冷プレートの業界動向、ドライバー、課題、リスクを分析します
第10章では、バッテリーパック液冷プレートに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、バッテリーパック液冷プレート産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、バッテリーパック液冷プレートの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、バッテリーパック液冷プレート市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/799715/battery-pack-liquid-cooling-plate
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com