医療用ガス端末供給ユニット市場分析レポート:2026年264百万米ドル規模、成長率5.2%推移
QYResearchはこのほど『2026年 世界の医療用ガス端末供給ユニット市場調査レポート』を発刊しました。本レポートでは、医療用ガス端末供給ユニットの製品定義、設置方式、市場規模、競争環境、臨床用途、地域構造、サプライチェーンの変化を分析しています。本レポートでは、一般病棟、集中治療室、救急医療、手術・周術期、産科・新生児ケア、歯科などの分野における医療用ガス端末供給ユニットの接続需要に加え、安全規格、病院改修、医療提供能力の拡大によって生まれる市場機会に焦点を当てています。
医療用ガス端末供給ユニットは、病院およびその他の医療施設における医療用ガス配管システムの末端に設置される専用接続装置であり、中央医療用ガス供給システムまたは医療用真空配管網と臨床機器との間に、安全で信頼性が高く、繰り返し使用可能な接続インターフェースを提供するために使用されます。本製品は通常、端末ベース、ガスまたはサービス専用の接続インターフェース、逆止弁、シール部品および識別コンポーネントなどで構成されます。異なる医療ガス、真空サービスおよび圧力レベル間で互換性を持たない機械的接続設計を採用することで、誤接続を防止し、流量、気密性、圧力損失、機械的強度および清浄度などの性能要件を確保します。医療用ガス端末供給ユニットは、酸素、医療用空気、亜酸化窒素、二酸化炭素、手術器具駆動用空気または窒素、医療用真空およびその他の医療ガスサービスに使用されます。また、壁面、ベッドヘッドユニット、医療用ペンダント、シーリングカラムおよびその他の医療供給設備に設置することができ、医療用ガス配管システムと人工呼吸器、麻酔装置、流量計、吸引調整器およびその他の臨床機器との間の最終使用インターフェースとして機能します。
今後数年間は、新設病院と改修、ICU・救急能力の増強、手術件数の増加、医療用酸素インフラ整備、老朽端末の定期交換が需要を支えます。製品は、よりコンパクトな埋込設計、交換式カートリッジ/カプセル、低圧力損失・高流量、片手操作、清拭しやすい抗菌表面、MRI向け非鉄仕様、ベッドヘッドユニットと天井ペンダントへの共通統合へ進化します。競争環境はグローバルシステムブランドと地域専門メーカーの併存が続き、グローバル企業は製品ポートフォリオとライフサイクルサービスで顧客維持を強化し、地域企業は現地規格、コスト効率、案件カスタマイズでシェアを拡大すると予想されます。
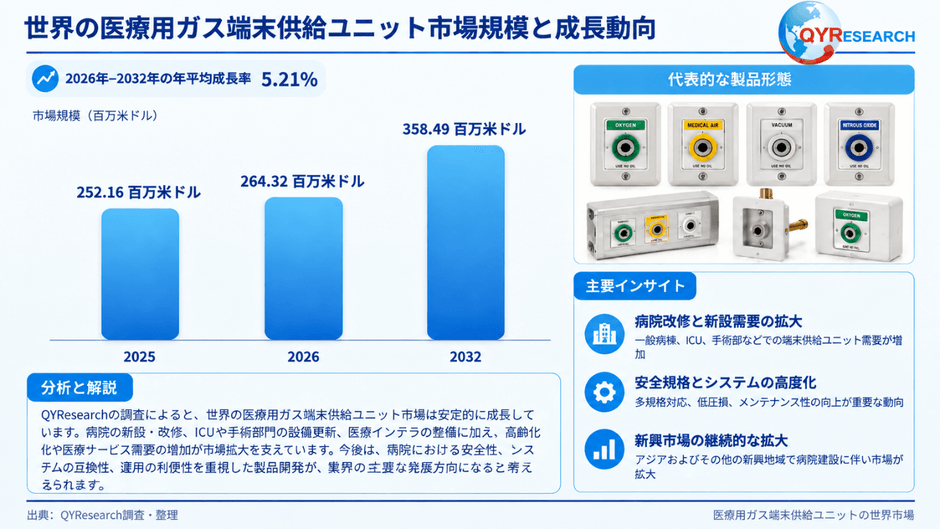
QYResearchの初期調査によると、世界の医療用ガス端末供給ユニット市場は2025年に約252.16百万米ドル、2026年に約264.32百万米ドルとなり、2032年には約358.49百万米ドルへ拡大する見込みです。2026年から2032年の年平均成長率は約5.21%と推定されます。市場規模は主として医療施設の医療ガス配管において独立したガスまたは吸引接続点として構成される端末モジュールの製品価値を集計しています。北米、欧州、日本では、既存病院の改修、老朽端末の交換、ICUや手術部門の設備更新が主要需要である一方、中国、東南アジア、中東などでは新設病院、医療用酸素インフラ整備、臨床能力拡張が成長を支えています。供給側では、主要メーカーが複数規格対応プラットフォーム、モジュール交換性、低圧力損失、高流量、抗菌・清拭性、地域サービス網の強化を進めています。WHOが医療用酸素へのアクセス改善と医療施設内酸素システムの整備を継続的に推進していることも、安全な医療ガス分配と末端接続設備の長期的なインフラ需要を支える要因です。
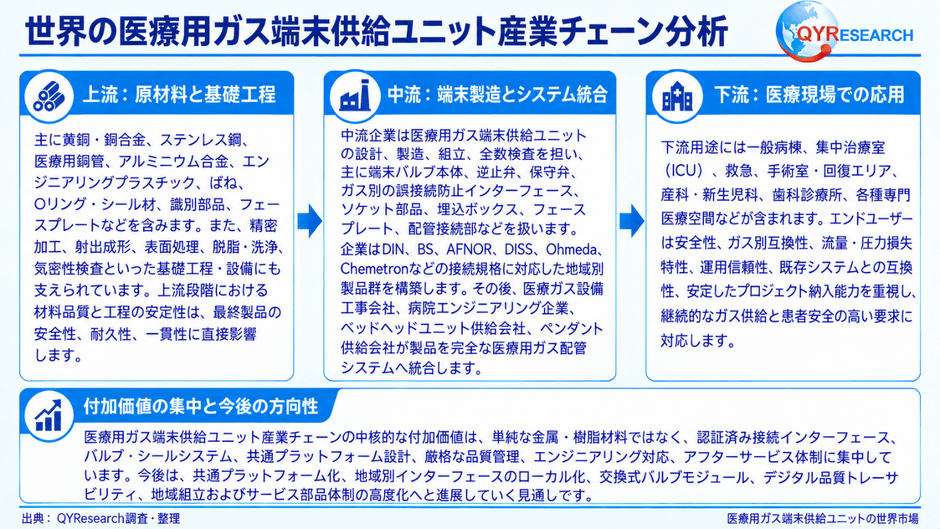
上流には黄銅・銅合金、ステンレス鋼、医療用銅管、アルミニウム、エンジニアリングプラスチック、ばね、Oリング・シール材、識別部品、フェースプレートなどがあり、精密加工、射出成形、表面処理、脱脂・洗浄、漏れ試験などの工程が支えています。中流メーカーはバルブ本体、逆止弁、保守弁、ガス種類別の誤接続防止インターフェース、ソケット、粗設置アセンブリ、フェースプレート、配管接続部を設計・組立・全数検査し、DIN、BS、AFNOR、DISS、Ohmeda、Chemetronなど地域規格別の製品群を構成します。その後、医療ガス設備工事会社、病院エンジニアリング企業、ベッドヘッドユニットメーカー、ペンダントメーカーが端末器を医療ガス配管システムへ統合します。下流は一般病棟、ICU、救急、手術・回復エリア、産科・新生児、歯科、専門診療空間です。参入障壁は、ガス種類別の誤接続防止、長期気密性、流量・圧力損失、機械寿命、清浄度、規制適合、既設システムとの互換性、保守ネットワークに集中しています。付加価値が高いのは単純な金属・樹脂材料ではなく、認証済み接続インターフェース、バルブ・シールシステム、共通プラットフォーム設計、品質保証、プロジェクト支援、アフターサービスです。将来は共通プラットフォーム化、地域別インターフェース、交換式カートリッジ、デジタルトレーサビリティ、地域組立・部品供給体制の強化が進むとみられます。
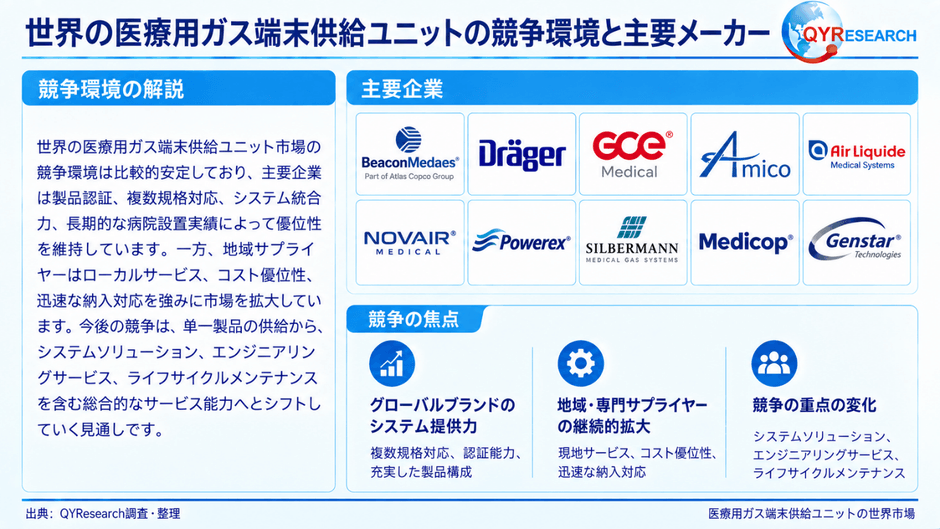
世界の医療用ガス端末供給ユニット市場の集中度は中程度であり、競争環境は地域ごとの接続規格、病院における既存設置基盤、医療ガス設備工事チャネル、アフターサービス能力に大きく影響されています。代表的なグローバル主要企業として、BeaconMedaes (Atlas Copco)、Dräger、GCE Medical、Amico Group of Companies、Air Liquide Medical Systems、NOVAIR Medicalなどが挙げられます。これらの企業は、医療用ガス端末供給ユニットだけでなく、バルブ、警報システム、区域制御装置、マニホールド、医療ガス供給設備、ベッドヘッドユニット、その他の医療ガス配管システム関連コンポーネントまで幅広く展開しています。また、複数規格への製品対応、病院プロジェクトへの技術支援、アフターサービス体制に強みを持ち、大規模総合病院、ICU、手術部門、広域医療エンジニアリングプロジェクトにおいて高い競争力を有しています。
専門型および地域型サプライヤーとしては、Powerex、Allied Medical (Flexicare Group)、Medicop、Tri-Tech Medical、Precision UK、SILBERMANN Medical Gas Systems、Genstar Technologiesなどがあり、特定国の規格対応、既存ブランドインターフェースとの互換性、地域エンジニアリングチャネル、迅速な納入対応、カスタマイズ製品の供給能力を主な競争優位としています。また、アジア市場では、ローカル製造能力とシステム統合能力を備えた企業群が形成されており、Acare Technology、Amcaremed Technology、XinHua Medical Environmental Protection、Jiegong Technology、Yufengなどが代表例として挙げられます。これらの企業は、標準化された病院建設、医療ガス設備ソリューション、コスト重視型市場において一定の競争力を発揮しています。
全体として、グローバルリーディング企業は、長期的な設置実績、製品認証、複数規格への対応力、包括的な医療ガスシステム製品ポートフォリオによって高い顧客維持力を確立しています。一方、地域メーカーは、現地規格への適応力、コスト効率、迅速な納入対応、エンジニアリングカスタマイズ能力を活用して市場領域を拡大しています。今後、業界競争は単一の端末製品競争から、**「端末モジュール、システム互換性、エンジニアリング対応、地域サービス、ライフサイクルメンテナンス」**を統合した総合的なサービス能力競争へと進展すると予想されます。
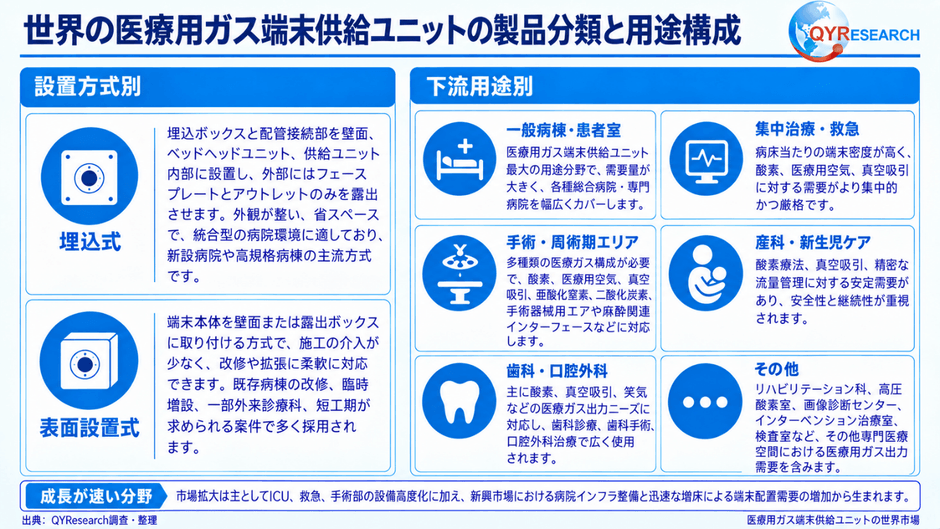
設置方式では、主に埋込型と表面取付型に分類できます。埋込型は、粗設置ボックスや配管接続部を壁、ベッドヘッドユニット、供給ユニット内部に収め、操作面とソケットのみを外部に露出する構造です。意匠性、占有スペース、病院建築との一体化に優れ、新設病院や高規格病棟で主流となっています。表面取付型は端末本体を壁面または外付けハウジングに設置するため、壁内部への工事を抑えやすく、既存病棟の改修、短期間の増設、一部外来や仮設対応に適しています。今後も埋込型が最大の設置基盤を維持する一方、表面取付型は改修需要の拡大による恩恵を受けるとみられます。
用途別では、一般病棟・患者室、集中治療・救急、手術室・周術期エリア、産科・新生児ケア、歯科・口腔外科、その他に分類できます。一般病棟・患者室はベッド数が多く、数量ベースの基盤市場です。集中治療・救急は1床当たりの酸素、医療用空気、吸引端末数が多く、端末密度が高い領域です。手術室・周術期では酸素、空気、吸引に加え、亜酸化窒素、二酸化炭素、手術器具駆動用ガスなど複数サービスを使用するケースがあり、流量、信頼性、複数ガス統合への要求が高くなります。産科・新生児ケアでは酸素療法と吸引需要が安定しており、歯科・口腔外科では酸素、吸引、亜酸化窒素などが中心です。今後の増分需要はICU、救急、手術部門の更新と新興国の病院インフラ拡張に集中する見通しです。
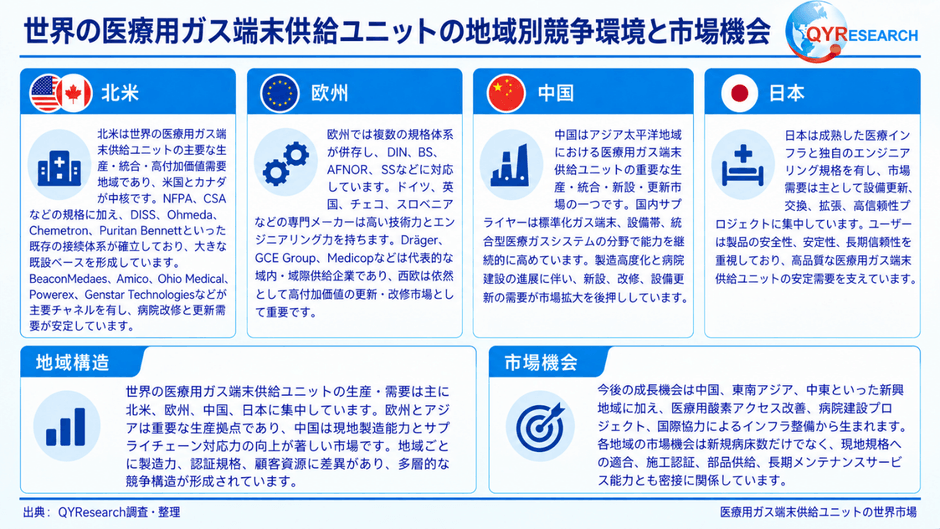
生産・供給面では、北米、欧州、中国が主要な製造・システム統合地域です。北米では米国とカナダを中心にNFPA/CSA要件とDISS、Ohmeda、Chemetron、Puritan Bennettなどの既設インターフェースが広く普及しており、BeaconMedaes、Amico、Ohio Medical、Powerex、Genstar Technologiesなどが成熟した販売網を持ちます。欧州はDIN、BS、AFNOR、SSなど複数規格が並存しており、ドイツ、英国、チェコ、スロベニアなどの専門メーカーが技術面とプロジェクト面で競争力を維持しています。Dräger、GCE Group、Medicopは国境を越えた供給力を持つ代表企業です。
需要面では、北米と西欧は更新・交換需要が安定した高付加価値市場です。日本は成熟した医療インフラと独自の設備工事体系を持ち、交換、増設、高信頼性案件が中心です。中国は新設と更新の双方でアジア最大級の需要地域の一つであり、国内メーカーは標準端末、ベッドヘッドユニット、医療ガスシステム統合で能力を高めています。東南アジアと中東は新病院建設、民間医療投資、医療用酸素インフラ整備を背景に、成熟市場を上回る成長が期待されます。中南米やアフリカは現時点の市場規模は比較的小さいものの、医療用酸素アクセスの改善と固定配管化が進むことで、長期的には固定式端末接続点の増加が見込まれます。地域競争では病床数だけでなく、現地規格対応、施工認証、スペアパーツ供給、保守体制が重要です。
本記事は、QY Research発行のレポート「医療用ガス端末供給ユニット―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1872377/medical-gas-terminal-supply-unit
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。