自動車電子機器受託製造マーケットリサーチ:調査方法+業界分析+売上規模
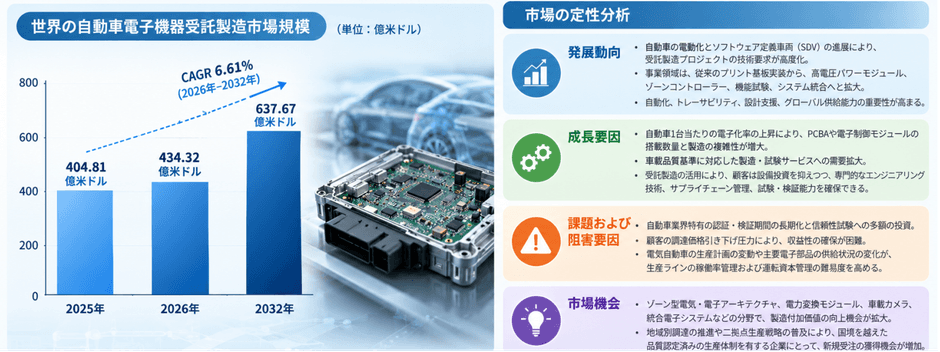
LPI世界自動車電子機器受託製造レポートによると、2025年の世界自動車電子機器受託製造市場規模は40481.00百万ドルであり、2026年には43432.00百万ドル、2032年には63767.22百万ドルに増加する見通しです。
LP Informationはこのほど、業界調査レポート『2026年世界の自動車電子機器受託製造市場調査レポート』を発表した。本レポートでは、市場の製品定義、市場規模、競争環境、用途構成、地域別供給などについて体系的に分析している。
自動車電子機器受託製造とは、自動車メーカー、ティア1部品サプライヤーおよびその他の製品所有者が、自動車用電子製品の製造・組立を第三者企業に委託する製造事業を指す。市場の対象範囲には、プリント基板アセンブリ(PCBA)、電子モジュール組立、電子システム全体の組立(ボックスビルド)のほか、関連する製造工程、品質検証、機能試験および製品納入が含まれる。これらの製品は、パワートレイン制御、車載インフォテインメント・デジタルコックピット、先進運転支援システム、バッテリー管理・パワーエレクトロニクス、ボディ・シャシー制御、車載テレマティクス・コネクティビティなどの分野で使用されている。
LP Informationの調査統計によると、世界の自動車電子機器受託製造市場規模は2025年に404億8,100万米ドルに達し、2026年には434億3,200万米ドルに拡大すると予測されている。2032年には637億6,700万米ドルに達する見通しであり、2026年から2032年までの年平均成長率(CAGR)は約6.61%と予測されている。
市場の転換段階と事業領域の拡大
世界の自動車産業が電動化、知能化、コネクテッド化、ソフトウェア定義車両(SDV)への移行を進める中、自動車電子機器受託製造市場は、従来の電子機器組立から、高度な技術力、高い信頼性、システム全体を対象とする統合的な製造サービスへと転換する重要な段階を迎えている。自動車メーカーおよびティア1部品サプライヤーは、研究開発効率、サプライチェーンの柔軟性、生産コスト管理をますます重視しており、世界の自動車産業のバリューチェーンにおける専門電子機器受託製造企業の役割は継続的に拡大している。
現在、自動車電子機器受託製造事業は、従来のプリント基板アセンブリ(PCBA)から、高電圧パワーエレクトロニクスモジュール、車載ゾーンコントローラー、デジタルコックピット用電子機器、車載通信機器、さらには電子システム全体の組立・試験へと徐々に拡大している。製造企業には、大規模な生産能力だけでなく、製造容易性を考慮した設計(DFM)、エンジニアリング検証、新製品導入(NPI)、自動検査、品質トレーサビリティ、サプライチェーン管理などを含む総合的なサービス能力が求められている。
自動車電子製品は、製品ライフサイクルが長く、信頼性基準が厳格で、機能安全に対する要求水準が高いという特徴を持つ。そのため、業界における競争力は、生産コストや生産能力の規模だけでなく、製造工程の安定性、製品品質の一貫性、複数地域にまたがる製造拠点間の連携能力にも大きく左右される。今後数年間、自動車の電気・電子(E/E)アーキテクチャの高度化が進むにつれ、自動車電子機器受託製造企業は、共同設計、製造工程の統合、製品ライフサイクル全体を対象とするサービスへと事業領域をさらに拡大していくと見込まれる。
市場成長の主要因
自動車1台当たりの電子機器搭載量の増加
世界的に自動車1台当たりの電子機器搭載量が継続的に増加していることは、自動車電子機器受託製造市場の成長を支える主要因である。新エネルギー車の普及により、バッテリー管理システム、電力変換コントローラー、電動駆動制御ユニット、充電制御用電子機器に対する需要が拡大している。一方、先進運転支援・自動運転技術、デジタルコックピット、車載通信技術の高度化は、高密度プリント基板、演算・制御モジュール、複雑な電子アセンブリに対する製造需要をさらに押し上げている。
製造技術の高度化
同時に、自動車電子システムの集積度が継続的に向上していることから、高精度表面実装技術(SMT)、先進パッケージング、自動光学検査(AOI)、インサーキットテスト(ICT)、環境信頼性評価などの製造技術の発展が促進されている。電子機器製造企業は、限られた実装スペースに、より高密度の電子部品を集積すると同時に、耐熱性、耐振動性、電磁両立性、長期信頼性に関する要求を満たさなければならない。こうした技術的要求は、自動車電子機器製造の高精度化と高度な自動化を推進している。
専門分業の進展
自動車産業における専門分業のさらなる進展も、市場成長を支える重要な要因となっている。自動車部品サプライヤーは、製造業務を外部委託することで、重複する固定資産投資を削減するとともに、受託製造企業が保有する成熟した製造プロセス技術、エンジニアリング資源、グローバル調達ネットワークを活用し、製品の商業化を加速できる。特に、新興電気自動車メーカーや先進運転支援・自動運転技術サプライヤーにとって、専門的な受託製造サービスの活用は、製品開発から大規模量産への移行期間を短縮するうえで有効である。
参入障壁と収益性への圧力
高い技術認証・サプライヤー認定障壁
自動車電子機器受託製造市場では、技術認証や顧客からのサプライヤー認定に関する参入障壁が高い。自動車メーカーは通常、サプライヤーに対して包括的な品質管理システムの構築を求めるとともに、厳格な製品検証、製造工程監査、量産能力評価を実施する。新規プロジェクトでは、試作品の検証から正式な量産開始までに長い期間を要することが多く、設備、治工具、試験システム、エンジニアリング人材への多額の先行投資が必要となる。こうした要件は、製造企業の財務基盤とプロジェクト管理能力に対して高い水準を求めるものである。
価格競争と需要変動リスク
価格競争も業界の収益性に影響を与える重要な要因である。自動車メーカーおよび部品サプライヤーは、通常、調達コストの継続的な削減を進めており、受託製造企業は材料費、労働生産性、設備減価償却費、品質保証コストの間で適切なバランスを維持する必要がある。同時に、新エネルギー車の市場需要の変動、車両プラットフォームの変更、一部の主要電子部品における供給変動は、生産設備の稼働率低下、在庫増加、運転資本負担の拡大につながる可能性がある。
新たな事業成長機会
集中型E/Eアーキテクチャとゾーン制御
自動車の電気・電子アーキテクチャが集中型コンピューティングおよびゾーン制御へと進化することで、受託製造企業に新たな事業成長機会が生まれている。ゾーンコントローラー、中央演算プラットフォーム向け電子モジュール、高速通信コンポーネントの製造には、より高度で複雑な技術が求められる。高密度実装、機能試験、システム統合サービスを提供できる企業は、付加価値の高い製造案件を獲得する機会が拡大すると見込まれる。
電気自動車向けパワーエレクトロニクス
電気自動車向けパワーエレクトロニクス分野も、大きな成長可能性を有している。高電圧車両プラットフォームや高効率電動駆動システムの採用が拡大するにつれ、インバーター制御アセンブリ、車載充電器制御モジュール、直流電圧変換器(DC-DCコンバーター)、バッテリー管理用電子機器に対する技術的要求は継続的に高度化している。これにより、パワーエレクトロニクス製造、熱管理システムの統合、信頼性試験に関する能力を有するサプライヤーに、新たな市場機会が生まれている。
地域別調達と複数拠点製造
さらに、地域別調達と複数拠点による製造戦略は、世界的な製造受注の配分構造を変化させている。自動車関連顧客は、サプライチェーンの強靭性を一層重視するようになっている。中国、欧州、北米、東南アジアに製造拠点を展開する企業は、地域間の生産連携を通じて納入の柔軟性を高めるとともに、特定地域で生産停止が発生した場合の影響を軽減することができる。
競争環境の変化
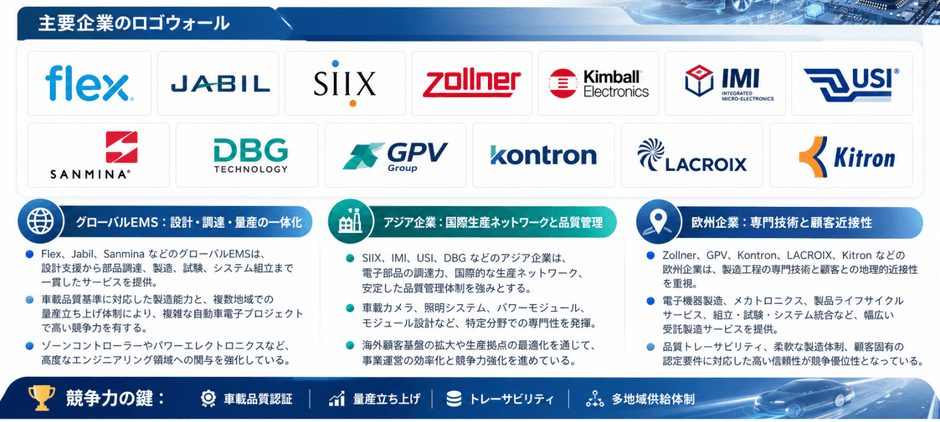
自動車電子機器受託製造市場の競争環境は、大きな変化を迎えている。世界的な総合電子機器製造サービス(EMS)グループ、地域密着型の専門製造企業、自動車電子機器に特化したサプライヤーが市場競争に参加している。業界における競争の重点は、従来の製造コストや生産能力の規模から、エンジニアリング技術力、製品品質の安定性、サプライチェーンの連携能力、複数地域にまたがる量産・納入能力へと徐々に移行している。
自動車電子機器受託製造は、技術的な複雑性、厳格な品質基準、長期にわたる顧客認定期間、比較的長い製品ライフサイクルといった特徴を持つ。自動車メーカーおよびティア1部品サプライヤーは、製造委託先を選定する際、製造コストだけでなく、生産工程の一貫性、信頼性検証、設計変更管理、長期的な供給保証能力も重視している。そのため、対象市場における企業の競争上の地位は、企業グループ全体の売上高よりも、実際の自動車電子機器受託製造事業の規模、顧客構成、プロジェクトの量産化能力によって大きく左右される。
主要市場参加企業
現在、世界の主要な市場参加企業には、Flex Ltd.、Jabil Inc.、SIIX Corporation、Zollner Elektronik AG、Kimball Electronics, Inc.、Integrated Micro-Electronics, Inc.、Universal Scientific Industrial (Shanghai) Co., Ltd.、Sanmina Corporation、DBG Technology Co., Ltd.、GPV Group A/S、Kontron AG、LACROIX SA、Kitron ASAなどが含まれる。これらの企業は、それぞれ異なる技術力、地域別の事業展開、顧客基盤を活用し、世界の自動車電子機器製造のバリューチェーンにおいて差別化された競争上の地位を形成している。
今後の競争展望
今後数年間、世界の自動車電子機器受託製造市場における競争は、技術力、品質管理体制、地域別製造ネットワークを中心に一層激化すると見込まれる。自動車のゾーン制御アーキテクチャ、高電圧パワーエレクトロニクス、先進運転支援・自動運転制御モジュール、車載通信システムの高度化が進むにつれ、電子機器製造企業には、より複雑なエンジニアリング開発、精密組立、システムレベルの試験能力が求められる。企業の競争戦略という観点では、世界的な大手製造グループは、サプライチェーン統合と複数地域における量産能力の優位性を引き続き活用すると考えられる。一方、自動車電子機器に特化した専門製造企業は、技術的専門性、顧客との緊密な連携、特定分野におけるプロジェクト経験を通じて競争力を維持していくと見込まれる。企業買収、製造拠点の再編、生産リソースの統合は、今後もグローバルな製造拠点配置を最適化するための重要な戦略であり続けると予測される。
製造サービスタイプ別分析
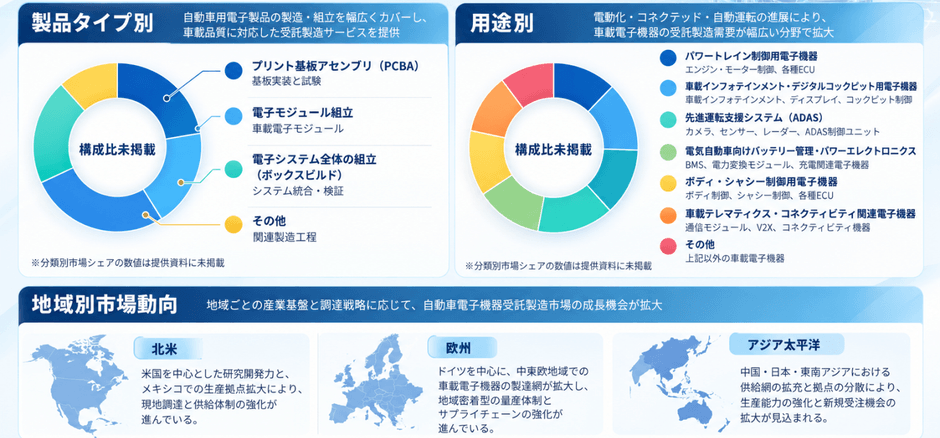
製造サービスタイプ別に見ると、世界の自動車電子機器受託製造市場は、主にプリント基板アセンブリ(PCBA)、電子モジュール組立、電子システム全体の組立(ボックスビルド)、その他のサービスに分類される。
プリント基板アセンブリ(PCBA)は、自動車電子機器受託製造の重要な基盤事業であり、電子部品の実装、はんだ付け、検査、プリント基板の機能検証などを含む。自動車制御ユニット、センサー、車載通信機器などに幅広く使用されている。電子部品の実装密度が高まり、高信頼性への要求が厳格化するにつれ、この分野では高精度製造と自動化試験への移行が進んでいる。
電子モジュール組立は、主にプリント基板と筐体、コネクター、放熱部品、その他の機能部品の統合を対象としており、単純なプリント基板組立と比較して、一般的に製造付加価値が高い。電子システム全体の組立(ボックスビルド)は、さらに複数モジュールの統合、完成品の組立、システム試験、最終納入までを対象とし、顧客のワンストップ製造サービスに対する需要に対応している。その他のサービスには、主に付随する製造工程、特殊加工、関連するエンジニアリング支援などが含まれる。
今後の発展方向として、包括的なエンジニアリング検証、モジュール統合、システムレベルの試験能力を備えた製造企業は、複雑な自動車電子機器プロジェクトへの参画機会を拡大し、個別製造案件のサービス付加価値を高めることが期待される。
下流用途別分析
自動車電子機器受託製造の主な下流用途には、パワートレイン制御用電子機器、車載インフォテインメント・デジタルコックピット用電子機器、先進運転支援システム、電気自動車向けバッテリー管理・パワーエレクトロニクス、ボディ・シャシー制御用電子機器、車載テレマティクス・コネクティビティ関連電子機器、その他の自動車電子機器用途が含まれる。
従来のパワートレイン制御用電子機器は、主にエンジン管理、トランスミッション制御および関連システムに使用されており、市場需要は内燃機関車およびハイブリッド車の生産動向と密接に関連している。車載インフォテインメント・デジタルコックピット用電子機器は、センターディスプレイ、デジタルメーター、マルチスクリーン操作、コックピットドメイン制御技術の発展を背景に、高集積電子モジュールの製造需要が拡大している。
先進運転支援システムは、製造技術の高度化が進む重要な分野の一つである。車載レーダー、カメラ用電子アセンブリ、運転支援制御モジュールには、複雑な信号処理、信頼性、環境適応性に関する要求への対応が必要であり、高密度実装、精密試験、品質トレーサビリティに対して、より高い基準が求められている。
電気自動車向けバッテリー管理・パワーエレクトロニクスは、高い成長可能性を有している。新エネルギー車における高電圧プラットフォームの採用拡大、バッテリー安全管理の高度化、エネルギー変換効率の向上は、関連する制御アセンブリの技術革新を継続的に促進している。ボディ・シャシー制御用電子機器は、電子制御ブレーキ、電子制御ステアリング、スマートボディ機能の発展によって需要が拡大しており、車載テレマティクス・コネクティビティ関連電子機器市場は、コネクテッドカー、テレマティクス、車車間・路車間などの通信を含むV2X技術の進展によって成長が支えられている。
地域別市場動向
北米
北米は、世界の自動車電子機器受託製造における重要な地域市場である。米国には、自動車技術の研究開発、車両プラットフォームの開発、電子システムのエンジニアリングに関する豊富な資源が集積している。一方、メキシコは、製造コスト、産業サプライチェーンの集積、地域貿易条件を活用し、競争力のある自動車電子機器の組立・納入拠点を形成している。北米の自動車産業が地域内調達を推進する中、米国におけるエンジニアリング支援能力とメキシコにおける大規模製造拠点を組み合わせた企業は、顧客対応能力をさらに高めることが期待される。
欧州
欧州は、成熟した自動車産業基盤を有し、車載品質基準に対応した製造技術に対する要求水準が高い。ドイツおよび中東欧地域では、自動車制御モジュール、電子アセンブリ、パワーエレクトロニクス、システム統合を網羅する比較的整備された自動車電子機器製造ネットワークが形成されている。欧州の製造企業は、生産自動化、品質基準、エンジニアリングサービス能力を特に重視するとともに、地域別の製造コストとサプライチェーンの安定性の最適化を継続的に進めている。
アジア太平洋
アジア太平洋地域は、世界の自動車電子機器製造における重要な生産・サプライチェーンの中心地である。中国は、整備された電子部品サプライチェーン、充実した製造インフラ、包括的な新エネルギー車産業基盤を有しており、国内の電子機器受託製造企業が、より付加価値の高い自動車電子機器事業へと事業領域を拡大することを後押ししている。日本企業は、顧客との長期的な取引関係、リーン生産方式、国際的なサプライチェーン管理において豊富な経験と技術的蓄積を有している。東南アジア地域は、競争力のあるコスト構造と地域製造拠点としての優位性を背景に、自動車電子機器の生産および安定供給を確保する役割を徐々に拡大している。
世界的な事業配置の観点から見ると、自動車電子機器受託製造では、研究開発・エンジニアリング機能と地域別の製造拠点を組み合わせた産業運営モデルが形成されつつある。今後の製造拠点の選定では、顧客との地理的な近接性、品質認証、物流条件、サプライチェーンの成熟度、長期的な事業運営コストが一層重視されると考えられる。
総じて、世界の自動車電子機器受託製造業界は、生産能力の規模を中心とした競争モデルから、技術力、品質、サプライチェーンの連携能力を重視する競争モデルへと徐々に移行している。電気自動車、先進運転支援・自動運転技術、デジタルコックピット、車載通信技術の発展が続く中、高信頼性製造、システムレベルの統合、グローバルな納入能力を備えた企業は、次の市場競争段階において、より幅広い成長機会を獲得すると見込まれる。
【 自動車電子機器受託製造 報告書の章の要約:全14章】
第1章では、自動車電子機器受託製造レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、自動車電子機器受託製造の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、自動車電子機器受託製造の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、自動車電子機器受託製造の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における自動車電子機器受託製造業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における自動車電子機器受託製造市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における自動車電子機器受託製造の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における自動車電子機器受託製造産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、自動車電子機器受託製造の業界動向、ドライバー、課題、リスクを分析します
第10章では、自動車電子機器受託製造に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、自動車電子機器受託製造産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、自動車電子機器受託製造の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、自動車電子機器受託製造市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/815213/automotive-electronics-contract-manufacturing
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com