EUVフィルム世界市場の最新動向:2032年に543百万米ドル規模へ到達見込み(2026年版)
EUVフィルム市場の成長展望:先端半導体製造とHigh-NA EUV対応の技術革新
図. EUVフィルムの製品画像
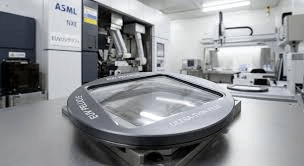
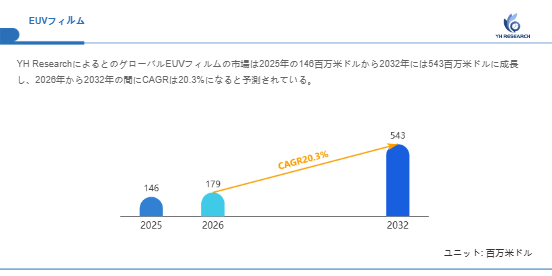
YH Researchによると、世界のEUVフィルム(EUV Pellicle)市場は、2025年の1億4,600万米ドルから2032年には5億4,300万米ドルへ拡大し、2026年から2032年までの年平均成長率(CAGR)は20.3%に達すると予測されています。EUVフィルムは、波長13.5nmの極端紫外線(EUV)リソグラフィーで使用されるフォトマスク保護膜です。マスク表面への微粒子付着を防ぎ、先端ロジック半導体やDRAMの製造歩留まりを維持するうえで重要な役割を担います。
図. EUVフィルム世界総市場規模
- EUVフィルム市場の主要動向と技術革新
2026年には、シリコン系EUVフィルムが市場売上高の約95%を占め、主流技術としての地位を維持しています。これに対し、カーボンナノチューブ(CNT)系EUVフィルムは、技術検証と顧客認定を経て、初期量産に向けた開発が進展しています。
EUVフィルムには、高いEUV透過率、機械的強度、耐熱性、低欠陥率が求められます。高出力光源や高真空、水素を含む装置環境に耐えながら、露光エネルギーと結像品質への影響を抑える必要があるためです。今後、High-NA EUVの導入に伴い、透過率の安定性、膜寿命、熱管理性能が競争力を左右する重要な指標になると考えられます。 - EUVフィルム市場の成長要因と課題
EUVフィルム市場の拡大を支える最大の要因は、先端半導体製造におけるEUV露光工程の増加です。5nm、3nm、2nmおよび次世代GAAプロセスでは、重要なフォトマスクの使用頻度と工程の複雑性が高まっています。マスクの高価格化に加え、粒子汚染による欠陥が歩留まりに与える経済的損失も大きくなるため、高信頼性のEUVフィルムに対する需要が拡大しています。先端DRAMにおけるEUV適用の進展も、市場成長を後押しします。
一方、EUVフィルムの開発には、高透過率、低反射率、耐熱性、機械的安定性、長寿命を同時に実現する高度な技術が必要です。極薄膜の均一性やフレーム接合の信頼性、量産時の歩留まりを確保することも難しく、製品認定には長期間を要します。開発コストの増加や供給企業の限定、主要顧客への依存は、市場参入と事業拡大における主要な制約となっています。 - シリコン系とCNT系EUVフィルムの競争構造
タイプ別では、シリコン系EUVフィルムが成熟した製造工程、蓄積された露光データ、既存の先端工場における認定実績を背景に、2026年も約95%の売上高シェアを維持する見通しです。既存製品からの切り替えには厳格な信頼性検証が必要であるため、短期間での代替は容易ではありません。
これに対し、CNT系EUVフィルムは、高出力EUV環境における透過性能と耐熱性の向上を実現する次世代技術として注目されています。ただし、全面サイズの膜製造、欠陥管理、組み立て歩留まり、量産条件下での顧客認定が商業化の鍵となります。今後はシリコン系からCNT系への即時移行ではなく、既存技術と次世代技術が併存しながら段階的に市場構造が変化すると予想されます。 - ロジック半導体とメモリ向け需要の拡大
用途別では、ロジック半導体が2026年のEUVフィルム需要の約66%を占め、最大の用途分野となっています。先端プロセスにおけるEUV露光層の増加と、厳格な歩留まり管理が需要を支えています。メモリ向けは同年に約31%を占め、先端DRAMへのEUV適用拡大を背景に、2032年には約41%まで上昇すると予測されています。その他の用途は約3%で、研究開発、露光装置の認定、プロセス開発などが含まれます。
特にメモリ分野では、EUV適用層の拡大がEUVフィルム市場の新たな成長機会となります。ただし、需要拡大の実現には、製造工程ごとの欠陥抑制と膜寿命の安定化が不可欠です。 - 地域別市場動向と主要企業の競争
地域別では、台湾が2026年の世界消費量の約49%、韓国が約25%を占め、アジア太平洋地域がEUVフィルム市場の中心となっています。北米のシェアは約11%で、米国における先端半導体工場の新設・拡張が今後の需要増加につながる可能性があります。日本は半導体材料・製造装置の産業基盤を持ち、国内の次世代半導体製造投資を通じて、供給面と需要面の双方で重要性が高まっています。
競争環境は少数企業に集中しています。2026年の完成品供給価値ベースでは、TSMCの自社向け生産を含め、三井化学が約69%を占めると推定されています。三井化学は2021年に商業生産を開始し、独立系商用供給企業として強固な地位を築いています。一方、TSMCは自社の先端半導体製造を支える内製供給モデルを採用しています。
新興企業では、S&S Techがシリコン系EUVフィルムの量産対応技術を進展させ、FINE SEMITECHとLINTECがCNT関連技術の商業化と生産能力の開発を進めています。今後の競争では、供給価格だけでなく、製造歩留まり、EUV透過率、長期耐久性、欠陥管理、顧客認定の迅速性、High-NA EUVへの対応力が重要になります。 - EUVフィルム市場の将来展望
世界のEUVフィルム市場は、先端ロジック半導体とDRAMの製造高度化を背景に、2032年に向けて高い成長が見込まれます。特にCNT系材料の量産技術、メモリ向け需要の拡大、米国や日本における先端半導体製造能力の増強が、中長期的な市場機会を形成します。
ただし、技術開発の成功が直ちに量産採用につながるわけではありません。膜の均一性、フレームとの接合、欠陥率、寿命の再現性を高水準で維持し、顧客の厳格な認定基準を満たすことが必要です。EUVフィルム市場では、現行のシリコン系製品の供給安定性を確保しながら、CNT系を含む次世代技術への研究開発投資を継続できる企業が、将来の競争優位を獲得すると考えられます。
本記事の内容は、YH Research株式会社の調査レポート「グローバルEUVフィルムのトップ会社の市場シェアおよびランキング 2026」のデータを基に作成しています。
https://www.yhresearch.co.jp/reports/1411561/euv-pellicle
【本件に関するお問い合わせ先】
YH Research株式会社
URL:https://www.yhresearch.co.jp
住所:東京都中央区勝どき五丁目12番4-1203号
TEL:050-5840-2692(日本);0081-5058402692(グローバル)
マーケティング担当:info@yhresearch.com
YH Researchについて
当社は、グローバル市場における企業の戦略意思決定を支える調査・分析の専門企業です。世界各地に拠点を持ち、160カ国以上の企業に対して、市場規模分析、競合評価、カスタムリサーチ、IPO支援、事業計画策定など、幅広いソリューションを提供しています。業界動向、市場構造、消費者ニーズを多角的に洞察することで、企業が迅速かつ的確に意思決定を行えるよう、実践的なインサイトと戦略立案を提供します。