GNSS補正サービス市場規模マップ+シェア+フレームワーク
LPI世界GNSS補正サービス調査レポートによると、世界GNSS補正サービス市場規模は568.82百万ドルであり、将来的には930.58百万ドルに達すると予測され、CAGRは8.55%です。調査対象企業にはHexagon、Trimble、Fugroなどが含まれます。
LP Informationはこのほど、業界調査レポート『世界GNSS補正サービス市場の成長予測2026~2032』を発表した。本レポートでは、市場の製品定義、市場規模、競争環境、用途構成、地域別供給などについて体系的に分析している。
GNSS補正サービスとは、全球測位衛星システム(GNSS)の測位誤差を補正するデータを生成・伝送し、継続的に提供することで、対応するGNSS受信機や測位エンジンが、単独測位によるメートル級の測位精度をデシメートル級、センチメートル級、さらにはそれ以上の高精度へと向上させることを可能にする商用サービスを指す。
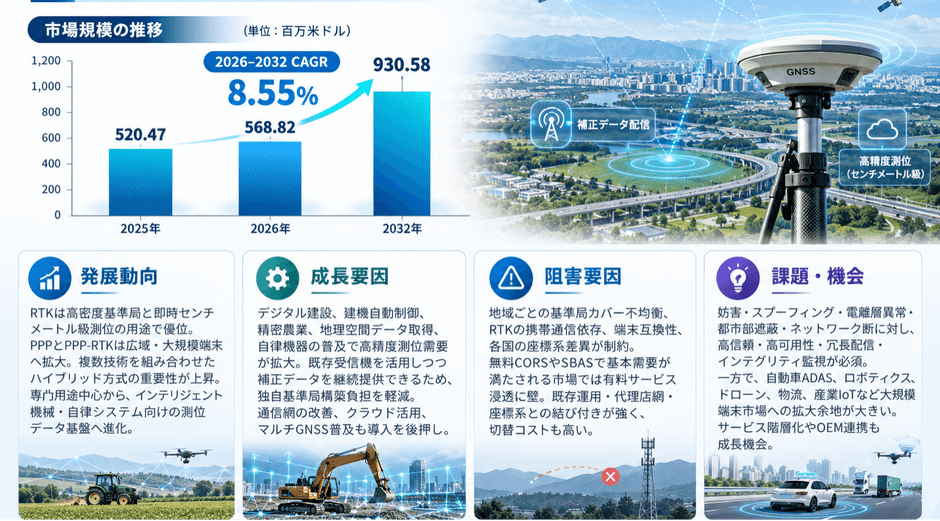
LP Informationの調査統計によると、世界のGNSS補正サービス市場規模は2025年に520.47百万米ドルに達し、2026年には568.82百万米ドルに拡大すると予測されている。2032年の世界市場規模は930.58百万米ドルに達する見通しであり、2026年から2032年までの年平均成長率(CAGR)は約8.55%と予測されている。
市場の進化と技術動向
GNSS補正サービスは、従来、専門的な測量や精密農業を主な対象としていた高精度測位ツールから、インテリジェント機械や自律システムをつなぐ重要な測位データインフラへと進化しつつある。高密度の基準局ネットワークが整備され、センチメートル級の測位結果を迅速に取得する必要がある用途では、RTKが引き続き明確な優位性を有している。一方、PPPおよびPPP-RTKは、高精度測位サービスの提供範囲をより広い地域や大規模な端末群へと拡大させている。顧客の調達における重点が、特定の補正技術の選択から測位の連続性の確保へと移行するにつれ、複数の技術を組み合わせたハイブリッド方式の重要性が高まっている。例えば、TopconのTopnet Liveは地域向けRTKとグローバルPPPの機能を組み合わせている。また、Trimbleは自社の補正サービス体系においてVRS NowとRTXを統合し、異なるネットワーク環境下でのサービス継続性を高めている。
もう一つの長期的な変化は、ビジネスモデルが専門機器向けの個人ユーザー単位のサブスクリプションから、OEM向け、企業向け、機器組み込み型サービスへと拡大していることである。自動車・ADAS、産業用ロボット、ドローン、物流機器、IoT端末では、個別にローカル基準局を構築するのではなく、遠隔設定や大規模な一括管理が可能な高精度測位機能が求められている。この傾向により、クラウドベースの誤差モデリング、標準化されたインターフェース、大規模なデバイス管理、機能安全、インテグリティ監視が、新たなサービス能力として重要になっている。同時に、自動車、ロボティクス、海洋分野などの高い信頼性が要求される用途では、顧客の評価基準も単純な測位精度だけでなく、サービスの可用性、冗長性、耐干渉性、スプーフィング対策、複数の通信経路によるデータ伝送能力へと拡大している。
需要拡大の背景
デジタル建設、建設機械の自動制御、精密農業、地理空間データの取得、自律型機器の発展により、再現性の高い高精度測位が持つ経済的価値は高まり続けている。GNSSハードウェアはすでに専門機器や組み込み型端末に広く導入されているが、通常の単独衛星測位では、センチメートル級の測位精度、短時間での収束、長期的な再現性といった商業用途の要求を十分に満たすことが難しい。GNSS補正サービスは、既存のGNSS受信機を活用しながら補正データを継続的に提供することで、顧客が独自に完全な基準局インフラを構築することなく、より高い測位精度を利用できるようにする。この仕組みにより、サブスクリプション型サービスや機器向け測位サービスに対する安定した需要が形成されている。また、通信ネットワークのカバー範囲の改善、クラウドサービスの普及、複数の衛星測位システムを利用するマルチGNSSの活用拡大も、サービス導入の障壁をさらに低減している。
市場発展の制約要因
市場の発展は、地域による基準局のカバー範囲の不均衡、一部のRTKサービスにおける携帯電話通信網への依存、端末の互換性、国ごとの座標基準系やインフラ体系の違いなどによって、引き続き制約を受けている。政府が無料で提供するCORS(電子基準点ネットワーク)、SBAS(衛星航法補強システム)、その他の公共補強サービスで基本的なニーズを満たせる市場では、一部の顧客が商用サービスに料金を支払う意欲も比較的限定的となる。一方、測量、建設、農業分野のユーザーは、既存の受信機、座標系、販売代理店ネットワーク、作業手順と深く結び付いた運用習慣を形成している場合が多い。そのため、新しいサービスが性能面で優位性を持っていても、サービス提供事業者を変更する際には、再検証、作業者の教育、業務フローの調整などが必要になる可能性がある。これにより、商業導入までの期間が長期化し、価格引き上げの余地も制限される。
新たな市場拡大機会
今後の新たな市場拡大機会は、従来、専門的な高精度測位インフラのコストを負担することが難しかった大規模な端末用途を中心に生まれると考えられる。自動車・ADAS、自律型および半自律型機械、屋外ロボット、ドローン、鉄道・物流向け測位、産業用IoTなどの分野では、多数の端末を統一されたクラウド補正プラットフォームに接続することが可能であり、単一の企業顧客が利用するデバイスの規模を大幅に拡大できる。日本およびその他のアジア太平洋市場における地域ネットワークの統合や高度化も、新たな商業機会をもたらしている。また、サービスの階層化も重要な発展方向である。サービス提供事業者は、測位精度、インテグリティ、収束時間、帯域幅の要件に応じて異なるサービスグレードを提供することができる。これにより、同一の補正インフラで、専門的なセンチメートル級RTK市場と、コスト感度の高い一般向けデバイス市場の双方に対応できる。2026年のSwift NavigationとTelit Cinterionの提携は、補正データをGNSSモジュールおよび携帯電話通信接続と組み合わせて販売できることを示しており、顧客のサプライヤー管理の複雑さや導入コストの削減につながると考えられる。
長期的な技術課題と参入障壁
長期的には、サービス提供事業者は、GNSS信号、通信回線、基準局ネットワークが干渉や障害を受けた場合でも、信頼性の高い測位を維持するという課題に対応する必要がある。電波干渉、スプーフィング、電離層の異常、都市部における衛星信号の遮蔽、ネットワークの中断は、自動車、ロボティクス、海洋分野などの安全性が重要な用途において、技術的な要求水準を大幅に高める。そのため、企業は高精度測位アルゴリズム、インテグリティ監視、冗長化された補正データ配信経路、サイバーセキュリティ、基準局の品質管理、サービスレベル契約(SLA)の管理体制に同時に投資する必要がある。一方、補正データ形式の標準化やGNSS受信機性能の向上は、技術やサービスの切り替えに伴う障壁を低下させ、価格競争をさらに激化させる可能性がある。自動車およびその他の安全関連市場への参入には、長期間にわたるOEMによる検証、機能安全への対応、量産認証プロセスも必要となる。そのため、技術的な能力を大規模かつ継続的なサービス収益へと転換するには、依然として高い商業的な参入障壁が存在している。
競争構造の全体像
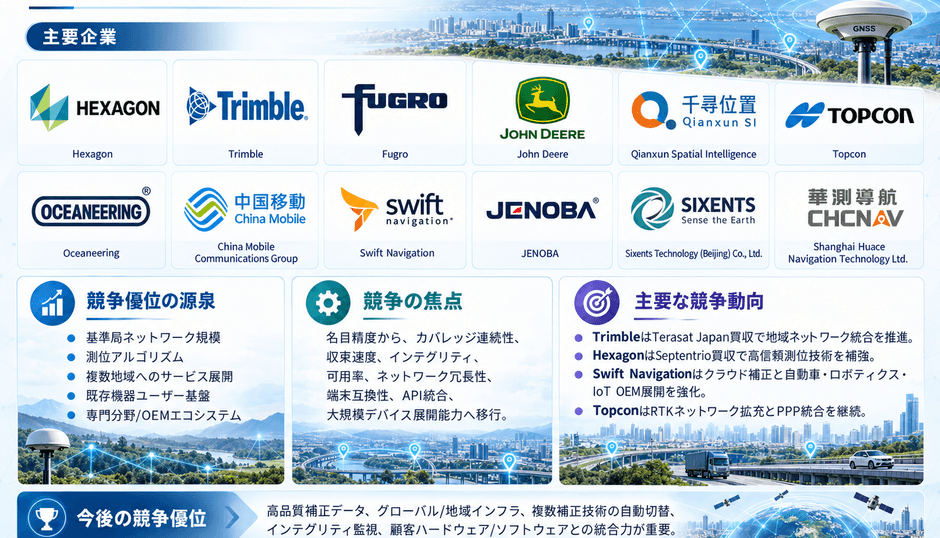
世界のGNSS補正サービス市場には、国際的な衛星測位技術グループ、専門的な測位サービス事業者、海洋測位サービス企業、農業機械メーカー、地域の高精度測位ネットワーク運営事業者が参入しており、グローバルな広域補正サービスと地域の高密度基準局ネットワークが共存する競争構造が形成されている。精密農業、測量、建設、先進運転技術、ドローン、自律型ロボットなどの用途において高精度測位への需要が継続的に拡大するにつれ、GNSS補正サービスは従来の専門的な測量分野から、大規模なネットワーク接続型端末市場へと展開している。主要企業は、基準局ネットワーク、衛星の精密軌道およびクロック誤差の計算、リアルタイム補正アルゴリズム、通信ネットワーク、端末との互換性を通じて競争優位性を構築している。技術方式によって、測位精度、収束速度、サービス提供範囲、インフラへの依存度に違いがあるため、Network RTK、広域PPP、複数技術を融合したサービスが並行して発展する競争構造が形成されている。
市場構造の転換と今後の競争軸
総合的に見ると、世界のGNSS補正サービス市場は、従来の測量業界を中心とした専門的なサブスクリプションモデルから、複数の産業、地域、大量のネットワーク接続型端末によって共同で牽引される市場構造へと移行している。今後の業界競争は、補正データの品質、グローバルおよび地域のサービス提供範囲、収束速度、測位インテグリティ、サービス可用率、ネットワークの冗長性、異なる機器間の互換性に一層集中すると考えられる。測量や建設工事の顧客にとっては、信頼性の高いセンチメートル級の測位精度と現地の座標基準系への適合性が引き続き中核的な要件となる。一方、自動車、ロボティクス、産業用IoTの顧客にとっては、測位の連続性、システム統合の効率、サービスの信頼性、大規模な商業導入コストがより重要になる。
企業の発展方向から見ると、Hexagon、Trimble、Topconは、複数技術を組み合わせたサービス体系とグローバルネットワークを活用し、専門市場における競争優位性を引き続き強化すると予想される。FugroとOceaneeringは、海洋分野の高信頼性測位市場において専門性を生かした競争を継続し、John Deereは農業機械のエコシステムを通じてサービス統合能力を強化していくと考えられる。Swift Navigationなどのクラウドベース測位サービス事業者は、OEMチャネルと大規模なネットワーク接続型端末市場をさらに重視する一方、中国および日本の地域運営事業者は、基準局ネットワーク、地域に密着したサービス、産業分野での提携を活用して商業用途を拡大していくと見込まれる。高精度測位がインテリジェント機器や自律システムの基本機能となるにつれ、高品質な補正データ生成能力、地域インフラの運営能力、グローバルなサービス提供能力、ハードウェア・ソフトウェアのエコシステム統合能力を備えた企業は、長期的な競争優位性を構築しやすい立場になると考えられる。
技術別分類
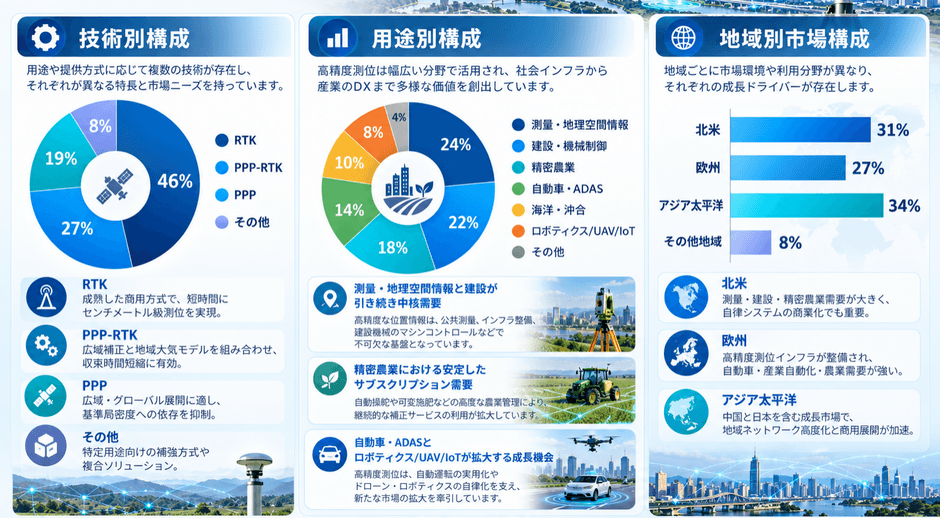
GNSS補正サービスは、技術別にRTK、PPP-RTK、PPP、その他に分類される。RTKは、現在、商業的なビジネスモデルが最も成熟しているカテゴリーである。Network RTKおよびVRS(仮想基準点)技術は、基準局と通信ネットワークが十分に整備された地域において、短時間でセンチメートル級の測位精度を実現できるため、測量、建設、機械制御などの分野で長年にわたり広く利用されている。PPPは、広域さらにはグローバルなサービス提供範囲の確保と、高密度の地域基準局ネットワークへの依存度の低減を重視しており、農業、海洋・沖合作業、遠隔地域などにおいて、より明確な用途上の価値を有している。PPP-RTKは、広域の状態空間表現(SSR)による補正情報と地域的な大気モデルを組み合わせることで、大規模なサービス提供範囲を維持しながら、高精度測位に必要な収束時間を短縮する技術である。従来の専門的な測位用途と大規模なインテリジェント端末をつなぐ重要な技術開発の方向として注目されている。
用途別市場分析
測量・地理空間情報および建設・機械制御は、引き続きGNSS補正サービスの重要な基礎需要分野である。測位精度の向上は、現場作業の効率改善、手戻り作業の削減、自動化水準の向上に直接つながるためである。精密農業においても、安定した継続的なサブスクリプション需要が形成されている。高精度なガイダンスは、作業経路の高い再現性を確保するとともに、農業機械における自動化機能のさらなる拡大を支えている。自動車・ADAS(先進運転支援システム)は、特に大規模展開の可能性が高い分野である。単一の車種プラットフォームでも多数の端末に対応する可能性があり、車線レベルの測位や安全性に関する要求は、高いインテグリティを備えた補正サービスの普及を後押しする。ロボティクス/UAV(ドローン)/IoTの用途も急速に拡大している。屋外ロボット、ドローン、物流機器、産業用ネットワーク接続端末では、専用のローカルインフラを構築することなく、安定した絶対位置情報を取得することが求められている。海洋・沖合作業は比較的専門性の高い市場であるが、広域カバレッジ、冗長性、信頼性に対する要求水準が高いため、サービスの付加価値も高い。
地域別市場動向
北米
北米は、商用GNSS補正サービスの発展が比較的成熟した地域市場の一つであり、測量、建設、精密農業において大規模な需要を有している。また、自動車、ロボティクス、自律システム技術の商業化においても重要な市場である。従来型のRTKネットワークへの投資は引き続き行われており、Topconは2025年1月、米国のTopnet Liveネットワークに新たに200局の測地基準局を追加した。これは、広域PPPサービスの普及が進む中でも、高密度の地上補正ネットワークが専門市場において引き続き戦略的な価値を持つことを示している。
欧州
欧州は、比較的整備された高精度測位インフラを有するとともに、自動車、産業オートメーション、農業、国境を越えた機器運用に対する需要も強い。そのため、地域ネットワーク間の相互接続性、サービスの継続性、異なる国々での利用のしやすさが、ますます重要になっている。
アジア太平洋
アジア太平洋地域は、今後の競争構造に大きな影響を与える重要な市場となりつつある。中国では、BeiDou(北斗衛星測位システム)を基盤として、Qianxun Spatial Intelligence、China Mobile Communications Group、Shanghai Huace Navigation Technology Ltd.などの企業が参加する商用高精度測位エコシステムが形成されており、機械制御、スマート農業、ネットワーク接続型端末などの分野へと用途が拡大している。一方、日本は専門的な測量・建設分野の需要と、先進的な自動車・ロボティクス産業の双方を有している。Trimbleによる2026年9月のTerasat Japan買収は、戦略的に大きな意義を持つ。この買収により、同社は基準局ネットワークをゼロから構築することなく、日本で成熟したVRSサービス体系に直接参入することが可能となった。この取引はまた、アジア太平洋地域でのサービス提供範囲の拡大を目指すグローバル事業者にとって、現地ネットワークや既存の顧客関係の獲得が、今後ますます重要な地域拡大戦略となる可能性を示している。
【 GNSS補正サービス 報告書の章の要約:全14章】
第1章では、GNSS補正サービスレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、GNSS補正サービスの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、GNSS補正サービスの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、GNSS補正サービスの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるGNSS補正サービス業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるGNSS補正サービス市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるGNSS補正サービスの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるGNSS補正サービス産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、GNSS補正サービスの業界動向、ドライバー、課題、リスクを分析します
第10章では、GNSS補正サービスに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、GNSS補正サービス産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、GNSS補正サービスの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、GNSS補正サービス市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/589447/gnss-correction-service
関連レポートの推奨:
世界地上GNSS補正サービス市場の成長予測2026~2032
世界海洋GNSS補正サービス市場の成長予測2026~2032
世界PPP-RTK GNSS補正サービス市場の成長予測2026~2032
世界クラウドベースGNSS補正サービス市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com