バイオベースのエチレングリコール市場調査会社が贈る:売上規模・調べ方・分析手法
LPI世界バイオベースのエチレングリコールレポートによると、2025年の世界バイオベースのエチレングリコール市場規模は41.34百万ドルであり、2026年には52.10百万ドルに拡大し、2032年には208.78百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は26.03%となります。
LP Informationはこのほど、業界調査レポート『世界バイオベースのエチレングリコール市場の成長予測2026~2032』を発表した。本レポートでは、バイオベースのエチレングリコールの製品定義、原料体系、製造ルート、市場規模、競争環境、用途構成、地域別供給およびバリューチェーンの変化について体系的に分析している。特に、PET樹脂及び包装、ポリエステル繊維及び繊維製品、自動車用冷却液及び不凍液、ならびに工業用熱伝達流体及び除氷液における需要の変化に加え、第一世代糖類及びデンプン原料ルートと第二世代リグノセルロース原料ルートの産業化動向に重点を置いている。
バイオベースのエチレングリコールは、糖類、デンプン加水分解液、バイオエタノール、農業残渣、木材およびその他のリグノセルロース系バイオマスを再生可能な炭素源として製造されるモノエチレングリコールである。その分子構造および主要な化学的性質は、従来の化石由来モノエチレングリコールと同一であり、既存のPET樹脂、PETG、ポリエステル繊維、冷却液、不凍液、熱伝達流体、樹脂および化学中間体の製造体系にドロップイン型原料として使用できる。主要な品質指標には、純度、水分、色度、紫外線透過率、アルデヒド含有量、酸度、再生可能炭素含有率および重合反応への適合性が含まれる。PETおよびポリエステル繊維の製造に使用される製品には、通常、より厳格なポリエステルグレードの品質基準が求められる。
製造プロセスの観点から見ると、バイオベースのエチレングリコールでは主に二つの事業化ルートが形成されている。第一のルートは、糖類またはデンプン系原料を発酵させてバイオエタノールを製造し、その後、バイオベースのエチレン、バイオベースのエチレンオキシドを経て、水和反応によりバイオベースのエチレングリコールを製造する方法である。第二のルートは、バイオマス由来の糖を触媒水素化、水素化分解およびその後の分離・精製によって、エチレングリコールへ直接転換する方法である。リグノセルロースルートでは、さらにバイオマスの前処理、セルロースおよびヘミセルロースの分別、糖化ならびに複数の生成物の統合的利用が必要となる。このルートは、現在、高い技術障壁を有し、産業界から大きな関心を集めている開発方向である。
バイオベースのエチレングリコール市場は現在、成熟した小規模供給から、新たな工業規模生産能力の立ち上げへ移行する段階にある。従来の化石由来モノエチレングリコールは、大規模設備、成熟したサプライチェーンおよび明確なコスト優位性を有している。一方、バイオベースのエチレングリコールの中核的な競争力は、再生可能炭素による代替、既存材料体系との互換性、製品カーボンフットプリントの削減およびサプライチェーンのトレーサビリティにある。バイオベースのエチレングリコールは、川下の基礎ポリマー体系を変更することなく従来のエチレングリコールを代替できるため、新たな加工・リサイクル体系の構築を必要とする全く新しい材料と比較して、事業化への障壁が低い。
現在の市場供給は、原料統合、化学転換、製品精製および川下顧客認証の能力を備えた少数の企業に集中している。India Glycols Limitedは、1989年から再生可能な農業由来原料を用いてエチレンオキシドおよびモノエチレングリコールを製造しており、長期にわたる商業運転実績を構築している。同社の製品ポートフォリオは、バイオベースのMEG、DEGおよびTEGを含み、複数の国・地域へ輸出されている。UPM-Kymmene Corporationは、ドイツのロイナにあるバイオリファイナリーを通じて、リグノセルロース由来化学品の工業生産を推進している。同設備は、各種先進バイオケミカルを年間約22万トン生産する計画であり、バイオベースのエチレングリコールはその中核製品の一つである。
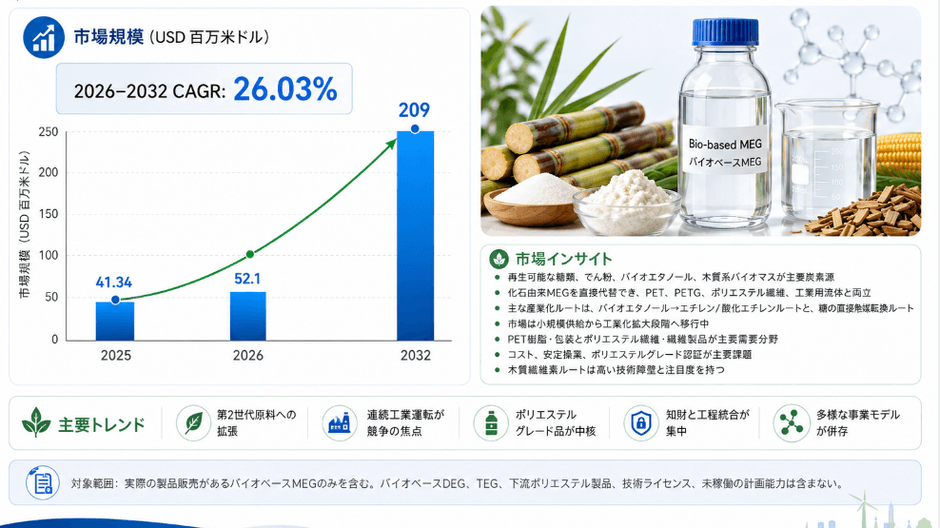
LP Informationの初期調査によると、世界のバイオベースのエチレングリコール市場規模は、2025年に約4,134万米ドルであり、2026年には約5,210万米ドル、2032年には約2億900万米ドルに達すると予測されている。2026年から2032年までの年平均成長率は約26.03%である。上記の市場規模は主として、再生可能な糖類、デンプン、バイオエタノールおよびリグノセルロース系原料から製造され、実際に商業販売されているバイオベースのモノエチレングリコールを対象としている。バイオベースのジエチレングリコール、トリエチレングリコール、川下のポリエステル製品、技術ライセンスおよび未稼働の計画生産能力は、市場金額に含まれない。
市場規模は依然として小さいものの、高い成長率を示している。その主な理由は、現時点で安定した商業供給が限定的である一方、複数の新設プロジェクトおよび産業化プロジェクトが、設備立ち上げ、顧客認証および生産能力増強の段階へ徐々に移行しているためである。2025年から2026年にかけての市場増加分は、主に既存の商業生産企業による販売拡大、リグノセルロース系バイオリファイナリープロジェクトからの商業製品供給開始、および中国における直接触媒転換ルートによる小規模製品の応用によってもたらされる。中長期的な市場成長は、新規設備が安定運転を実現できるか、ポリエステルグレード製品が継続的に顧客要求を満たせるか、さらに川下ブランドが再生可能原料に対する価格プレミアムをどの程度受け入れるかに左右される。
PET樹脂及び包装は、バイオベースのエチレングリコールにとって最も重要な市場機会である。バイオベースのエチレングリコールは、従来のPETに含まれるエチレングリコール成分を代替できると同時に、既存の重合、ボトル成形、フィルム加工およびリサイクルシステムとの互換性を維持できる。飲料ボトル、食品容器、包装フィルム、医薬品包装およびPETG製品に使用することが可能である。材料の基本性能や既存の加工設備を変更することなく、再生可能炭素の比率を高めたい川下企業にとって、バイオベースのエチレングリコールは高い応用可能性を有している。
ポリエステル繊維及び繊維製品は、もう一つの主要な成長分野であり、衣料品、家庭用繊維製品、産業用繊維、履物材料および高級消費財を対象としている。UPMは、ポリエステル、PETG、繊維および包装のバリューチェーン企業と製品開発および商業協力を進めており、木材由来のBioMEGは既存のポリエステル製造工程へ直接導入できる。SinoSci Bio-EG (Zhengzhou) New Energy Technology Co., Ltd.が製造するポリエステルグレードのバイオマス由来エチレングリコールは、完全バイオベースのPEF、バイオベースのPET、PETGなどの材料で応用検証を完了しており、中国の直接触媒転換ルートが高付加価値ポリエステル市場へ展開する可能性を示している。
生産コストは、依然として市場拡大を制約する主要因である。バイオベースのエチレングリコールは、再生可能原料の調達および前処理、発酵または触媒転換、水素消費、触媒、分離・精製、製品認証ならびに再生可能炭素のトレーサビリティに関連するコストを負担する必要がある。新設設備は、立ち上げおよび生産能力増強の段階において、低負荷運転、製品収率の変動および単位当たり固定費の上昇に直面することが多く、従来の大規模エチレングリコール設備と同等の経済性を直ちに達成することは困難である。
原料および技術ルートにも、それぞれ異なるリスクが存在する。第一世代糖類及びデンプン原料ルートは、砂糖、トウモロコシ、糖蜜およびバイオエタノールの価格変動による影響を受ける可能性がある。第二世代リグノセルロース原料ルートでは、原料組成の変動、前処理条件、糖化効率、触媒寿命および複数の生成物を統合した事業採算性に関する課題を解決する必要がある。計画生産能力が安定した稼働率および継続的な製品供給に転換されない場合、市場の実際の増加量は、プロジェクトの設計能力を下回ることになる。
発展動向:
第一に、原料体系は第一世代糖類及びデンプンから、第二世代リグノセルロースへ徐々に拡大している。糖類およびバイオエタノールルートは比較的成熟した産業基盤を有している一方、木材、わらおよび農業残渣を利用するルートは、食料原料との競合を回避し、再生可能資源の供給源を拡大し、持続可能性における差別化を強化できるという利点を有する。
第二に、競争の重点はサンプル生産から工業設備の連続運転へ移行している。今後、企業価値は、実験室段階の収率や実証設備の規模ではなく、連続運転時間、製品の均一性、単位エネルギー消費量、触媒寿命、設備稼働率および顧客への実際の納入実績によって評価されるようになる。
第三に、ポリエステルグレード製品が市場規模拡大の中核となる。PET包装およびポリエステル繊維には大きな潜在需要が存在する。ポリエステルグレードの品質を安定的に達成し、大手樹脂メーカー、繊維企業およびブランド企業の認証を取得できる生産企業は、より強い受注獲得力および価格交渉力を有することになる。
第四に、知的財産およびプロセス統合能力は、産業化能力を備えた企業へ集中しつつある。UPMは2026年5月、AvantiumのRay Technologyに関連する特許および技術資産を取得し、植物由来糖およびリグノセルロース系バイオマスからBioMEGおよびBioMPGを製造するためのプロセスポートフォリオをさらに拡充した。この動きは、業界の技術資産が、資金力、生産設備および顧客基盤を有する企業へ集中していることを示している。
第五に、市場では、物理的に分離されたバイオベース製品、マスバランス方式の製品、顧客別に設定された原料ルート、長期引取契約、共同製品認証および技術ライセンスを含む、複数のビジネスモデルが併存するようになる。最終顧客ごとに、再生可能含有率、カーボンフットプリント、原料由来および許容可能な価格プレミアムに対する要求が異なるため、企業は、より柔軟な製品体系および認証体系を構築する必要がある。
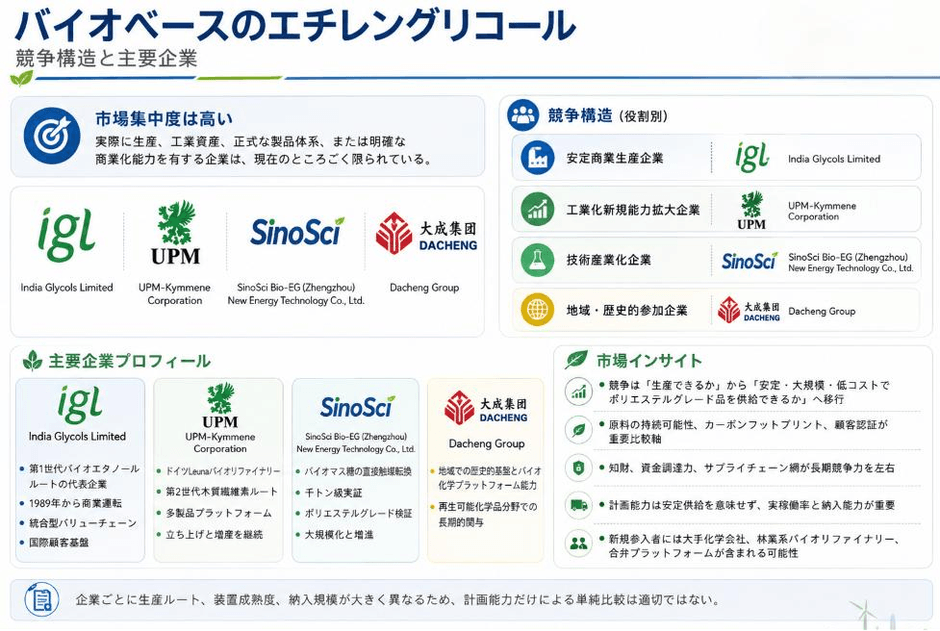
世界のバイオベースのエチレングリコール市場は集中度が高く、現時点で実際の生産能力、工業化設備、正式な製品体系、または明確な事業化能力を有することが確認できる企業は限られている。業界参加企業は、おおむね安定した商業生産企業、工業規模の新規生産能力を整備する企業、技術事業化企業、および過去からの事業基盤を有する地域企業に分類できる。各社では、製造ルート、設備の進捗段階および製品供給規模が大きく異なるため、計画生産能力のみを基準として単純に順位付けすることは適切ではない。
India Glycols Limitedは、世界のバイオベースのエチレングリコール市場において、商業運転期間が比較的長い代表的企業であり、第一世代バイオエタノールルートの中核的な参加企業でもある。同社は、糖蜜や穀物などの再生可能な農業原料からバイオエタノールを製造し、さらにバイオベースのエチレン、エチレンオキシドおよびバイオベースのエチレングリコールへ転換している。同社の強みは、バリューチェーンの統合、長期にわたる設備運転経験、豊富なエチレングリコールおよび誘導体製品群、国際的な顧客基盤、ならびに成熟した品質管理体系にある。企業の公式資料によると、同社は1989年に再生可能な農業原料を用いたMEGの商業生産を開始し、その後、複数の川下産業および世界市場を対象とする販売能力を構築している。
UPMは、第二世代リグノセルロース系バイオベースのエチレングリコールの工業化における重要な新規参入企業である。ドイツのロイナに位置する同社のバイオリファイナリーでは、持続可能な方法で調達された広葉樹を原料として、バイオベースのエチレングリコール、プロピレングリコール、再生可能機能性フィラー、工業用糖などを生産し、複数製品の年間総生産能力は約22万トンと計画されている。ロイナ設備では、すでに最初の商業製品の出荷が完了しており、各製品ユニットの立ち上げおよび生産能力の増強が引き続き進められている。ただし、バイオベースのエチレングリコール単品の安定した商業供給規模については、今後の情報開示を踏まえて判断する必要がある。UPMはまた、欧州および韓国における販売提携に加え、ポリエステル、包装、自動車および繊維関連企業との協力を通じて、BioPura製品の市場導入基盤を構築している。
SinoSci Bio-EG (Zhengzhou) New Energy Technology Co., Ltd.は、中国におけるバイオマス由来糖の直接触媒転換ルートを代表する事業化企業である。同社は、バイオマス触媒法によるエチレングリコール製造技術であるDLEG技術を基盤として、世界初となる千トン級のわら由来糖からエチレングリコールを製造する設備の建設および運転を完了している。また、ポリエステルグレードのバイオマス由来エチレングリコールを生産し、PEF、バイオベースのPETおよびPETGへの応用を進めている。このルートは、バイオマス由来糖を直接エチレングリコールへ転換するものであり、比較的短いプロセスチェーンと広い原料適用範囲を特徴としている。同社は現在、1万トン級生産ラインおよびプロセスパッケージのライセンス供与を推進している。今後の競争力は、1万トン級設備の連続運転、触媒コスト、製品収率および実際の市場供給規模に左右される。
Sustaineaは、BraskemとSojitzが設立したバイオベースジオールの合弁事業プラットフォームであり、糖の直接転換ルートを用いてBioMEGおよびBioMPGを生産する計画である。最初の商業工場は、米国インディアナ州ラファイエットに建設される予定であり、トウモロコシ由来グルコースの原料供給に関する提携もすでに決定している。現在の計画では、2027年前後の操業開始が予定されている一方、一部のプロジェクト情報では2028年の稼働開始が示されている。同社はまだ商業規模の供給を形成していないが、計画されている投資、原料面での協業および将来の生産能力は、北米およびアジア市場の競争環境に重要な影響を与える可能性がある。
現段階における第一グループは、主として長期的な商業生産実績と安定した顧客基盤を有する企業、および工業規模の新規供給を形成しつつある事業プラットフォームで構成される。第二グループは、千トン級の実証、顧客による応用検証および1万トン級の事業化準備を完了した技術企業が中心である。新規参入企業には、大手化学グループ、林業系バイオリファイナリー企業および合弁型の産業プラットフォームが多い。今後の競争は、「生産できるかどうか」から、「ポリエステルグレード製品を安定的に、大規模かつ低コストで生産できるかどうか」へ移行する。さらに、原料の持続可能性、カーボンフットプリント、顧客認証、サプライチェーンのカバー範囲、知的財産および資金調達能力が、企業間比較の重要な要素となる。
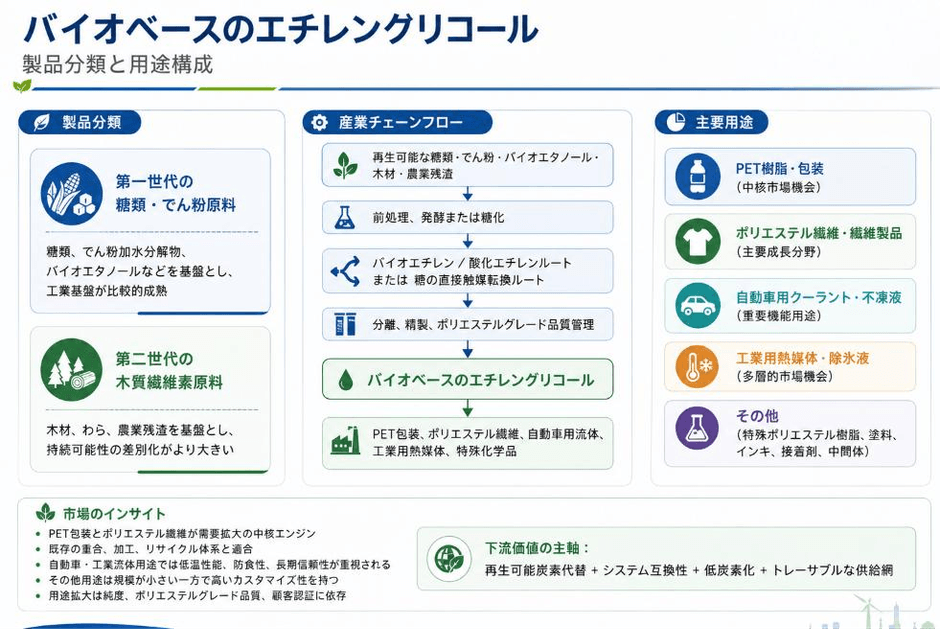
市場のバリューチェーン構造:再生可能な糖類、デンプン、バイオエタノール、木材および農業残渣 → 原料前処理、発酵または糖化 → バイオベースのエチレンおよびエチレンオキシドルート、または糖の直接触媒転換ルート → 分離、精製およびポリエステルグレードの品質管理 → バイオベースのエチレングリコール → PET包装、ポリエステル繊維、自動車用流体、工業用熱伝達流体および特殊化学品。
PET樹脂及び包装は、バイオベースのエチレングリコールにとって最も重要な用途分野である。主な製品には、飲料ボトル、食品容器、包装フィルム、医薬品用ボトルおよびPETG透明包装が含まれる。この分野は潜在的な需要量が大きく、さらにバイオベースのエチレングリコールは既存の加工およびリサイクルシステムへ導入できるため、市場が小規模用途から大規模需要へ発展するうえで中核となる。
ポリエステル繊維及び繊維製品は、衣料品、家庭用繊維製品、履物材料、産業用繊維および複合材料用補強繊維を対象としている。川下ブランドでは、再生可能原料、製品のカーボンフットプリントおよびサプライチェーンのトレーサビリティに対する要求が高まっている。バイオベースのエチレングリコールは、バイオベースまたは再生由来のテレフタル酸系原料と組み合わせることも可能であり、ポリエステル材料における非化石炭素の比率をさらに高めることができる。
自動車用冷却液及び不凍液は、バイオベースのエチレングリコールの重要な機能性用途である。従来の内燃機関車におけるエンジン冷却に加え、新エネルギー車のバッテリーおよび電動駆動システムの熱管理にも、安定した熱伝達媒体が必要となる。この分野では、低温性能、防食性能、熱安定性および長期信頼性が重視される。製品認証および自動車サプライチェーンへの参入が、主要な市場障壁となる。
工業用熱伝達流体及び除氷液は、主として工業用温度制御、暖房・換気・空調システム、コールドチェーン設備、空港および交通インフラなどの用途に使用される。製品純度および配合性能に対する要求は最終用途によって異なるため、工業グレードから高純度グレードまで、バイオベースのエチレングリコールに多層的な市場機会を提供する。
その他の用途には、特殊ポリエステル樹脂、不飽和ポリエステル樹脂、アルキド樹脂、接着剤、塗料、インキおよびファインケミカル中間体が含まれる。これらの市場の需要量は、PETおよびポリエステル繊維より小さいものの、製品のカスタマイズ性が比較的高い。このため、バイオベースのエチレングリコール企業が、共同開発、地域供給および認証サービスを通じて差別化された優位性を構築するのに適した分野である。
完全版レポートでは、世界のバイオベースのエチレングリコール市場規模および予測、各製造ルートのコストおよび事業化進捗、主要企業の生産能力およびプロジェクト状況、川下顧客による認証、用途構成、地域別市場機会、原料供給体系、製品価格ならびに収益性について、さらに詳細な分析を行う。また、稼働済み、建設中、計画中および中断中のプロジェクトを区分して評価する。市場判断では、企業が公表した計画生産能力を単純に合算するのではなく、実際の商業供給実績を重点的に評価する。
【 バイオベースのエチレングリコール 報告書の章の要約:全14章】
第1章では、バイオベースのエチレングリコールレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、バイオベースのエチレングリコールの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、バイオベースのエチレングリコールの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、バイオベースのエチレングリコールの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるバイオベースのエチレングリコール業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるバイオベースのエチレングリコール市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるバイオベースのエチレングリコールの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるバイオベースのエチレングリコール産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、バイオベースのエチレングリコールの業界動向、ドライバー、課題、リスクを分析します
第10章では、バイオベースのエチレングリコールに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、バイオベースのエチレングリコール産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、バイオベースのエチレングリコールの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、バイオベースのエチレングリコール市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/717907/bio-based-ethylene-glycol
関連レポートの推奨:
世界バイオベースのエチレングリコール市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com