2026クライオポンプ市場規模マップ:シェア・動向・フレームワーク
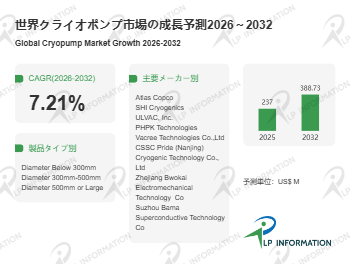
LPI世界クライオポンプ分析レポートによると、世界クライオポンプ市場規模は256百万ドルであり、将来的には388.73百万ドルに達し、CAGRは7.21%です。上位3社はULVAC, Inc.です。
LP Informationは最近、業界レポート『世界クライオポンプ市場の成長予測2026~2032』を発表した。本レポートは、クライオポンプの製品定義、技術ロードマップ、市場規模、競争環境、アプリケーションシナリオ、地域構造、サプライチェーンの変化に焦点を当てている。本稿では、半導体製造、真空蒸着、航空宇宙といった中核的なアプリケーションシナリオにおける需要変化、技術進化、サプライチェーン機会を考察し、産業チェーン企業、投資機関、および関連する意思決定者に重要な洞察を提供する。
クライオポンプは、極低温表面を利用してガス分子を凝縮・吸着させることで、高真空または超高真空環境を獲得・維持する精密真空取得機器である。その中核コンポーネントは通常、極低温冷凍機(2段以上の冷却ステージを含む)、ヘリウムコンプレッサー、フレキシブルヘリウムガスライン、および制御システムで構成される。動作時には、極低温冷凍機が閉ループヘリウム膨張冷凍サイクルを介して内部の凝縮板/アレイを極低温(通常15K未満)まで冷却し、吸着アレイがさらに物理吸着により水素、ヘリウムなどの凝縮しにくいガスを捕捉する。本装置は、大排気速度、超高真空度、オイルフリー清浄性、低振動動作などの主要性能を備える。その主な機能は、炭化水素汚染のない清浄真空を敏感なプロセス環境に提供すること、腐食性ガスおよび凝縮性ガスの高速排気を実現すること、ならびに高真空下で安定した圧力環境を維持することであり、主に半導体ウェハ製造の重要プロセス、高機能光学・機能薄膜の真空蒸着、宇宙環境シミュレーションと粒子加速器等の航空宇宙・研究分野に応用されている。
現在、世界のクライオポンプ産業は、先端産業需要と技術アップグレードの二重駆動による堅調な成長段階にある。半導体製造、高性能薄膜堆積、航空宇宙環境シミュレーションなどのハイエンドアプリケーションシナリオにおいて代替不能な中核真空取得機器として、その戦略的重要性はますます高まっている。業界の現状は需給両面で顕著な活況を示している。一方では、先端プロセスロジックチップ、高帯域幅メモリ(HBM)、化合物半導体に代表される半導体産業が継続的に大規模投資を行い、クライオポンプに膨大な受注基盤を創出している。他方では、機器メーカーは冷却効率の向上、消費電力の低減、機器の知能化とメンテナンス容易性の向上に注力している。技術進化の経路は明確であり、より大排気速度、より高速な再生、より安定した長時間運転、および先進プロセス制御システムとの深度統合に向かっている。SEMI(国際半導体産業協会)の統計によれば、世界の半導体設備支出は周期的調整を経て、力強い成長軌道に戻ると見込まれており、これは重要プロセス機器の付属品としてのクライオポンプ市場に直接的に強固な産業基盤を提供している。
LP Informationの予備調査によると、2025年の世界クライオポンプ市場規模は約2億3700万米ドルであり、2032年には約3億8800万米ドルに達すると予測され、2026年から2032年までの年間平均成長率(CAGR)は約7.21%である。上記の規模は主に、半導体製造、真空蒸着、航空宇宙、その他の産業・研究分野に応用される標準型・カスタム型クライオポンプ製品、ならびに中核スペアパーツとサービス収入を対象としている。
市場成長の中核的推進要因は、下流部門の持続的な設備投資拡大、特に世界規模での半導体ウェハ工場の建設・増産、ならびにAMOLED、Mini/Micro LEDなどの新型ディスプレイ技術による高品質真空蒸着装置需要の牽引に起因する。航空宇宙分野では、各国による深宇宙探査や衛星インターネットコンステレーション構築への取り組みが、大型宇宙環境シミュレーションチャンバーおよびそれに必要なクライオポンプシステムに安定した需要をもたらしている。供給側の変化はサービスモデルの革新に表れており、単なる機器販売からライフサイクル全体をカバーするソリューションプロバイダーへの転換が進んでいる。これには予防保全、遠隔監視、再生サービスが含まれ、機器メーカーに新たな継続的収益源を創出している。
それにもかかわらず、市場はいくつかの阻害要因にも直面している。例えば、ヘリウムは重要な冷媒であり、そのグローバルサプライチェーンの安定性と価格変動は機器の長期的な運用コストに影響を及ぼす。また、先端半導体プロセスは真空環境の清浄度と安定性に対してほぼ厳格な要求を課しており、機器メーカーは高額な研究開発投資を継続的に行わざるを得ない。地域別に見ると、アジア太平洋地域(特に中国本土、韓国、台湾)はその巨大な半導体・ディスプレイパネル製造クラスターにより、最大の消費市場であると同時に最も成長が活発な地域である。北米地域では航空宇宙、防衛、先端研究分野での需要が依然として強い。
現在、クライオポンプ市場における主要な機会は主に三つの分野に集中している。第一に、半導体先端プロセス(7nm以下)と先端実装技術(3D IC実装など)の進化は、プロセスチャンバーの真空度、清浄度、排気速度変動制御に新たな要件を課し、これにより高性能次世代クライオポンプの交換・アップグレード需要が喚起されている。第二に、中国における半導体装置国産化の加速は、量産供給能力を確立した国産クライオポンプメーカーにとって歴史的な市場導入とシェア拡大のウィンドウを提供している。中国税関総署の統計によれば、近年中国の集積回路製造装置輸入額は高水準で推移しており、国内自主ウェハ工場建設の明確な計画と相まって、LP Informationはクライオポンプの需要増分が主に中国半導体製造装置サプライチェーンの国産代替と新規生産能力向け調達からもたらされると判断している。第三に、量子コンピューティングや新型粒子加速器などの大規模科学施設において、絶対零度に近い超高真空環境への需要が、極めて高い排気速度と限界真空性能を持つクライオポンプに新たなフロンティア応用市場を開拓している。
将来性が大きい一方で、市場は依然として多くの課題に直面している。技術面では、半導体プロセスガス(塩素、フッ化物など)は強い腐食性を有し、クライオポンプの内部材料とコーティング技術に厳しい試練を課している。排気速度を維持しつつ腐食性環境でのメンテナンスサイクルを大幅に延長する方法は、大きな技術的障壁である。サプライチェーン面では、極低温冷凍機に必要な精密運動部品、特殊合金材料、高効率再生器充填材の高品質供給源が依然として比較的集中しており、新規参入者の重要なボトルネックを構成している。さらに、エンドユーザーの機器安定性に対する極めて高い要求は認証期間の長期化と強いブランドロイヤルティをもたらしており、新興地域のブランドを含む新規参入者が規模拡大を達成するには、厳しい運転条件下での製品信頼性とトータルコスト優位性を長期間にわたって実証し続ける必要がある。
将来を見据えると、クライオポンプ産業はいくつかの重要な発展トレンドを示すだろう。知能化は製品競争力の中核的ラベルとなる。より多くのセンサーを統合したスマートクライオポンプは、温度、圧力、振動などの主要パラメータをリアルタイムで監視し、AIアルゴリズムにより故障予兆診断と再生戦略最適化を実行し、「事後修理」から「能動的予警」への転換を実現する。グリーン省エネ理念は冷凍技術とシステム設計の革新を促進し、より高い冷却効率と低い待機消費電力を持つ冷凍機・コンプレッサーの開発が主要な技術競争の方向性となる。応用面では、先端実装技術(ガラス基板実装など)や第3世代半導体(SiC、GaN)パワーデバイス製造の規模拡大に伴い、オイルフリー、高清浄性、特定腐食性ガス排気能力に優れた専用型クライオポンプの需要がますます顕著になり、製品ソリューションは汎用プラットフォームから特定プロセス向けカスタマイズへと分化していく。最後に、地域化されたサプライチェーンシステムの構築が加速し、特に中国本土では、冷凍機、コンプレッサーから主要部品に至るまでの国産化率が体系的に向上することが期待される。
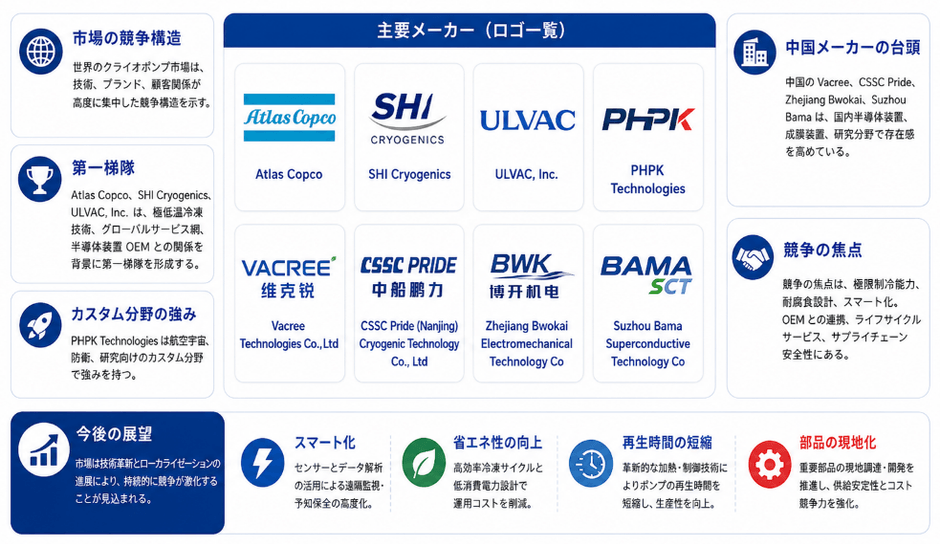
世界のクライオポンプ市場は、技術、ブランド、顧客関係において高度に集中した競争構造を示しており、国際的巨人が牽引し、地域の専門メーカーが成長を遂げる階層的な体制を形成している。
第一梯団は、数十年にわたる技術蓄積、完全な製品ライン、そして世界トップクラスの半導体・パネル装置OEMと深く結びついた多国籍企業で構成される。代表的な企業としては、Atlas Copco(Leyboldブランド)、SHI Cryogenics(住友重機械傘下)、ULVAC, Inc.(アルバック)が挙げられる。これら3社は、その深い技術的優位性(特に極低温冷凍機の中核技術)、グローバルな生産・サービスネットワーク、および半導体イオン注入や物理気相成長(PVD)などの主要プロセスにおけるベンチマーク的地位により、世界市場の主要シェアを共同で占有している。これらの企業の開発戦略は現在、よりスマートで省エネ、再生が高速な次世代製品の投入と、サービス契約を通じた既存顧客の長期的価値の囲い込みに焦点を当てている。
第二梯団および特色ある専門メーカーの中では、PHPK Technologiesなどの北米企業が航空宇宙、防衛、特殊研究カスタマイズ分野で強固な優位性を確立している。近年、中国の国産メーカーは、持続的な研究開発投資と国内市場需要への迅速な対応力を武器に力強く台頭し、主流サプライヤーの仲間入りを果たしつつある。安徽万瑞冷電科技有限公司、中船重工鵬力(南京)超低温技術有限公司、浙江博開機電科技有限公司、蘇州八匹馬超導科技有限公司などがその代表例である。これらの企業は、口径300mmから500mmまでの主流製品の投入に成功し、国産半導体装置、研究機器、成膜ラインにおいてバッチ適用を実現しており、一部の性能パラメータは国際的先進レベルに近づいている。
今後の競争トレンドは四つの側面を中心に展開する。第一に技術競争―誰が先に極限冷却能力、耐腐食設計、知能化においてブレークスルーを達成するか。第二にエコシステムのポジショニング―誰が下流の主要装置OEMやエンドユーザーのウェハ工場とより強固な共同研究開発・供給関係を構築できるか。第三にサービス拡張―単なる機器販売からライフサイクル全体の真空ソリューションへと変革する能力。第四にサプライチェーンセキュリティ―特に中国本土市場では、自律的に制御可能な中核部品サプライチェーンを有する企業が戦略的競争優位性を獲得する。最終的な企業リストは完全版レポートを参照されたい。
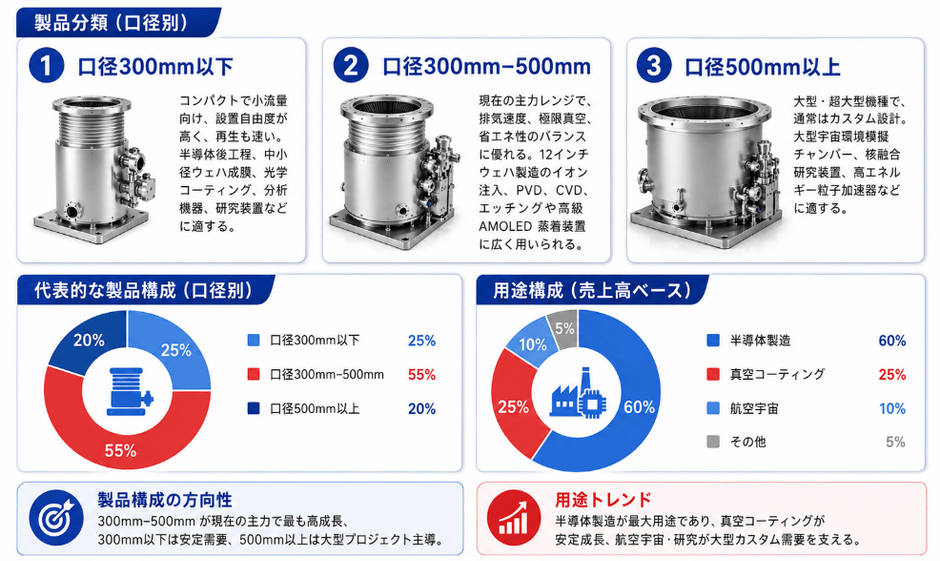
市場需要と技術特性を正確に反映するため、本研究では低温真空ポンプを口径仕様により分類する。異なる口径は異なる排気速度能力と主要なアプリケーションシナリオに直接対応する。
口径300mm未満:このカテゴリーはコンパクト型または小排気速度のクライオポンプに該当し、小型ボリューム、柔軟な設置、高速再生を特徴とし、スペース制約が厳しく迅速な作動圧力到達が要求されるプロセス環境に最適である。主要なアプリケーションマッピングとしては、半導体後工程実装プロセス、中小径ウェハの薄膜堆積、光学レンズコーティング、分析機器(質量分析計など)、一部の研究装置が含まれる。世界のMEMSセンサーや化合物半導体チップ製造装置の成長に伴い、このセグメントは安定した成長を維持すると予想される。
口径300mm~500mm:これは現在の市場における主力製品範囲であり、大排気速度・高スループットプロセスの主流需要を代表する。本カテゴリーの製品は、排気速度、限界真空、消費電力の間で優れたバランスを実現し、大流量のプロセスガスを処理可能であり、12インチ(300mm)ウェハ製造における中核プロセスチャンバーに直接対応する。主要なアプリケーションマッピングは非常に明確であり、半導体前工程製造のイオン注入、物理気相成長(PVD)、化学気相成長(CVD)、エッチングなどの重要プロセスに集中し、ハイエンドAMOLEDパネル製造の真空蒸着装置にも広く使用されている。LP Informationの調査取りまとめによると、世界の300mmウェハ工場の投資拡大と相まって、この口径セグメントの製品は現在の市場における絶対的な収入の主体を構成し、かつ最も成長が速いサブセグメントである。
口径500mm以上:このカテゴリーは大型または超大型クライオポンプに該当し、通常はカスタム設計され、卓越したガススループット能力と限界排気速度を備え、超大型空間の超高真空環境構築に使用される。主要なアプリケーションマッピングは、航空宇宙(大型宇宙環境シミュレーションチャンバーなど)、核融合研究施設、高エネルギー粒子加速器などの国家級大規模科学工学プロジェクトに重点が置かれる。この領域では、単一プロジェクトの契約金額が大きく、技術的ハードルが極めて高く、競争構造は比較的特殊であり、標準的な半導体分野の市場ロジックとは異なり、需要は国家重大科技インフラストラクチャ建設計画と高度に関連している。
【 クライオポンプ 報告書の章の要約:全14章】
第1章では、クライオポンプレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、クライオポンプの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、クライオポンプの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、クライオポンプの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるクライオポンプ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるクライオポンプ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるクライオポンプの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるクライオポンプ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、クライオポンプの業界動向、ドライバー、課題、リスクを分析します
第10章では、クライオポンプに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、クライオポンプ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、クライオポンプの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、クライオポンプ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/576012/cryopump
関連レポートの推奨:
世界真空クライオポンプ市場の成長予測2026~2032
世界水蒸気クライオポンプ市場の成長予測2026~2032
世界半導体用クライオポンプ市場の成長予測2026~2032
世界クライオポンプコントローラー市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com