コンプレッサー用ドライガスシールマーケットリサーチ:調査方法・市場動向・業界規模
LPI世界コンプレッサー用ドライガスシールレポートによると、2025年の世界コンプレッサー用ドライガスシール市場規模は478.81百万ドルであり、2026年には507.68百万ドルに拡大し、2032年には749.16百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は6.70%となります。
コンプレッサ用ドライガスシール:LNG・天然ガスインフラの拡張、排出管理、重要圧縮機の信頼性向上が牽引する世界市場
コンプレッサ用ドライガスシール(Dry Gas Seal、DGS)は、軸流式、遠心式および一部のスクリュー式コンプレッサやエキスパンダに用いられる、非接触・ガス潤滑式の機械シールである。一般的なカートリッジは、回転リング、静止側のプライマリーリング、端面微細溝、二次シール部品および関連ハードウェアで構成される。運転時には端面形状によって薄いガス膜を形成し、シール面を微小な隙間で分離することで摩擦と摩耗を抑え、軸端からのプロセスガス漏えいを管理する。適切な設計と運転条件の下では、従来の油膜式シールと比べてシール油設備への依存を減らし、プロセスガスへの油混入を避け、設備稼働率と保全性の向上に寄与する。ただし、性能はシール単体だけで決まらず、ガスの清浄度・乾燥度、差圧、温度、回転速度、起動停止時の過渡条件、据付品質、シールガス供給システム全体に左右される。
本調査は産業用コンプレッサおよびエキスパンダ向けDGS製品を中心に、シングル、ダブル、タンデム、中間ラビリンス付きタンデム構成、カートリッジ式シール、ならびに直接関連するシールガス供給・調整システムを対象とする。主な用途は、石油・天然ガス生産、ガス処理、パイプライン圧送、製油、石油化学、エチレン・プロピレン、LNG液化・受入、産業ガスおよび一部の新エネルギー案件である。市場の中核はDGSカートリッジと直接対応するサポートシステムとし、独立したウェット式メカニカルシール、一般的なラビリンスシール、ポンプ用シール、コンプレッサ本体、汎用ガス処理装置は重複計上しない。修理、再生、予備品、既設機改造は重要なアフターマーケット機会として別途分析する。API 692およびISO 6368は、対象となるコンプレッサ・エキスパンダ用途を理解するうえで重要な技術的参照枠組みである。
世界需要・市場規模・増分要因
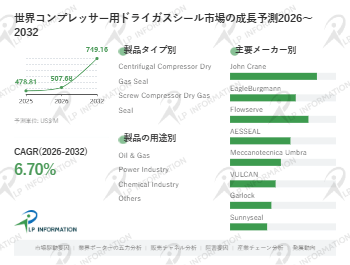
統一した市場算定基準では、世界のコンプレッサ用ドライガスシール市場は2025年の4億7,800万米ドルから2026年に5億768万米ドルへ拡大し、2032年には7億4,916万米ドルに達すると見込まれる。2026~2032年の年平均成長率(CAGR)は約6.8%であり、2026年から2032年までの市場増分は約2億4,790万米ドル、6年間の累積拡大率は約50%となる。成長要因はコンプレッサ新設台数だけではない。1台当たりのシール構成の高付加価値化、高圧・高速仕様への対応、シールガス供給盤の採用、既設シール交換、レトロフィット、監視機能および現場サービス需要が複合的に寄与する。DGSの調達価値は軸径、回転速度、圧力、温度、ガス組成、シール配置、端面材料、認証要件によって変わるため、カートリッジ、サポートシステム、保守サービスの市場境界を明確にし、フィルターやブースター、計装機器、コンプレッサ本体の二重計上を避ける必要がある。
第一の需要分野は石油・ガス生産、天然ガス処理、パイプライン輸送である。ガス田の集ガス・圧入設備では生産ガスの移送と昇圧が必要となり、ガス処理プラントでは脱水、酸性ガス除去、分離、外送工程をコンプレッサが支える。長距離パイプラインでは圧送ステーションが圧力と輸送能力を維持する。これらの設備は連続運転が多く、計画外停止は生産損失、輸送計画の制約、保全費用の増加につながる。そのため、漏えい性能、平均故障間隔、予備品供給、現場対応力が初期価格と並ぶ評価項目となる。大型パイプライン、ガス処理、プロセスガス用途では遠心式コンプレッサが広く使われ、非接触運転と摩擦低減を特徴とするDGSが採用候補となる。ガスインフラの拡張、圧送設備の更新、効率改善、老朽機更新は新設向けと交換向けの双方の需要を生む。
LNGは高付加価値需要の重要な源泉である。液化プラントと受入基地では、原料ガス昇圧、冷媒循環、BOG再圧縮、積出し、送出など複数の工程でコンプレッサが稼働する。重要機器は高速・高圧かつ厳しいプロセス条件で運転されるため、端面の安定性、ガスろ過、露点管理、過渡運転への対応が重視される。大型LNG案件では調達期間が長く、コンプレッサOEM、EPC、事業者、シールメーカーが早期に技術仕様を調整する。新規液化能力、FLNG、受入基地の増強、既設トレインの近代化はいずれもDGS需要につながる。一方、案件の実行は天然ガス価格、資金調達、長期売買契約、許認可、地政学的要因に左右される。市場予測では、最終投資決定済み・建設中の案件と、発表段階または構想段階の案件を区別し、延期・中止の可能性を考慮する必要がある。
製油、石油化学、化学プロセスの高度化も需要を押し上げる。エチレン、プロピレン、合成ガス、水素、アンモニア、メタノールなどを扱うコンプレッサは、広い温度・圧力範囲や複雑な媒体条件で運転される場合があり、材料適合性とシール構成の選定が重要となる。媒体の危険性、圧力、排出管理目標、プラント標準に応じて、タンデム、ダブル、中間ラビリンス付き構成などを選択する。事業者にとって、計画外停止の削減、可燃性・有害ガスの漏えい抑制、プロセスガスへの油混入回避は、操業継続性と保全効率を改善する。新設の製油・石化一貫設備はOEM供給需要を生み、既設設備の増強、定修、コンプレッサ大修理、重要機器の現地化は交換需要を形成する。調達には回転機械技術、プロセス、安全環境、保全、購買部門が関与し、技術資料、運転実績、地域サービス体制がサプライヤー選定に影響する。
排出管理とアセットインテグリティへの関心が高まり、DGSのシステム価値は拡大している。メタンなどのプロセスガス漏えいは製品損失であると同時に、環境、安全、規制対応のコスト要因となる。非接触シールと適切なシール配置は軸端漏えいを抑制するが、すべてのDGSを一律にゼロエミッションとみなすことはできない。実際の排出量はシール形式、プロセス圧力、ガス品質、一次・二次ベント配管、回収またはフレア設備、計装、保全状態によって異なる。タンデム構成では一次側漏えいを所定のベントへ導き、二次シールをバッファガスで保護する。ダブル構成や特殊な同軸構造は異なる圧力・排出目標に対応する。事業者は一次ベント流量、フィルター差圧、シールガス露点、供給圧力、温度の傾向を監視し、性能変化を早期に把握する方向にある。このため競争領域は端面形状・材料から、ガス調整、計装、警報、診断、排出管理エンジニアリングへ広がる。
水素、CO2回収・利用・貯留(CCUS)、低炭素燃料、産業ガス関連プロジェクトは新たな技術認証機会を生む。水素は分子が小さく拡散性が高いため漏えい管理や材料適合性が課題となり、CO2は圧力・温度によって相状態が変化する。アンモニアや合成燃料も腐食、安全性、プロセス条件に固有の要件を持つ。これらの用途では、ガス組成、液滴・粒子の混入、圧力変動、起動停止頻度、回転速度、二次シール材料を個別に評価する必要があり、従来の天然ガス実績をそのまま適用することはできない。短期的な需要は実証設備、設計検証、個別仕様のパッケージに集中すると考えられる。水素ネットワーク、貯蔵・充填設備、CO2輸送・貯留網、低炭素燃料プラントが拡大すれば、検証済み設計が再利用可能な製品プラットフォームへ発展する可能性がある。
市場競争分析
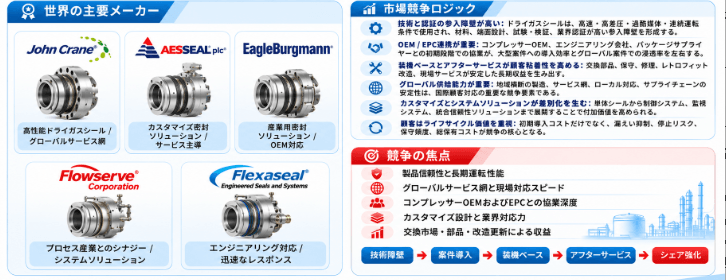
世界のコンプレッサ用DGS市場は技術・顧客認証の参入障壁が高く、高仕様用途では国際的なシール専門企業が存在感を持ち、地域メーカーやサービス企業が交換・修理・一部プロジェクトに参画する構造である。DGSは汎用交換部品ではなく、コンプレッサ型式、軸径、回転速度、圧力、温度、ガス組成、シール室形状、運転方針に合わせて設計する必要がある。競争力は端面溝設計、ガス膜安定性、漏えい管理、材料・コーティング、シールガスシステム、検証試験、現場故障解析、グローバルサービスの総合力で決まる。大型の石油・ガス、LNG、石油化学案件では設計計算、材料トレーサビリティ、品質文書、性能実績、据付指導、長期予備品供給が求められ、運転実績と承認サプライヤー資格が重要な参入障壁となる。
世界競争図では、代表企業としてJohn Crane、AESSEAL plc、EagleBurgmann、Flowserve Corporation、Flexaseal Engineered Seals and Systems, LLCを取り上げる。各社の製品構成は同一ではない。John Crane、EagleBurgmann、Flowserveはコンプレッサ用DGS製品群を明確に展開している。AESSEALはガスシール製品に加え、コンプレッサ用ドライガスシールサポートシステムを提供する。Flexasealは公開情報上、コンプレッサ用メカニカルシール、個別設計の交換ソリューション、修理・再生を幅広く扱うため、DGS専業製品メーカーというより、コンプレッサシールおよびアフターマーケット関連企業として位置付けるのが適切である。各社の開示範囲、製品売上の分類、地域カバレッジが異なるため、根拠のない市場シェア順位は設定せず、製品プラットフォーム、エンジニアリング、サービス、顧客接点を比較する。
John Craneはドライガスシール分野で長い技術蓄積を持ち、Type 28シリーズやAuraシリーズなどの非接触式コンプレッサ用シールを展開する。競争上の重点はスパイラル溝端面、圧力範囲に応じたガス膜安定性、シール油設備への依存低減、既設機への改造適合、グローバルサービスにある。天然ガスパイプライン、製油、石油化学、LNG、新エネルギー用途に対応し、シールカートリッジに分離シール、再生修理、現場エンジニアリングを組み合わせられる。既設コンプレッサでは薄型・レトロフィット設計がケーシングやシール室の大規模加工を抑える可能性がある。新設案件では設計検証、コンプレッサOEMとの協業、地域サービス網がサプライヤー認定と採用に影響する。幅広い設置実績は交換部品と技術サービスの継続需要にもつながる。
EagleBurgmannはDGS、PDGS、CobaDGS、MDGSおよび分離シールを含む幅広いコンプレッサシール製品群を持つ。製品は単方向・双方向、シングル、ダブル、タンデム、中間ラビリンス付きタンデムなどの構成に対応する。CobaDGSは高圧用途、供給ガスが一時的に途絶した場合の運転耐性、排出管理の高度化を示す製品例である。同社の競争力は製品幅、用途別エンジニアリング、世界的なプロジェクト実績にある。大型コンプレッサでは、シール本体だけでなく分離シール、シールガス供給、ベント配管、設置スペースを同時に整合させる必要がある。カートリッジ単体の納入を超えて、これらのインターフェースを設計できる能力がガス処理、パイプライン、製油、石化、LNG用途で重要な差別化要因となる。
Flowserve CorporationはGaspacシリーズを通じて、シングル、ダブル、タンデム、中間ラビリンス付きタンデム、および統合ローター構成のドライガスシールを提供する。メカニカルシール、ポンプ、バルブ、流体制御製品、回転機械サービスを含む幅広いポートフォリオにより、製油、化学、石油・ガス、エネルギー分野の顧客と複数製品で接点を持てる。AESSEAL plcはガスシールとコンプレッサ用ドライガスシールサポートシステムを提供する。公開されているシステム構成には、前段ろ過、精密ろ過、圧力ブースター、高純度窒素生成、加熱、露点制御などが含まれる。DGSの性能は端面設計だけでなく、清浄で乾燥し、必要な圧力を持つガスに依存するため、AESSEALのシステム設計能力は独自の競争軸となる。
Flexaseal Engineered Seals and Systems, LLCは、多様なコンプレッサブランド・型式向けの標準およびカスタムシール、クロスリファレンス、リバースエンジニアリング、製造、使用済みシールの修理・再生を公開情報で紹介している。既設機の交換やアフターマーケットでは、旧型機、非標準寸法、短い修理期間が調達課題となるため、同社のコンプレッサシール事業は関連性を持つ。一方、公開製品情報では、前述のDGS専業メーカーほど独立したDGS製品群が明確に示されていない。したがって、同社のすべてのコンプレッサ用シールをDGSとみなすのではなく、コンプレッサシールおよびサービス分野の参加企業として評価するのが妥当である。既設設備への適合、代替設計、ターンアラウンド、コスト管理が主な競争価値となる。
今後の競争は六つの軸で深まる。第一は端面設計とガス膜安定性であり、溝形状、平面度、材料組合せ、起動停止時の接触管理、漏えい性能が含まれる。第二は高圧、高速、広温度範囲、腐食性媒体、汚染ガスなどへの運転範囲である。第三はろ過、昇圧、加熱、露点制御、計装、配管設計を含むシールガスシステム。第四はOEMインターフェース、旧型機改造、シャフトスリーブ、シール室寸法などの機器適合性。第五はAPI 692およびISO 6368を必要に応じて参照した設計計算、試験、トレーサビリティ、故障解析、品質文書。第六は現場対応、修理拠点、予備品、教育、ライフサイクル支援である。差別化の中心は個別カートリッジの性能から、シール、サポートシステム、監視、サービスを統合した提案へ移っている。
バリューチェーン分析
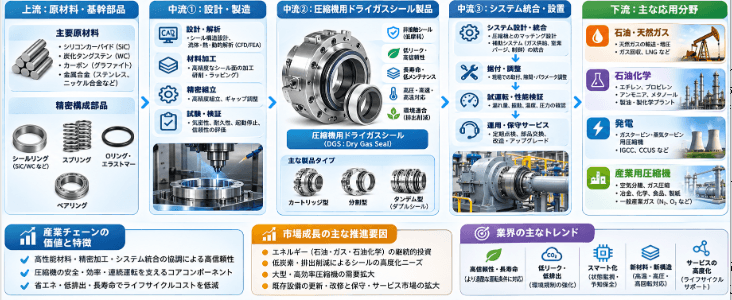
DGS産業チェーンの上流には、シール端面材料、金属構造部品、二次シール材料、表面コーティング、精密加工設備、ろ過機器、計装品が含まれる。端面材料にはカーボングラファイト、炭化ケイ素、超硬合金、特殊処理セラミックスなどが用いられ、熱伝導性、硬度、耐摩耗性、熱衝撃、化学適合性、端面ペアの安定性を総合的に評価する。回転リング、静止リング、スリーブ、スプリング、締結部品、ハウジングにはステンレス鋼や耐食合金が使われる。硫化水素を含むガス、水素、CO2、高温用途では腐食、水素脆化、熱膨張、機械強度を追加検討する必要がある。二次シールにはOリングやエラストマーなどがあり、耐熱性、媒体適合性、圧縮永久ひずみがパッケージ全体の信頼性に影響する。
端面製造は技術集約度の高い工程である。シール面には高い平面度、低い表面粗さ、再現性のある微細形状が求められる。スパイラル溝などの深さ、角度、幅、分布、加工均一性はガス膜の支持力と漏えい特性に影響する。製造工程には精密旋削、研削、ラッピング、研磨、微細加工、コーティング、洗浄、清浄組立などが含まれる。硬脆材料では端部欠け、表面下損傷、残留応力の管理が重要となる。検査では寸法・幾何測定、表面粗さ、端面平面度、材料確認、コーティング品質を確認する。上流材料と精密加工の供給安定性は歩留まり、納期、ロット間の均一性を左右し、大型石油・ガス・化学案件ではトレーサビリティが品質審査の重要項目となる。
中流メーカーはシール構造設計、ガス膜計算、部品加工、カートリッジ組立、システム統合を担う。設計入力にはコンプレッサ回転速度、軸径、シール室寸法、圧力、温度、ガス組成、起動停止曲線、振動環境が含まれる。シングル、ダブル、タンデム構成を選び、端面荷重、ガス膜剛性、漏えい量、二次シール荷重を計算する。製造では回転側と静止側端面の関係に加え、スリーブ、スプリング、駆動部、補助シールが熱・動的条件下で安定するよう管理する。カートリッジ構造は工場での事前組立と現場交換を容易にする一方、位置決め寸法、輸送保護、清浄度、据付手順に厳しい管理を要する。成熟メーカーは複数の軸径・圧力クラスで共通プラットフォームを使い、特殊媒体には材料・構造を個別設計する。
シールガスサポートシステムはシール本体と密接に連携する産業チェーンの一部である。一般的な構成品にはプレフィルター、精密フィルター、コアレッサー、調圧弁、ブースター、ヒーター、流量計、圧力・温度伝送器、露点監視、窒素供給、制御盤が含まれる。シールガスには所定の清浄度、乾燥度、圧力、流量が必要であり、粒子は端面を損傷し、液滴はガス膜を不安定にし、供給停止は異常接触や漏えいにつながる可能性がある。ガス組成、露点、液体含有量、差圧に応じてろ過と制御構成を設計する。通常運転だけでなく、起動、停止、低負荷、緊急停止、プラントユーティリティ変動を考慮し、警報、インターロック、保守可能なバイパスを計画する。フィルター、計装、弁、スキッド、制御システムの供給企業とDGSメーカーは緊密に連携する。
規格と検証体系は産業チェーン各段階のインターフェースを規定する。API 692は石油、化学、ガス用途における軸流式、遠心式、スクリュー式コンプレッサおよびエキスパンダのドライガスシールシステム要求を扱い、一般要求、DGS本体、サポートシステム、据付・試運転に関する関連パートを含む。ISO 6368:2021は該当するコンプレッサ・エキスパンダのDGSシステムに適用され、製油所、石油化学、ガスプラント、LNG、石油・ガス生産施設を対象用途として示す。規格は個別案件のプロセスリスク評価やOEM仕様に代わるものではない。サプライヤーは契約条件に従い、設計資料、材料証明、検査記録、試験報告、据付・試運転資料を提出する必要がある。検証項目には静的漏えい、圧力保持、速度・温度適合性、ガス調整性能、計装警報、供給異常や過渡条件の評価が含まれ得る。
下流顧客はコンプレッサOEM、EPC、上流・中流事業者、パイプライン会社、LNG事業者、製油所、石油化学コンプレックス、化学工業団地、産業ガスメーカーに分かれる。新設案件ではシールをコンプレッサ、軸端形状、シール室、配管、制御システムと同時に設計するため、サプライヤーは早期の技術協議とインターフェース管理に参加する。改造案件では既設機の測定、停止期間、取り外し部品の点検、現地加工制約、予備品互換性、再起動までの時間が重視される。調達プロセスには仕様書、サプライヤー事前審査、設計レビュー、品質計画、工場受入、現場据付、性能フォローが含まれる。重要機器では初期価格の最小化だけでなく、信頼性、保全性、納期、ライフサイクルコストが選定を左右する。
アフターマーケットには予備品交換、端面修理、カートリッジ再生、二次シール更新、サポートシステム改造、現場故障解析、運転教育が含まれる。需要は通常摩耗、ガス汚染、異常過渡、コンプレッサ振動、プロセス変更、排出管理要件の強化から発生する。適切な修理では端面接触痕、熱損傷、粒子による傷、腐食、二次シール劣化、据付偏差を確認し、原因がカートリッジ、シールガスシステム、コンプレッサ運転条件のどこにあるかを判定する。フィルター故障、供給圧不足、液滴混入を解決せずにシールだけを交換すると、故障が再発する可能性が残る。そのため、システム全体を診断できるサービス企業は長期保全契約を獲得しやすい。産業チェーンのリスクには、材料品質のばらつき、精密ラッピング能力の不足、特殊コーティングの納期、専用計装への依存、案件集中による納入負荷、越境サービスコストの上昇がある。
地域構造と市場機会
北米はコンプレッサ用DGSの成熟した主要市場である。米国とカナダの石油・ガス生産、シェールガス集ガス、州間パイプライン、ガス処理、製油、石油化学、LNG輸出、産業ガス施設が需要を支える。大規模ガス田とパイプライン圧送ステーションでは連続運転、シールガスシステムの信頼性、迅速な現場支援が重視される。LNG輸出基地では重要コンプレッサの長期性能、予備品供給、プロジェクト単位のサプライヤー認定が重要となる。既設コンプレッサの台数も多く、通常のシール寿命交換だけでなく、コンプレッサ能力増強、効率改善、排出管理、旧式油膜シールからDGSへの変更検討が改造機会を生む。競争上はOEM協業、地域修理拠点、重要予備品、現場故障解析、API関連技術文書への理解が重要である。
欧州は成熟した製油・化学産業、天然ガス輸送網、LNG受入基地、高い産業設備要求を有する。ドイツ、英国、フランス、イタリア、オランダ、北欧にはプロセス設備とサービスのエコシステムが整っている。案件ではエネルギー効率、設備安全、漏えい管理、材料適合、ライフサイクル保全が重視され、サプライヤーには技術文書、材料トレーサビリティ、据付・試運転支援、長期予備品供給が求められる。エネルギー転換に伴い、水素、合成燃料、CO2回収・輸送案件も進むが、材料、媒体適合性、圧力挙動、漏えい監視の追加検証が必要となる。機会は老朽コンプレッサの改造、ガス・LNGインフラの保全、石油化学設備の更新、水素・CCUSの高仕様実証案件にある。
中国市場は大規模な産業需要と設備・部品の現地化を併せ持つ。製油、エチレン、石炭化学、ガス処理、長距離パイプライン、LNG受入基地、肥料、産業ガス案件が広いコンプレッサ設置基盤を形成する。大型製油・石化一体化設備とガスインフラ投資は新設機向け需要を生み、定修、能力増強、重要設備の国産化は交換市場を支える。国内シールメーカーは精密加工、材料、システム統合、サービス網への投資を進めているが、超高圧・高速、複雑媒体、長期運転データ、海外コンプレッサOEM認定については継続的な技術蓄積が重要である。機会には国産コンプレッサへの搭載、輸入シールの交換、地域修理拠点、シールガスシステムの現地化、水素・CO2・高純度産業ガス向けの個別設計が含まれる。
その他のアジア太平洋地域には日本、韓国、インド、東南アジア、オーストラリアが含まれる。日本と韓国は製油、石油化学、LNG受入、産業ガス産業が成熟し、信頼性、保全規律、長期サポートが調達の中心となる。インドでは製油能力の増強、ガスパイプライン、肥料・化学投資が増分需要を生む可能性がある。東南アジアではガス処理、LNG、製油、石化団地の案件がプロジェクト需要を形成し、オーストラリアのガス生産・LNG輸出施設では高信頼コンプレッサと予備品供給が継続的に必要となる。地域市場は分散しているため、現地コンプレッサブランド、EPCとの関係、事業者の調達制度、アフターサービス要件を把握する必要がある。コンプレッサ新設投資だけでDGS需要を推定せず、設計仕様、既設台数、保全範囲も考慮する。
中東は天然ガス、LNG、製油、石油化学、ガス処理の重要地域である。サウジアラビア、UAE、カタールなどでは高圧ガス処理、パイプライン圧送、液化、化学設備が稼働する。高い外気温、砂塵、遠隔地、連続運転の条件から、ろ過信頼性、計装の堅牢性、予備品在庫、現場サービスが選定基準となる。大型案件には国際EPC、コンプレッサOEM、現地事業者が関与し、サプライヤーはプロジェクト仕様、技術審査、長期サービス要件に対応する必要がある。新規ガス処理・LNG能力に加え、既設コンプレッサの信頼性改造、排出管理、保全最適化、地域修理拠点との連携が機会となる。案件規模は大きい一方、受注時期は石油・ガス投資サイクル、資金調達、調達進捗、現地化要件に左右される。
中南米とアフリカは国・地域によって需要基盤が異なる。ブラジル、アルゼンチン、メキシコでは石油・ガス生産、海洋開発、ガス処理、製油、パイプライン案件がDGS需要につながる可能性がある。西アフリカと北アフリカの一部にはガス生産、LNG、製油設備があるが、資金調達、政治環境、インフラ、現地サプライチェーンの厚みが案件実行を制約する場合がある。これらの地域では輸入シールの納期、現場エンジニアの派遣、予備品在庫、修理能力が製品性能と同じほど重要になる。地域代理店、コンプレッサ保全会社、現地EPCとの協業はサービス距離を短縮できるが、品質管理、据付教育、責任分界を明確にする必要がある。中期的な機会は既設機の保全、重要予備品、設備更新、一部大型新設案件にある。
地域別の機会は三つに整理できる。成熟市場では既設設備の更新、排出管理、サービス契約、システム改造が中心となる。投資拡大市場ではLNG、ガス処理、製油、パイプライン案件の新設機向け需要が中心となる。新エネルギー市場では水素、CCUS、低炭素燃料コンプレッサ向けの認証・実証が中心となる。サプライヤーは地域のプロセス産業に合わせて製品とサービスを配置すべきである。北米ではパイプライン・LNG対応、欧州では文書体系・効率・漏えい管理、中国では現地化・設備適合・短納期、中東では高温環境と現場対応、インド・東南アジアでは案件協業と代理店網が重要となる。リスクには石油・ガス設備投資の変動、案件延期、為替・貿易政策、地域予備品在庫コスト、熟練技術者不足、地域規格や事業者仕様の違いがある。長期競争力は製品信頼性、システム設計、サービス密度、ライフサイクル経済性の総合力で決まる。
【 コンプレッサー用ドライガスシール 報告書の章の要約:全14章】
第1章では、コンプレッサー用ドライガスシールレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、コンプレッサー用ドライガスシールの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、コンプレッサー用ドライガスシールの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、コンプレッサー用ドライガスシールの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるコンプレッサー用ドライガスシール業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるコンプレッサー用ドライガスシール市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるコンプレッサー用ドライガスシールの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるコンプレッサー用ドライガスシール産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、コンプレッサー用ドライガスシールの業界動向、ドライバー、課題、リスクを分析します
第10章では、コンプレッサー用ドライガスシールに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、コンプレッサー用ドライガスシール産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、コンプレッサー用ドライガスシールの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、コンプレッサー用ドライガスシール市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/692644/dry-gas-seal-for-compressor
関連レポートの推奨:
世界スクリューコンプレッサー用ドライガスシール市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com