チップレット技術マーケットリサーチ:調査方法+業界分析+売上規模
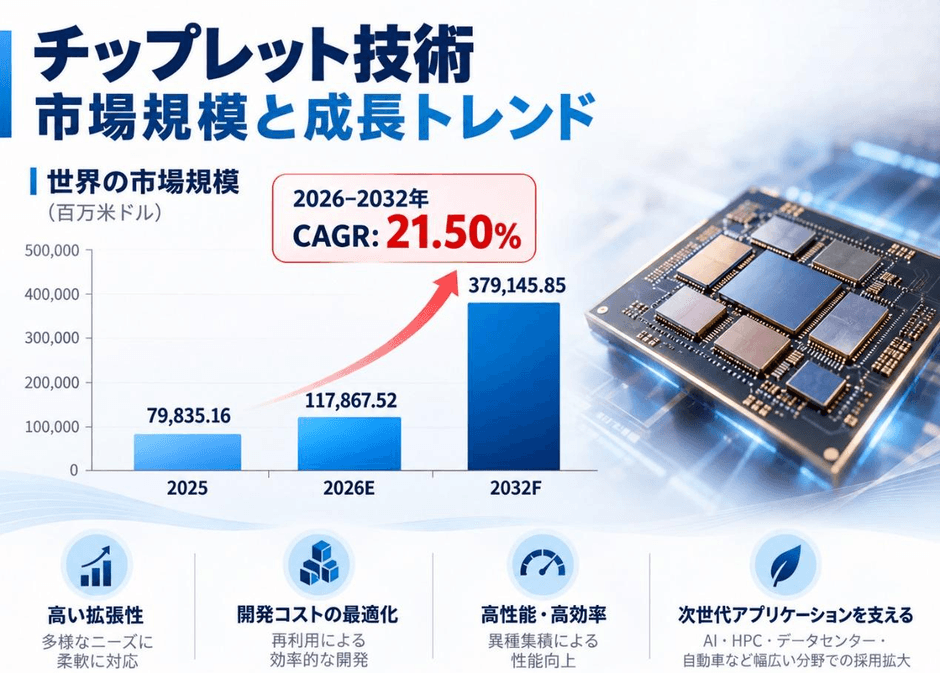
LPI世界チップレット技術分析レポートによると、世界チップレット技術市場規模は117867.52百万ドルであり、将来的には379185.58百万ドルに達し、CAGRは21.50%です。GPU & AI Accelerator、CPU、FPGA & Adaptive SoC、Network Processor / DPU / Infrastructure ASIC、Othersなどのセグメントが成長
LP Informationはこのほど、業界レポート『世界チップレット技術市場の成長予測2026~2032』を発表した。本レポートは、チップレット技術の製品定義、技術ルート、市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を中心に調査している。
チップレット技術は、従来は単一の大型SoCに統合されていたCPUコア、GPU演算ユニット、I/O、キャッシュ、インターコネクト、アクセラレータなどの機能を複数の独立したダイに分割し、高帯域Die-to-Dieインターコネクトと2D、2.5D、3D先端パッケージ技術によって一つの半導体デバイスとして再統合するシステムレベルの半導体アーキテクチャである。本調査におけるチップレット技術の市場範囲は、GPU & AI Accelerator、CPU、FPGA & Adaptive SoC、Network Processor / DPU / Infrastructure ASIC、その他の専用プロセッサを含む最終的なChiplet-based Semiconductor Devicesを対象とし、半導体製品ベンダーが販売する完成パッケージデバイスの売上高を計上する。Foundry、OSAT、EDA、単体D2D IP、基板、Interposer、HBMなどの上流売上は重複計上しない。チップレット技術の価値は単純なダイ分割ではなく、先端プロセスをCompute Dieに集中させ、I/O、PHY、アナログ、キャッシュなどを異なるプロセスノードで実装できる点にある。高性能AIアクセラレータでは複数のCompute Die、I/O Die、HBMを一つのパッケージに統合し、Die-to-Die総帯域は数百GB/sから数TB/s級、HBM帯域は複数TB/s級に達する。高性能デバイスでは数百Wから1,000W級まで電力密度が上昇するため、Power Delivery、Thermal Design、Warpage、Signal Integrity、Known-Good-Die、Package Yieldが性能とコストを左右する。2Dは主として有機基板上の横方向接続、2.5DはSilicon Interposer、RDL、Embedded Bridgeによる高密度接続、3DはTSV、Micro-bump、Hybrid Bondingなどを用いたActive Dieの垂直積層を特徴とする。チップレット技術はCPUの歩留まり改善手段から、AI、HPC、ネットワーク、異種クライアントコンピューティング、将来の車載中央演算を支える中核アーキテクチャへと変化している。
主要調査結果
2025年のチップレット技術世界市場は約798.35億米ドル、2026年は約1,178.68億米ドル、2032年は約3,791.46億米ドルに達し、2026~2032年CAGRは21.50%となる。
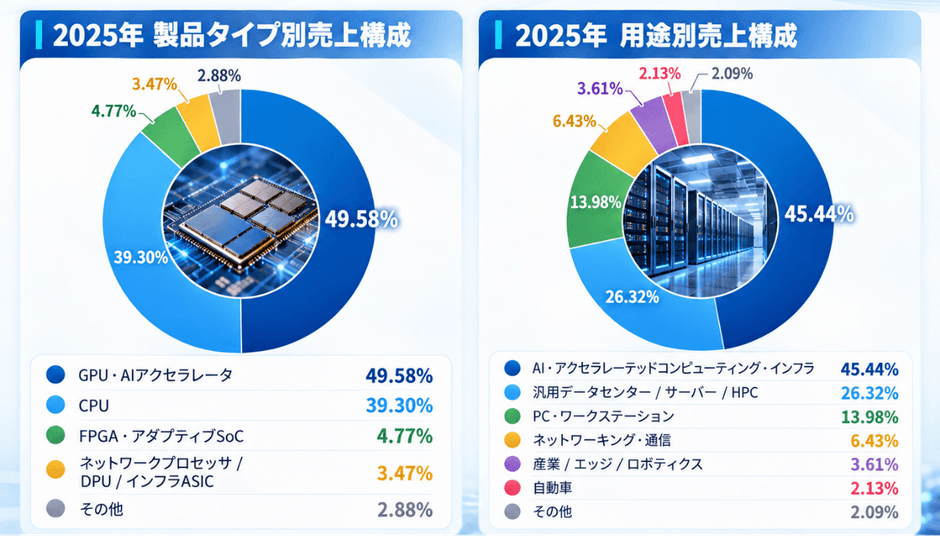
2025年のチップレット技術ではGPU & AI Acceleratorが49.58%、CPUが39.30%を占め、両者で88.88%に達する。GPU & AI Acceleratorの2026~2032年CAGRは22.72%である。
チップレット技術のパッケージ構成では2.5Dが2025年に48.46%、3Dが19.92%を占める。3Dの2026~2032年CAGRは25.42%で、主要アーキテクチャの中で最も高い。
チップレット技術の用途ではAI & Accelerated Computing Infrastructureが45.44%、General-purpose Data Center, Server & HPCが26.32%を占め、AI用途のCAGRは23.88%となる。
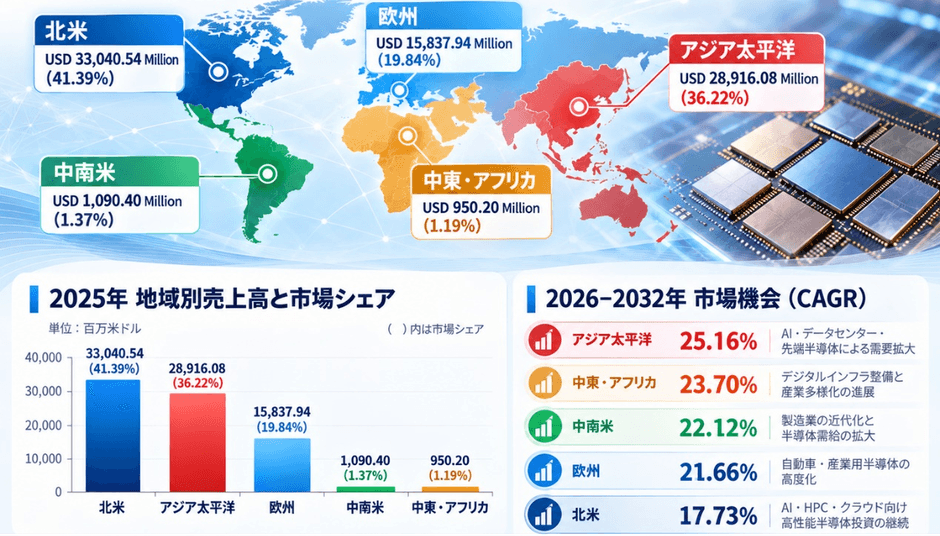
2025年のチップレット技術地域構成は北米41.39%、アジア太平洋36.22%、欧州19.84%であり、アジア太平洋の2026~2032年CAGRは約25.16%と高い。
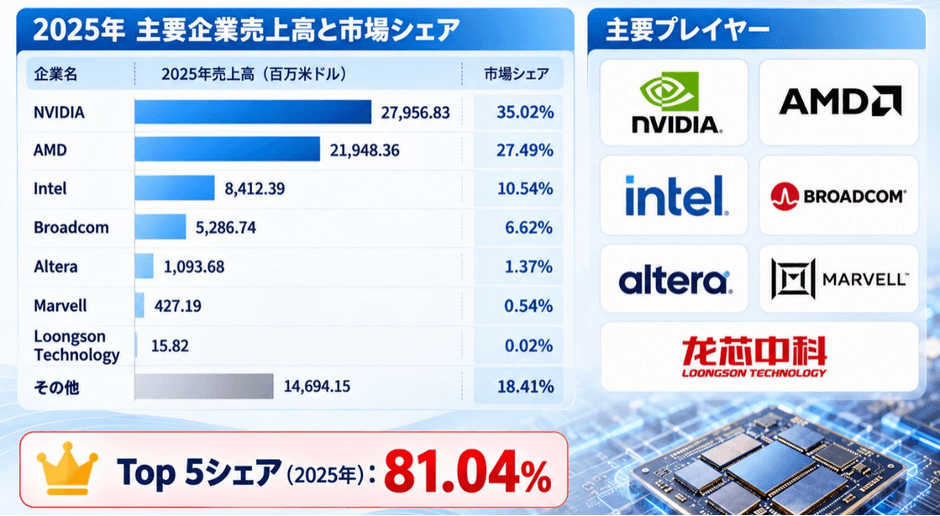
チップレット技術の2025年Top 3ベンダー売上シェアは73.05%であり、NVIDIAが約35.02%、AMDが27.49%、Intelが10.54%を占める。
市場動向
チップレット技術は、CPUを中心とした「大規模ダイを分割して歩留まりとコストを改善する」段階から、AI、HBM、高帯域インターコネクト、異種演算を一体化するプラットフォームへ移行している。NVIDIA、AMD、Intelはマルチダイ製品の高度化を進め、BroadcomのCustom XPU、MarvellのCustom AI、AlteraのFPGA Tileなどが市場の裾野を拡大している。技術面では有機基板MCMからSilicon Interposer、Embedded Bridge、RDL、Hybrid Bonding、Active-Die Stackingへと高密度化が進み、パッケージは後工程ではなくプロセッサアーキテクチャそのものになりつつある。HBM、先端基板、Interposer、Advanced Packaging設備、KGD Testは依然として供給制約になり得るが、生産能力の拡大と歩留まり改善により制約の性質は「供給不足」から「コスト・電力・歩留まり最適化」へ変化する。2026~2032年のチップレット技術の主要な成長源はAI Accelerator、Custom XPU、3D Integration、Infrastructure Processor、車載・Edge向け異種プロセッサであり、CPU Chipletは大きな市場規模を維持しながら相対的にはより安定した成長段階に移行する。
市場ダイナミクス
市場成長要因
チップレット技術の成長を支える最大の要因は、AI演算需要の拡大、Monolithic DieのReticle制約、異種統合の必要性、そして先端パッケージ技術の成熟である。AIモデルの大規模化により演算密度、HBM容量、メモリ帯域が急速に拡大し、一枚の大型ダイだけで性能を伸ばすことが難しくなっている。チップレット技術では最先端ノードをCompute Dieに集中させ、I/O、PHY、Analog、Controlをより適したノードへ分離することができ、コストと設計再利用性を改善できる。データセンターとAIインフラの設備投資は高付加価値2.5D/3Dデバイスの売上を押し上げ、CPU、FPGA、Network Processor、Client Processorにもチップレット採用が拡大している。UCIeなどの標準化が進めば、Die間インターフェース設計の再利用性が向上し、2026~2032年の成長は単純な数量増加以上に、高付加価値化と先端パッケージ比率上昇によって支えられる。
市場抑制要因
チップレット技術の制約は、パッケージ複雑性、歩留まり、熱設計、テストコスト、サプライチェーン集中に集約される。複数の高価なCompute Die、I/O Die、HBMを一つのパッケージに組み込むほど、一部の不良が最終製品全体の損失につながるため、Wafer Sort、Known-Good-Die、Package Testの品質が重要になる。2.5Dでは大面積Interposerや高多層基板が必要となり、3DではActive Die積層によるHot SpotやMechanical Stress、Vertical Power Deliveryが課題となる。高性能製品では数百Wから1,000W級の熱設計が必要となり、冷却性能が実効演算性能を制限する。さらにHBM、高性能基板、先端パッケージ能力は少数企業に集中しており、供給停止や設備投資遅延が製品出荷に直接影響する。これらの制約は量産拡大とHybrid Bonding成熟によって一部改善するが、熱、歩留まり、テストは長期的な競争要因として残る。
市場機会
チップレット技術の最も明確な事業機会はCustom AI XPU、3D Logic Integration、高帯域Network Processor、Optical I/O、Automotive Central Computeである。GPU & AI Acceleratorは2025年に49.58%を占め、2026~2032年CAGRは22.72%である。AI & Accelerated Computing InfrastructureのCAGRは23.88%に達し、今後も最大の需要増加分を形成する。3Dは2025年に19.92%の市場構成比にとどまる一方、CAGRは25.42%であり、Cache Stacking、Logic-on-Logic、Hybrid Bondingの拡大余地が大きい。BroadcomやMarvellなどCustom Siliconベンダーの拡大は、D2D IP、SerDes、HBM Controller、Package Designなど周辺技術にも新しい需要を生む。中国ではServer CPU、AI Inference、Network Processing、国内計算プラットフォーム、日本・韓国・台湾ではHPC、HBM、材料、製造装置、先端パッケージが重要な機会となる。
市場リスクと課題
チップレット技術の短期リスクはAI設備投資の変動、Hyperscalerへの顧客集中、HBM・Advanced Packaging供給、製品世代切替、高性能半導体に対する貿易制約である。AI市場では少数の大型クラウド企業が需要の大部分を占めるため、調達スケジュールの変更がGPU、Custom XPU、HBM、パッケージ需要へ迅速に波及する。中長期では新しいCompute Architecture、Optical Interconnect、Wafer-scale技術などが現在の最適なChiplet分割方法を変える可能性がある。3D化はさらにPower Densityを高めるため、Thermal ManagementとPackage Yieldは物理的な制約として強まる。地域別の輸出制限や技術規制は製品仕様、ソフトウェア、生産体制の分離を促し、重複投資を増やす。中小企業にとってはChiplet設計そのものよりも、Packaging、Testing、Software、Customer Qualification、Long-term Supplyを含む商用プラットフォームの構築が最大の課題となる。
産業チェーン分析
チップレット技術の上流にはLeading-edge Logic Wafer、Mature-node I/O Die、HBM、ABF系基板、Silicon Interposer、RDL、Hybrid Bonding関連材料・装置、EDA、D2D PHY、Test Equipmentが位置する。特にLeading-edge Wafer、HBM、Advanced Packagingは供給集中度が高く、納期とコストへの影響が大きい。中流ではNVIDIA、AMD、Intel、Broadcom、Altera、Marvell、Loongson Technologyなどがアーキテクチャ、機能分割、IP統合、認証、製品化を担い、Wafer製造とAssemblyはIDMまたは外部委託で行われる。製造工程はWafer Sort、KGD Screening、Interposer/Bridge、Die Attach、HBM Integration、Advanced Packaging、Burn-in、Final Testまで拡張され、Die数が増えるほど最終歩留まりは複数ダイとPackage Processの総合品質に依存する。下流はHyperscaler、Server/AI System Vendor、PC OEM、Networking Equipment、Industrial Automation、Automotive企業で構成され、Silicon ValidationからSystem Reliability、Software Compatibilityまで長い認証プロセスが必要となる。

セグメント分析
チップレット技術の2025年製品構成はGPU & AI Accelerator 49.58%、CPU 39.30%、FPGA & Adaptive SoC 4.77%、Network Processor / DPU / Infrastructure ASIC 3.47%、Others 2.88%である。GPU/AI AcceleratorはHBM帯域、Package Area、Interconnect Density、Power Deliveryの要求が最も高く、単価と製造難易度も高い。CPU Chipletはより成熟しており、Core Count、Cache、Memory Channel、PCIe/CXL、D2D Latency、Power Efficiencyが主要評価指標となる。CPUの2026~2032年CAGRは19.85%で、GPU & AI Acceleratorの22.72%を下回る。FPGA & Adaptive SoCはProgrammable LogicとTransceiver Tile、HBMなどを組み合わせ、CAGRは21.58%。Package Architectureでは2.5Dが48.46%、2Dが31.62%、3Dが19.92%であり、3Dが25.42%のCAGRで最も速く成長する。
チップレット技術の用途構成はAI & Accelerated Computing Infrastructure 45.44%、General-purpose Data Center, Server & HPC 26.32%、PC & Workstation 13.98%、Networking & Telecommunication 6.43%、Industrial, Edge & Robotics 3.61%、Automotive 2.13%、Others 2.09%である。AI用途ではCompute Density、HBM Capacity、Memory Bandwidth、Scale-up/Scale-out Network、Software Ecosystemが最重要指標となる。General-purpose ServerではRAS、Memory Capacity、Virtualization Compatibility、Platform Stability、PCではPower EfficiencyとPackage Costが重視される。NetworkingではSerDes、Switching Capacity、Protocol Support、IndustrialとAutomotiveではLong-term Reliabilityと長期認証が重要である。AI InfrastructureのCAGRは23.88%、Automotiveは23.22%であり、前者は大規模高付加価値市場、後者は低基数の新規成長市場という異なる成長特性を持つ。
川下市場の機会
チップレット技術の最大の川下機会は引き続きAI Data Centerであるが、今後の成長はMerchant GPUだけに限定されない。HyperscalerはWorkload-specific Efficiencyを高めるためCustom XPU、DPU、Scale-up Switch、Infrastructure Processorを増やしており、Custom Siliconの市場機会が拡大している。Server CPUではCore、Cache、Memory I/Oのモジュール化が進み、PCではCPU、GPU、NPU、I/O Tileの異種統合が進む。Industrial、RoboticsではEdge AI、低遅延推論が需要を支える一方、Package Costが採用速度を制限する。Automotiveは2025年に2.13%の構成比だが、2026~2032年CAGRは23.22%であり、Central Compute、ADAS、CockpitとZonal Controlの統合により半導体価値が増加する。チップレット技術の競争は今後、「採用するか」ではなく、「どの機能を分割し、どのChipletを複数製品で再利用するか」に移行する。
地域別分析
2025年のチップレット技術地域構成は北米41.39%、アジア太平洋36.22%、欧州19.84%、中南米1.37%、中東・アフリカ1.19%である。北米はHyperscaler投資、AIモデル開発、主要プロセッサ企業の集中により最大市場を維持するが、2026~2032年CAGRは約17.73%と成熟化する。アジア太平洋は約25.16%のCAGRで最も高い成長を示し、中国のAI・Server需要、日本のHPC・Industrial Computing、韓国のMemory/AI Infrastructure、台湾のAdvanced Manufacturing、東南アジアのData Center投資が成長を支える。欧州のCAGRは約21.66%で、Industrial Computing、Automotive、HPC、Data Centerが主要用途である。中国は需要市場とLocalization市場の両方として重要であり、Server CPU、AI Inference、Networkingが主要分野となる。日本はMerchant Processorよりも材料、装置、Automotive、HPC、製造協業の面でチップレット技術の産業価値に参加する。
競争環境分析
チップレット技術は高集中市場であり、2025年Top 3ベンダーの売上シェアは73.05%である。NVIDIAは約35.02%、AMDは27.49%、Intelは10.54%、Broadcomは6.62%、Alteraは1.37%、Marvellは0.54%、Loongson Technologyは0.02%、その他企業は18.41%を占める。NVIDIAはAI Accelerator、HBM Platform、Interconnect、Software、AMDはCPUとGPU/AI Accelerator双方のChiplet設計、IntelはCPU、Foveros、EMIBと製造協業、BroadcomはCustom XPUとNetwork ASICで競争力を持つ。AlteraはFPGAとHeterogeneous Tile、MarvellはCustom AI、Loongson Technologyは中国のServer CPUと国内計算エコシステムを中心とする。将来はMerchant AI Acceleratorの高集中が続く一方、Custom XPU、標準D2D Interface、地域別Supply Chainの拡大により特定用途では競争企業数が増加する可能性が高い。
【 チップレット技術 報告書の章の要約:全14章】
第1章では、チップレット技術レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、チップレット技術の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、チップレット技術の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、チップレット技術の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるチップレット技術業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるチップレット技術市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるチップレット技術の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるチップレット技術産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、チップレット技術の業界動向、ドライバー、課題、リスクを分析します
第10章では、チップレット技術に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、チップレット技術産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、チップレット技術の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、チップレット技術市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/847412/chiplet-technology
関連レポートの推奨:
世界チップレット技術市場の成長予測2025~2031
世界チップレット技術に基づく半導体デバイス市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com