コンデンサ用ポリプロピレンフィルムマーケットリサーチ:調査方法・市場動向・業界規模
LPI世界コンデンサ用ポリプロピレンフィルムレポートによると、2025年の世界コンデンサ用ポリプロピレンフィルム市場規模は1252.00百万ドルであり、2026年には1342.37百万ドルに拡大し、2032年には2132.54百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は8.02%となります。
1.1 市場概況:コンデンサ用ポリプロピレンフィルムはフィルムコンデンサの性能を左右する誘電体材料
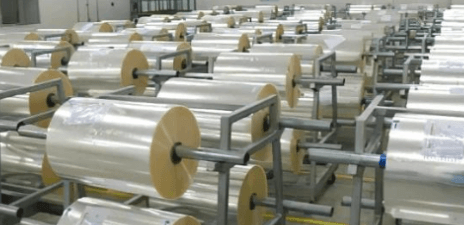
コンデンサ用ポリプロピレンフィルムは、ポリプロピレン樹脂を主原料とし、溶融押出、冷却、二軸延伸、熱処理、スリット・巻取りなどの工程を経て製造される。優れた電気絶縁性、低誘電損失、耐熱性を備え、高電圧、高周波、長時間運転といった条件下で使用されるコンデンサに適している。
フィルムコンデンサの主要な誘電体材料であり、優れた電気絶縁性、低い誘電損失、機械的強度、熱安定性を備え、新エネルギー車、太陽光発電、風力発電、産業機器など幅広い分野で使用されている。
1.2 市場規模と成長:新エネルギー車と再生可能エネルギー発電が成長を牽引
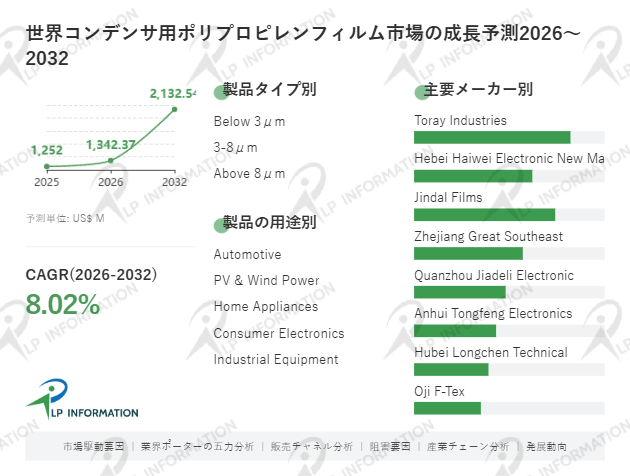
LP Informationの「世界コンデンサ用ポリプロピレンフィルム市場の成長予測2026~2032」によれば、2025年の世界市場規模は1,252.00百万ドルであり、2026年には1,342.37百万ドルに拡大し、2032年には2,132.54百万ドルに達する見込みである。2026年から2032年までの年平均成長率(CAGR)は8.02%となる。
新エネルギー車、太陽光発電、風力発電産業の拡大は、市場成長を支える主な要因である。車載電気駆動システム、車載充電器、再生可能エネルギー向け電力変換設備におけるフィルムコンデンサの需要増加が、上流のフィルム材料市場を押し上げている。電気駆動システム、車載充電器、再生可能エネルギー発電設備の普及が、市場成長を支える重要な要因となる。
一方、ポリプロピレン原料の価格変動、高機能製品の複雑な製造工程、超薄膜の加工難易度、海外大手企業との技術格差などが課題となる。メーカーには、設備精度、工程管理、製品品質の安定性を継続的に高める取り組みが求められる。
1.3 競争環境
世界のコンデンサ用ポリプロピレンフィルム市場の主なメーカーには、東レ、海偉電子材料、Jindal Films、浙江大東南などが含まれる。海外メーカーは高機能材料の研究開発、製造技術、製品性能に強みを持つ。一方、中国企業は国内需要と産業サプライチェーンを背景に、製品開発と技術力の向上を進めている。
近年、中国企業は超薄型ポリプロピレンフィルムの分野で技術的な進展を遂げ、一部メーカーでは製品性能と市場競争力が向上している。今後は、膜厚の制御、耐熱性能、品質の安定性、量産能力が主要な競争要素となる。
1.4 製品構成:3μm未満・3~8μm・8μm超、薄膜化が重要な開発方向
厚さ別では、コンデンサ用ポリプロピレンフィルムは主に3μm未満、3~8μm、8μm超に分類される。製品の厚さによって適用される電圧、出力、使用環境が異なる。特に3μm以下の超薄膜は、新エネルギー車などの高性能用途に適しており、高度な製造技術が求められる。
1.5 用途構成:自動車が中核、太陽光・風力・家電・産業機器・鉄道が拡大
主な用途は、自動車、太陽光・風力発電、家電、民生用電子機器、産業機器、鉄道交通などである。2024年には自動車分野が市場全体の約35%を占め、2031年には37%に達すると予測されている。新エネルギー車の普及に伴い、電気駆動システムや車載充電設備向けの高性能フィルムコンデンサ需要が拡大すると考えられる。
新エネルギー車向けでは3μm以下の製品需要が高く、太陽光・風力発電向けでは一般的に5μm以下の製品が使用される。サプライヤーから顧客への提示価格によると、3μm製品の価格は5μm製品より約100%高く、超薄型製品には高付加価値市場としての可能性がある。
1.6 地域構造
素材には地域別の市場規模・シェアの記載はない。産業面では、海外メーカーが高機能材料の研究開発、製造技術、製品性能に強みを持つ一方、中国企業は国内需要と産業サプライチェーンを背景に、製品開発と技術力の向上を進めている。中国企業は超薄型ポリプロピレンフィルムの分野で技術的な進展を遂げている。
1.7 産業チェーン:PP原料価格と二軸延伸・超薄膜加工技術がコストと品質を左右
上流工程には、ポリプロピレン樹脂をはじめとする原材料や製造設備が含まれる。PPはコンデンサ用ポリプロピレンフィルムの主要原料であり、価格変動はメーカーの製造コストに直接影響する。
中流工程では、フィルムの押出、二軸延伸、熱処理、スリット、品質検査などが行われ、高精度な設備と製造技術が必要となる。
下流では、フィルムコンデンサを通じて、自動車、太陽光発電、風力発電、家電、民生用電子機器、産業機器などに供給される。新エネルギー車や再生可能エネルギー分野の需要拡大により、高性能・超薄型製品の採用が進むとともに、サプライヤーには製品開発力と安定供給能力が求められる。今後は、超薄型化、耐熱性の向上、用途に応じた製品の差別化が進むと考えられる。下流用途で高電圧、高出力、高信頼性への要求が高まるなか、超薄型化、耐熱性、安定した量産能力が市場競争の重要なポイントとなる。
【 コンデンサ用ポリプロピレンフィルム 報告書の章の要約:全14章】
第1章では、コンデンサ用ポリプロピレンフィルムレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、コンデンサ用ポリプロピレンフィルムの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、コンデンサ用ポリプロピレンフィルムの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、コンデンサ用ポリプロピレンフィルムの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるコンデンサ用ポリプロピレンフィルム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるコンデンサ用ポリプロピレンフィルム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるコンデンサ用ポリプロピレンフィルムの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるコンデンサ用ポリプロピレンフィルム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、コンデンサ用ポリプロピレンフィルムの業界動向、ドライバー、課題、リスクを分析します
第10章では、コンデンサ用ポリプロピレンフィルムに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、コンデンサ用ポリプロピレンフィルム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、コンデンサ用ポリプロピレンフィルムの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、コンデンサ用ポリプロピレンフィルム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/592522/polypropylene-film-for-capacitors
関連レポートの推奨:
世界コンデンサ用ポリプロピレンフィルム市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com