クラウドプリント市場分析レポート:2026年15730百万米ドル規模、成長率12.0%推移
クラウドプリント:企業の印刷インフラのクラウド化が進展し、世界市場の成長を加速
QYResearchは、世界のクラウドコンピューティングインフラ、企業向けデジタルオフィスおよびスマートドキュメント管理産業の発展に継続的に注目し、クラウドプリントの製品体系、技術動向、市場規模、競争環境、用途構造、地域別需要およびサプライチェーンの変化を体系的に分析しています。企業の経営戦略、市場開拓および投資判断に資する専門的な市場情報を提供しています。
企業のITアーキテクチャが従来型のオンプレミス環境からクラウドおよびハイブリッドクラウド環境へ移行するなか、印刷管理は単独のオフィス機器機能から、企業のデジタルインフラを構成する重要な要素へと変化しています。クラウドプリントは、クラウドコンピューティング、ネットワーク通信、デバイス管理、ID認証およびドキュメント処理を統合し、従来の印刷システムを地域や端末を横断した集中管理型・高度化されたサービスへと進化させています。これにより、継続的な商業価値を持つエンタープライズ向けソフトウェア・サービス市場が形成されています。
1 クラウドプリントの製品定義と主要技術体系
クラウドプリントとは、クラウドコンピューティング、インターネット通信およびデジタル管理技術を基盤として構築される印刷サービス形態を指します。クラウドプラットフォームを介して、パソコン、モバイル端末、企業情報システムとネットワークプリンターや複合機などの印刷デバイスを接続し、印刷ジョブの送信、遠隔転送、印刷キュー管理、デバイス制御、ID認証、アクセス権限管理および印刷履歴の追跡を実現します。主な製品形態には、クラウド印刷管理ソフトウェア、クラウドサービスプラットフォーム、デバイス接続コンポーネントおよび関連管理サービスが含まれます。パソコン、スマートフォン、タブレット端末、企業業務システムなど、さまざまな利用環境から認証済みの印刷デバイスにアクセスでき、異なる地域、端末およびメーカーの機器を横断した印刷管理を可能にします。
技術アーキテクチャの観点から見ると、クラウドプリントは主にユーザーアクセス層、クラウド管理層、ネットワーク通信層および印刷デバイス層によって構成されます。ユーザーアクセス層は、各種端末や業務システムからの印刷要求を受け付けます。クラウド管理層は、ユーザー認証、印刷ジョブの割り当て、キュー管理、ポリシー設定および稼働状況の監視を担います。ネットワーク通信層は、データ転送、デバイス接続およびセキュアな通信を実現し、印刷デバイス層は受信したジョブを実際の印刷出力へと変換します。接続方式には、クラウドからの直接接続、デバイスエージェント、エッジコネクター、ハイブリッドネットワークゲートウェイなどがあり、企業のIT環境や既存の印刷機器に応じた柔軟な構成が可能です。
クラウドプリントの価値は、遠隔印刷やデバイス共有だけでなく、企業の印刷インフラの集中管理と運用効率の向上にもあります。統合されたクラウド管理プラットフォームを通じて、企業は異なる地域、部門およびメーカーの印刷機器を一元的に設定・管理し、アクセス権限や利用状況を監視できます。また、ユーザー認証、セキュアプリントリリース、印刷枚数制限およびコスト管理を組み合わせることで、印刷資源の利用効率を高めることができます。さらに、企業のID管理システム、オフィスコラボレーションツール、ドキュメント管理システムおよび業務アプリケーションとの連携により、印刷、スキャン、ファイル転送、文書保管を一連のデジタルワークフローとして統合できます。主な用途は、企業オフィス、教育、政府・公共サービス、医療、金融、小売および製造業など多岐にわたります。
2 世界市場規模と成長動向
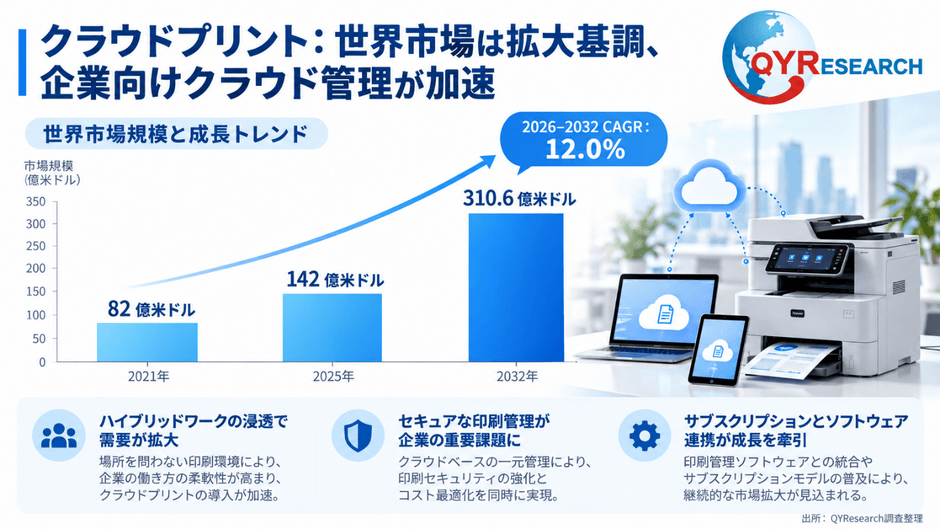
QYResearchの初期調査によると、2025年の世界クラウドプリント市場規模は約142億米ドル、2026年には約157億3,360万米ドルに達する見込みです。さらに、2032年には約310億5,500万米ドルに拡大し、2026年から2032年までの年平均成長率(CAGR)は約12.00%になると予測されます。市場規模には、クラウドプリントプラットフォーム、クラウド印刷管理ソフトウェア、プラットフォームのサブスクリプション、マネージド・クラウドプリントサービス、セキュアプリントおよびモバイルプリントに関連するソフトウェア・サービス収入が含まれます。ビジネスモデルの面では、従来の機器販売やソフトウェアの一括導入から、クラウドプラットフォームのサブスクリプション、エンタープライズ向けソフトウェアライセンス、デバイス管理サービスおよび継続的な技術サポートへと収益構造が変化しています。企業の印刷ニーズが単一機能から統合管理やデジタル業務連携へと高度化するにつれ、継続的なソフトウェア・サービス収入を生み出す市場へと発展しています。
市場の発展段階を見ると、世界のクラウドプリント産業は、企業向けアプリケーションの高度化とクラウド管理アーキテクチャの普及が進む段階にあります。初期のクラウドプリントは、異なる端末と印刷機器間のネットワーク接続を解決することが主な目的であり、遠隔印刷、モバイル印刷、ファイル転送などの基本機能が中心でした。その後、企業のオフィスシステムのクラウド化が進むにつれて、統合ID認証、デバイス集中管理、印刷ジョブの追跡、セキュリティ監査、コスト管理および複数拠点間の連携に対する需要が高まっています。従来型のプリントサーバーでは、ドライバーの保守、機器設定、ネットワーク管理を継続的に行う必要があり、複数拠点を持つ企業ではIT運用負担が大きくなります。クラウドプリントは集中管理と遠隔設定によって分散型システムの管理負担を軽減できるため、企業のオフィスインフラ更新における重要な選択肢となっています。
需要拡大の主な要因としては、企業のデジタルトランスフォーメーション、ハイブリッドワークの普及、モバイル端末の利用拡大およびIT運用コストの最適化が挙げられます。従業員の勤務場所が多様化するなか、企業には異なるオフィス間で統一的かつ安全な印刷環境を構築する必要性が生じています。教育、政府、医療、金融などの機関では、文書のセキュリティを確保しながら、複数部門や共用印刷端末を一元管理するニーズが高まっています。また、中小企業においても、初期投資を抑えながら迅速に導入できる従量・定額型のクラウドサービスへの関心が高まっており、新たな顧客基盤の形成につながっています。
供給側でも大きな変化が見られます。従来のプリンター・複合機メーカーは、クラウド管理、遠隔保守、セキュアプリント機能を機器やオフィスソリューションに統合しています。一方、専門ソフトウェア企業は、メーカー横断的なデバイス互換性、サーバーレスアーキテクチャ、オープンなシステムインターフェースを通じて市場展開を強化しています。さらに、クラウドコンピューティング事業者と印刷管理ソフトウェア企業の連携が進み、クラウドインフラ、ID認証および企業向けソフトウェアエコシステムが製品競争力を左右する重要な要素となっています。今後の市場拡大は、大企業における複数拠点の印刷システムのクラウド化、中小企業向けサブスクリプションサービスの普及、公共機関における共用印刷環境の構築、ならびに印刷管理とスキャン認識、電子文書保管、企業ワークフローシステムとの統合によって支えられると考えられます。
3 世界の競争環境と主要企業
世界のクラウドプリント市場では、総合クラウドコンピューティング企業、従来型プリンター・複合機メーカー、専門印刷管理ソフトウェア企業および企業向けドキュメントサービス事業者が競争に参加しています。総合型企業は、成熟したクラウドインフラ、企業顧客基盤、ID管理システムおよびオフィスソフトウェアのエコシステムを強みとして、大企業向けクラウドプリントプラットフォーム市場で優位性を持っています。MicrosoftはUniversal Printを通じて、印刷管理機能を企業向けクラウドサービスやID管理エコシステムに統合し、従来型プリントサーバーの導入・保守負担の軽減を図っています。CanonはuniFLOW Onlineなどのソリューションを通じて、印刷管理、スキャン処理、ユーザー認証およびコスト管理を企業向けドキュメント管理体系に組み込んでいます。HPは、企業向け印刷サービス、デバイス管理およびセキュアプリントソリューションを展開し、エンタープライズ市場での競争力を強化しています。XeroxとRicohも、長年にわたって蓄積してきた世界的な印刷機器の顧客基盤、ドキュメント管理技術およびマネージドプリントサービス網を背景に、大規模組織や複数拠点を持つ企業市場で重要な地位を占めています。
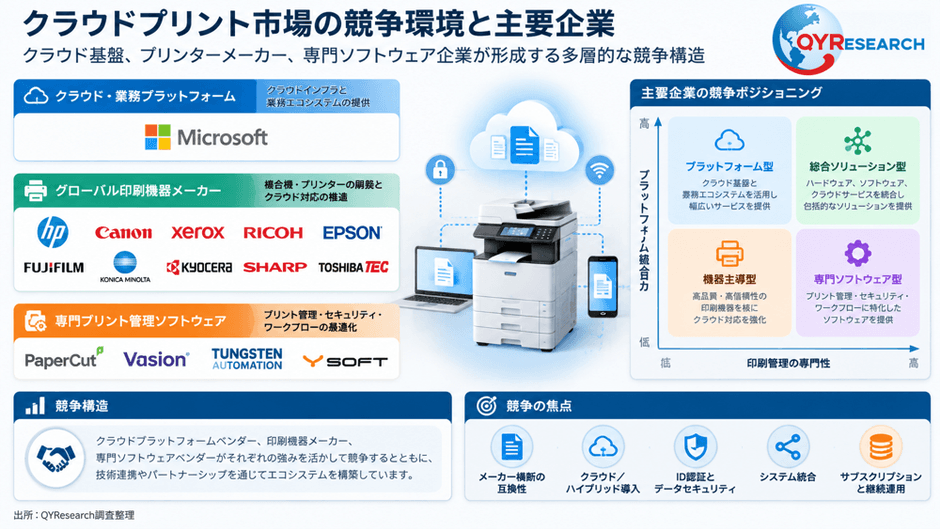
専門クラウドプリントソフトウェア企業も、市場競争における重要な存在です。PaperCutは、クラウドネイティブ型印刷管理プラットフォームPaperCut Hiveを通じて、メーカー横断的なデバイス接続、モバイル印刷および集中管理機能を強化しています。Vasion Print(旧PrinterLogic)は、サーバーレス印刷管理と企業向け印刷インフラの簡素化に注力しています。Tungsten AutomationはPrintixを通じて、クラウドベースの印刷管理、デバイス接続および企業向け印刷ポリシー管理を提供しています。Y SoftはSAFEQシリーズを展開し、セキュアプリント、ユーザー認証、スキャンワークフローおよびデバイス利用管理をカバーしています。UniPrint by Process Fusionは、企業向け印刷管理と仮想化印刷技術に重点を置いています。これらの企業は、印刷ハードウェアの製造よりも、ソフトウェアアーキテクチャ、デバイス互換性、顧客サポートおよびシステム統合能力を競争優位の源泉としています。
競争階層を見ると、第1グループは世界的な企業顧客基盤、成熟したクラウドサービスエコシステムおよび総合的なオフィスソリューションを有するMicrosoft、Canon、HP、Xerox、Ricohなどで構成されます。第2グループには、PaperCut、Vasion Print、Tungsten Automation、Y Soft、UniPrintなどの専門クラウドプリントソフトウェア企業に加え、特定地域で強固な顧客基盤を持つ総合オフィス機器メーカーが含まれます。その他の企業は、地域密着型の機器販売、業界別ソリューションおよびローカルシステムインテグレーションを通じて市場に参入しています。Epson、Fujifilm、Konica Minolta、Kyocera、Sharp、Toshiba Tecなども、印刷機器、オフィスオートメーションシステムおよび関連管理ソフトウェアを通じて競争に参加しています。
全体として、クラウドプリント市場はエコシステムを基盤とした競争構造を持ち、単一企業が世界市場を完全に支配する状況には至っていません。大手プラットフォーム企業はクラウドインフラ、ID認証および企業ソフトウェアとの統合に強みを持ち、従来型機器メーカーはハードウェア互換性、顧客チャネルおよび機器サービスに優位性を有しています。一方、専門ソフトウェア企業は、製品の柔軟性、メーカー横断的な対応力および特定業界向けアプリケーションで差別化を図っています。今後は、プラットフォームのオープン性、デバイス互換性、データセキュリティ、サブスクリプション型サービスおよびドキュメント管理エコシステムが競争の重要な要素となり、企業間の戦略的提携、製品統合およびM&Aが市場構造の変化を促すと考えられます。
4 製品の導入形態と主要用途市場
導入アーキテクチャの観点から、世界のクラウドプリント市場は主にパブリッククラウドプリント、プライベートクラウドプリントおよびハイブリッドクラウドプリントに分類されます。パブリッククラウドプリントは、第三者のクラウドコンピューティングインフラを利用して、印刷ジョブの処理、デバイス接続および統合管理サービスを提供します。導入が容易で、拡張性が高く、初期IT投資を抑えやすいことから、中小企業、チェーン店舗、分散型オフィスおよびモバイルワーク環境に適しています。SaaSモデルの普及に伴い、サブスクリプション方式による継続的なソフトウェアサービスの提供が可能となり、顧客は複雑なオンプレミス型プリントサーバーを構築することなく、基本的な印刷管理機能を利用できるようになっています。
プライベートクラウドプリントは、企業専用のクラウド環境または管理されたインフラ上に構築され、データ管理の自主性、システム設定の柔軟性およびアクセス権限の制御に優れています。大企業、金融機関、政府機関および医療機関では、情報セキュリティ規程や内部IT管理体制が複雑であり、印刷ジョブのデータ、ユーザーIDおよびファイルへのアクセス権限に対する要求が高いため、プライベートクラウド方式の適用性が高くなっています。一方、ハイブリッドクラウドプリントは、パブリッククラウド、プライベートクラウドおよびローカルネットワークのリソースを組み合わせ、既存の印刷機器や社内業務システムを維持しながら、クラウド管理と遠隔サービスを導入できる方式です。複数地域に拠点を持ち、異なるメーカーの機器や複雑なネットワーク環境を運用する企業にとって、システム移行の負担を抑えられるため、今後の普及が期待されます。
顧客用途の観点では、市場は主に中小企業、大企業、政府・教育機関を対象としています。中小企業は、導入の容易さ、サブスクリプション料金、デバイス互換性および日常的な保守コストを重視する傾向があり、標準化されたパブリッククラウドプリントプラットフォームやセルフサービス型管理サービスの採用が進んでいます。大企業では、複数地域、複数部門および複数メーカーの印刷機器を運用しているケースが多く、統合プラットフォームによるユーザー認証、印刷ジョブの制御、アクセス権限管理、コスト配賦および操作監査が求められます。そのため、ハイブリッドクラウドプリントやマネージドプリントサービスへの需要が高くなっています。政府・教育機関では、共用印刷機器の管理、ユーザー認証、文書セキュリティおよび利用状況の管理が重視されており、クラウドプリントは印刷資源の統合管理に寄与します。
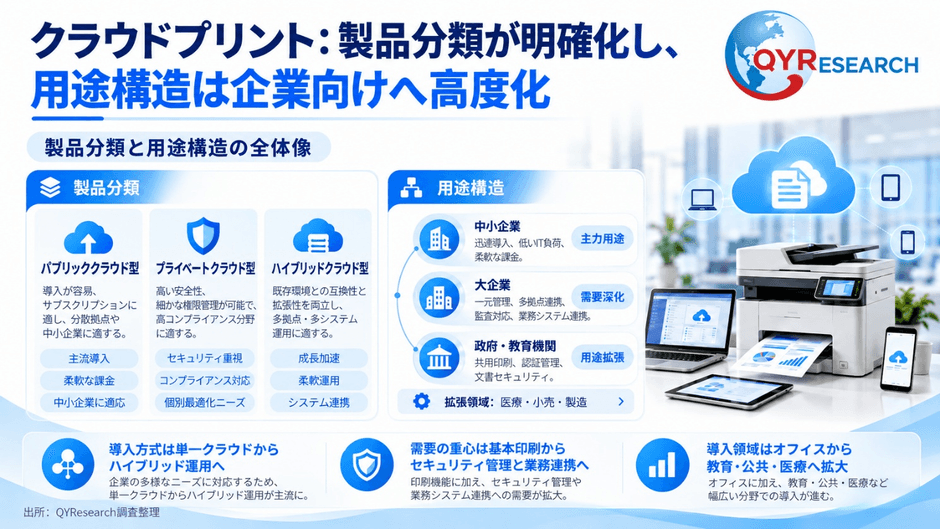
これらの主要顧客層に加え、小売、医療、金融、製造および物流分野でも、より専門的なクラウドプリント需要が形成されています。小売企業では、店舗ごとの伝票、ラベルおよび業務帳票の分散印刷を支援しながら、本部による各店舗の機器管理を実現する必要があります。医療機関では、電子カルテ、検査報告書および患者サービス業務との連携が求められます。金融機関では、機密文書の安全な出力、ユーザー認証および監査記録が重視されます。製造業や物流業では、生産・倉庫拠点における注文書、ラベル、品質記録および物流帳票の連携印刷が必要となります。こうした業界別ニーズは、クラウドプリントを汎用オフィスソフトウェアから、専門性とシステム統合能力を備えたソリューションへと発展させています。
今後、成長が期待される製品分野には、クラウドネイティブ型印刷管理、ハイブリッドクラウドプリント、モバイルセキュアプリント、サーバーレス印刷アーキテクチャ、ならびにスキャン認識、電子文書保管および企業業務システムとの統合ソリューションが含まれます。特に大企業や公共機関にとって、クラウドプリントプラットフォームは単なる遠隔印刷機能ではなく、デバイス資源管理、情報セキュリティ制御および業務プロセス連携を担う総合的な管理基盤へと変化しています。プラットフォームの安定性とデータセキュリティに対する要求が高まるなか、異なるメーカーの機器に対応し、複雑な企業ネットワークに適合し、統合管理を実現できる製品が、長期的な顧客獲得において優位に立つと考えられます。
5 世界の地域市場構造と成長機会
世界のクラウドプリント市場の供給基盤は、成熟したクラウドコンピューティング、企業向けソフトウェアおよびオフィス機器産業を有する北米、欧州、アジア太平洋地域を中心に形成されています。北米は、比較的整備されたクラウドインフラ、企業向けソフトウェアエコシステムおよび印刷管理サービス体系を有し、クラウドプリントの技術革新と商業化における重要地域となっています。Microsoft、HP、Xerox、Ricohおよび複数の専門ソフトウェア企業が同地域に強固な顧客基盤と製品展開を持っています。米国では、大企業、政府機関、教育機関および多国籍企業におけるIT管理の集中化、リモートワークおよび情報セキュリティへの需要が成熟しており、クラウドプリントの用途は基本的なデバイス接続から、統合プラットフォーム管理、マネージドサービスおよびドキュメントワークフロー統合へと拡大しています。カナダ市場も北米の企業向けソフトウェアおよびオフィス機器エコシステムとの結びつきが強く、複数拠点を持つ企業や公共機関のデジタル化が主要な需要基盤となっています。
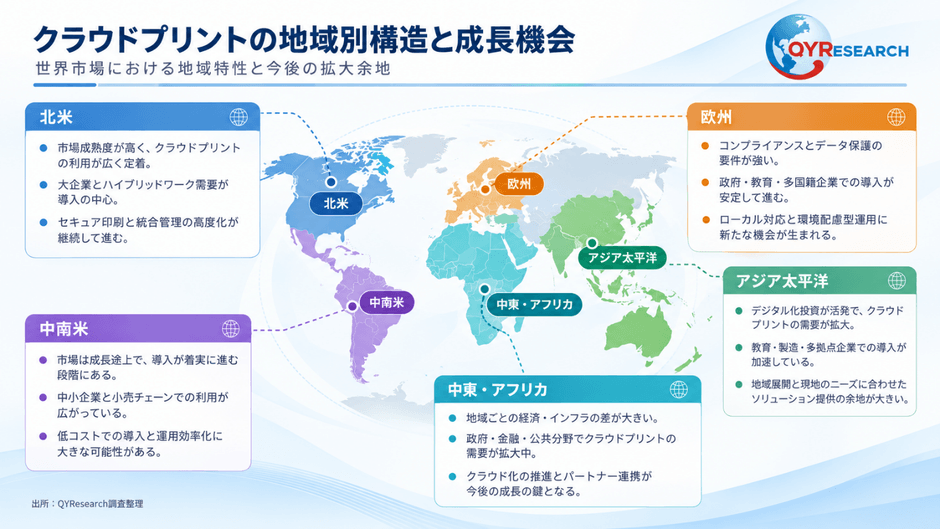
欧州は、企業向け印刷管理およびオフィスオートメーションソリューションの重要市場です。ドイツ、英国、フランス、イタリアおよび北欧諸国では、企業のIT基盤とオフィス機器の利用環境が成熟しています。欧州企業はクラウドプリントソリューションの導入に際し、個人データ保護、データ保存場所、アクセス権限およびシステムコンプライアンスを重視する傾向があります。EU一般データ保護規則(GDPR)などの規制により、データ処理とファイル転送の安全性に対する関心が高まっており、クラウドプリント事業者にはローカル環境への対応、アクセス制御、暗号化通信および監査機能の強化が求められています。また、欧州にはオフィス機器メーカーやドキュメント管理サービス事業者が集積しており、ハードウェア、ソフトウェアプラットフォームおよびマネージドサービスを組み合わせた総合的な競争力を有しています。今後も、データガバナンス能力と地域密着型の技術サポートを備えたクラウドプリントプラットフォームが競争上の優位性を維持すると考えられます。
アジア太平洋地域は、世界のクラウドプリント産業チェーンにおける重要な構成地域であり、今後の成長余地も大きい市場です。日本は、プリンター・複合機の製造、オフィスオートメーションおよび企業向けドキュメント管理の成熟した産業基盤を有しています。Canon、Epson、Ricoh、Fujifilm、Konica Minolta、Kyoceraなどの企業が同地域で重要な存在となっています。日本企業は業務プロセスの標準化、機器稼働効率および文書管理を重視しており、クラウドプリント製品の導入に適した市場環境が形成されています。韓国も成熟したデジタルインフラと企業情報化環境を背景に、モバイルワーク、クラウドサービスおよび企業向け印刷管理分野で発展の可能性を有しています。
中国市場は、規模の大きいオフィス機器産業チェーン、豊富な企業顧客基盤および継続的に進むデジタルオフィス化を背景に、重要な成長市場となっています。行政サービス、教育情報化、企業クラウドプラットフォームおよびグループ企業の統合オフィスシステムの発展に伴い、印刷管理は分散型のオンプレミス導入から、集中管理、遠隔管理および統合アクセス制御へと移行しています。中国の顧客は、プラットフォーム機能、デバイス互換性、管理効率に加え、国内データ保存、ネットワークセキュリティ、国産ソフトウェアとの適合性および既存企業システムとの統合を重視しています。東南アジア市場では、多国籍企業の地域展開、製造業投資および中小企業のデジタルトランスフォーメーションが需要を支えており、チェーン小売、教育および企業オフィスが有望な用途分野となっています。
中南米、中東およびアフリカ市場は、企業向けクラウドサービスとデジタルオフィスソリューションの普及が進む段階にあります。一部の国・地域では、ITインフラ、クラウドプラットフォームおよび印刷機器管理の高度化に大きな余地が残されています。導入の柔軟性、初期投資の抑制および地域密着型サービスを提供できるクラウドプリントソリューションには、市場参入の機会があります。今後、地域のクラウドコンピューティングインフラの整備、インターネット接続環境の改善および政府公共サービスのデジタル化が進むにつれて、企業の印刷管理集中化と遠隔機器保守に対する需要が段階的に拡大すると考えられます。
地域別の競争環境とサプライチェーン配置を見ると、北米はクラウドプラットフォーム、企業向けソフトウェアおよび専門印刷管理サービスに強みを持ち、欧州はオフィス機器、ドキュメント管理およびデータコンプライアンスに産業基盤を有しています。アジア太平洋地域は、印刷ハードウェアの製造、ソフトウェアの利用拡大および新規顧客需要という複数の成長要素を備えています。今後の地域市場競争では、クラウドサービス拠点の配置、データのローカライゼーション、地域パートナーネットワークおよびデバイス互換性が一層重要になります。世界的な事業展開を目指す企業にとって、単一製品をそのまま各地域に展開するモデルには限界があり、地域ごとのデータガバナンス制度、企業IT環境および機器エコシステムに対応したローカライズソリューションが市場開拓の重要な要素となります。
6 クラウドプリントの産業チェーン構造と主要な付加価値領域
クラウドプリント産業チェーンの上流には、クラウドコンピューティングインフラ、データセンター、ネットワーク通信、クラウドストレージ、データベース、ID認証、情報セキュリティおよび印刷機器接続技術が含まれます。クラウドサービスとデータセンターは、印刷ジョブ処理、デバイス状態監視、ユーザー情報管理およびファイル転送の基盤を提供します。通信ネットワークとクラウドストレージは、各種端末、印刷機器および管理プラットフォーム間のデータ連携を支えます。ID認証、データ暗号化、アクセス権限管理およびセキュリティ監査は、企業向けクラウドプリントプラットフォームを構成する重要な基盤技術です。さらに、プリンター、複合機、スキャナー、ネットワークコントローラー、デバイスファームウェア、プリンタードライバーおよび通信プロトコルも重要な技術要素となります。機器メーカーや製品モデルが多様化するなか、上流のデバイス接続プロトコル、ドライバー適合性およびクロスプラットフォーム互換性は、中流製品の開発効率と商業化に直接影響します。
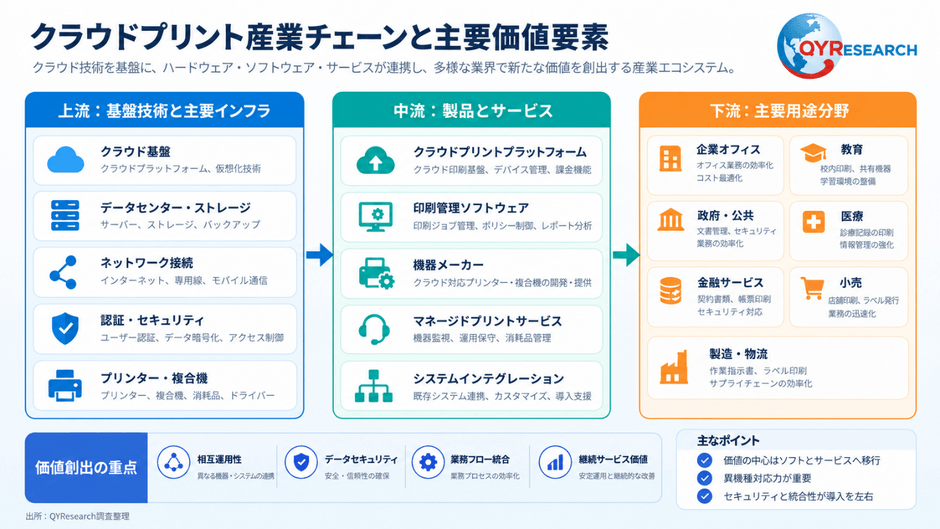
中流には、クラウドプリントプラットフォーム開発企業、印刷機器メーカー、専門印刷管理ソフトウェア事業者、マネージドプリントサービス事業者およびシステムインテグレーターが含まれます。クラウドプリントプラットフォーム企業は、ソフトウェアアーキテクチャの設計、クラウドサービスの開発、印刷ジョブの制御およびユーザー管理を担当します。印刷機器メーカーは、デバイスファームウェア、クラウド接続機能および関連ソフトウェアを通じて製品競争力を高めています。専門ソフトウェア企業は、メーカー横断的なデバイス互換性、セキュアプリント、モバイルプリント、印刷ポリシー管理およびドキュメントワークフロー統合に注力しています。マネージドプリントサービス事業者やシステムインテグレーターは、主に大企業や公共機関に対して導入支援、機器保守、ソフトウェア統合および継続的な技術サポートを提供し、標準化されたソフトウェア製品を顧客固有の総合ソリューションへと展開します。
下流用途には、中小企業、大企業グループ、政府機関、学校、病院、金融機関、小売店舗、製造企業および物流事業者などが含まれます。顧客によって、印刷機器の台数、ネットワーク構成、文書セキュリティ要件および印刷管理の複雑さが異なるため、クラウドプリントプラットフォームに求められる機能やサービス形態も多様化しています。中小企業はサブスクリプション費用と操作性を重視し、大企業はシステム統合、アクセス権限管理および世界各地の機器の一元管理を重視します。政府、金融および医療分野では、データセキュリティ、操作監査およびコンプライアンス対応が特に重要です。こうした業界別ニーズの違いが、クラウドプリントプラットフォームの製品構成とサービス体系の多様化を促しています。
産業チェーンにおける付加価値の中心は、クラウドソフトウェアプラットフォーム、継続的なサブスクリプションサービス、企業向けセキュリティ管理、デバイス管理ソフトウェアおよびマネージドプリントサービスに集中しています。単純なデバイス接続や印刷ジョブ転送は基礎機能であり、製品の標準化が進むにつれて差別化価値が低下する可能性があります。一方、統合ID認証、メーカー横断的な機器管理、印刷コスト管理、セキュリティ監査およびドキュメントワークフロー自動化を実現できるプラットフォームは、長期的な顧客関係と高いソフトウェアサービス付加価値を形成しやすくなります。特に大企業では、クラウドプリントプラットフォームが企業のIDシステム、オフィスコラボレーションツールおよび業務ワークフローシステムと深く統合されるほど、他社製品への切り替えに伴うシステム移行や業務適合作業の負担が大きくなります。
今後、産業チェーンはクラウドプラットフォームのエコシステム化とサービスの一体化に向けて発展すると考えられます。上流のクラウドサービス事業者は、より高度なコンピューティング、ストレージおよびセキュリティインフラを提供し、印刷機器メーカーはクラウド接続、デバイス状態管理およびオープンインターフェースの強化を進めます。専門ソフトウェア企業は、メーカー横断的な適合性、インテリジェント管理およびドキュメント自動化を通じてプラットフォーム価値を高めていきます。人工知能、エッジコンピューティングおよびデータ分析技術の導入が進めば、クラウドプリントプラットフォームは従来の印刷ジョブ管理システムから、予知保全、印刷資源の最適化、異常行動の検知および業務ワークフロー自動化を提供する総合管理プラットフォームへと進化する可能性があります。産業チェーンの付加価値は、ソフトウェア能力、データセキュリティおよび継続的なサービス提供へとさらに集中すると考えられます。
7 業界政策環境、参入障壁および市場課題
クラウドプリント産業の発展は、世界的なクラウドコンピューティングインフラの整備、企業のデジタルトランスフォーメーションおよび情報セキュリティガバナンス政策と密接に関連しています。各国政府は、公共サービス、企業オフィスおよび教育システムの情報化を継続的に推進しており、クラウド型印刷管理とデジタルドキュメントサービスに長期的な成長機会をもたらしています。一方、データプライバシー保護、サイバーセキュリティ、越境データ移転および情報システムのコンプライアンス要件により、クラウドプリントプラットフォームにはより高度なセキュリティ管理が求められています。EU一般データ保護規則、米国の企業・政府向け情報セキュリティ管理フレームワーク、中国のサイバーセキュリティ、データセキュリティおよび個人情報保護関連法規などは、企業向けクラウドサービスと文書データ処理に一定の要件を課しています。このような環境のもと、クラウドプリント事業者には、ID認証、通信暗号化、データアクセス制御、ログ監査およびセキュリティポリシー管理の継続的な強化が求められます。政府、金融、医療および大規模多国籍企業市場への参入においては、製品の安全性、サービスの安定性、コンプライアンス対応および地域密着型のサポート体制が重要な商業上の参入条件となっています。
業界の主な参入障壁は、技術互換性、データセキュリティ、企業顧客の認証・評価、システム統合および継続的なサービス提供能力にあります。まず、異なるメーカーやモデルの印刷機器では、ドライバー、通信プロトコル、ファームウェアおよびデバイス管理インターフェースに違いがあり、幅広い互換性を実現するには継続的な研究開発投資が必要です。次に、企業の印刷ジョブには契約書、財務情報、顧客データおよび社内経営資料が含まれる可能性があり、アップロード、転送、保存、認証および出力の各段階で情報の安全性を確保することが、顧客の購買判断を左右します。また、大企業は複雑なID管理、ネットワーク構成およびオフィスシステムを運用しているため、クラウドプリントプラットフォームには既存IT環境との安定した統合が求められます。さらに、企業向け顧客では製品テスト、システム検証およびサプライヤー評価に長い期間を要することが多く、事業者の資金力、研究開発力、プロジェクト導入能力およびアフターサービス体制が重要になります。
市場の発展には、いくつかの課題も存在します。企業がクラウドプリントへ移行する際には、従来型プリントサーバー、旧型機器および既存業務システムとの互換性の問題が発生する可能性があり、一部の顧客では従来のオンプレミス型印刷環境を維持する必要があるため、システム移行が複雑になります。また、クラウドサービスの停止、ネットワーク接続障害、データ漏洩および特定プラットフォームへの依存といったリスクは、顧客の導入意欲に影響を与える可能性があります。企業で電子署名、ペーパーレス承認、電子文書保管およびデジタルワークフローの普及が進めば、従来型の紙媒体印刷需要の一部は長期的に代替される可能性もあります。そのため、クラウドプリント事業者は印刷ジョブ数の増加だけに依存するのではなく、セキュリティ管理、デバイス保守、スキャン処理およびドキュメント自動化を通じて、顧客当たりのサービス価値を高める必要があります。市場競争の激化に伴い、サブスクリプション価格の低下、ソフトウェア機能の同質化および顧客獲得コストの上昇も課題となる可能性があります。
8 技術進化の方向性と今後の市場展望
今後数年間、クラウドプリント産業はクラウドネイティブ化、サーバーレス化およびハイブリッドクラウド導入の方向へと進化すると考えられます。従来型プリントサーバーは、ローカル環境でのインストール、設定および保守を必要とするため、複数地域、多様なメーカーの機器および動的なオフィスネットワークを運用する大企業のニーズに対応しにくい面があります。クラウドネイティブ型印刷プラットフォームは、集中管理型ポリシー設定、遠隔デバイス構成およびクラウド上でのジョブ制御を通じて、企業のローカルインフラへの依存を軽減し、複数拠点間の管理統一性を高めることができます。ハイブリッドクラウドアーキテクチャは、既存の業務システム、社内ネットワークおよびクラウドサービスを組み合わせ、重要業務の継続性を確保しながら段階的なクラウド移行を可能にします。企業ITアーキテクチャの高度化に伴い、クラウドプリントは統合ID管理、エンドポイント管理およびゼロトラストセキュリティ体系との連携を強め、企業のデジタルオフィスインフラにおける重要な構成要素になると考えられます。
セキュアプリントとモバイルワークは、製品機能の高度化を牽引する重要な方向性です。今後、企業の印刷サービスに対する要求は、遠隔から印刷ジョブを送信できることにとどまらず、認証されたユーザーだけが指定された機器で文書を出力できること、さらに印刷ジョブの送信、転送、出力および利用過程を追跡できることへと高度化します。ID認証、シングルサインオン、ユーザー権限、印刷枚数制限および監査ログは、エンタープライズ向け製品の基本機能になると考えられます。また、従業員によるスマートフォンやタブレット端末の利用が広がるにつれて、モバイルプリント、端末間のジョブ管理および複数拠点間の印刷資源共有に対する需要も拡大すると予想されます。政府、金融、医療および教育機関では、セキュアプリントと共用機器管理の組み合わせが、クラウドプリントプラットフォームの導入価値をさらに高めると考えられます。
人工知能とデータ分析技術も、クラウドプリントを基礎的なデバイス管理からインテリジェントな運用管理へと進化させる要因となります。印刷機器の稼働状態、ジョブ数量、利用頻度および消耗品の使用状況を分析することで、プラットフォームは印刷資源の配分を最適化し、機器の異常状態を検知するとともに、保守計画やサービス配置の最適化を支援できます。人工知能はスキャン認識、文書分類、情報抽出および自動保管機能とも連携し、クラウドプリントプラットフォームを企業のデジタルドキュメント管理体系に統合していくと考えられます。大規模組織にとって、これらの機能は印刷、スキャン、ファイル処理および業務プロセスを接続し、重複作業の削減、オフィス効率の向上および文書データの統合管理につながります。
市場競争の変化という観点では、従来型プリンター・複合機メーカーはソフトウェアプラットフォーム、クラウドサービスおよび総合ドキュメント管理分野への展開を継続し、専門ソフトウェア事業者はオープンプラットフォーム、メーカー横断的なデバイス互換性、セキュリティ管理および業界別ソリューションの開発を重点的に進めると考えられます。クラウドコンピューティング事業者とオフィス機器メーカー、システムインテグレーター間の連携もさらに深化する見込みです。今後の市場競争は、印刷機器の台数、単一ソフトウェア機能または印刷速度だけでなく、クラウドプラットフォームの安定性、デバイスエコシステムの網羅性、データセキュリティ、企業システムとの統合、顧客サービスネットワークおよび継続的なソフトウェア革新能力によって総合的に評価されるようになります。成熟した企業顧客基盤、グローバルなサービス能力および継続的な研究開発投資を備える企業は、大企業や高いコンプライアンス要件を持つ業界において、より強い競争優位性を確立すると考えられます。
総じて、世界のクラウドプリント市場は、従来型の印刷管理から、企業向けクラウド印刷インフラおよびデジタルドキュメント連携プラットフォームへと移行しています。企業のデジタルトランスフォーメーション、ハイブリッドワーク、クラウドコンピューティングの普及および情報セキュリティ管理に対する需要が、クラウドプリント製品の機能高度化と顧客浸透を継続的に後押しすると考えられます。今後の市場成長は、新規顧客によるクラウドプリントプラットフォームの採用だけでなく、既存顧客が基礎的な印刷接続機能から、セキュアプリント、マネージド管理、モバイルワークおよびドキュメント自動化サービスへと利用範囲を拡大することによっても支えられます。サブスクリプション型ソフトウェアモデルの成熟、デバイス互換性の向上および業界別アプリケーションの深化に伴い、クラウドプリントは世界の企業向けデジタルオフィス体系において、より安定的かつ持続的な商業価値を形成していくと考えられます。
本記事は、QY Research発行のレポート「クラウドプリント―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1613924/cloud-print
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。