2026電気剥離テープ市場規模マップ:シェア・動向・フレームワーク
LPI世界電気剥離テープ分析レポートによると、世界電気剥離テープ市場規模は27.90百万ドルであり、将来的には249.38百万ドルに達し、CAGRは44.06%です。Carrierless Single-Layer Tape、Conductive Carrier Tapeなどのセグメントが成長のゴールデンラッシュとなっています。
LP Information|グローバル産業調査・市場コンサルティング
電気剥離テープは、特定の電子機器組立工程向けに使用される機能性粘着材料から、高信頼性接着と修理性、分解性、リサイクル性を両立させる次世代材料プラットフォームへと発展しつつある。スマートデバイスの薄型化、高密度実装、部品統合が進む中、バッテリー、ディスプレイモジュール、カメラモジュール、筐体、高付加価値電子部品には高い固定強度が求められる一方、製造時のリワーク、保守、部品交換、使用済み製品の解体では、低損傷かつ効率的な分離が求められている。電気剥離テープは、低電圧の印加により必要なタイミングで接着界面の粘着力を低下させることで、この相反する要求への対応を可能にする。
現在、用途はスマートフォン向けバッテリー固定から、ディスプレイ・光学部品、筐体・フレーム、高付加価値精密部品、製造工程のリワーク、さらに車載電子機器やバッテリーシステムへと広がりつつある。競争軸も初期粘着力や剥離性能だけではなく、低電圧作動、長期信頼性、界面清浄性、基材適合性、精密打ち抜き加工、顧客との共同設計能力へと移行しており、新たな機能性粘着材料市場としての産業基盤が形成され始めている。
1 電気的トリガーによって接着と分解を両立する機能性テープ
電気剥離テープとは、通常使用時には安定した接着性能を維持しながら、所定の電圧を印加することで、粘着層内部のイオン移動や接着界面での電気化学反応などを誘起し、対象界面の接着力を大幅に低下させて制御された分離を可能にする機能性粘着テープ、粘着フィルム、シート、精密加工部品を指す。製品は主に電気応答性粘着層、導電構造または電極系、離型材料などから構成され、基材、通電経路、実装構造に応じて、キャリアレスの単層粘着構造や導電性キャリアを組み込んだ複合構造として設計される。
この技術の価値は単に「剥がしやすい」ことではなく、製品使用中には十分な保持力、耐衝撃性、環境信頼性を確保しながら、製造リワーク、修理、部品交換、再資源化の際にだけ電気的に接着力を低下させられる点にある。主な用途はスマートフォンやタブレットのバッテリー固定、ディスプレイ・光学モジュール接着、筐体・フレーム固定、カメラおよび精密電子部品の組立、製造工程での一時固定やリワークなどであり、今後は車載電子機器、EVバッテリー関連部品、高付加価値産業機器の保守可能な接着界面にも適用領域が拡大するとみられる。
2 初期導入段階から量産拡大フェーズへ
LP Informationの初期調査によると、世界の電気剥離テープ市場規模は2025年に約1,195万米ドル、2026年には約2,790万米ドルに達すると推定され、2032年には約2億4,934万米ドルまで拡大する見通しである。2026年から2032年までの年平均成長率は約44.06%と予測される。対象市場は、ロール、シート、用途別の精密打ち抜き部品などの形態で商業販売され、電気的トリガーによって接着界面を制御して分離する機能性粘着テープおよび粘着フィルムを中心としている。市場は依然として商業化初期段階にあり、高い成長率は従来型粘着テープ市場の自然成長よりも、限定的な用途から複数のデバイスプラットフォームへ採用が広がることによって形成される。
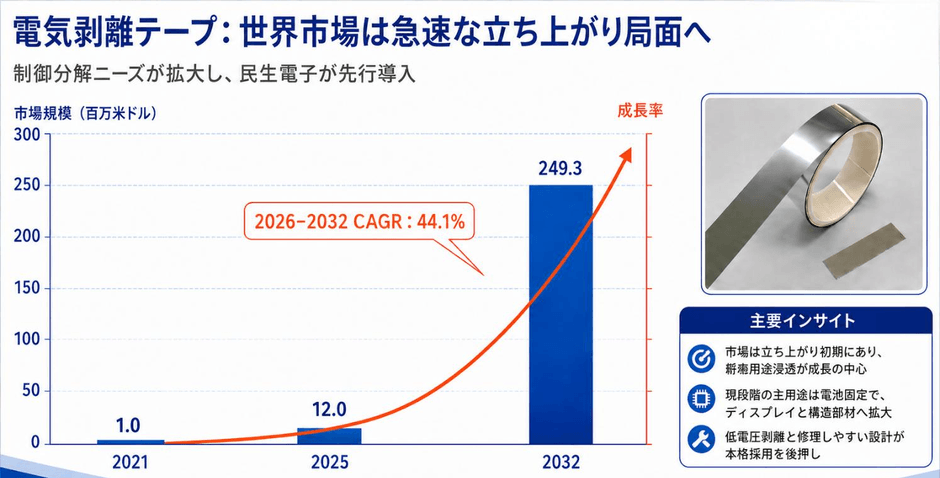
需要拡大の初期段階ではコンシューマーエレクトロニクスが中心となる。内蔵型バッテリー、全面ディスプレイ、高密度筐体、精密モジュールが普及する中、高強度永久接着材は製造リワークや修理時の分解難度を高め、バッテリーやディスプレイなど高価値部品の損傷リスクにつながる。電気剥離テープは、高い固定性能と必要時の制御剥離を同一の接着システムで実現できるため、部品単価が高く、リワーク損失の大きい用途ほど導入メリットが大きい。加えて、修理可能設計、循環型経済、部品再利用、材料回収を重視する製品設計への移行が中長期的な需要を支えている。
供給面では、研究開発や小規模顧客評価を中心とする段階から、製品シリーズ拡充と量産能力強化へと移行し始めている。グローバル機能材料メーカーは製品厚み、粘着層構造、対応基材、用途範囲を拡大し、中国企業も電気応答性粘着剤の配合、精密塗工、打ち抜き加工、顧客共同評価の能力を強化している。今後の市場拡大は、スマートデバイスのバッテリー固定を起点として、ディスプレイ、筐体・フレーム、精密電子部品へ広がり、その後、車載電子機器、バッテリーシステム、精密産業機器へ段階的に展開していく可能性が高い。
3 競争環境と主要企業
世界の電気剥離テープ市場は、技術集約度が高く、商業供給能力を持つメーカーがまだ限られているため、現時点では比較的集中度の高い競争構造となっている。Nitto Denko Corporationはスマートフォン用バッテリー固定などの用途で先行し、早期商業化による優位性を有している。3M Companyは世界規模の粘着材料事業基盤と電子機器分野における幅広い顧客基盤を活用し、電気剥離テープの製品群を拡充している。VIGteQnos Co., Ltd.は粘着剤配合技術と精密塗工技術を基盤として、低電圧による高速剥離分野で独自の技術的地位を確立している。これらの企業は、現時点における主要な先行企業群を形成している。
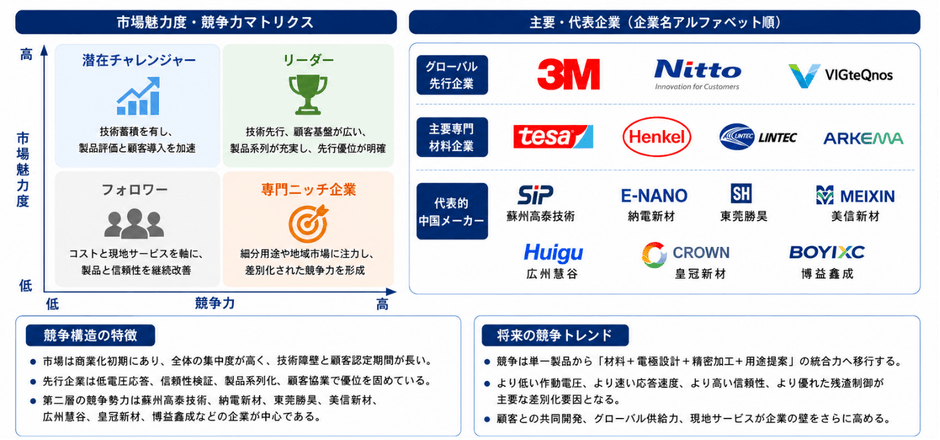
中国およびアジアの機能性材料メーカーも市場参入を加速している。代表的な企業として、Suzhou SIP Hi-Tech Precision Electronics Co., Ltd.、E-NANO (Guangdong) Material Technology Co., Ltd.、Dongguan Seung-ho New Material Technology Co., Ltd.、Meixin New Material Co., Ltd.、Guangzhou Huigu Functional Materials Co., Ltd.、Crown New Materials Technology Co., Ltd.、Boyi Xincheng Polymer Materials Co., Ltd.などが挙げられる。各社の技術成熟度や量産化段階には差があるものの、電解質系材料、機能性粘着剤、導電性基材、精密塗工、打ち抜き加工などを軸として、製品開発と顧客認定を進めている。
さらに、tesa、Henkel、LINTECなどの大手粘着材料メーカーも、必要時に剥離可能な技術や電気的剥離技術への取り組みを強化しており、今後は競争領域がさらに拡大する可能性が高い。競争優位性を左右する要素も、単純なテープ単価から、材料設計、導電経路設計、精密加工、電気的作動条件、部品構造との統合、信頼性評価までを含む総合的なソリューション提供能力へと移行している。
4 製品構造と用途展開
製品構造では、キャリアレス単層型と導電性キャリア型の二つが主要な技術ルートとなっている。キャリアレス単層型は、電気応答性粘着層自体を主要機能層とし、薄型化しやすいことから、実装スペースが限られ、被着体側で安定した導電経路を形成できる電子機器に適している。構造が比較的シンプルで、薄膜化や精密打ち抜き加工との親和性が高い点が特徴である。一方、導電性キャリア型は、テープ内部に連続した導電層や電極構造を組み込み、複雑な多材料構造や非導電性基材を含む用途でも電気経路を設計しやすい。今後は対象部品の構造、基材の導電性、スペース制約、要求される剥離界面に応じて両方式が使い分けられると考えられる。
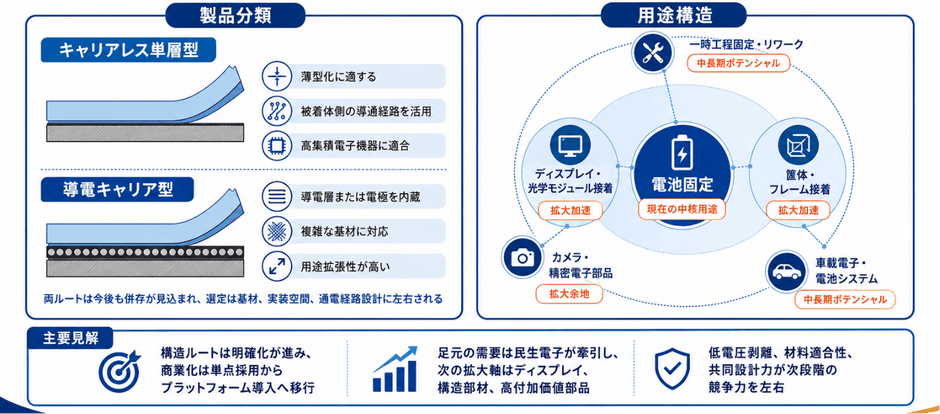
用途面では、バッテリー固定が現在最も商業化の進んだ分野である。金属製バッテリー構造は電気経路を形成しやすく、部品価値や修理時の安全性も高いため、電気剥離技術との適合性が高い。今後はディスプレイ・光学モジュール、筐体・ミドルフレーム、カメラ、センサー、精密電子部品、製造工程の一時固定・リワークへ需要が拡大するとみられる。導電キャリアや局所電極、導電印刷技術が発展すれば、適用基材は金属からガラス、エンジニアリングプラスチック、複合材料へ広がる可能性がある。さらに中長期では、車載ディスプレイ、電子制御モジュール、センサー、バッテリー周辺部品、保守性を重視する産業機器なども重要な潜在市場となる。
5 アジアを中心とする産業集積と欧米市場の需要拡大
世界の電気剥離テープ産業は、アジアにおける研究開発、製造、顧客認定の集積と、欧米における修理性・循環設計ニーズの拡大という二つの特徴を持つ。日本は機能性粘着剤、高分子材料、精密塗工、電子材料で強い産業基盤を持ち、先行メーカーによる技術開発と商業化が進んでいる。中国はスマートフォン、バッテリー、ディスプレイ、精密加工など大規模な電子産業クラスターを有し、粘着材料メーカー、塗工・模切企業、最終顧客が近接しているため、新規サプライヤーの製品開発とローカル認定が加速している。韓国や東南アジアも、ディスプレイ、電子機器、EMSを中心とする製造基盤を背景に重要な需要・検証拠点となっている。
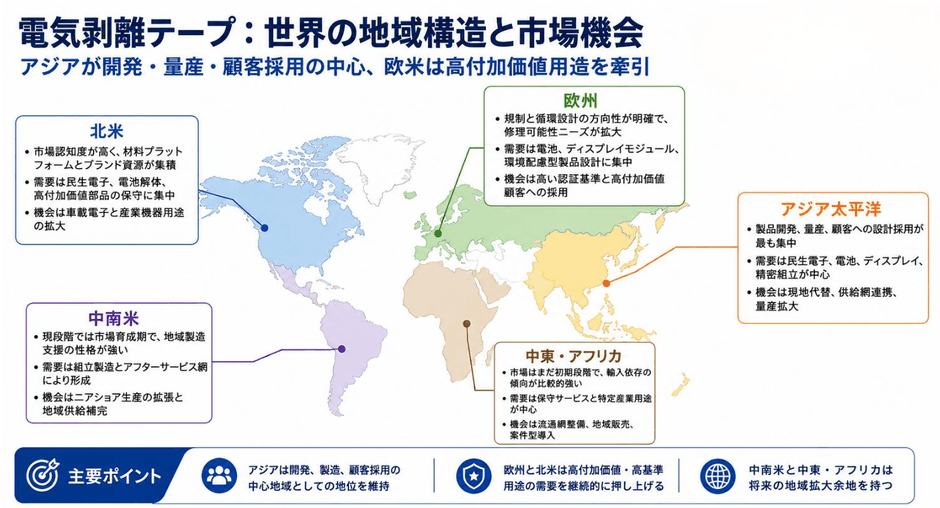
北米ではグローバル材料メーカー、高付加価値電子機器の設計企業、先端研究開発基盤が市場形成を支える。欧州では、製品の修理性、バッテリー交換性、循環型設計を重視する政策環境が材料選定に影響を与え始めている。今後は、中国、日本を中心とするアジアの製造・加工・顧客認定エコシステムが主要供給拠点として機能する一方、欧米ブランド企業や規制要件がグローバル製品設計に影響を及ぼし、電気剥離材料の採用が地域単位の調達からグローバルプラットフォーム単位の採用へ移行する可能性がある。
6 バリューチェーンと供給構造
電気剥離テープの上流には、イオン液体、電解質などの電気化学機能材料、アクリル系・変性アクリル系ポリマー、機能性モノマー、架橋剤、添加剤、金属箔、導電コーティング、導電フィラー、PETなどの機能性フィルム、離型フィルム・離型紙などが位置する。製造工程では、ポリマー・粘着剤設計、混合・分散、精密塗工、硬化、ラミネート、スリット、打ち抜き、クリーン加工などが重要となり、高精度コーター、ラミネーター、スリッター、ダイカット設備に加え、電気特性、剥離特性、耐久性、信頼性を評価する試験設備も必要となる。一般的な粘着テープと比較すると、材料そのものの調達力よりも、電気応答性粘着剤、イオン移動、界面反応、導電経路、長期接着信頼性を一体的に制御する技術が製品価値を左右する。
中流では、電気剥離テープメーカーと精密コンバーターが主要な役割を担い、標準ロール材から用途別の精密打ち抜き部品や共同設計型ソリューションへ事業領域が拡大している。下流にはコンシューマーエレクトロニクス、バッテリー、車載電子機器、ディスプレイ・光学部品、精密産業機器、修理・再生・リサイクル工程などが位置する。商業採用には、接着位置、基材、導電経路、電極接触点、作動条件、分解工程をOEMやTier 1と共同設計するケースが多く、認定後は比較的長期のプラットフォーム型取引につながりやすい。今後のバリューチェーンは「材料―テープ―組立」から「接着―リワーク―修理―再利用―リサイクル」へ拡張し、精密加工、アプリケーションエンジニアリング、電気作動装置、自動分解技術の付加価値が高まると予想される。
7 修理性・循環設計が市場成長を後押し
政策面では、スマートフォン、タブレット、バッテリーなどに対する修理性、部品交換性、資源循環への要求が強まっており、製品設計段階から分解性を考慮する動きが広がっている。この流れは電気剥離テープそのものを指定するものではないが、高強度接着と必要時の非破壊分解を両立する材料に有利な環境を形成している。一方で、安定した電気経路の確保、非導電基材への対応、長期耐熱・耐湿性、電気化学的腐食、残留物制御、誤作動防止などの技術課題が残る。また、電極設計、模切形状、貼り付け工程、作動装置、修理手順まで含めた検証が必要となるため、顧客認定期間と開発コストが大きい。ストレッチリリース、熱剥離、UV・レーザー剥離、機械締結などの代替技術との競争も継続する。
今後は、より低い作動電圧、より短い剥離時間、薄型化、高い初期接着力、低残渣、優れた耐熱・耐湿性、特定界面のみを狙った制御剥離が主要な開発方向になるとみられる。製品形態も単独のテープ材料から、粘着材料、導電構造、精密打ち抜き、作動装置、分解工程を組み合わせたシステム型ソリューションへ移行する可能性が高い。コンシューマーエレクトロニクスが引き続き商業化を先導しながら、車載電子機器、EVバッテリー関連システム、精密産業機器へと用途が拡大する見通しである。市場参加企業が増加する中、今後の競争力を決めるのは単に「電圧をかければ剥離できる」技術ではなく、製品ライフサイクル全体を通じて安定した接着、確実な作動、低損傷分離、量産再現性を実現できる総合的な材料・工程設計能力となる。
【 電気剥離テープ 報告書の章の要約:全14章】
第1章では、電気剥離テープレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、電気剥離テープの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、電気剥離テープの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、電気剥離テープの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における電気剥離テープ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における電気剥離テープ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における電気剥離テープの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における電気剥離テープ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、電気剥離テープの業界動向、ドライバー、課題、リスクを分析します
第10章では、電気剥離テープに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、電気剥離テープ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、電気剥離テープの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、電気剥離テープ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/800541/electrical-release-tape
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com