ビデオ支援胸部手術 (VATS) 機器マーケットリサーチ:調査方法+業界分析+売上規模
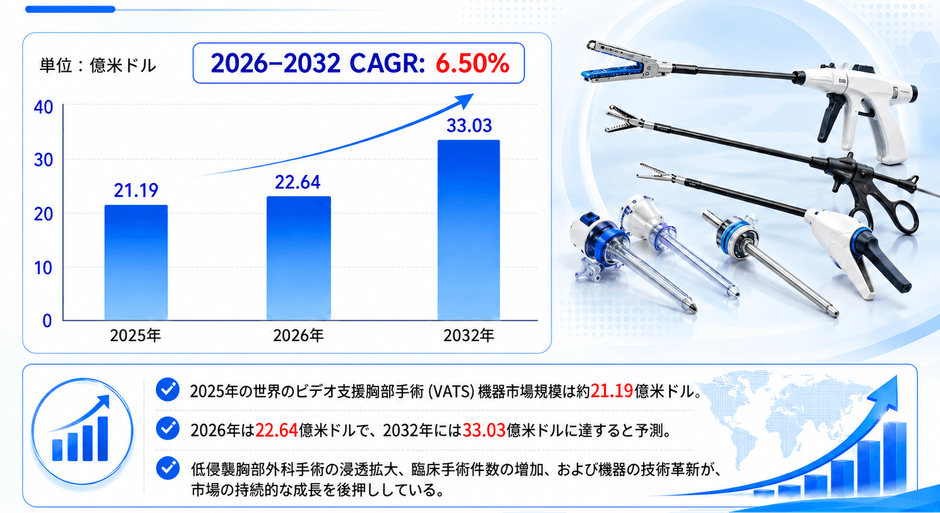
LPI世界ビデオ支援胸部手術 (VATS) 機器レポートによると、2025年の世界ビデオ支援胸部手術 (VATS) 機器市場規模は2118.72百万ドルであり、2026年には2263.75百万ドルに拡大し、2032年には3303.13百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は6.50%となります。
製品概要
ビデオ支援胸部手術(VATS)機器とは、ビデオ支援下で行われる低侵襲胸部外科手術に使用され、映像ガイダンスのもとで胸腔内組織の操作を行うための専用外科手術器具を指す。これらの機器は一般的に細長いシャフト構造と精密な機械設計を採用しており、組織の把持、剥離、切開、閉鎖、縫合、ステープリング、および手術用アクセス経路の確保などの操作を支援する。ビデオ支援胸部手術(VATS)機器には、主に再使用可能製品とディスポーザブル製品が含まれ、機械式操作器具、エネルギーデバイス、内視鏡用ステープリングシステム、手術アクセス器具などで構成される。これらの製品は主に、肺、胸膜、縦隔、およびその他の胸部外科疾患の低侵襲診断・治療に使用される。術野の視認性向上、手術侵襲の低減、操作効率の向上を通じて、現代の低侵襲胸部外科手術のニーズに対応する。
市場規模と成長動向
LP Information調査チームの「世界ビデオ支援胸部手術 (VATS) 機器市場の成長予測2026~2032」によれば、世界のビデオ支援胸部手術(VATS)機器市場規模は2025年に約21.19億米ドルとなり、2026年には22.64億米ドル、2032年には約33.03億米ドルに達すると予測されている。2026年から2032年までの年平均成長率は約6.50%である。今後数年間も、胸部外科における低侵襲手術の普及拡大と手術器具技術の継続的な高度化を背景に、比較的安定した市場成長が続くと見込まれる。
ビデオ支援胸部手術は、現代の胸部外科における重要な低侵襲手術法の一つとなっており、肺手術、胸膜手術、縦隔手術、食道手術、およびその他の胸部外科領域における診断・治療に幅広く利用されている。従来の開胸手術と比較して、VATSは一般的に切開部が小さく、組織損傷が比較的少なく、術後回復期間の短縮が期待できる。こうした特徴を背景に、対応可能な医療機関で臨床導入が進んでおり、把持、剥離、切開、閉鎖、ステープリング、エネルギー処置、およびアクセス確保に用いられる各種器具の需要も増加すると見込まれる。
製品開発の面では、使い捨て内視鏡手術器具、内視鏡用ステープリングシステム、エネルギーデバイス、および高精度な機械式手術器具が重要な成長分野となっている。メーカー各社は、操作精度、組織処理性能、器具の信頼性、人間工学設計、手術効率などを継続的に改善するとともに、さまざまな胸部外科手術に対応するため製品ポートフォリオを拡充している。世界各地の医療機関で低侵襲外科能力の整備が進み、胸部外科手術件数も増加する中、VATS機器市場は中長期的に拡大を続けると予測される。
一方、市場成長は医療インフラの整備状況、胸部外科医の育成体制、病院の設備投資能力、地域ごとの医療保険・償還制度などの影響も受ける。北米、欧州、日本などの成熟した医療市場では低侵襲胸部外科技術の導入が比較的進んでいる一方、アジアをはじめとする新興市場では、高度医療機関の増加、低侵襲手術技術の普及、手術機器へのアクセス改善に伴い、今後さらなる成長機会が期待される。
競争環境と主要企業
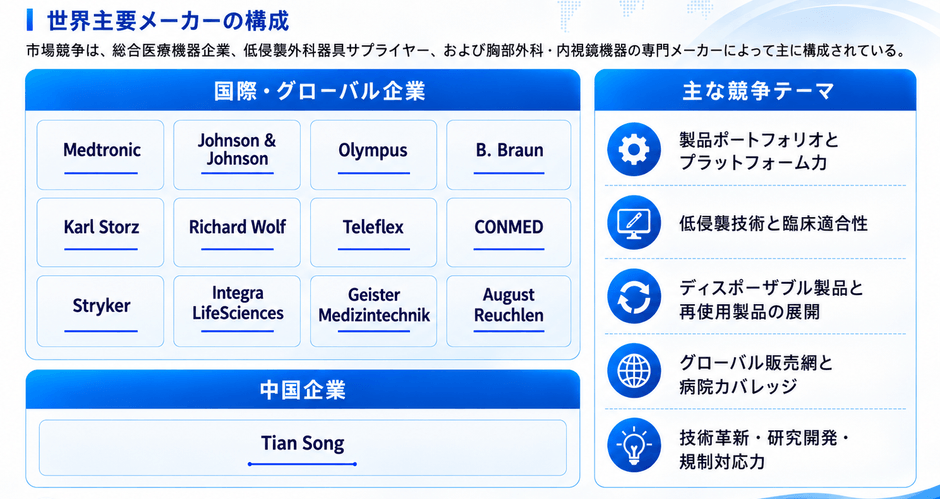
世界のビデオ支援胸部手術 VATS 機器市場は、総合医療機器グループ、低侵襲外科器具メーカー、および胸部外科・内視鏡機器の専門メーカーが参入する競争構造となっている。市場には、幅広いグローバル製品プラットフォームと病院カバレッジを有する大手医療機器企業に加え、内視鏡、胸部外科、精密手術器具分野で長年の専門性を持つメーカーが存在する。主要企業として、Medtronic、Johnson & Johnson、Olympus、B. Braun、Karl Storz、Richard Wolf、Teleflex、CONMED、Stryker、Integra LifeSciences、Geister Medizintechnik、August Reuchlen、および中国の Tian Song などが挙げられる。
競争力の基盤として、製品ポートフォリオの幅広さとプラットフォーム化能力が重要である。VATS 手術では、把持、剥離、切開、閉鎖、ステープリング、エネルギー処置、手術アクセス確保など複数の工程が必要となるため、単一の器具だけで臨床ニーズを全面的に満たすことは難しい。機械式器具、エネルギーデバイス、ステープリングシステム、トロッカー、および関連する内視鏡プラットフォームを幅広く展開する企業は、病院における一括調達や臨床ワークフローとの統合において優位性を得やすい。製品間の互換性、操作体系の統一性、プラットフォームの継続的な更新能力も、長期的な採用判断に影響する。
低侵襲技術と臨床適合性も重要な競争要素である。胸部外科手術は、手術空間、組織の厚さ、解剖学的位置、器具挿入角度などが術式ごとに異なるため、高度な器具設計が求められる。メーカーは、操作性、組織把持の安定性、切開・閉鎖精度、エネルギー制御、人間工学設計などを継続的に改善し、肺葉切除、肺区域切除、胸膜手術、縦隔手術、食道手術など多様な臨床用途に対応する必要がある。術式の変化や臨床ニーズを迅速に製品改良へ反映できる企業は、専門性の高い胸部外科市場で比較的強い競争力を維持しやすい。
ディスポーザブル製品と再使用製品の構成も重要な競争軸となっている。ディスポーザブル器具は感染管理、使用の簡便性、標準化された運用管理に優れる一方、再使用可能な器具は一部の医療機関や手術環境において長期的なコスト効率が高い場合がある。国や地域によって、病院の調達予算、滅菌設備、償還制度、臨床上の嗜好が異なるため、主要メーカーは一般的に両方の製品群を展開し、異なる医療システムや顧客ニーズに対応している。
グローバルな販売網と病院カバレッジは、市場浸透率に直接影響する。VATS 機器は臨床専門性が高く、販売には製品トレーニング、術中サポート、医師教育、継続的なアフターサービスが求められることが多い。大手多国籍企業は、北米、欧州、日本などの成熟市場で確立された直販網や販売代理店網を活用する一方、専門メーカーは差別化された製品と地域パートナーを通じて特定市場への参入を進めている。アジアをはじめとする新興市場で低侵襲胸部外科手術の普及が進むにつれて、現地販売、臨床教育、アフターサービス体制の重要性はさらに高まると考えられる。
また、技術革新、研究開発、規制対応能力も長期的な競争力を左右する重要な要素である。VATS 機器は比較的厳格な医療機器規制の対象であり、メーカーには機械設計、材料、エネルギー制御、操作性などの革新に加え、各市場の製品登録、品質管理システム、臨床評価要件への対応が求められる。継続的な研究開発投資、グローバルな規制申請能力、安定した品質管理体制を持つ企業は、製品展開地域を拡大し、国際市場での浸透率を高めやすい。
地域別市場構造と市場機会
世界のビデオ支援胸部手術 VATS 機器市場は、北米、欧州、アジア太平洋が主要需要地域となっており、その他の地域でも徐々に普及が進んでいる。地域ごとの市場発展は、低侵襲胸部外科手術の普及度、肺がんをはじめとする胸部疾患の診断・治療需要、病院の手術能力、医師の育成体制、医療支出、医療機器の規制環境などに大きく左右される。成熟市場では、既存手術件数の増加、製品更新、ディスポーザブル器具の普及が成長を支える一方、新興市場では、低侵襲胸部外科能力の整備、三次医療機関の拡充、高度医療機器へのアクセス改善が成長の主要要因となっている。
北米は、世界でも最も成熟した VATS 機器市場の一つである。米国では、低侵襲胸部外科手術件数、病院設備、医師育成体制、高度外科器具の使用環境が整っている。大規模医療センターや胸部外科専門施設では、内視鏡用ステープラー、エネルギーデバイス、ディスポーザブルアクセス器具、高精度機械式器具の採用率が比較的高く、製品更新も活発である。市場機会は、高付加価値ディスポーザブル製品、人間工学設計やスマート機能の高度化、複雑な肺切除術や食道手術向け器具、デジタル手術プラットフォームや高度画像システムと連携する製品などに集中している。一方で、病院の調達コスト管理や医療償還圧力も強く、臨床価値と経済性が重要な競争要素となっている。
欧州市場も比較的成熟しており、ドイツ、英国、フランス、イタリア、スペインなどが主要需要地域を形成している。欧州では低侵襲胸部外科の普及水準が高い一方、国ごとに病院調達制度、医療償還制度、製品承認要件が異なるため、市場構造には一定の地域差が存在する。大手総合医療機器企業に加え、欧州に強い基盤を持つ内視鏡機器や精密外科器具の専門メーカーも重要な役割を果たしている。今後の成長機会としては、VATS のより複雑な術式への拡大、再使用可能器具の継続的な改良、感染管理や業務標準化を背景としたディスポーザブル製品の拡大、中東欧での低侵襲胸部外科能力の向上などが挙げられる。
アジア太平洋は、世界の VATS 機器市場の中でも特に高い成長余地を持つ地域の一つである。日本では、内視鏡機器および精密外科器具の利用水準が長年高く、市場は高機能化、精密化、安定した技術更新を重視する傾向が強い。中国では、肺がん検診の普及、胸腔鏡手術の浸透、三次病院における低侵襲外科能力の強化、国産医療機器技術の進歩などを背景に、VATS 関連器具の需要が拡大している。大規模病院だけでなく、地域医療センターでも胸部外科の低侵襲手術体制が徐々に整備されている。中国市場では、手術件数の増加に加え、国産化、製品性能の向上、ディスポーザブル器具の普及、地域販売網の拡大などにも大きな機会がある。韓国や一部の東南アジア市場も成長余地を有するが、医療成熟度、購買力、臨床資源の分布には大きな差がある。
その他の地域では、中東および中南米の VATS 機器市場は段階的な拡大局面にある。湾岸諸国の一部では、大型病院が高度な低侵襲外科設備や輸入医療機器に対して比較的高い購買力を持ち、高付加価値市場を形成している。中南米では、ブラジルやメキシコなど、医療インフラが比較的整備された国に需要が集中している。これらの地域の成長は、大規模医療施設の整備、医師の育成、医療保険や民間保険の拡大、多国籍企業と現地販売代理店による市場教育に依存する傾向が強い。高度な胸部外科手術には専門医、画像システム、病院インフラが必要であるため、短期的には市場成長が特定地域や主要病院に集中する可能性が高い。
総合的に見ると、VATS 機器の地域別市場機会は大きく二つに分けられる。成熟市場では、製品高度化、手術効率、ディスポーザブル器具、複雑な術式への対応、プラットフォーム統合がより重視される一方、新興市場では、低侵襲手術能力の整備、コスト効率の高い器具、本地化サービス、医師教育が重要となる。肺疾患の早期診断が進み、胸部外科の低侵襲化が継続し、病院が在院日数短縮や手術効率向上をより重視する中、VATS 機器は各地域で引き続き成長余地を有すると考えられる。高性能、コスト効率、規制対応力、現地での臨床支援をバランスよく提供できる企業は、グローバル市場での地域展開を拡大しやすい。
産業チェーン分析
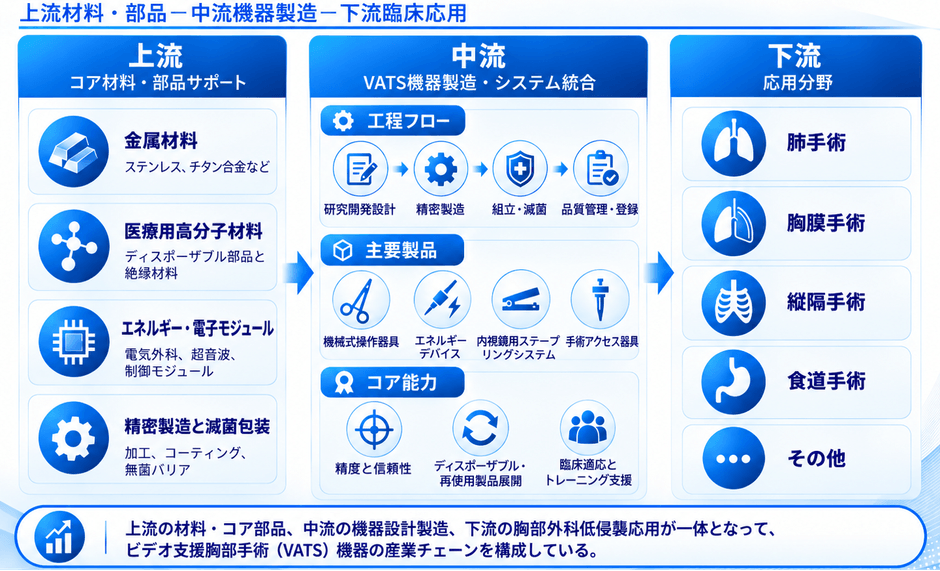
ビデオ支援胸部手術 VATS 機器の産業チェーンは、上流の材料・コア部品、中流の機器設計・製造およびシステム統合、下流の臨床応用という三つの主要段階に分けられる。各段階は技術的に密接に連動しており、上流の材料性能や部品品質は機器の精度、信頼性、安全性に直接影響する。一方、中流の製造およびシステム統合は実際の臨床性能を決定し、下流の臨床ニーズは製品構造、機能、技術の継続的な高度化を促している。
上流では、主に金属材料、医療用高分子材料、エネルギー・電子モジュール、精密製造および滅菌包装が含まれる。VATS 機器では、シャフト、把持部、切断部品、その他の主要機械部品に、強度、耐食性、生体適合性に優れたステンレスやチタン合金などが広く使用される。ディスポーザブル器具や一部の絶縁構造には、絶縁性、密封性、軽量化、使い捨て用途への対応を目的として医療用高分子材料が多く使用される。エネルギーデバイスでは、電気外科、超音波、および関連制御モジュールも重要な構成要素であり、その性能は組織切開、凝固、エネルギー出力の安定性に直接関係する。また、精密加工、表面処理、コーティング技術、無菌バリア包装は、量産と臨床使用を支える重要な基盤となっている。
中流は産業チェーンの中核であり、研究開発設計、精密製造、組立・滅菌、品質管理、規制登録などの工程で構成される。VATS 機器には高い機械精度、構造信頼性、操作性、臨床適応性が求められるため、メーカーには精密加工、微細機械構造設計、材料加工、品質保証、無菌製造などの総合力が必要となる。主要製品には、機械式操作器具、エネルギーデバイス、内視鏡用ステープリングシステム、手術アクセス器具などが含まれる。機械式器具は把持、剥離、牽引などの基本操作を担い、エネルギーデバイスは組織切開と止血に使用される。内視鏡用ステープリングシステムは主に組織の切離と閉鎖に使用され、トロッカーなどのアクセス器具は低侵襲手術用の操作経路を確保・維持する役割を担う。
中流企業の主要な競争力は、製品精度と信頼性、ディスポーザブル製品と再使用製品のバランスの取れた展開、ならびに臨床適応とトレーニング支援能力にある。胸腔内は手術空間が限られているため、小切開下でも安定し、正確で制御性の高い組織操作を実現する必要があり、設計・製造公差には比較的高い水準が求められる。また、ディスポーザブル製品と再使用製品に対する調達方針は国や医療機関によって異なるため、メーカーには多様な製品ポートフォリオが必要となる。さらに、臨床トレーニング、術中支援、医師の操作習慣への適応力も、製品導入スピードや病院での継続使用に直接影響する。
下流の主な応用分野には、肺手術、胸膜手術、縦隔手術、食道手術、およびその他の低侵襲胸部外科手術が含まれる。肺手術は一般的に VATS 機器の最も重要な応用分野の一つであり、肺葉切除、肺区域切除、その他の肺病変手術などで、内視鏡用ステープラー、エネルギーデバイス、精密操作器具に対する需要が大きい。胸膜手術や縦隔手術では、より繊細な操作性や組織剥離能力が重視される。一方、食道手術は解剖学的に複雑であり、長尺器具、エネルギーデバイス、アクセスシステムの高い連携性が求められる。手術難易度、組織特性、操作空間の違いは、機器をより高精度、高制御性、専門領域への高い適応性へと進化させる要因となっている。
総合的に見ると、VATS 機器の産業チェーンは技術集約性が高く、臨床ニーズに強く牽引される構造を持つ。上流の材料とコア部品が製品性能の基礎を形成し、中流企業が精密設計、製造、品質管理によって臨床価値へ転換し、下流の臨床需要が製品革新と継続的な改良を促進している。胸部外科の低侵襲化が進み、ディスポーザブル器具の使用比率が上昇し、より複雑な術式への適用が拡大するにつれて、産業チェーン各段階の連携は一層強まると考えられる。材料理解、精密製造、製品プラットフォーム化、臨床支援の能力を兼ね備えた企業は、長期的な競争優位を構築しやすい。
業界発展動向と影響要因
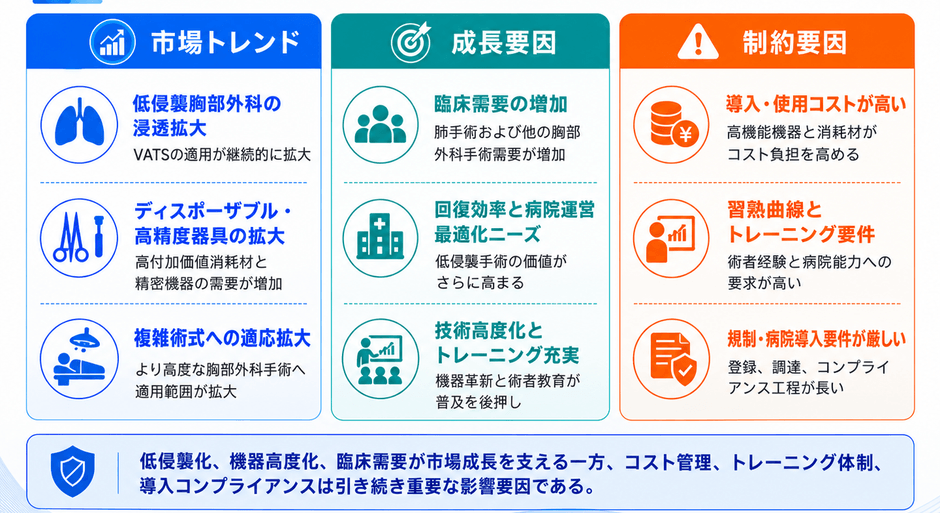
ビデオ支援胸部手術 VATS 機器市場の発展トレンドは、低侵襲胸部外科のさらなる普及、ディスポーザブル製品および高精度器具の需要増加、さらに複雑な術式への適用拡大に表れている。胸部外科がより小さな切開、低侵襲、早期回復を重視する方向へ進む中、VATS は肺、胸膜、縦隔、食道などの手術で利用範囲を拡大している。同時に、内視鏡用ステープラー、エネルギーデバイス、高精度機械式器具、ディスポーザブルアクセス器具の重要性が高まり、市場競争も単純な器具供給から、製品性能、臨床適応性、統合的ソリューション能力を含む総合競争へ移行している。
ディスポーザブル器具と高精度器具は、現在の比較的明確な製品開発方向である。ディスポーザブル製品は感染管理、業務標準化、使用の簡便性に優れ、高精度器具は胸腔内の狭い操作空間や複雑な解剖構造への対応に適しているため、組織把持、切開、閉鎖、エネルギー制御などにより高い性能が求められる。VATS が肺葉切除などの確立された術式から、肺区域切除、複雑な肺手術、その他の高度胸部外科手術へ拡大するにつれて、機器の小型化、高精度化、信頼性、人間工学設計の重要性はさらに高まっている。
市場成長の主要な推進要因の一つは臨床需要の増加である。肺がんをはじめとする胸部疾患の診断・治療需要と、低侵襲胸部外科技術の普及が、VATS 手術と関連機器の利用基盤を拡大している。同時に、病院では在院日数の短縮、術後回復の迅速化、周術期負担の軽減、病床回転率の向上がより重視されており、低侵襲手術の臨床的価値と病院運営上の価値が一層明確になっている。このため、VATS 機器の需要は手術件数の増加だけでなく、病院運営効率の改善ニーズによっても支えられている。
技術高度化と術者トレーニング体制の充実も重要な成長要因である。VATS 機器の臨床性能は、器具設計、製造精度、組織処理能力、術者の熟練度に大きく左右される。メーカーは関節可動性、ステープリング安定性、エネルギー出力制御、操作性などを継続的に改善するとともに、医師教育、シミュレーション、術中支援を通じて新製品の導入を支援している。特に複雑術式では、製品革新と臨床教育を並行して進める必要があり、研究開発力とトレーニング支援能力を持つ企業ほど適用範囲を広げやすい。
一方、市場発展は比較的高い導入・使用コストによる制約も受ける。高機能内視鏡用ステープラー、エネルギーデバイス、ディスポーザブル消耗材は、1症例当たりのコストが高くなる場合があり、病院の調達予算や医療償還制度に負担を与える。価格感応度が高い市場や医療償還能力が限定的な地域では、製品の経済性が使用頻度や高機能製品の普及速度に直接影響する。このため、安全性と性能を維持しながらコスト効率を高めることが、メーカーにとって重要な課題となっている。
習熟曲線とトレーニング要件も VATS の普及速度を左右する要因である。胸腔鏡手術では、映像に基づく判断力、精密な器具操作、複雑な胸部解剖への理解が必要となる。術式によって術者経験やチーム連携への要求は異なり、一部の高度手術では比較的長い習熟期間を要する。そのため、市場浸透は製品供給だけでなく、専門医の人数、教育体制の成熟度、病院全体の低侵襲外科能力にも左右される。
さらに、規制登録、病院調達、コンプライアンス対応も重要な影響要因である。VATS 機器は比較的厳格な医療機器規制の対象であり、製品登録、臨床評価、品質管理システム、病院導入に関する要件は国や地域によって異なる。ディスポーザブル高額消耗材については、集中購買、医療償還、病院のコスト管理政策の影響を受ける場合もある。登録や導入に長期間を要することは新製品の商業化障壁を高めるため、規制対応力、販売網、現地サービス能力が長期競争力の重要な要素となる。
総合的に見ると、VATS 機器市場は引き続き拡大と高度化の段階にある。低侵襲胸部外科の普及、臨床手術需要の増加、機器技術の進歩、病院運営効率の最適化が中長期的な成長基盤を形成する一方、コスト管理、医師教育、病院能力、規制導入要件は地域ごとの市場拡大速度に引き続き影響する。今後は、高性能、コスト効率、複雑術式への対応力、充実した臨床支援を同時に提供できる製品および企業に、より多くの市場機会が集まると考えられる。
【 ビデオ支援胸部手術 (VATS) 機器 報告書の章の要約:全14章】
第1章では、ビデオ支援胸部手術 (VATS) 機器レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、ビデオ支援胸部手術 (VATS) 機器の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、ビデオ支援胸部手術 (VATS) 機器の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、ビデオ支援胸部手術 (VATS) 機器の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるビデオ支援胸部手術 (VATS) 機器業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるビデオ支援胸部手術 (VATS) 機器市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるビデオ支援胸部手術 (VATS) 機器の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるビデオ支援胸部手術 (VATS) 機器産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、ビデオ支援胸部手術 (VATS) 機器の業界動向、ドライバー、課題、リスクを分析します
第10章では、ビデオ支援胸部手術 (VATS) 機器に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、ビデオ支援胸部手術 (VATS) 機器産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、ビデオ支援胸部手術 (VATS) 機器の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、ビデオ支援胸部手術 (VATS) 機器市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/752078/video-assisted-thoracic-surgery--vats--instruments
関連レポートの推奨:
世界ビデオ支援胸部手術 (VATS) 機器市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com