バイオベースゴムタイヤ市場規模マップ+シェア+フレームワーク
LPI世界バイオベースゴムタイヤ調査レポートによると、世界バイオベースゴムタイヤ市場規模は710.21百万ドルであり、将来的には1651.35百万ドルに達すると予測され、CAGRは15.10%です。調査対象企業にはumitomo Rubber Industries, Ltd.、Bridgestone Corporation、Pirelli & C. S.p.A.などが含まれます。
バイオベースゴムタイヤは事業化の加速期へ:競争の鍵は材料性能、量産供給力、OEM認証に
中核的な見解:現在、世界のタイヤ産業で起きている変化は、単に「グリーン」というラベルを付けた新しいタイヤカテゴリーが追加されているということではない。より本質的には、タイヤの材料体系そのものが、天然ゴムと石油由来合成ゴムへの依存を中心とした構造から、再生可能炭素源、循環型炭素源、トレーサブルな材料が共存する構造へと移行し始めている。従来、タイヤ業界におけるサステナビリティの議論は、天然ゴムの責任ある調達、再生ゴム、回収カーボンブラック、廃タイヤのリサイクルなどに重点が置かれていた。しかし現在、より重要な産業変化として、上流で「再生可能原料 → 基礎モノマー → 合成ゴム → タイヤ配合 → 自動車OEM認証」という一連の技術チェーンが形成されつつある。バイオエタノール、植物油、バイオマス廃棄物などからブタジエン、イソプレンなどの基礎化学原料を製造し、それらをさらにBio-SBR、Bio-BR、Bio-IR、バイオベース樹脂、機能性オイルなどへ展開する技術開発が進んでいる。IFPEN、Axensが共同で推進するBioButterflyプロジェクトでは、バイオエタノールからバイオベースブタジエンを製造する工業実証が進められ、BRおよびSBRの合成用途への適用可能性も確認されている。これは、関連技術が研究室段階から工業化検証段階へ移行していることを示している。したがって、バイオベースゴムタイヤの長期的な商業価値は、従来型タイヤとは完全に異なる独立した製品カテゴリーを創出することではない。本質的な価値は、既存のタイヤ用エラストマーおよび機能材料体系の中で、バイオベース炭素源の実際の使用比率を継続的に高めていくことにある。電気自動車、高性能タイヤ、自動車OEMのサプライチェーン脱炭素化、材料LCA、EUDR、さらにISCC PLUSやFSCなどのトレーサビリティ・認証制度が、この変化を共同で加速させると考えられる。
LP Informationの調査によると、世界のバイオベースゴムタイヤ市場は現時点ではタイヤ産業全体の中で比較的小規模なニッチ市場にとどまっている。2025年の市場規模は約5.04億米ドルであり、2032年には16.52億米ドル超に拡大すると予測されている。2026~2032年の年平均成長率は約 15.10% である。
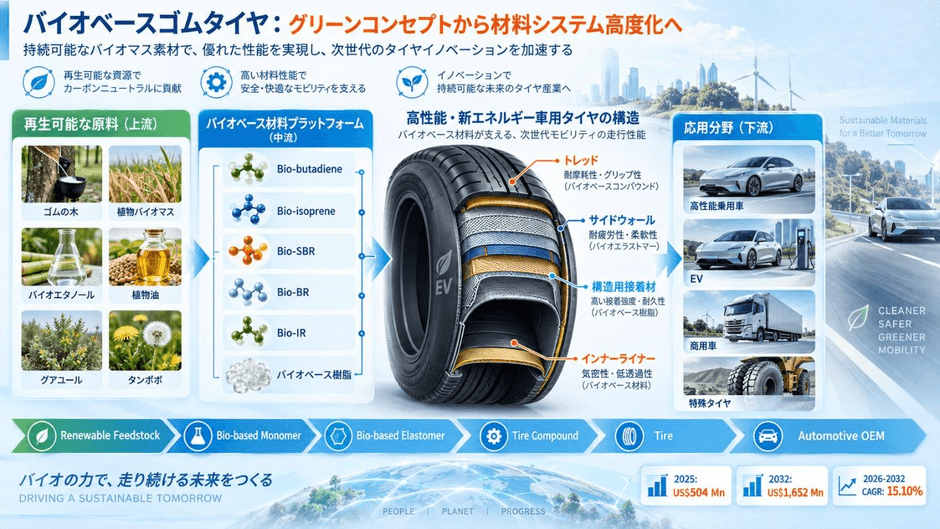
市場概況:業界は「概念実証」から「量産導入+産業化拡大」の段階へ
バイオベースゴムタイヤは、近年になって突然登場した技術概念ではない。
天然ゴムそのものが、長年にわたりタイヤ産業で最も重要な生物由来材料の一つであり、グアユールゴム、ロシアタンポポ由来ゴム、バイオベースイソプレン、バイオベース合成ゴムなどについても、長期間にわたって研究が続けられてきた。
過去10年以上にわたり、これらの多くは試作タイヤ、コンセプトタイヤ、モータースポーツでの実証、あるいは企業のESG施策としての展示にとどまっていた。
当時の中心的な問いは、「再生可能炭素源から得られた材料をタイヤに使用できるのか」という点にあった。しかし現在、業界が直面している課題はさらに高度化している。すなわち、
継続的に調達できるか
工業規模で生産できるか
ロット間の品質・性能を安定させられるか
既存の混練・加硫工程に導入できるか
耐摩耗性、ウェットグリップ、転がり抵抗、耐疲労性、耐熱性、高速安全性能を同時に満たせるか
最終的に自動車OEMの材料審査およびタイヤ認証を通過できるか
という問題である。
この変化は極めて重要である。
タイヤは一般的なプラスチック製品や低荷重のゴム製品とは性質が異なる。高性能乗用車用タイヤでは、数十種類から場合によっては100種類を超える原材料が使用され、さらに部位ごとに異なる機能を持つ複数のゴム配合が形成されている。
Continentalによれば、現代の高性能タイヤではゴム材料が重量の約40%を占める場合があり、部位ごとに求められる機能に応じて異なるコンパウンドが使用される。
トレッドでは低転がり抵抗、耐摩耗性、ウェットグリップのバランスが必要である。サイドウォールでは耐疲労性や耐屈曲亀裂性が求められ、インナーライナーでは高い気密性が必要となる。
さらに高性能タイヤやEV用タイヤでは、荷重、トルク、熱管理への要求が一段と厳しくなる。
したがって、新しいバイオベース材料は単に「環境負荷が低い」という理由だけでは採用されない。複雑な「性能トライアングル」、さらには「性能ポリゴン」の中で、その有効性を証明する必要がある。
材料ルート:天然ゴムが基盤となり、バイオベース合成ゴムが長期的な成長余地を決定する
バイオベースゴムタイヤの技術進化は、単純に「天然ゴムタイヤ」「バイオベース合成ゴムタイヤ」「その他」という三つの静的カテゴリーで理解すべきではない。
将来の産業構造を左右するのは、相互補完的な三つの材料ルートである。
第1のルート:従来型天然ゴム体系の持続可能化とサプライチェーン高度化
ゴムノキ由来天然ゴムは本質的に生物由来資源であり、現在の世界のタイヤ産業において最も大規模かつ成熟したバイオベースエラストマーである。
高い弾性、耐疲労性、発熱特性、総合的な機械性能を持つことから、トラック・バス用タイヤ、航空機用タイヤ、さらに乗用車用タイヤの複数の重要部材において完全代替が難しい材料である。
一方、従来型天然ゴムは供給地域の集中度が高く、植栽サイクル、気候、病害虫、労働力コスト、土地利用、森林破壊規制などの影響を受けやすい。
Bridgestoneは長年、天然ゴム資源の多様化を戦略テーマとして位置付けており、世界の天然ゴム供給が東南アジアに高度に集中していることを踏まえ、グアユールなどの代替資源開発を継続している。
したがって、今後の天然ゴムにおける競争は、単に「ゴムを確保できるか」という問題ではない。
重要になるのは、
原産地を追跡できるか、森林破壊フリー要件を満たせるか、サプライチェーンリスクを管理できるか、ゴム性能の一貫性を維持できるか
という点である。
第2のルート:バイオベース合成ゴム ― 長期的な最大の成長ドライバー
従来のSBR、BR、IRは、その多くが石油化学系原料に依存している。
バイオベースルートでは、必ずしも最終ポリマーの種類そのものを変更する必要はなく、主として上流の炭素源を変更する。
このルートの戦略的重要性は、タイヤメーカーがまったく新しいゴム産業体系を構築し直す必要がない点にある。
既存のSBR、BR、IRの性能設計領域や加工体系を維持しながら、一部の化石由来炭素源を再生可能炭素源へ置き換えることが可能となる。
BioButterflyでは、バイオエタノール由来ブタジエンをさらにBRおよびSBRへ重合し、高度な工業用途に適用できる可能性が実証されている。
Bridgestoneもまた、バイオマス発酵によって得られたイソプレンを用いて高シスIRを合成し、この技術を再生可能原料ルートの一つとして位置付けている。
これらのプロジェクトが示しているのは、バイオベースゴムタイヤの競争領域が、単なるタイヤ配合技術から基礎化学モノマーと重合技術の領域まで上流化しているということである。
第3のルート:天然ゴムの代替資源
グアユール、ロシアタンポポ、その他のゴム生産植物には、単なるカーボンフットプリント削減以上の戦略価値がある。
より重要なのは、単一の植物種と東南アジア地域への供給依存度を低減できる可能性である。
Bridgestoneはグアユールの栽培、抽出、加工、タイヤ試験まで一貫した技術開発を進めており、天然ゴム成分を100%グアユールゴムで構成した試作タイヤも製造している。
したがって、将来の産業構造を変えるのは、単一の「革新的万能材料」ではない。
より現実的なのは、
Hevea天然ゴム + 代替天然ゴム + バイオベース合成ゴム
から成る多元的なエラストマー供給体系の形成である。
LP Informationの調査では、2025年時点ですでにバイオベース合成ゴムを使用するタイヤが主要市場セグメントの一つとなっており、2032年まで引き続き中核的な位置を占めると見込まれている。
ここで重要なのは、特定のTypeが高いシェアを持つという点ではない。
むしろ、石油由来合成ゴムの炭素源そのものを置換することには、天然ゴム使用量を単純に増やす以上の長期的な成長余地があるということである。
下流需要:EVと高性能乗用車がバイオベース材料の産業化における主要な導入口となる
バイオベースゴムタイヤの産業化がまず乗用車分野で進んでいるのは偶然ではない。
LP Informationの推計では、2025年に乗用車用途が世界のバイオベースゴムタイヤ市場売上高の約94.5%を占め、2032年にも約95%を維持すると予測される。
これは用途構成が変化していないことを意味するのではない。
むしろ、新しいバイオベース材料が現時点では、成熟し、高付加価値で、研究開発投資の大きい乗用車用タイヤプラットフォームを通じて商業化されていることを示している。
特に重要なのがEVである。
EVは「環境に優しいモビリティ」というイメージがあるからバイオベースゴムタイヤに適しているのではない。
実際の事業機会は、EVが同時に性能制約と炭素制約を強化する点から生まれている。
バッテリー搭載により車両重量は増加しやすく、電動モーターは瞬間的に大きなトルクを発生する。さらにパワートレインが静粛であるため、タイヤノイズやロードノイズがより目立ちやすくなる。
その結果、EV用タイヤには、耐荷重性、耐摩耗性、低転がり抵抗、グリップ、静粛性の間で、より高度なバランスが求められる。
HankookはEV用タイヤ設計における主要な差異として、車両重量、瞬間トルク、転がり抵抗、静粛性を挙げている。
Goodyearも同様に、EVの重量とトルクがタイヤ摩耗を増加させる可能性を指摘し、EV用タイヤ開発では材料、トレッド設計、転がり抵抗、耐久性を同時に検討する必要があるとしている。
これは次世代バイオベース材料にとって有力な商業化機会となる。
ただし条件は、原料由来のカーボンフットプリントを低減するだけでなく、タイヤの総合性能を改善する、あるいは少なくとも維持できることである。
例えば、植物油は低温柔軟性や加工性の調整に利用できる。天然樹脂やバイオベース樹脂は、グリップや粘弾性設計に寄与できる。
Bio-SBRやBio-BRが従来の高性能合成ゴムと同等レベルのポリマー構造を維持できれば、低転がり抵抗・高耐摩耗トレッドへの適用可能性が高まる。
HankookがPorsche Taycan向けにサステナブル材料を使用したタイヤを供給していることは、こうした材料が企業の展示用途から高性能EV向けOEM案件へ移行していることを示す典型的なシグナルである。
UHPタイヤ、高級乗用車用タイヤ、冬用タイヤも同様のロジックを持つ。
これらの製品はASPが高く、材料コストが車両全体の価値に占める割合は相対的に低い一方、性能差別化の商業価値が高いため、新材料導入初期のコストプレミアムを吸収しやすい。
モータースポーツは「極限条件での検証プラットフォーム」として機能する。
BridgestoneはINDYCAR用レースタイヤにグアユール由来天然ゴムを採用しており、HankookはBio-circularポリマーなどのサステナブル材料を使用したタイヤをWRCで導入している。
モータースポーツ自体の市場規模は限定的であるが、高温、高荷重、高速、急速摩耗という条件は、新材料の信頼性検証に適している。
航空、建設・鉱山機械、農業車両、商用車については別の評価が必要である。
これらは荷重や信頼性要求がより厳しく、新材料の認証期間も長くなりやすい。一方で、一度技術検証が完了すれば、材料供給の安定性や天然ゴム供給源の多様化がより大きな戦略価値を持つ可能性がある。
競争環境:真の参入障壁は「バイオベース」というラベルではなく、バリューチェーン全体の統合能力にある
企業競争力は、少なくとも以下の8つの観点から評価する必要がある。
原料調達力、バイオベースエラストマー技術、配合開発力、製造品質の一貫性、LCA・炭素会計、材料トレーサビリティ・認証、OEM共同開発、グローバル生産展開能力。
現在の主要タイヤメーカーは、それぞれ異なる技術・事業化ルートを採用している。
Sumitomo Rubberは、長年蓄積してきたタイヤ材料技術と日本のタイヤ産業全体の研究開発基盤に強みを持つ。
同社は2050年までにタイヤ事業の原材料を100%サステナブル化する目標を掲げ、2030年にはタイヤ中のサステナブル材料比率を40%まで高める方針である。
今後注目すべき点は、長期的に取り組んできたバイオマス材料研究を、大規模なOEM製品へどこまで転換できるかである。
Bridgestoneは代替天然ゴム領域で深い垂直統合型の技術蓄積を持つ。
グアユールの育種・農業生産からゴム抽出、ポリマー評価、タイヤ試験まで幅広く展開しており、さらにバイオベースイソプレンからIRを合成する研究も実施してきた。
このため、同社の能力はタイヤ配合だけにとどまらず、上流の原料資源まで広がっている。
Pirelliは、高級車OEMへの導入と認証対応に特徴がある。
2021年にはFSC認証天然ゴムとレーヨンを使用したタイヤをBMW X5向けに導入し、その後もFSC認証天然ゴムの採用を拡大している。
同社は2026年末までに欧州工場で使用する天然ゴムをすべてFSC認証品とする計画である。
この事例の本質は単に「天然ゴムを使用した」という点ではなく、
認証天然ゴム → タイヤ製造 → 高級自動車OEM
を一つの商業チェーンとして接続した点にある。
Continentalは、天然ゴム、マスバランス方式の合成ゴム、植物由来オイル・樹脂、もみ殻灰由来シリカなどを大規模に導入することで、原材料構成そのものを段階的に変化させている。
同社によれば、2024年のタイヤ生産で使用された再生可能・再生材料の平均比率は約26%であり、2030年までに少なくとも40%へ引き上げる計画である。
UltraContact NXTなどの市販製品は、材料のサステナブル化が必ずしもタイヤ性能の低下を伴うわけではないことを示している。
Hankook Tire & Technologyの特徴は、「認証材料+EV OEM」を組み合わせている点である。
45%のサステナブル材料を使用したタイヤはすでに量産化され、Porsche Taycan faceliftに採用されている。
また、韓国および欧州の複数工場でISCC PLUS認証を取得している。
Goodyearは、大豆油、もみ殻灰由来シリカ、バイオベース樹脂、さまざまな低炭素カーボンブラックを組み合わせた幅広い材料置換戦略を採用している。
2024年時点で、一部のEV用およびトラック用製品には比較的高い比率のサステナブル材料が商業採用されており、2025年には研究室レベルで95%のサステナブル材料を使用したタイヤを製造可能であることを公表している。
Kumho Tireは、材料研究開発から認証・量産体系への移行を加速している。
Gokseong工場は2025年にISCC PLUS認証を取得し、一部製品ではバイオベースおよび循環由来の合成ゴム、シリカ、樹脂、タイヤコードを採用している。
さらにSynthosと共同でBio-BD由来NdBRの開発も進めている。
したがって、市場集中度が高い理由は単に大手企業のブランド力が強いからではない。
実際には、材料選定 → 配合開発 → 工業生産 → 法規・性能検証 → OEM導入 → グローバル展開
という全プロセスを完遂できる企業が限られていることが重要である。
新規参入企業にとって、必ずしも新たなタイヤブランドを構築することが最適な参入方法とは限らない。
むしろ、Bio-BD、Bio-isoprene、高性能バイオベース樹脂、認証天然ゴム、高性能バイオベースエラストマー
などの重要材料ノードを押さえることが、より有効な市場参入ルートとなる可能性がある。

地域構造:日本が先行して商業化、欧州がグリーン材料規制を強化、中国・アジアは導入加速段階へ
バイオベースゴムタイヤ市場の地域差は、単純な消費規模の違いではない。
より本質的には、各地域が産業チェーンの中で異なる役割を担っている。
日本は、材料技術と初期商業化の先行地域として位置付けられる。
BridgestoneとSumitomo Rubberは、天然ゴム、バイオマス由来合成ゴム、材料循環、高性能タイヤ技術に長期的に研究開発投資を行ってきた。
日本企業は材料研究の開発期間が長く、ポリマーおよび配合技術の蓄積が深いことから、グアユール、Bio-IR、サステナブル材料システムにおいて先行的な技術基盤を形成している。
欧州は、「技術革新+規制主導」という二重の特徴を持つ市場である。
ContinentalやPirelliなどが再生可能・循環材料の使用比率を継続的に高める一方、欧州では製品の環境情報や材料コンプライアンスに関する規制体系が強化されている。
ESPRは製品の環境持続可能性に関する包括的な制度枠組みを構築しており、タイヤも優先製品群に含まれている。
今後はライフサイクル性能、材料透明性、デジタル製品情報などに関する要求がさらに強化される可能性がある。
Euro 7では、道路車両規制の中で初めてタイヤ摩耗由来排出が対象となった。
したがって、欧州のタイヤ技術革新では「低炭素材料」だけでなく、摩耗、寿命、ライフサイクル全体の環境性能を同時に考える必要がある。
天然ゴムのトレーサビリティも欧州市場における重要な変数となっている。
2026年9月時点では、EUDRは2026年12月30日から中規模・大規模事業者への適用開始が予定されており、天然ゴムおよび一定範囲の関連製品も引き続き対象となる。
タイヤメーカーにとっては、原材料の原産地、地理位置情報、森林破壊フリーの証明、サプライチェーンデューデリジェンスが、単なるESG付加項目ではなく、調達システムの一部となっていく。
北米は、大規模消費市場、高性能タイヤ市場、代替天然ゴム資源開発の三つの価値を持つ。
グアユールは米国南西部やメキシコ北部の乾燥地域で栽培可能であり、その価値はバイオベース材料という点だけでなく、天然ゴムの供給安全保障にも関係する。
Bridgestoneが米国でグアユール研究農場やBio-Rubber Process Research Centerを展開していることは、この戦略的背景を反映している。
中国の潜在力は、「世界最大級の製造基盤+EV産業+バイオものづくり能力」の組み合わせにある。
中国は巨大なタイヤ生産能力、自動車サプライチェーン、急速に拡大するEV市場を有している。
将来、Bio-BD、Bio-isoprene、バイオベース機能性オイル、バイオベース樹脂などを国内で低コストかつ大規模に生産できるようになれば、中国はバイオベースゴムタイヤの需要市場だけでなく、重要な上流材料生産拠点となる可能性がある。
韓国では、HankookとKumhoが主要な推進企業となっている。
両社ともEV、高性能タイヤ、サステナブル材料への取り組みを強化している。
また韓国の石油化学産業には成熟したSBR、BR生産基盤があるため、今後Bio-feedstockを従来型重合システムへ導入するうえで有利な産業基盤を持っている。
東南アジアは、より上流側で戦略的重要性が高い。
同地域は天然ゴムの世界的な主要供給拠点であると同時に、タイヤ製造能力の拡大地域でもある。
そのため、EUDR、FSC、デジタルトレーサビリティ、天然ゴム生産性向上は、地域の産業価値に直接影響する。
インドは、消費拡大と製造能力の成長に支えられた中長期的な成長市場である。
自動車保有台数、タイヤ生産能力、高性能製品需要が拡大するにつれて、国内OEMおよび輸出向け製造においてサステナブル材料の採用が増加すると予想される。
したがって、今後の地域競争を評価する際には、
どの国・地域の市場規模が最大か
だけでは不十分である。
同時に、
誰が生物資源を支配しているか、誰がモノマー・重合技術を持っているか、誰が認証を取得できるか、誰がOEM顧客を持っているか、誰が大規模タイヤ生産能力を持っているか
を判断する必要がある。
機会と制約:浸透速度を決定するのは性能、規模、コスト、トレーサビリティ
主な機会
自動車OEMのScope 3削減が材料調達へ入り始めている。
自動車メーカーがサプライチェーン排出量を算定するようになると、タイヤメーカーが自社工場のScope 1・Scope 2を削減するだけでは十分ではなくなる。
天然ゴム、合成ゴム、カーボンブラック、スチールコード、化学品などの上流カーボンフットプリントも、調達評価の対象になっていく。
EVおよびUHPタイヤは、高性能材料の価値を高める。
Bio-SBR、Bio-BR、バイオベース樹脂、植物油などが低転がり抵抗、耐摩耗性、低温性能、グリップを同時に改善できれば、単なる低炭素材料ではなく、高性能配合材料としての価値を持つ。
Bio-butadieneとBio-isopreneは工業化の転換点に近づいている。
これらのモノマーが商業規模で安定供給されれば、既存のSBR、BR、IR産業チェーンを利用して影響を急速に拡大できる。
天然ゴム供給源の多様化には供給安全保障上の価値がある。
グアユールやタンポポなどは、低炭素性に加えて、Hevea天然ゴムの特定地域への依存度を下げる可能性を持つ。
認証とトレーサビリティが市場参入条件になりつつある。
ISCC PLUSはBio、Bio-circular、Circular材料に対するサプライチェーン認証やマスバランス管理を支援し、FSCは天然ゴムを含む森林由来材料のCoCトレーサビリティを提供する。
規制は製品排出から材料・ライフサイクルへ対象を拡大している。
ESPR、EUDR、Euro 7などの制度により、材料原産地、耐久性、摩耗、ライフサイクル全体の環境影響がますます重要になっている。
主な制約
バイオベース合成ゴムのコストは依然として主要な制約である。
Bio-butadieneやBio-isopreneは、原料転換、精製、重合を経てポリマーグレードの品質に到達する必要がある。
商業設備が十分な規模に達していない段階では、成熟した石油化学ルートと同等のコスト競争力を実現するのは容易ではない。
タイヤ性能は単一指標で最適化できない。
バイオベース材料比率を高めた結果、ウェット制動、転がり抵抗、耐摩耗性、耐熱性、高速性能のいずれかが悪化すれば、商業価値は急速に低下する。
実証設備から百万トン級化学産業へ拡大するには大きなScale-up課題がある。
原料の安定性、触媒効率、分離・精製、設備CAPEX、副生成物の経済性などが商業化を左右する。
バイオマスは無限資源ではない。
トウモロコシ、糖、植物油、森林資源、農業残渣などは、食品、燃料、バイオ化学品など他用途との競争が発生する。
土地、水資源、生物多様性への影響もLCAに組み込む必要がある。
統計上の定義はますます複雑になっている。
Bio-based、Renewable、Recycled、Bio-circular、Mass Balanceは同義ではない。
企業が単に「サステナブル材料比率」だけを公表した場合、外部から実際のバイオベースエラストマー使用量を推計することは難しく、Greenwashingを巡る議論も発生しやすい。
OEM認証には長い時間が必要である。
新しいゴム材料は、材料レベル評価、混練試験、小規模試作、タイヤ室内試験、実車走行、耐久試験、車両マッチングなどを経て初めて量産OE案件へ移行できる。
【 バイオベースゴムタイヤ 報告書の章の要約:全14章】
第1章では、バイオベースゴムタイヤレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、バイオベースゴムタイヤの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、バイオベースゴムタイヤの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、バイオベースゴムタイヤの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるバイオベースゴムタイヤ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるバイオベースゴムタイヤ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるバイオベースゴムタイヤの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるバイオベースゴムタイヤ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、バイオベースゴムタイヤの業界動向、ドライバー、課題、リスクを分析します
第10章では、バイオベースゴムタイヤに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、バイオベースゴムタイヤ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、バイオベースゴムタイヤの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、バイオベースゴムタイヤ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/600633/bio-based-rubber-tire
関連レポートの推奨:
世界バイオベースゴムタイヤ市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com