2026抗生物質合成用酵素市場規模マップ:シェア・動向・フレームワーク
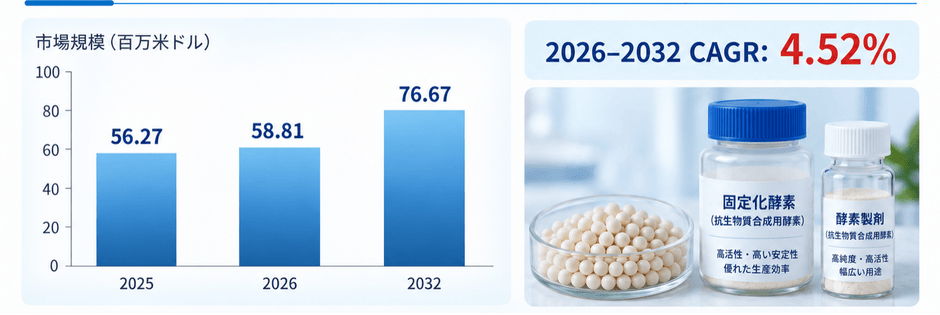
LPI世界抗生物質合成用酵素レポートによると、2025年の世界抗生物質合成用酵素市場規模は56.27百万ドルであり、2026年には58.81百万ドル、2032年には76.67百万ドルに増加する見通しです。
2026年世界の抗生物質合成用酵素市場調査レポート
LP Informationはこのほど「世界抗生物質合成用酵素市場の成長予測2026~2032」を発表しました。本調査では、抗生物質合成用酵素の製品定義、酵素技術、固定化技術、市場規模、競争構造、用途、地域構造及び産業チェーンの変化を分析しています。特に、ペニシリンアシラーゼ、セファロスポリンアシラーゼ及び抗生物質中間体や半合成抗生物質の製造に使用されるその他の工業用生体触媒を対象とし、酵素法によるグリーン製造の普及に伴う技術高度化とサプライチェーン機会に注目しています。
抗生物質合成用酵素とは、抗生物質の主要中間体、抗生物質母核及び半合成抗生物質の製造工程に使用される工業用生体触媒です。一般的には、選抜又は改変された微生物を発酵させ、分離・精製工程を経て製造され、さらに高分子担体などへ固定化することで繰り返し使用可能な固定化酵素として供給されます。主な製品には、ペニシリンアシラーゼ、セファロスポリンアシラーゼ及びβ-ラクタム系抗生物質の製造工程に使用される関連酵素が含まれます。製品形態は固定化酵素と遊離酵素が中心であり、大規模な工業生産では操作安定性、回収性及び反復使用性に優れる固定化酵素が重要な位置を占めています。
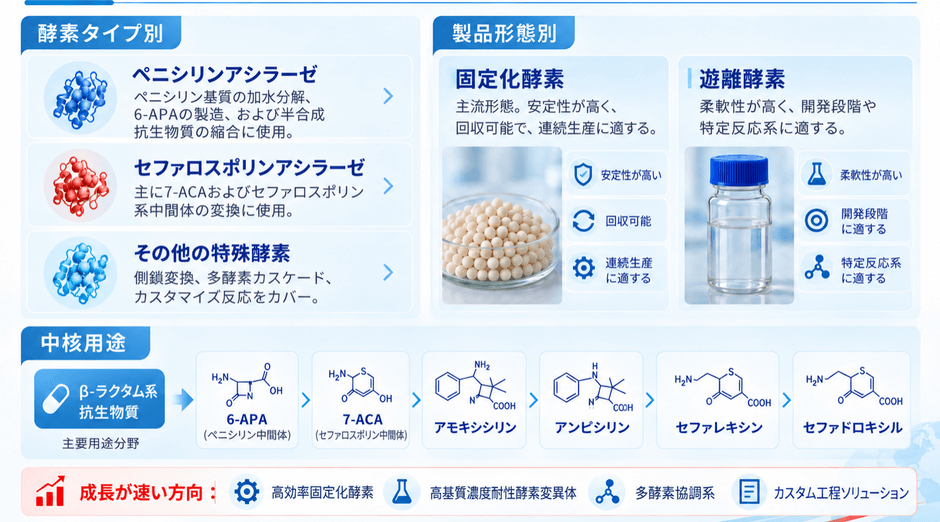
これらの酵素は、6-APAや7-ACAなどの主要な抗生物質母核・中間体の製造に加え、アモキシシリン、アンピシリン、セファレキシン、セファドロキシルなどの半合成β-ラクタム系抗生物質の酵素合成に使用されます。高い反応選択性と比較的温和な反応条件を利用することにより、目的生成物の転換効率や製品品質の安定性を高めるとともに、一部の化学反応工程、溶媒使用量及び副生成物処理負荷の低減につながります。酵素工学、指向性進化、固定化担体及び反応プロセス技術の進歩に伴い、抗生物質合成用酵素は単体の触媒製品から、製薬プロセスと深く統合された生体触媒ソリューションへと発展しています。
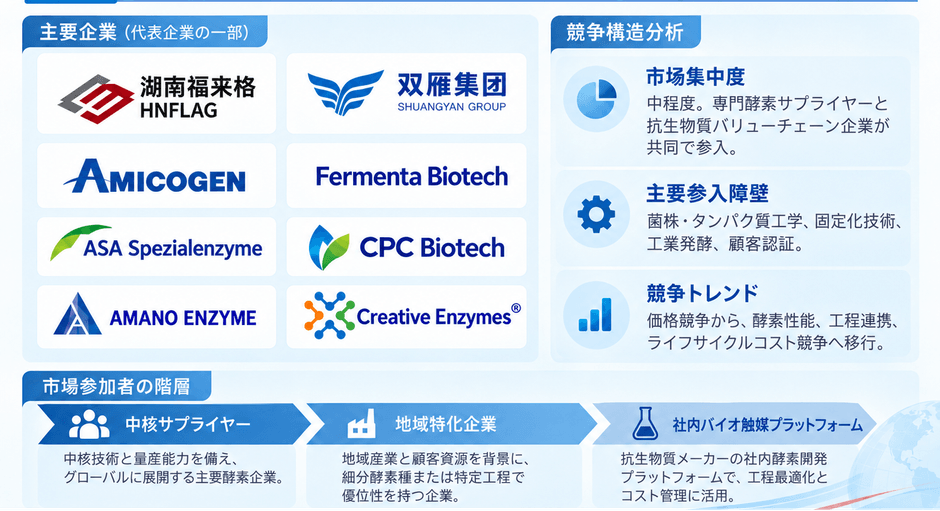
世界市場では、専門的な工業用酵素メーカーと自社内に生体触媒技術を有する抗生物質メーカーが共存しています。専門メーカーでは、Hunan Flag Bio-Technology、Shanxi Shuangyan Health Industry Group、Amicogen、Fermenta Biotechなどが抗生物質関連特殊酵素の工業化実績を有しています。また、ASA SpezialenzymeやCPC Biotechなどの欧州企業もペニシリンアシラーゼを中心とした専門酵素製品を供給しています。Hunan Flagは固定化ペニシリンアシラーゼなどの酵素製剤を展開し、Shuangyanは加水分解用及び合成用固定化ペニシリンGアシラーゼ、固定化セファロスポリンCアシラーゼなどを製品化しています。Amicogenは7-ACA関連酵素を中心に長年にわたり特殊酵素技術を開発しており、Fermenta Biotechはβ-ラクタム系抗生物質製造向けのPenicillin G Amidase及びPenicillin G Acylaseを展開しています。
世界市場では、専門的な工業用酵素メーカーと自社内に生体触媒技術を有する抗生物質メーカーが共存しています。専門メーカーでは、Hunan Flag Bio-Technology、Shanxi Shuangyan Health Industry Group、Amicogen、Fermenta Biotechなどが抗生物質関連特殊酵素の工業化実績を有しています。また、ASA SpezialenzymeやCPC Biotechなどの欧州企業もペニシリンアシラーゼを中心とした専門酵素製品を供給しています。Hunan Flagは固定化ペニシリンアシラーゼなどの酵素製剤を展開し、Shuangyanは加水分解用及び合成用固定化ペニシリンGアシラーゼ、固定化セファロスポリンCアシラーゼなどを製品化しています。Amicogenは7-ACA関連酵素を中心に長年にわたり特殊酵素技術を開発しており、Fermenta Biotechはβ-ラクタム系抗生物質製造向けのPenicillin G Amidase及びPenicillin G Acylaseを展開しています。
競争力の中核となるのは、独自菌株、タンパク質工学、工業発酵、固定化技術及び長期的な顧客評価実績を有する企業です。競争要素は単純な製品数ではなく、酵素活性、ロット間安定性、繰り返し使用回数、反応時間、転換率及び顧客工程への技術支援能力へと移行しています。これに対し、第二の企業群は特定酵素、小規模な特殊用途又は地域市場に重点を置いています。また、一部の大手抗生物質原薬・中間体メーカーは自社用生体触媒プラットフォームを保有しており、独立した商業酵素メーカーとは異なる市場ポジションを形成しています。今後、新規参入企業にとっては、標準酵素の大量供給よりも、カスタム酵素設計、固定化担体又は特定中間体向け工程技術が有力な参入領域になると考えられます。
酵素種類別では、ペニシリンアシラーゼが最も成熟した主要製品の一つです。ペニシリン系基質の酵素加水分解や6-APA関連中間体の製造に広く利用されるほか、複数の半合成β-ラクタム系抗生物質の酵素合成にも使用されます。セファロスポリンアシラーゼは主としてセファロスポリン系抗生物質の母核及び中間体の生体変換に使用され、7-ACA関連工程を中心に工業化されています。その他の酵素は、特定の抗生物質中間体、側鎖変換及び多酵素反応などに使用され、市場規模は比較的小さいものの、カスタマイズ性と技術付加価値が高い分野です。
製品形態別では、固定化酵素が大規模工業用途の中心です。エポキシ系樹脂、高分子ビーズ又はその他の機能性担体へ酵素を固定することで、機械的・操作的安定性を高め、反応後の回収を容易にし、複数バッチでの再使用や固定床型連続反応への適用が可能となります。遊離酵素は、調製工程が比較的簡単で物質移動抵抗が小さいという特徴から、一部のプロセス開発や特殊反応系で使用されています。用途別ではβ-ラクタム系抗生物質が最大の需要分野であり、抗生物質母核製造と半合成抗生物質の酵素縮合が主要工程となっています。今後は、高性能固定化酵素、高基質濃度対応型酵素、多酵素システム及び生産ラインごとに最適化されたカスタム触媒の成長が期待されます。
地域別では、中国は抗生物質原薬・中間体の主要生産地域であると同時に、抗生物質用特殊酵素の重要な供給地域でもあります。菌株開発、発酵、酵素精製、固定化から抗生物質中間体製造まで比較的整った産業チェーンが形成されており、Hunan FlagやShuangyanなどの専門メーカーが存在します。韓国では特殊酵素工学の技術蓄積が進んでおり、Amicogenがセファロスポリン系抗生物質中間体向け生体触媒技術を長期的に展開しています。インドには大規模なジェネリック医薬品及び抗生物質製造基盤があり、Fermenta Biotechなどが固定化酵素技術を展開しています。欧州では市場規模は相対的に限定されるものの、ドイツのASA SpezialenzymeやイタリアのCPC Biotechなどが専門性の高い酵素製品を供給しています。
今後の地域別市場機会は、製造規模と特殊技術の組み合わせによって形成されます。中国をはじめとするアジアの主要抗生物質生産地域は引き続き最大の工業需要を形成するとみられる一方、欧州や韓国の企業はタンパク質工学、高機能酵素及び高付加価値プロセス技術で競争力を維持する可能性があります。製薬企業がサプライチェーンの安定性、現地調達及び複数供給元の確保を重視するなか、酵素メーカーには実際の生産条件下での安定運転、転換率、繰り返し使用回数、不純物管理及び総合製造コストにおける優位性が一層求められます。
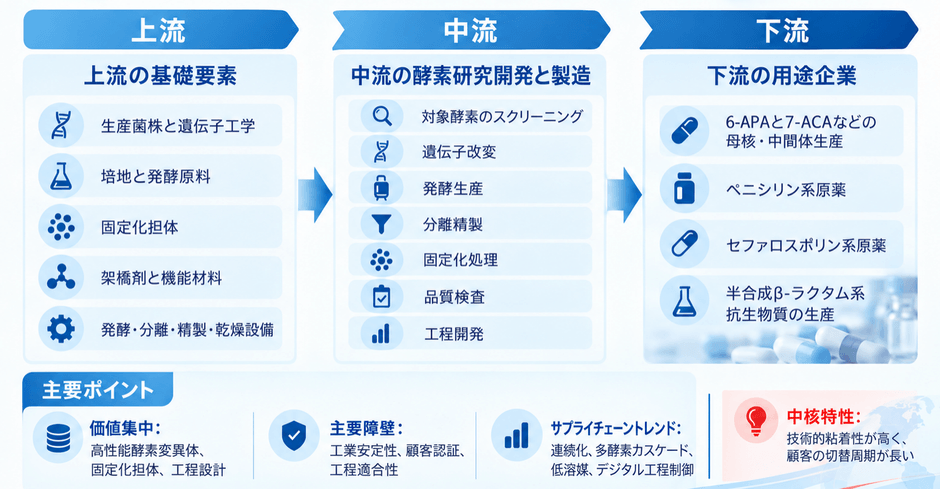
産業チェーンの上流には、生産菌株、遺伝子・タンパク質工学技術、発酵培地及び原料、固定化担体、架橋剤、機能材料のほか、発酵、遠心分離、膜ろ過、精製、乾燥及び固定化設備などが含まれます。高性能菌株の構築、タンパク質工学及び担体材料は、酵素活性、生産性及び実用寿命を左右する重要な要素です。中流では、酵素スクリーニング、遺伝子改変、発酵、分離・精製、固定化、品質管理及びアプリケーション開発が行われ、顧客の生産条件に応じて酵素活性、粒子径、機械強度、pH及び温度条件などが調整されます。下流は6-APA、7-ACAなどの抗生物質母核・中間体メーカー及び半合成ペニシリン・セファロスポリン原薬メーカーが中心です。
産業価値は、高性能酵素変異体、高発現発酵、固定化担体、プロセス設計、工業安定性及び顧客工程への適用技術に集中しています。一般的な大宗工業用酵素と比較して、抗生物質合成用酵素は特定の基質や検証済み製薬工程との結び付きが強く、新しい酵素への切替にはラボ評価、パイロット試験及び実生産条件での確認が必要となる場合があります。そのため、顧客との技術的な結び付きが比較的強い市場です。今後は、高基質濃度反応、連続固定床、多酵素カスケード、低溶媒プロセス及びデジタル工程制御が発展し、酵素企業と抗生物質メーカーとの共同開発がさらに進むと予想されます。
政策面では、工業用生体触媒及びグリーンバイオ製造に対する支援環境が整備されています。中国工業情報化部などが公表した製造業のグリーン化に関する政策では、生物製造の高い選択性、生産効率及び廃棄物削減効果を活用し、医薬分野などにおいてコア菌株及び重要酵素の開発技術体系を構築する方針が示されています。また、2025年の生物製造中試能力プラットフォーム育成政策では、生物医薬及び酵素製剤が重点分野に含まれています。 一方、市場参入には酵素活性、長期安定性、不純物管理、ロット間再現性及び顧客工程での検証など高い技術要件があります。成熟した抗生物質市場からのコスト圧力、菌株安定性、固定化担体の供給、知的財産、改善された化学合成法及び直接発酵技術なども競争環境に影響する可能性があります。
今後数年間の主要な方向性は、単純な「酵素法への転換」から「酵素法の効率向上」へ移行すると考えられます。タンパク質工学、指向性進化及びハイスループットスクリーニングにより、比活性、耐熱性、耐溶媒性及び基質適応性の向上が続く見込みです。新しい固定化材料、共固定化技術及び反応器設計は酵素寿命の延長と単位生産量当たりの酵素コスト低減につながり、多酵素カスケードと連続生産は分離工程の簡素化及び設備利用率向上を促進するとみられます。総じて、抗生物質合成用酵素は市場規模こそ大きくないものの、技術専門性の高い工業バイオ分野です。成熟したβ-ラクタム系抗生物質産業が安定した需要基盤を形成する一方、グリーン製造、工程高度化及びカスタマイズ型生体触媒ソリューションが今後の主要な成長機会になると考えられます。
【 抗生物質合成用酵素 報告書の章の要約:全14章】
第1章では、抗生物質合成用酵素レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、抗生物質合成用酵素の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、抗生物質合成用酵素の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、抗生物質合成用酵素の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における抗生物質合成用酵素業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における抗生物質合成用酵素市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における抗生物質合成用酵素の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における抗生物質合成用酵素産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、抗生物質合成用酵素の業界動向、ドライバー、課題、リスクを分析します
第10章では、抗生物質合成用酵素に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、抗生物質合成用酵素産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、抗生物質合成用酵素の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、抗生物質合成用酵素市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/615732/enzymes-for-antibiotic-synthesis
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com