下肢動脈インターベンション機器市場規模レポート2026:6420百万米ドル到達予測、年平均成長率6.5%で拡大
QYResearchはこのほど、「2026年世界の下肢動脈インターベンション機器市場調査レポート」を発表した。本レポートでは、下肢動脈インターベンション機器の市場規模、製品分類、臨床用途、競争環境、地域別市場構造、サプライチェーンの変化について総合的に分析している。末梢動脈疾患に対する診療需要の拡大、血管内血行再建技術の進歩、複雑な動脈病変に対応する治療選択肢の多様化を背景として、世界市場では製品ポートフォリオの高度化と地域別需要の差別化が進んでいる。バルーンカテーテル、血管ステント、プラーク処理機器、血栓除去システムは市場の主要な製品群を形成しており、複雑病変の通過技術、石灰化病変の修飾、局所薬剤送達、末梢小血管への治療技術が今後の技術革新と競争の重要な方向となっている。
下肢動脈インターベンション機器とは、経皮的な血管アクセスを通じて下肢動脈の血管内治療を行い、下肢への動脈血流を回復または維持するための医療機器を指す。主な製品には、血管拡張用バルーン、血管ステント、プラーク処理機器、機械的血栓除去機器、カテーテル血栓溶解機器、血管アクセスおよび病変通過用機器、専用治療装置などが含まれる。これらの製品には、医療用高分子材料、ニチノール、ステンレス鋼、コバルトクロム合金、機能性コーティング材料などが使用され、カテーテルによる送達、バルーン拡張、ステント留置、局所薬剤送達、石灰化病変の修飾、血栓除去などの技術によって血管内治療を実現する。主な治療対象部位は腸骨動脈、大腿動脈、膝窩動脈、膝下動脈および足部動脈であり、対象血管や病変形態に応じて、デバイスの通過プロファイル、柔軟性、径方向支持力、留置精度、X線視認性、末梢血管への到達性などに異なる技術的要件が求められる。
臨床用途の観点から、下肢動脈インターベンション機器は主に末梢動脈疾患患者に対する血行再建に使用され、日常生活に支障を及ぼす間欠性跛行、慢性下肢切迫虚血、急性下肢虚血などの治療に用いられる。病変部位や臨床症状に応じて、血管内治療は動脈内腔の再開通、末梢組織の灌流改善、虚血症状の軽減、下肢の温存などを目的として実施される。各種デバイスは治療過程において相互補完的な役割を果たし、病変通過、血管前処置、バルーン拡張、局所薬剤送達、選択的ステント留置を組み合わせた血管内治療体系を形成している。製品性能、臨床エビデンス、手技との適合性は、医師による製品選択と市場普及を左右する重要な要素となっている。
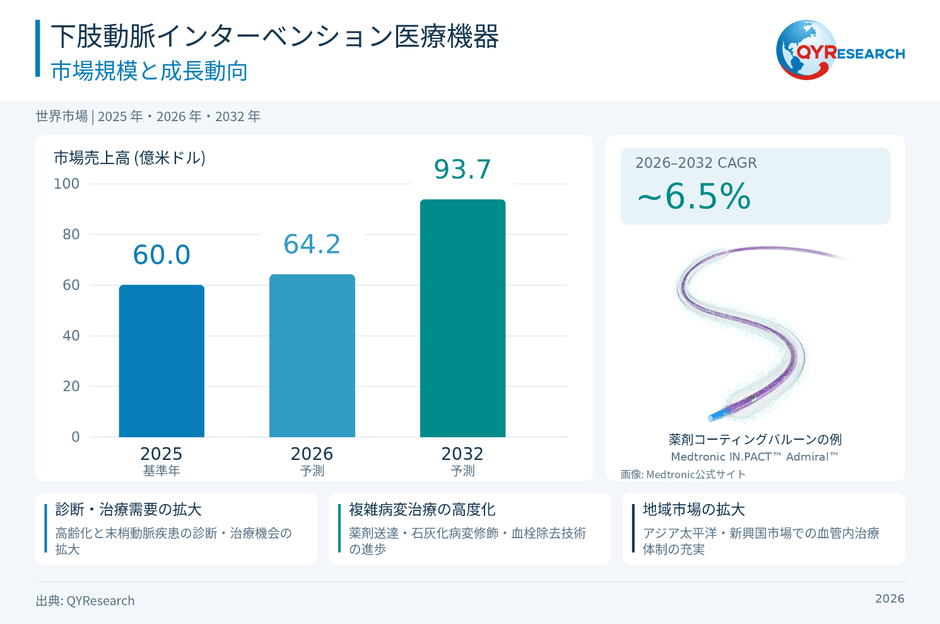
QYResearchの初期調査によると、世界の下肢動脈インターベンション機器市場規模は2025年に約60億米ドル(US$6.00 Billion)となり、2032年には約93.7億米ドル(US$9.37 Billion)に達すると予測される。2026年から2032年までの売上高の年平均成長率(CAGR)は約6.5%と見込まれ、2026年の市場規模は約64.2億米ドル(US$6.42 Billion)と推計される。市場規模には、下肢動脈の血行再建に使用されるバルーン、ステント、プラーク処理機器、血栓除去機器、血管アクセスおよび病変通過用機器、関連する専用治療装置が主に含まれる。市場の発展段階を見ると、従来型バルーンおよび血管ステントはすでに成熟した臨床使用基盤を有しており、製品需要は末梢動脈疾患の診断・治療体制、医療機関の血管内治療能力、施術件数と密接に関連している。一方、薬剤コーティングバルーン、薬剤溶出型ステント、血管内衝撃波治療、専用プラーク処理システム、末梢動脈治療用デバイスの開発が進み、複雑病変に対する治療選択肢が拡大している。市場成長の主な要因としては、高齢化、糖尿病に関連する血管疾患の増加、末梢動脈疾患の診断率向上、血行再建技術の進歩、専門的医療サービスへのアクセス改善などが挙げられる。供給面では、主要メーカーが薬剤送達技術、石灰化病変の処理、複雑閉塞病変の通過技術、血栓除去技術への投資を継続するとともに、製品ラインアップ、臨床研究、地域販売ネットワークの強化を進めている。今後の市場拡大は、複雑な下肢動脈病変に対する治療需要の増加、専門治療技術の普及、アジア太平洋地域および新興市場における血管内治療体制の整備、高性能製品への更新需要によって支えられると予想される。
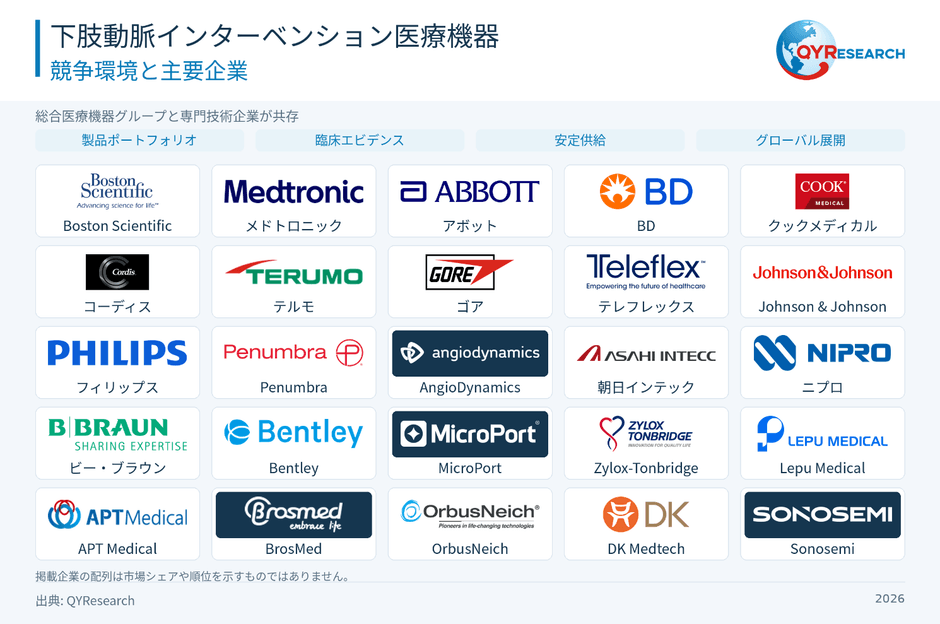
世界の下肢動脈インターベンション機器市場では、総合医療機器メーカーと特定の治療技術に強みを持つ専門企業が競争している。成熟した製品分野では一定の市場集中が見られる一方、技術カテゴリーによって競争構造は大きく異なる。主要な総合メーカーには、Boston Scientific、Medtronic、Abbott、Becton Dickinson、Cook Medical、Cordis、Terumo、W. L. Gore & Associates、Teleflexなどが含まれる。これらの企業は、バルーン、ステント、血管アクセス機器、関連消耗品などの幅広い製品ポートフォリオを有し、臨床実績、医療従事者との関係、国際販売ネットワークを背景として主要な競争グループを形成している。Johnson & JohnsonはShockwave Medicalを通じて血管内衝撃波技術で差別化された競争力を有し、Philipsは末梢血管レーザー治療および関連介入技術において専門的な技術基盤を持つ。PenumbraとAngioDynamicsは血栓除去などの専門的治療分野に参入しており、Asahi Intecc、Nipro、B. Braun、Bentleyなどはガイドワイヤー、カテーテル、介入用消耗品、血管ステントなどの技術を通じて市場に参加している。中国の代表的な企業には、MicroPort Scientific、Zylox-Tonbridge Medical Technology、Lepu Medical Technology、APT Medical、BrosMed Medical、OrbusNeich Medical Group、DK Medtech、Sonosemi Medicalなどがあり、外周血管用バルーン、ステント、カテーテル、専用治療機器の製品構成を拡充するとともに、製造能力、規制当局の承認取得、臨床普及を通じて競争力を強化している。業界再編も競争構造に影響を与えており、Teleflexは2025年にBIOTRONIKの血管インターベンション事業の買収を完了し、Zylox-Tonbridgeは2026年にドイツのoptimedに対する支配持分の取得を完了した。こうした動きは、技術の統合と地域市場の拡大を通じた競争力強化を示している。今後は個別製品の性能や価格に加え、臨床エビデンス、包括的な治療ソリューション、製造品質、安定供給、地域別の事業展開能力が競争優位性を決定する重要な要素になると考えられる。
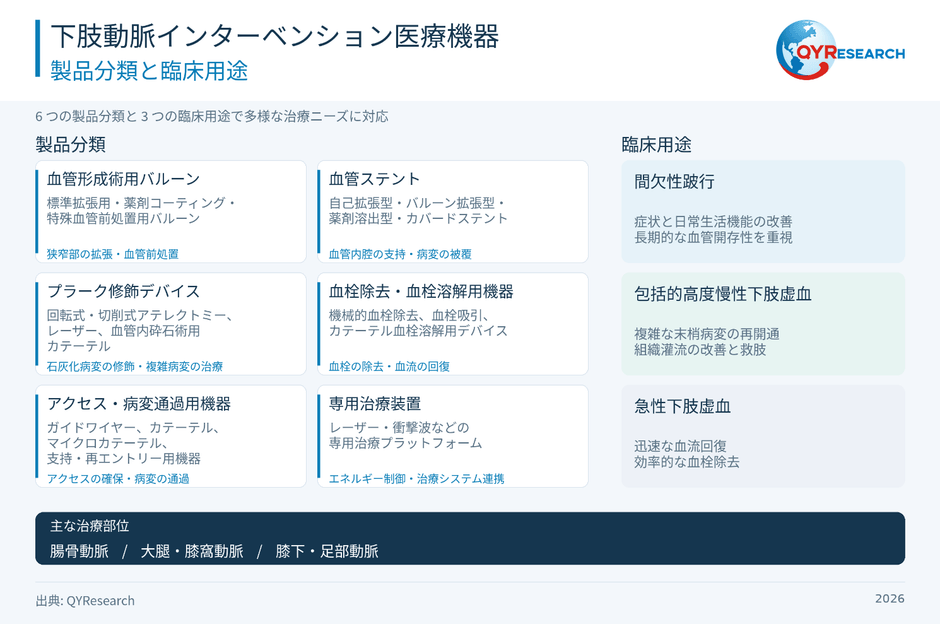
製品タイプ別では、下肢動脈インターベンション機器市場は、血管拡張用バルーン、血管ステント、プラーク処理機器、血栓除去・血栓溶解機器、血管アクセス・病変通過用機器、専用治療装置に分類される。血管拡張用バルーンには、通常型バルーン、薬剤コーティングバルーン、特殊な血管前処置用バルーンなどがあり、病変部の拡張、血管前処置、再狭窄管理などに広く使用される。血管ステントには、自己拡張型ステント、バルーン拡張型ステント、薬剤溶出型ステント、ステントグラフトなどが含まれ、血管径や病変部位に応じた支持力、血管内腔の維持、病変部の被覆などの機能を提供する。プラーク処理機器は、高度石灰化病変、線維性病変、その他の複雑病変への対応を目的としており、回転式アテレクトミー、方向性アテレクトミー、レーザーアテレクトミー、血管内衝撃波などの技術が利用される。血栓除去・血栓溶解機器は急性および一部の亜急性血栓性閉塞に使用され、血管アクセス・病変通過用機器にはガイドワイヤー、カテーテル、マイクロカテーテル、サポートカテーテル、リエントリーシステムなどが含まれる。臨床用途別では、間欠性跛行、慢性下肢切迫虚血、急性下肢虚血が主要な市場セグメントとなる。間欠性跛行の治療では症状改善と長期開存性が重視され、慢性下肢切迫虚血では末梢の複雑病変に対する再開通、組織灌流、下肢温存が重要となる。急性下肢虚血では迅速な血流回復と効率的な血栓除去が求められる。技術開発が活発な分野には、高度石灰化病変の処理、長区間の慢性完全閉塞病変の通過、膝下および足部動脈への治療、長期治療成績と将来の再治療選択肢の確保を両立させる薬剤送達技術などが含まれる。
地域別では、北米、欧州、アジア太平洋地域が世界の下肢動脈インターベンション機器の主要な需要市場を形成している。米国は先進的な末梢血管インターベンション技術の重要な商業化市場であり、欧州は専門的な血管疾患診療体制を有している。中国と日本はアジアにおける主要な医療機器消費市場であると同時に、重要な製造拠点でもある。世界の高度な製品研究開発、コア技術開発、国際的なブランド運営は主に米国、欧州、日本に集中している。一方、中国では末梢血管用バルーン、ステント、ガイドワイヤー、カテーテル、専用治療機器などの製造技術が継続的に進歩しており、材料加工、精密製造、製品登録、販売を含む産業基盤が形成されている。北米では薬剤送達、血管内衝撃波、機械的血栓除去、複雑病変治療などの技術が比較的成熟した臨床・商業基盤を持ち、今後の成長は製品の高度化と治療技術の構成変化によって支えられる。欧州市場では医療機器規制、各国の医療保険償還制度、病院の調達制度が技術普及に影響しており、国ごとに市場成長や新技術導入の条件が異なる。中国では末梢血管インターベンション診療体制の拡充、専門医療機関の治療能力向上、国内メーカーの製品ポートフォリオの充実によって、国産化および輸入代替が進展している。ただし、集中購買制度や価格管理は製品価格に圧力を与えており、メーカーには製造効率の改善と製品差別化が求められる。日本は高性能ガイドワイヤー、精密カテーテル送達システム、複雑血管病変治療などに技術的な強みを持つ。インド、東南アジア、中東、中南米の一部市場では、血管インターベンションセンターの整備、臨床トレーニング、医療サービスへのアクセス拡大、現地販売網の構築が成長機会となる。
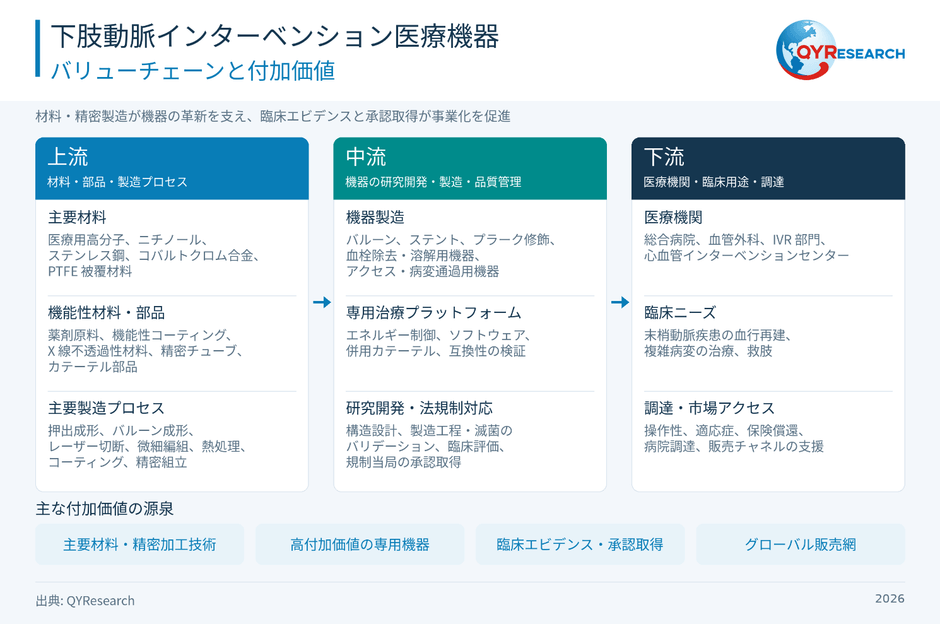
下肢動脈インターベンション機器の産業バリューチェーンは、上流の医療用高分子材料、ニチノール、ステンレス鋼、コバルトクロム合金、延伸ポリテトラフルオロエチレンなどの被覆材料、医薬品原料、機能性コーティング材料、X線不透過性材料、精密チューブ、カテーテル部品、専用製造設備から構成される。主要な製造技術には、高分子押出成形、多層チューブ加工、バルーンブロー成形、レーザー切断、微細ワイヤー編組、熱処理、薬剤コーティング、表面改質、精密組立、滅菌バリデーションなどが含まれ、製品の機械的特性、送達性能、生体適合性、品質の再現性に直接影響する。中流では、バルーン、ステント、プラーク処理システム、血栓除去機器、病変通過用機器などが製造され、材料設計、構造設計、工程検証、臨床評価、規制当局への登録などを統合した開発体制が必要となる。専用治療装置では、エネルギー制御技術、ソフトウェアシステム、使い捨てカテーテルとの適合性も重要である。下流の主要顧客は、総合病院、血管外科、インターベンショナルラジオロジー部門、循環器インターベンションセンター、その他の専門的治療能力を有する医療機関であり、製品調達は臨床適応、医師の使用経験、診療報酬制度、病院の購買方針などに左右される。産業価値は、独自技術、精密製造能力、高付加価値の専門機器、臨床エビデンス、規制承認、国際販売チャネルなどに集中している。地域別の製造体制整備とサプライチェーンの多元化が進む中、研究開発と製造を一体化し、安定した品質管理体制と幅広い製品ラインアップを有する企業は、コスト管理、製品供給、海外市場開拓において競争優位性を高めると予想される。
世界の下肢動脈インターベンション機器市場は、医療機器規制、臨床診療ガイドライン、医療保険償還政策、病院調達制度などの影響を受けている。米国食品医薬品局(FDA)、欧州医療機器規則(MDR)、中国の医療機器登録制度は、製品の安全性、有効性、臨床評価、品質管理に対して高い要求を設けている。米国心臓協会(AHA)および米国心臓病学会(ACC)が2024年に発表した下肢末梢動脈疾患の管理ガイドラインでは、慢性下肢切迫虚血に対する血行再建の重要性が示されるとともに、適切な薬物療法と運動療法によって十分な改善が得られない、日常生活に支障を及ぼす間欠性跛行患者に対する血行再建の役割が示されている。主な技術参入障壁としては、複雑な血管解剖への適合性、精密加工技術、薬剤コーティングの均一性、長期疲労耐久性、デバイス送達制御、臨床エビデンスの蓄積などが挙げられる。革新的医療機器の開発には、製品検証、臨床試験、規制承認に相応の期間と資金が必要であり、国際認証、品質管理システム、医師向けトレーニングも商業化における重要な条件となる。また、集中購買、診療報酬上の制約、病院予算の管理は製品価格に継続的な圧力を与えている。複雑病変における治療効果のばらつき、術後再狭窄、再治療の必要性、サプライチェーンの品質リスクなども重要な課題となっている。
今後数年間、世界の下肢動脈インターベンション機器市場は、精密な治療、複雑病変への対応、低侵襲化、複数技術の組み合わせによる治療体系の高度化に向けて発展すると予想される。従来型バルーンや血管ステントは引き続き市場需要の基盤を形成する一方、薬剤送達、血管内衝撃波、機械的プラーク処理、血栓除去などの技術が治療選択肢をさらに拡大させる。長期開存性、下肢温存、患者の身体機能改善に対する関心が高まる中、明確な臨床的有用性、優れた操作効率、持続的な治療成績を有する製品の競争力が一段と高まると見込まれる。末梢動脈の複雑病変、高度石灰化病変、長区間閉塞、再狭窄治療などは、専門的な医療機器の開発を継続的に促進する見通しである。国際的な主要メーカーは研究開発、臨床研究、戦略的買収、販売ネットワークの統合を通じて市場地位の強化を図り、中国およびその他の新興製造市場の企業は、高性能製品の開発、国際規制認証、海外事業展開を加速させると予想される。全体として、世界の下肢動脈インターベンション機器市場は安定した成長を維持し、長期的な競争力は技術革新、臨床エビデンス、製造品質、包括的な血行再建ソリューションを提供する能力によって大きく左右されると考えられる。
本記事は、QY Research発行のレポート「下肢動脈インターベンション機器―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1650317/lower-limb-artery-interventional-devices
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。