高級電子ガラス繊維クロスマーケットリサーチ:調査方法+業界分析+売上規模
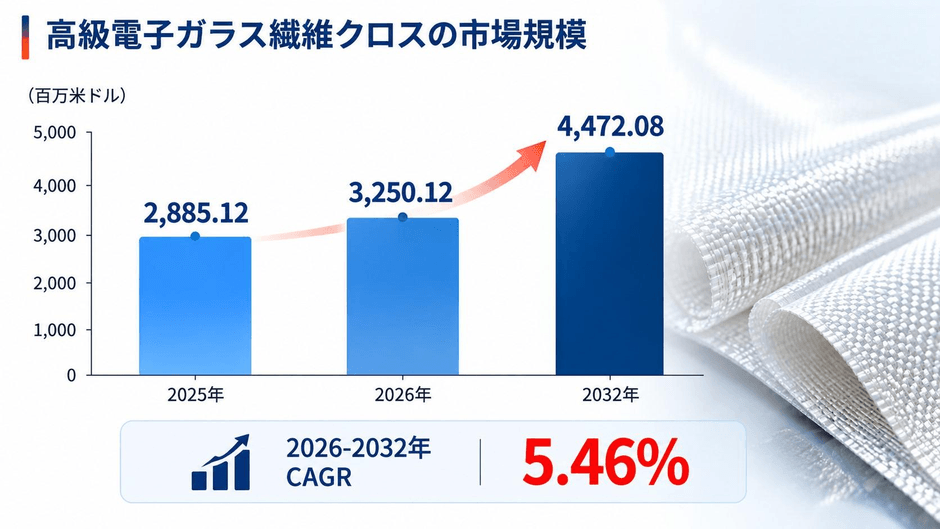
LPI世界高級電子ガラス繊維クロスレポートによると、2025年の世界高級電子ガラス繊維クロス市場規模は2885.12百万ドルであり、2026年には3250.12百万ドルに拡大し、2032年には4471.22百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は5.46%となります。
市場概況:AIコンピューティングと高速インターコネクトが高性能電子基材の新たな高度化を牽引
高級電子ガラス繊維クロスは、高純度の電子級ガラスヤーンを原料とし、高精度織布、開繊、表面処理、安定化工程などを経て製造される高性能電子基材です。主に高性能銅張積層板、PCB、先端電子基板に使用されます。一般的な電子クロスと比較して、低誘電率、低誘電損失、低熱膨張、薄型化、織組織の均一性、樹脂含浸性、長期的な寸法安定性がより重視されており、役割は単なる機械補強から、高速信号伝送、基板反り制御、長期信頼性に直接影響する材料へと変化しています。
現在の市場構造を大きく変えているのは、AIサーバー、データセンター、高速スイッチ、通信機器、先端パッケージング、高性能車載電子機器の同時高度化です。PCBの多層化、配線密度の向上、伝送帯域の拡大に伴い、従来材料は誘電損失、熱膨張、寸法安定性の面でより厳しい要求に直面しています。このため、NEガラス繊維クロス、Tガラス繊維クロス、Low-Dk/Low-Df電子クロス、超薄型・高開繊製品の採用が加速しています。市場成長は数量増加だけでなく、高付加価値製品への構成転換によっても支えられています。
また、高級電子ガラス繊維クロスは完全な標準品ではありません。CCLの樹脂体系、基板構造、最終用途によって、厚さ、目付、経緯密度、誘電特性、CTE、表面処理、樹脂含浸性などの要求が異なります。そのため、サプライヤーには顧客との長期的な共同開発と認証対応が求められ、安定量産、歩留まり管理、継続供給能力が市場ポジションを左右する重要要素となります。
市場規模と成長トレンド:市場は着実に拡大し、製品ミックス高度化がより重要な成長源に
2025年の世界の高級電子ガラス繊維クロス市場規模は約28.85億米ドル、2026年は約32.50億米ドルに達する見込みです。2032年には約44.72億米ドルまで拡大し、2026年から2032年のCAGRは約5.46%と予測されています。市場成長は電子機器の出荷数量だけでなく、端末性能の高度化、PCBの高密度化、高性能材料の採用拡大によって支えられる構造へと変化しています。
AIコンピューティング基盤は、今後の増分需要を形成する最も明確な分野の一つです。AIサーバー、GPUアクセラレータカード、高速バックプレーン、データセンターネットワーク機器では帯域幅とインターコネクト密度が上昇し、CCLおよびPCB材料に対してより低い損失と高い安定性が求められています。高級電子ガラス繊維クロスは、安定した誘電特性と均一な織構造によって高速伝送への材料由来の影響を抑えることができ、高性能基板における戦略的重要性が高まっています。
供給面では、ガラス配合、紡糸、織布設備、工程再現性、歩留まり立ち上げ、顧客認証などが高端能力の拡大を制約します。そのため、一般品では競争が十分でも、高規格品では需給が相対的に引き締まりやすい構造があります。企業にとって重要なのは名目能力の増加ではなく、顧客認証を通過し、安定量産できる高端能力をどれだけ形成できるかです。
製品構成:Eガラスが基盤を維持し、NEとTガラスが高性能化を牽引
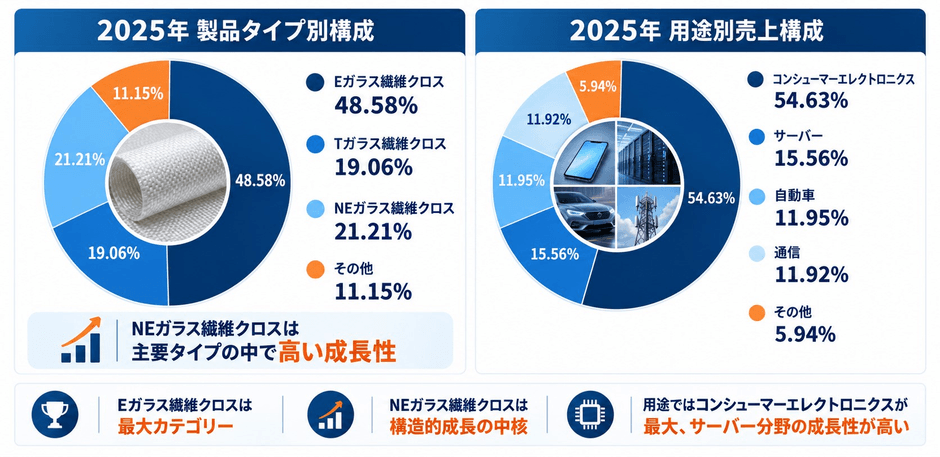
Eガラス繊維クロスは2025年に世界市場の約48.58%を占め、最大の製品カテゴリーです。成熟した製造基盤、バランスの取れた性能、広いCCL適合性により、コンシューマーエレクトロニクス、多層PCB、その他の成熟用途で大きな需要基盤を維持しています。ただし、高速・高周波用途や先端パッケージングの性能要求が高まるにつれ、一部シェアはより高性能な材料体系へ移行すると考えられます。
NEガラス繊維クロスは2025年に約21.21%を占め、2032年には27.64%まで上昇する見通しです。誘電率と誘電損失を低減し、高速・高周波信号伝送を改善できることが核心価値であり、AIサーバー、高速スイッチ、通信機器、高速基板の成長と高い連動性があります。需要拡大だけでなく、同一端末内で高性能基板の採用比率が上昇することも成長を後押しします。
Tガラス繊維クロスは2025年に約19.06%を占め、低熱膨張、高弾性率、優れた寸法安定性が求められる高端用途で重要な位置を占めます。特に先端パッケージングや反り制御が重要な高性能基板に適しています。今後は、Eガラスが量的基盤を支え、NEが高速低損失、Tガラスが熱機械安定性、超薄型・高開繊・その他特殊クロスが個別基板体系に対応する、より多様な市場構造へ移行するとみられます。
用途構成:コンシューマーエレクトロニクスが最大用途、サーバーが構造的成長エンジン
2025年、コンシューマーエレクトロニクスは世界の高級電子ガラス繊維クロス市場の約54.63%を占め、最大用途です。スマートフォン、AI PC、タブレット、ウェアラブル、高性能電子機器は薄型化、高集積化、高性能化が進んでおり、より薄い絶縁層、微細配線、優れた寸法安定性を持つ電子クロスへの需要を支えています。市場規模が大きく製品更新が速いことから、高端クロスが初期認証から量産採用へ移行する重要な用途でもあります。
サーバーは2025年に約15.56%を占め、2032年には約17.62%まで拡大する見通しで、最も重要な構造的成長分野の一つです。AI学習・推論は高速インターコネクト、メモリ、ネットワーク構成の高度化を促し、サーバーマザーボード、アクセラレータカード、バックプレーン、スイッチ機器では低Dk、低Df、低CTE、高い織組織均一性がより重要になります。その結果、NEガラス繊維クロスをはじめとする低損失材料の採用が深まっています。
自動車と通信は2025年にそれぞれ約11.95%、11.92%を占めています。車載電子は高演算化、集中アーキテクチャ、高速車載ネットワーク、高信頼性化が進み、通信設備では高速スイッチング、光通信、次世代無線ネットワークが材料高度化を促しています。いずれも認証期間が長く信頼性要求が高いため、認証後はサプライヤー関係が比較的安定しやすいという特徴があります。
地域構造:中国が最大消費市場、アジアのサプライチェーンが世界の中核を維持
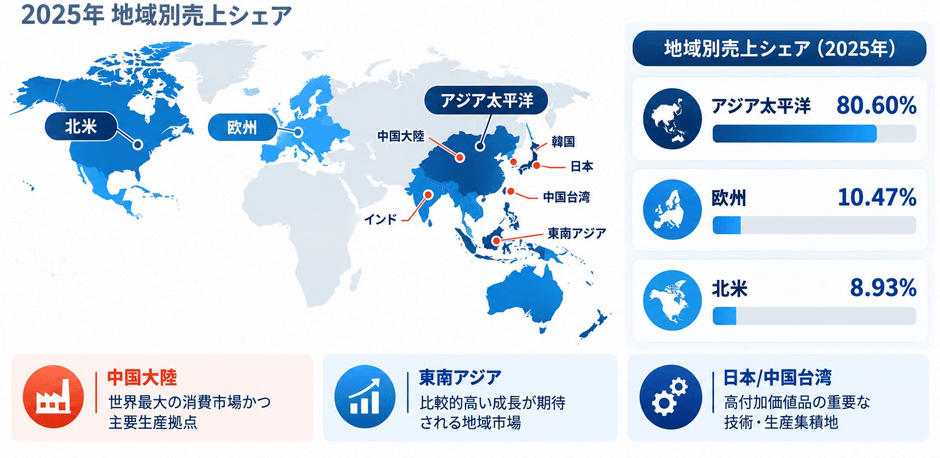
2025年、中国は世界の高級電子ガラス繊維クロス市場の約45.33%を占める最大の消費地域です。中国には大規模なCCL、PCB、電子端末、通信機器の製造基盤が集積しており、AIサーバー、新エネルギー車、高端コンシューマーエレクトロニクス、国産高性能基板材料の高度化が、国内需要を継続的に支えています。高性能CCLの国産化と材料ローカライゼーションの進展により、中国の重要性は今後も高い水準を維持すると考えられます。
欧州と北米の2025年市場シェアはそれぞれ約10.47%、8.93%です。製造構造はアジアと異なりますが、高信頼性産業電子、車載電子、データセンター、通信設備など高付加価値用途では安定した需要があります。これらの市場ではトレーサビリティ、規制対応、信頼性、供給安全がより重視されるため、顧客認証とローカル技術サービスの価値が高くなります。
日本は2025年に約7.67%を占め、特殊ガラス配合、低損失材料、精密製造において強い技術基盤を持ちます。東南アジアは約4.01%で、電子機器およびPCBサプライチェーンの地域分散に伴い存在感を高めています。中国台湾と韓国は報告書で独立した消費シェアを示していませんが、CCL、PCB、半導体、電子産業における重要な製造・技術拠点であり、高端材料サプライヤーにとって重要な顧客・協業地域です。
競争環境
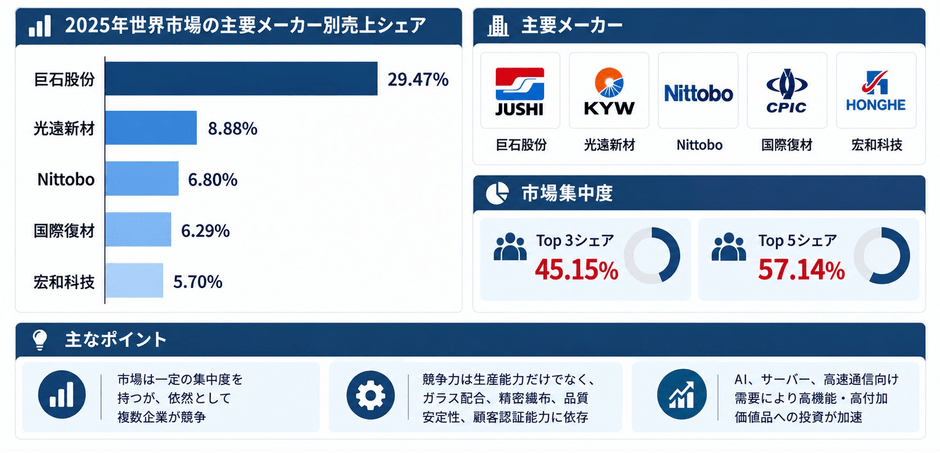
2025年、巨石股份の世界市場シェアは約29.47%で、明確な首位に位置します。光遠新材、Nittobo、国際復材、宏和科技は、それぞれ約8.88%、6.80%、6.29%、5.70%を占めます。上位3社の合計シェアは約45.15%、上位5社は約57.14%で、一定の集中度を持ちながらも、専門メーカーや地域メーカーが参入できる余地が残っています。
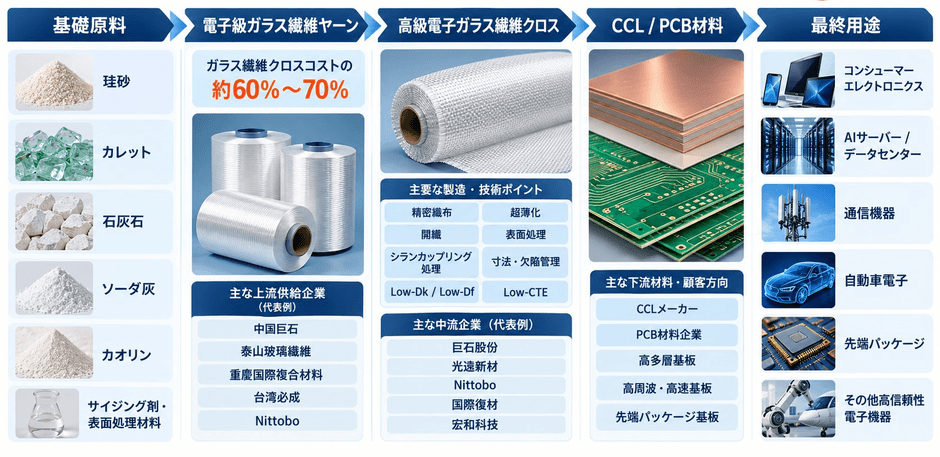
高級電子ガラス繊維クロスの参入障壁はバリューチェーン全体に累積しています。上流では安定した電子級ガラスヤーンと特殊ガラス配合、中流では精密織布、開繊、清浄度管理、表面処理、歩留まり管理が必要であり、下流ではCCL・PCB顧客による長期認証が不可欠です。どこか一つでも能力が不足すると高端製品の一貫性や供給安定性が損なわれるため、成熟企業は材料、設備・工程、品質体系、顧客共同開発を組み合わせて競争優位を形成しています。
今後の競争は「誰が能力を持つか」から「誰が高等級製品を安定量産できるか」へ移行します。AIサーバーと高速通信により、Low-Dk、Low-Df、Low-CTE、超薄型、高開繊製品の価値が高まり、幅広い製品プラットフォーム、グローバル顧客認証、迅速な仕様開発能力を持つ企業ほど製品ミックスを改善しやすくなります。一方、成熟した標準品では能力増加に伴う価格競争への備えも必要です。
産業チェーン
上流の中核は電子級ガラス繊維ヤーンと、その基礎鉱物原料、サイジング剤、表面処理体系です。ガラス配合は誘電、熱膨張、機械特性の性能限界を決め、紡糸工程は単繊維の均一性と後工程の織布安定性を左右します。NE、T、その他の特殊高端クロスでは、電子ヤーンの安定性と専用化の重要性がさらに高く、上流と中流の共同最適化が必要になります。
中流製造では、高精度織布、開繊、脱糊、表面処理、熱処理、清浄度管理、欠陥制御などが行われます。高端品は厚さ、経緯密度、空隙構造、寸法安定性、樹脂含浸性の管理要求が厳しく、工程ウィンドウも狭くなります。設備導入は必要条件に過ぎず、長期的な工程蓄積、パラメータ制御、歩留まり管理が安定量産能力を左右します。
下流は主に銅張積層板メーカーで、その後PCBおよび先端基板産業へ展開します。報告書の代表的顧客にはGoldenmax、Nan Ya、Hontai、ITEQ、Shengyi Technology、Doosan Electronicsなどが含まれます。販売は直販が中心で、高端クロスは顧客の樹脂体系、積層条件、基板性能に適合させる必要があります。そのため、「新仕様開発—顧客評価—量産認証—長期安定供給」が典型的な商業化ルートとなり、一度採用されると高い切替障壁が形成されます。
将来展望:成長ロジックは能力拡張から高性能材料と深い顧客協業へ
需要面では、AIサーバー、高速通信、先端パッケージング、車載電子、高端コンシューマー機器が引き続き基板材料の高度化を促します。高速伝送には低損失、先端パッケージングには低熱膨張と反り制御、端末薄型化にはより薄く均一な織物構造が必要です。今後は単一性能の改善ではなく、複数性能を同時に満たす材料ソリューションが求められます。
供給面では、ガラス配合、専用設備、歩留まり立ち上げ、顧客認証に時間がかかるため、高端能力の商業化には遅行性があります。電子ヤーンと電子クロスを協調開発でき、E、T、NEおよび特殊超薄製品をカバーし、複数地域の顧客に供給できる企業ほど構成高度化の恩恵を受けやすくなります。一方、成熟した標準品に偏る企業は、新能力の稼働に伴う価格圧力と設備稼働率変動にさらされやすくなります。
戦略的には、AI・高速通信向け低損失製品プラットフォームの構築、先端パッケージング・高信頼用途向けLow-CTEおよび超薄製品の強化、共同開発・認証・ローカル供給を通じた顧客関係の深化が重要です。高級電子ガラス繊維クロスは今後、標準的な織物材料というより「電子基板向け材料ソリューション」としての性格を強めていくと考えられます。
【 高級電子ガラス繊維クロス 報告書の章の要約:全14章】
第1章では、高級電子ガラス繊維クロスレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、高級電子ガラス繊維クロスの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、高級電子ガラス繊維クロスの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、高級電子ガラス繊維クロスの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における高級電子ガラス繊維クロス業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における高級電子ガラス繊維クロス市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における高級電子ガラス繊維クロスの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における高級電子ガラス繊維クロス産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、高級電子ガラス繊維クロスの業界動向、ドライバー、課題、リスクを分析します
第10章では、高級電子ガラス繊維クロスに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、高級電子ガラス繊維クロス産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、高級電子ガラス繊維クロスの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、高級電子ガラス繊維クロス市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/790517/high-end-electronic-glass-fiber-cloth
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com