自動車内装表面材マーケットリサーチ:調査方法+業界分析+売上規模
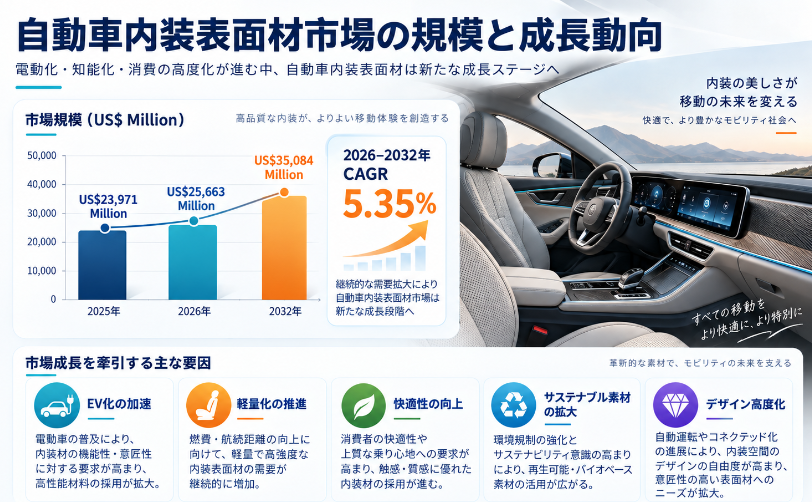
LPI世界自動車内装表面材レポートによると、2025年の世界自動車内装表面材市場規模は23971百万ドルであり、2026年には25663百万ドルに拡大し、2032年には35084.45百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は5.35%となります。
LP Informationはこのたび、「世界自動車内装表面材市場の成長予測2026~2032」に関する調査をまとめ、製品定義、材料技術、市場規模、競争環境、用途構成、地域別動向、バリューチェーンの変化を分析しました。本資料では、シート、インストルメントパネル、ドアトリム、センターコンソール、天井、ピラーなど、車室内の可視・触感領域で求められる高意匠、高触感、低VOC、軽量、循環性、機能統合の進展と、電動化・スマートコックピット・環境規制が表面材サプライチェーンにもたらす機会に焦点を当てています。
製品定義と市場範囲
自動車内装表面材とは、車室内の可視・触感領域に使用され、内装部品の最終的な外観、触感、耐久性および一部の機能性を形成する材料レベルの表皮材・被覆材を指します。通常はロール材、シート材、スキン材、ラミネート材、縫製用表皮などの形態で供給され、コーティング、カレンダー、織編、超極細繊維形成、ラミネート、エンボス、プリント、表面処理、裁断・縫製などを組み合わせて、さまざまな質感と性能を実現します。主要な材料体系には、合成皮革・コーテッドファブリック、TPO/PVC/PU系スキン、車載用ファブリック、超極細繊維による人工スエード・人工皮革、天然皮革、加飾フィルム/フォイル、その他の高意匠表面材があります。
求められる性能は、色、シボ、光沢、触感だけではなく、耐摩耗・耐擦傷、耐光・耐熱老化、耐加水分解、防汚、低臭気、低VOC/低フォギング、難燃性、ロット間の色差・外観安定性など多岐にわたります。代表用途はシート表皮、ヘッドレスト、ステアリング、インストルメントパネル、ドアトリム・アームレスト、センターコンソール、天井、A/B/Cピラー、収納部や各種加飾面です。スマートコックピットの進展に伴い、表面材は単なる「装飾カバー」から、透光、照明、加熱、イージークリーン、温度制御、インタラクション機能を担うインターフェースへと進化しています。
世界市場の成長動向
LP Informationの初期調査によると、世界の自動車内装表面材市場規模は、2025年に約239億7,100万米ドル、2026年に約256億6,300万米ドルとなり、2032年には約350億8,400万米ドルへ拡大する見通しで、2026年から2032年までの年平均成長率は約5.35%です。市場は主として、車室内の可視・触感領域に用いられる材料レベルのスキン材・被覆材を対象とし、合成皮革/コーティング材、ファブリック、人工スエード・人工皮革、天然皮革、表面フィルムおよび高付加価値加飾表面材などをカバーします。需要面では、自動車生産の回復、SUVや上級グレードの拡大、車室快適性の向上、EVにおける軽量・低炭素材料の採用、色・シボ・触感に対する消費者要求の高度化が成長を支えています。供給面では、主要メーカーが無溶剤/低溶剤プロセス、再生・バイオベース原料、低VOC、モノマテリアル/リサイクル設計、デジタル意匠、機能表面への投資を強め、中国・東南アジア・北米・欧州の主要自動車クラスター周辺で現地開発と生産体制を拡充しています。
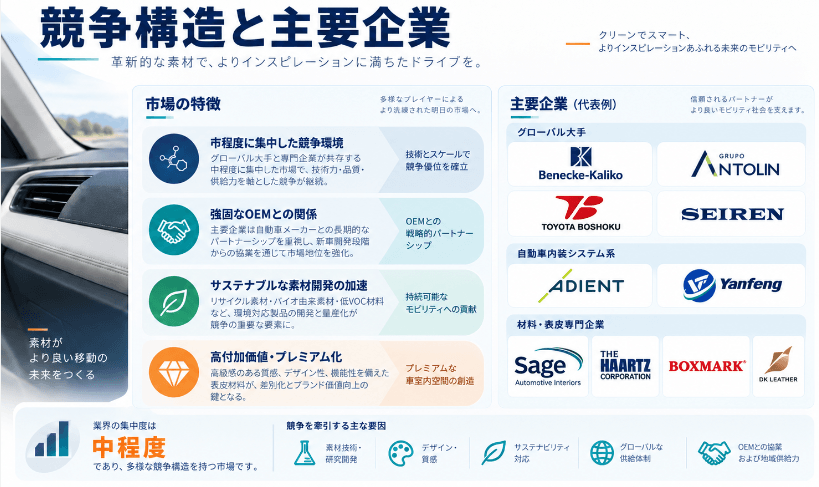
競争環境
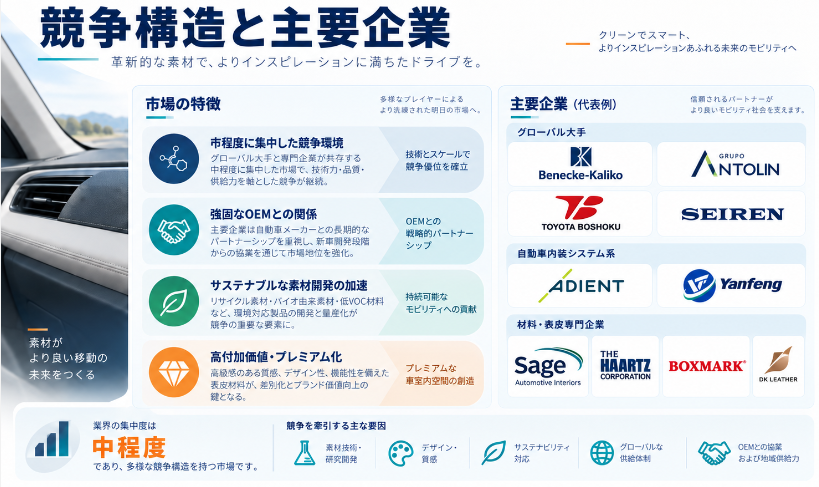
世界市場では、表面材専業メーカー、自社表面技術を持つ自動車内装Tier 1、地域密着型の材料メーカーが併存しており、市場全体の集中度は中程度ですが、材料カテゴリーごとに競争構造は異なります。第1グループの代表企業としては、Continental Surface Solutions、旭化成/Sage Automotive Interiors、セーレンなどが挙げられ、長年の材料開発力、OEM認証、色・シボ・デザイン提案力、グローバル供給体制を強みとしています。ContinentalのAcellaなどはシート、インパネ、ドア、コンソールに展開され、Sageは自動車用シートファブリックとDinamica人工スエードで世界的な供給能力を持ち、セーレンはファブリック、人工皮革、合成皮革、加飾材、機能材を幅広く展開しています。第2グループにはKurarayなどの人工皮革・超極細繊維材料メーカーに加え、FORVIAやYanfengのようにEcorium、ecoSkin、可視天然繊維、スマートサーフェスなどの独自技術を持つ内装Tier 1が含まれます。今後の競争軸は、単純な材料価格から、OEMとの先行共同開発、低VOC・カーボンフットプリント、再生材比率、色・シボの再現性、複雑形状への加工適性、世界同時立上げ、安定供給へと広がっていきます。
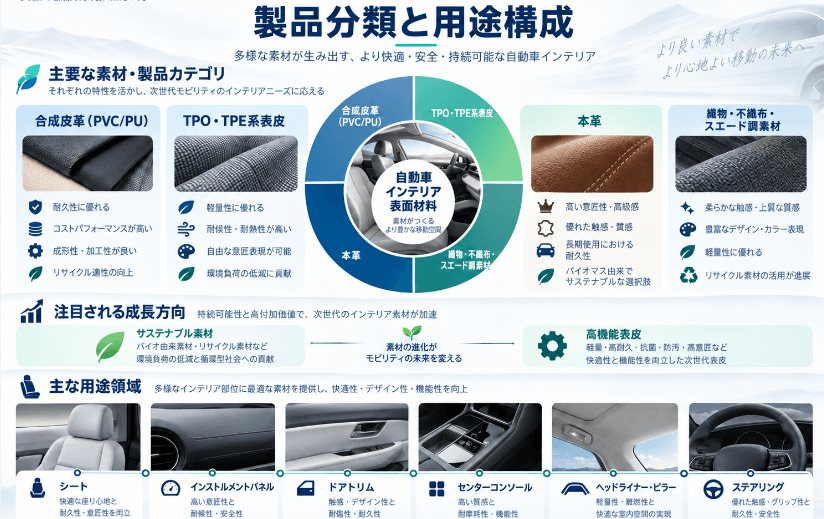
製品分類と用途構成
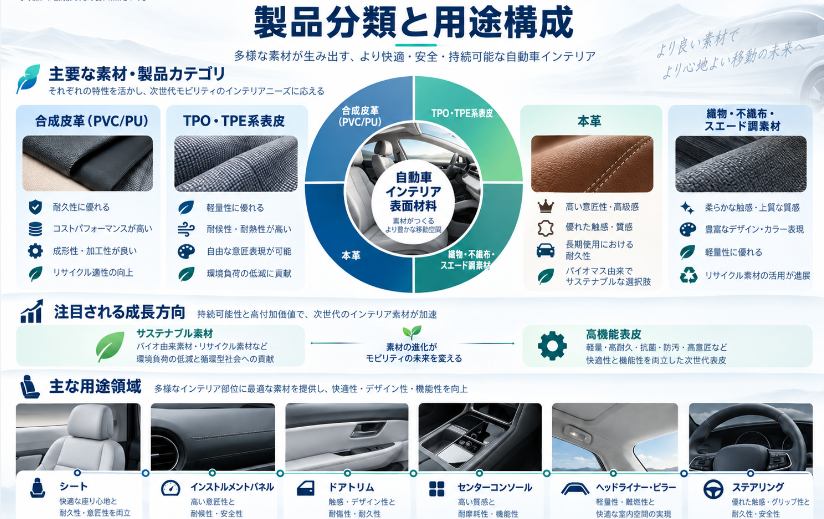
材料体系では、実務上わかりやすい分類として5つに整理できます。第一は合成皮革、コーテッドファブリック、TPO/PVC/PU系スキンで、意匠自由度、量産安定性、耐摩耗・防汚性能、幅広いコストレンジを背景に、シート、ドア、インパネ、コンソール、ステアリングへ広く採用されています。第二は織物、ニット、ベロア、複合構造などの車載ファブリックで、通気性、軽量性、意匠性、コストのバランスに優れ、シート、ドア、天井、ピラーが主用途です。第三は超極細繊維人工スエード/人工皮革で、柔らかな触感とプレミアム感を武器に高級車のシート、ステアリング、天井などで採用が進んでいます。第四は天然皮革で、ラグジュアリー車や上級シートで一定の存在感を維持しています。第五は加飾フィルム、可視天然繊維表面、その他の新しい表面材で、インパネ、ドア、加飾トリム、操作領域に広がっています。用途別ではシートが最大の材料使用領域であり、インパネ・ドア・コンソールのソフト化・高触感化が付加価値上昇の重要な要因です。成長が速いテーマは、低VOC・無溶剤合成皮革、再生PETファブリック、バイオベースPU/ポリエステル、リサイクル可能な熱可塑スキン、透光/発光表面、加熱・温度制御表面、高耐久イージークリーン材です。
地域構造と市場機会
アジア太平洋は自動車内装表面材の最大の生産・消費拠点であり、中国、日本、韓国、東南アジアには樹脂、繊維、織編、コーティング、内装加工、完成車までの幅広いサプライチェーンが形成されています。ACEAの「Economic and Market Report – First half 2025」によれば、2025年上期の世界乗用車生産は約3,770万台で、アジアが60.1%を占めました。この生産集中は、アジア太平洋における表面材需要の規模と新製品導入スピードを直接支えています。欧州では高級感、低炭素、循環性、トレーサビリティ、規制適合がより重視され、ドイツ、フランス、イタリア、中東欧が重要な内装開発・生産集積地です。北米ではSUV、ピックアップ、高級車と現地OEM/Tier 1の供給網が、耐久性の高いシート表皮や高付加価値ラッピング材の安定需要を生み出しています。中南米、中東・アフリカは市場規模が相対的に小さい一方、現地組立の拡大、地域調達、高グレード車の導入に伴い、コスト競争力と現地供給力を持つ企業に選択的な成長機会があります。
バリューチェーンと付加価値領域
上流にはPVC、PU、TPO/TPEなどの樹脂・添加剤、ポリエステル、ナイロン、再生PET、超極細繊維原料、天然皮革原皮、顔料、インキ、表面コート、接着剤、発泡層、基布などがあります。主要な設備・基盤技術は、カレンダー/キャスティング、コーティング、発泡、ラミネート、離型紙によるシボ転写、エンボス、織編、染色仕上げ、デジタルプリント、超極細繊維形成、裁断縫製、ラッピング・複合、オンライン検査などです。中流の材料メーカーは配合、シボ、色、多層構造を設計し、合成皮革、ファブリック、人工スエード、天然皮革、機能表面材を開発し、Tier 1と連携して真空成形、背面射出、熱圧着、ラッピング、部品評価を行います。下流はシート、インパネ、ドア、センターコンソール、天井、ピラー、ステアリングなどの内装システムメーカーと完成車メーカーです。参入障壁は自動車向け長期耐久、臭気/VOC・フォギング管理、色・シボのロット安定、複雑曲面への加工適性、OEM材料認証、多拠点での同等品質、短納期試作、トレーサビリティに集中します。高付加価値は高性能配合、独自の触感・シボ設計、高級人工スエード・合成皮革、機能統合表面、車種プラットフォームとの共同開発に集まりやすい構造です。
事業環境と今後の展望
政策・OEM要求は材料構成の見直しを加速しています。自動車内装表面材は難燃、耐摩耗、耐光・耐熱、フォギング、臭気/VOC、皮膚接触、化学物質制限、OEM独自規格を同時に満たす必要があり、認証期間が長く、採用後の切替コストも高い市場です。プレミアム用途では、色・シボの再現性、3次元曲面へのラッピング、耐加水分解・耐汗液、ロット安定、グローバル同時供給がさらに高い技術障壁となります。2026年8月に発効したEUの新しい「使用済み車両(ELV)規則」は、車両の循環設計と再生材使用を強化し、新車に使用する再生プラスチック比率を2032年15%、2036年25%とする目標を定めています。これにより、再生樹脂、リサイクルしやすいモノマテリアル構造、材料トレーサビリティ、カーボンフットプリント管理への投資が一段と重要になります。一方で、再生材品質のばらつき、性能との両立、原料価格、設備改造、OEMのコストダウン要求は引き続き主要課題です。
今後数年、自動車内装表面材は「サステナブル化、機能化、スマート化、高触感化、地域化」が同時に進むと考えられます。EVとスマートコックピットでは車室がブランド体験の中心となり、触感、色、音、温度、光を統合した設計が重要になります。透光スキン、隠し操作部、表面ヒーター、温度制御、防汚・イージークリーン、低臭気などの機能が拡大し、バイオベースPU、再生PET、再生ポリオレフィン、無溶剤コーティング、人工スエード、高級非動物由来レザーが従来材を置き換える余地も広がります。競争は材料販売だけでなく、デザイン共創とライフサイクル全体のソリューションへ移行し、世界共通品質、短期間の色・シボ開発、信頼できるサステナビリティデータ、現地量産支援を提供できる企業が、次世代車両プラットフォームで優位に立つ可能性が高いとみられます。
【 自動車内装表面材 報告書の章の要約:全14章】
第1章では、自動車内装表面材レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、自動車内装表面材の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、自動車内装表面材の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、自動車内装表面材の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における自動車内装表面材業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における自動車内装表面材市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における自動車内装表面材の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における自動車内装表面材産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、自動車内装表面材の業界動向、ドライバー、課題、リスクを分析します
第10章では、自動車内装表面材に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、自動車内装表面材産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、自動車内装表面材の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、自動車内装表面材市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/800731/automotive-interior-surface-materials
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com