2026使い捨て血液バッグ市場規模マップ:シェア・動向・フレームワーク
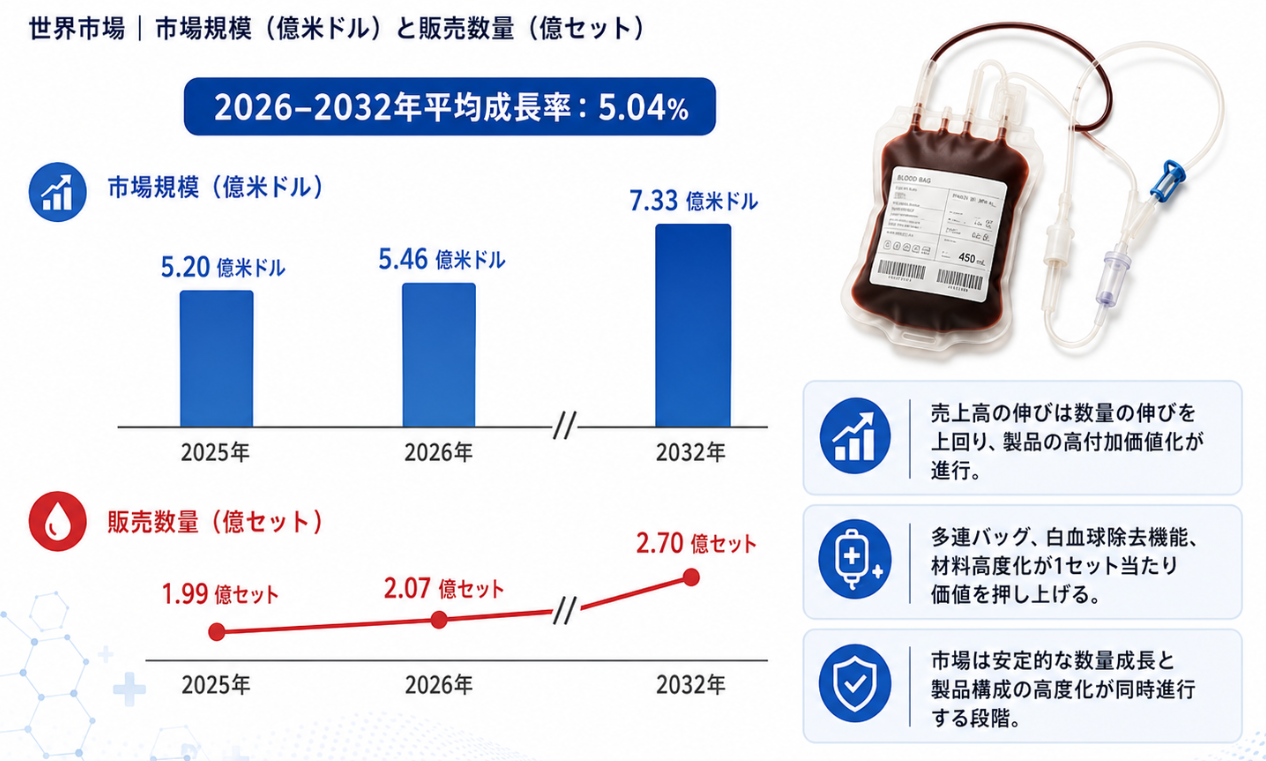
LPI世界使い捨て血液バッグ分析レポートによると、世界使い捨て血液バッグ市場規模は545.59百万ドルであり、将来的には732.82百万ドルに達し、CAGRは5.04%です。上位3社はTerumoです。
使い捨て血液バッグは、ヒトの血液および血液成分の採取、抗凝固、保存、遠心分離、移送、輸血に使用される滅菌済みの単回使用医療消耗材システムである。バッグ本体は通常、医療用PVCまたは血液適合性が確認された医療用高分子材料で構成され、採血チューブ、採血針、移送チューブ、ポート、ブレークアウェイ部品、抗凝固・保存液、必要に応じてフィルター部品を組み合わせた閉鎖系として提供される。採血および成分製剤工程に応じて、シングル、ダブル、トリプル、クアドラプル、さらに多連の構成があり、全血採取ならびに赤血球、血漿、血小板などの分離・移送・保存に用いられる。重要性能は、無菌性とシール完全性、血液適合性、溶着強度、遠心・低温処理への耐性、保存安定性、ロット間一貫性である。LP Informationの本調査では、血液センター、採供血機関、病院輸血部門などに販売される完成形の使い捨て血液バッグシステムを主な対象とし、販売数量は主として「セット」で把握する。成分輸血、保存前白血球除去、自動血液処理の普及に伴い、血液バッグは単なる容器から「採取―分離―ろ過―保存」を担うプロセス消耗材へと進化している。
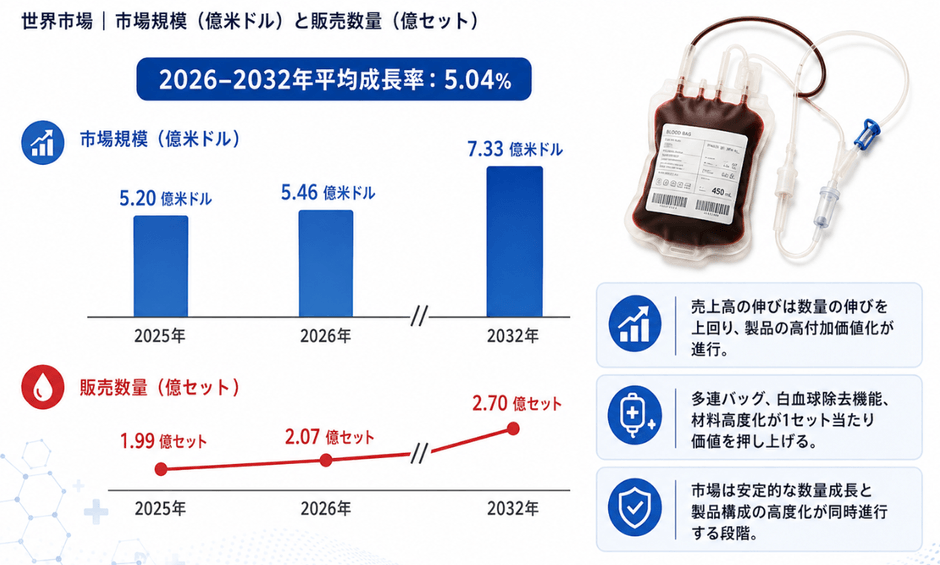
LP Informationの統計によると、世界の使い捨て血液バッグ市場は、2025年に約5億2,010万米ドル、2032年には7億3,290万米ドルに達し、2026年から2032年の期間における年平均成長率(CAGR)は約5.04%になると予測されています。世界全体の販売数量は、2025年の約1億9,877万セットから2032年には2億6,950万セットへと増加する見込みです。数量の伸び率が金額の伸び率を下回っていることから、製品構成(プロダクトミックス)は、マルチバッグシステム、白血球除去仕様、成分採血用システム、改良素材を用いた製品など、より高付加価値な製品へとシフトし続けると予想されます。市場の対象範囲は、主に使い捨て血液バッグ(シングルからマルチバッグ構成まで)や、全血採血、血液成分調製、保管、輸送に使用される特殊なバッグシステムを網羅しています。需要面では、臨床輸血の継続的な需要、自発的献血システムの整備、成分輸血の比率上昇、新興国における血液センターの拡充などが成長を牽引しています。2026年更新のWHOデータによると、世界の献血件数は約1億2,040万件に上ります。高所得国は世界人口の約15%を占めるに過ぎませんが、献血件数全体の36%を担っており、安全な血液供給能力において地域間で大きな格差があることが浮き彫りになっています。供給面では、自動フィルム成形・溶着、最終滅菌のバリデーション、デジタル追跡管理、非DEHP(フタル酸ジ-2-エチルヘキシル不使用)素材の採用、機器と消耗品の統合といった分野で投資が進められています。
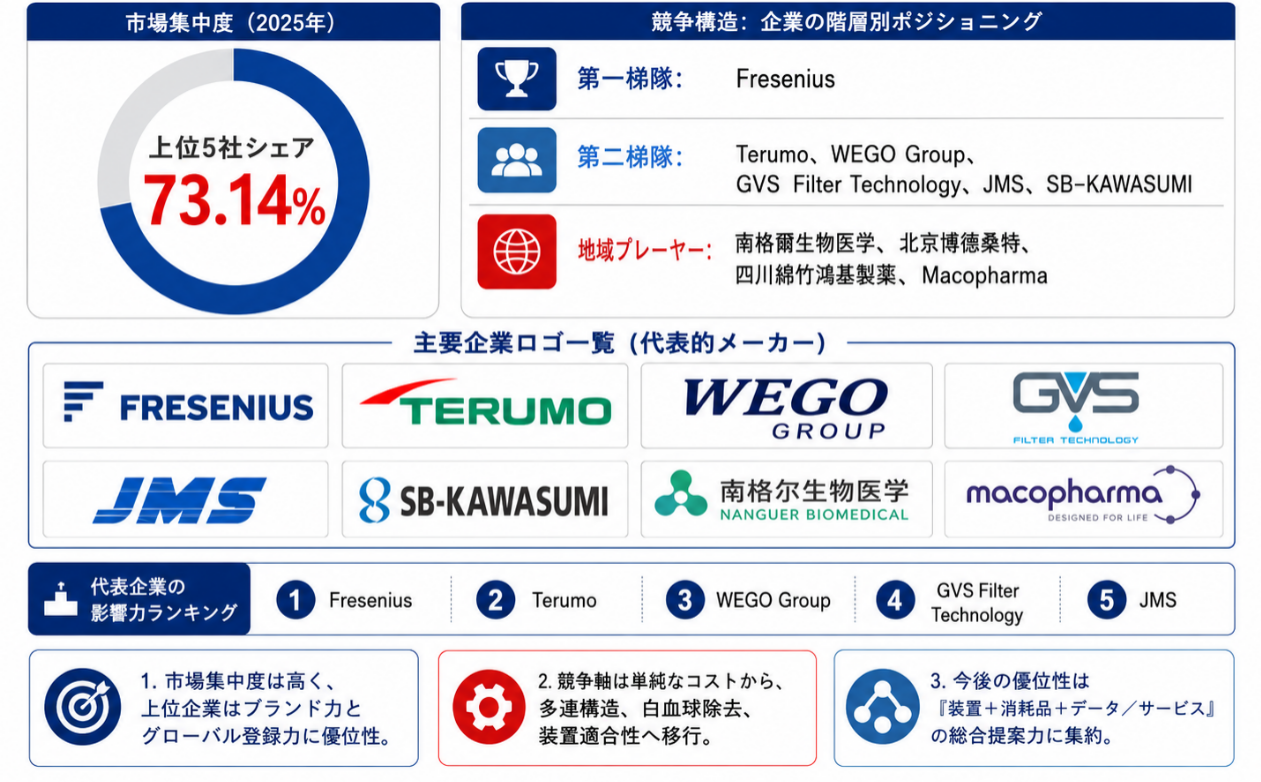
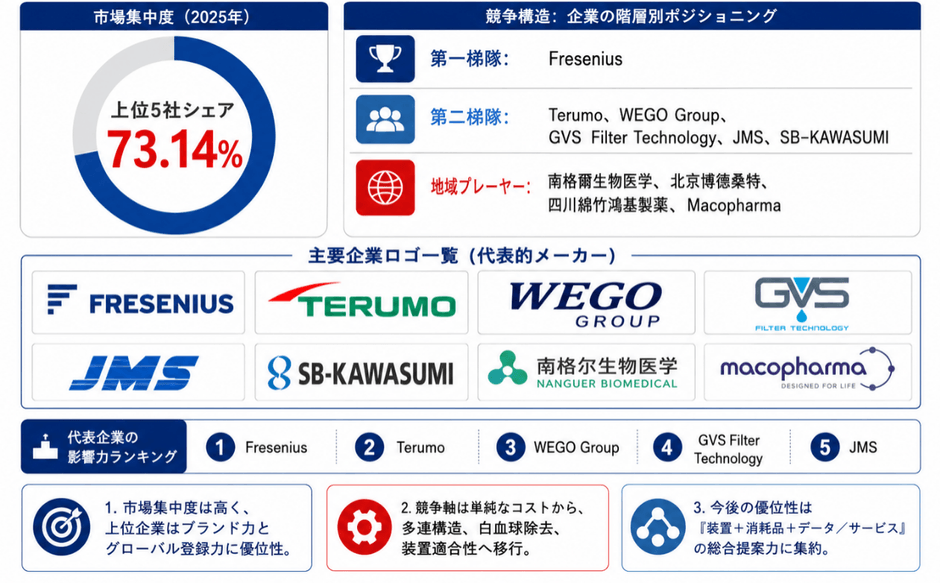
世界市場は比較的集中しており、LP Informationの調査では2025年にTop 5メーカーが世界売上高の約73.14%を占めた。代表的企業にはFresenius、Terumo、WEGO Group、GVS Filter Technology、JMS、SB-KAWASUMI、Nangel Biomedical、Macopharmaなどがある。レポートの売上高による階層区分ではFreseniusが第一ティアに位置し、Terumo、WEGO Group、GVS Filter Technology、JMS、SB-KAWASUMIなどが国際的・地域的に強い第二ティアを形成する。Nangel Biomedical、Beijing Bodensant、Sichuan Mianzhu Hongji Pharmaceuticalなどの地域メーカーは、現地登録、コスト競争力、血液センター向け調達チャネルを活用して競争している。競争軸はバッグ本体の製造コストや基本仕様だけではなく、多連設計、白血球除去、抗凝固・保存液構成、血液成分回収性能、自動処理装置との適合性、供給継続性、複数地域での登録能力へ移行している。FreseniusやTerumoなどの総合型企業は「装置+消耗材+データ/サービス」のプラットフォームを強化しており、地域企業は入札アクセス、短納期供給、コスト面で競争力を維持している。今後も集中度は高位で推移し、血液センター全体の工程最適化能力がより重要になる。
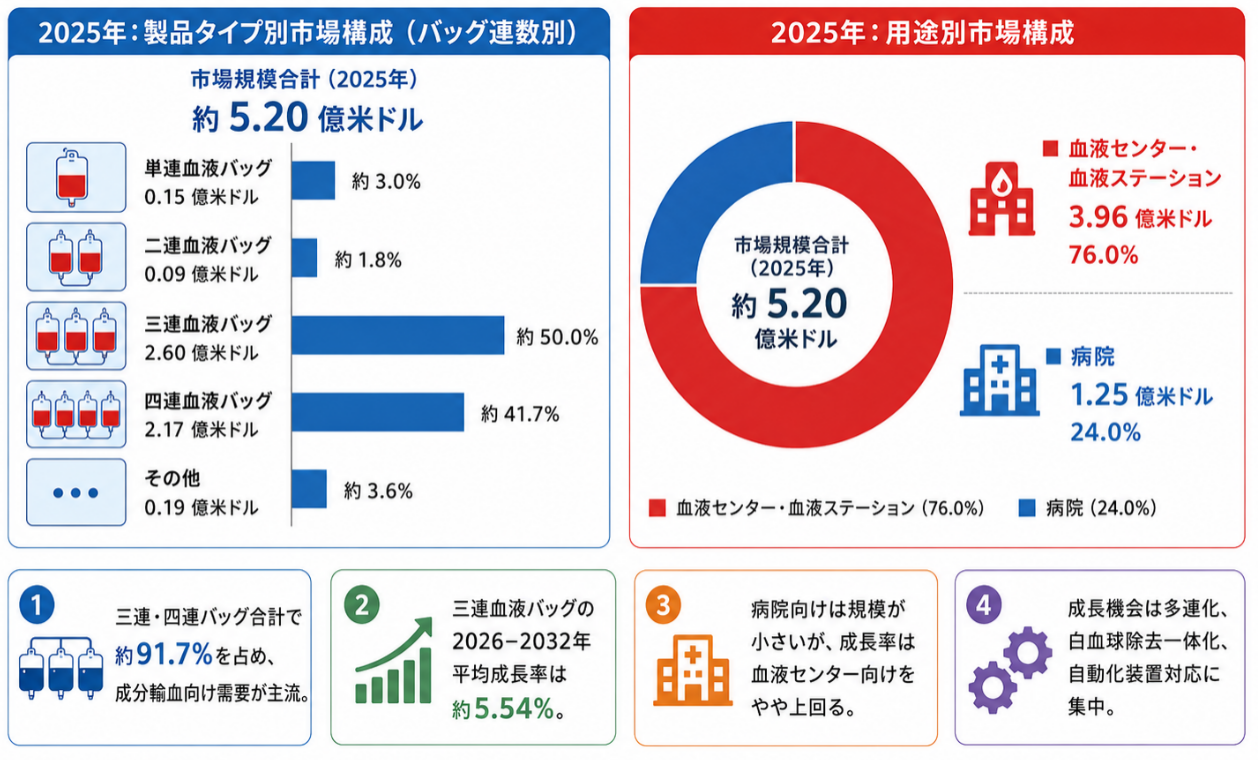
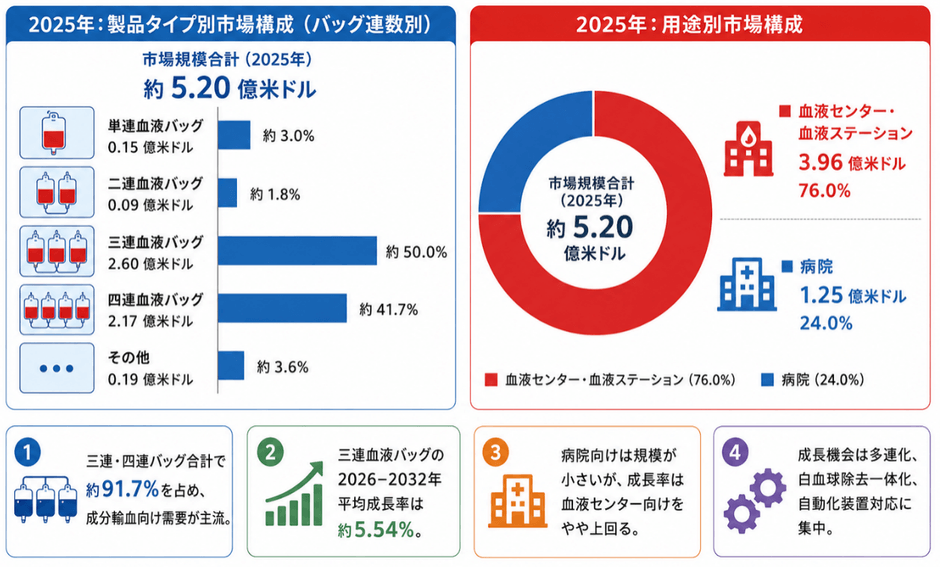
製品分類として最も一般的かつ定着しているのは、連結されたバッグの数(シングル、ダブル、トリプル、クアドラプル、およびその他の多連式や特殊な構成)に基づくものです。LP Informationの統計によると、2025年のトリプル血液バッグの売上高は約2億5,980万米ドル(世界市場の約50.0%)に達し、クアドラプルバッグは2億1,690万米ドル(約41.7%)になると予測されています。これら2つを合わせると市場全体の約91.7%を占めることになり、血液成分製剤の利用へと世界的に大きくシフトしている現状が反映されています。トリプルバッグは基本的な分離(赤血球や血漿など)に適している一方、クアドラプルバッグやより複雑な構成の製品は、血小板製剤、保存液の添加、白血球除去、精密な成分処理への対応に適しています。主要な製品タイプの中で、トリプルバッグは2026年から2032年にかけて約5.54%という比較的高い売上高年平均成長率(CAGR)を示すと予測されています。用途別では、血液センターや採血機関が需要の基盤となっており、2025年の世界売上高の約76.0%を占める一方、病院のシェアは約24.0%となっています。病院部門の規模は相対的に小さいものの、大規模病院における血液銀行の拡充、自己血輸血、治療的瀉血(しゃけつ)、専門的な血液処理といった要因により、やや高い成長が見込まれています。
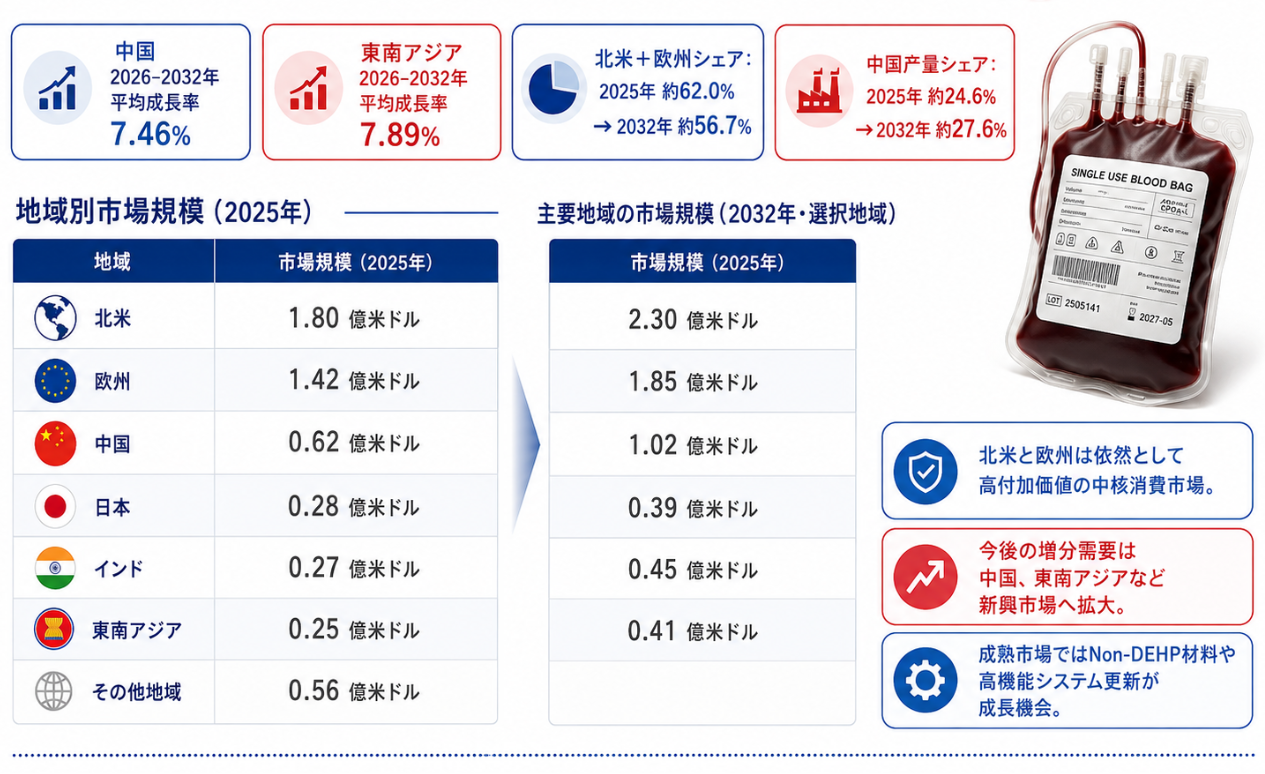
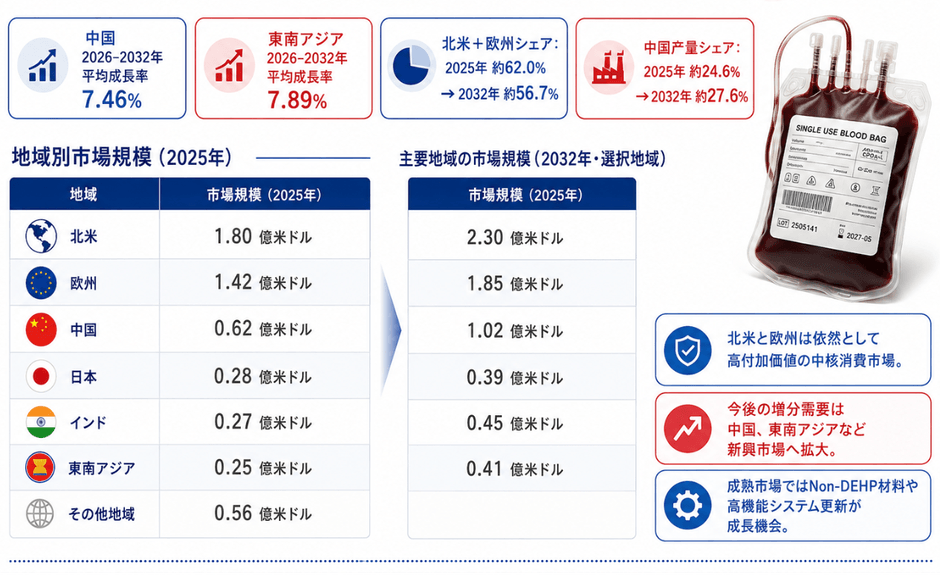
北米と欧州は依然として主要な消費市場です。2025年時点での市場規模は、北米が約1億7,990万米ドル、欧州が1億4,240万米ドルであり、両地域を合わせると世界市場の約62.0%を占めます。確立された血液供給ネットワーク、成分製剤の高い利用率、厳格な血液安全基準が製品の高い市場価値を支えていますが、成長の中心が新興市場へと移行するにつれ、これら2地域の合計市場シェアは2032年までに約56.7%へと低下すると予測されています。中国は、2025年には世界市場(市場規模約6,240万米ドル)の約12.01%を占めると予測されており、2032年にはその割合が約13.86%(1億160万米ドル)に拡大し、2026年から2032年にかけての年平均成長率(CAGR)は約7.46%になると見込まれています。東南アジアにおいても同期間中に約7.89%の成長が見込まれており、これは世界平均を上回る水準です。生産面では、中国は2025年に世界生産量の約24.6%を占め、2032年には約27.6%に増加すると予測されています。一方、欧州、日本、北米は、高性能製品向けの安定した生産拠点および技術力を維持する見通しです。今後の地域的な市場機会としては、中国や東南アジアにおける血液事業システムの拡大や現地調達への移行、さらには成熟市場における非DEHP製品への転換や高性能システムの高度化などが挙げられます。
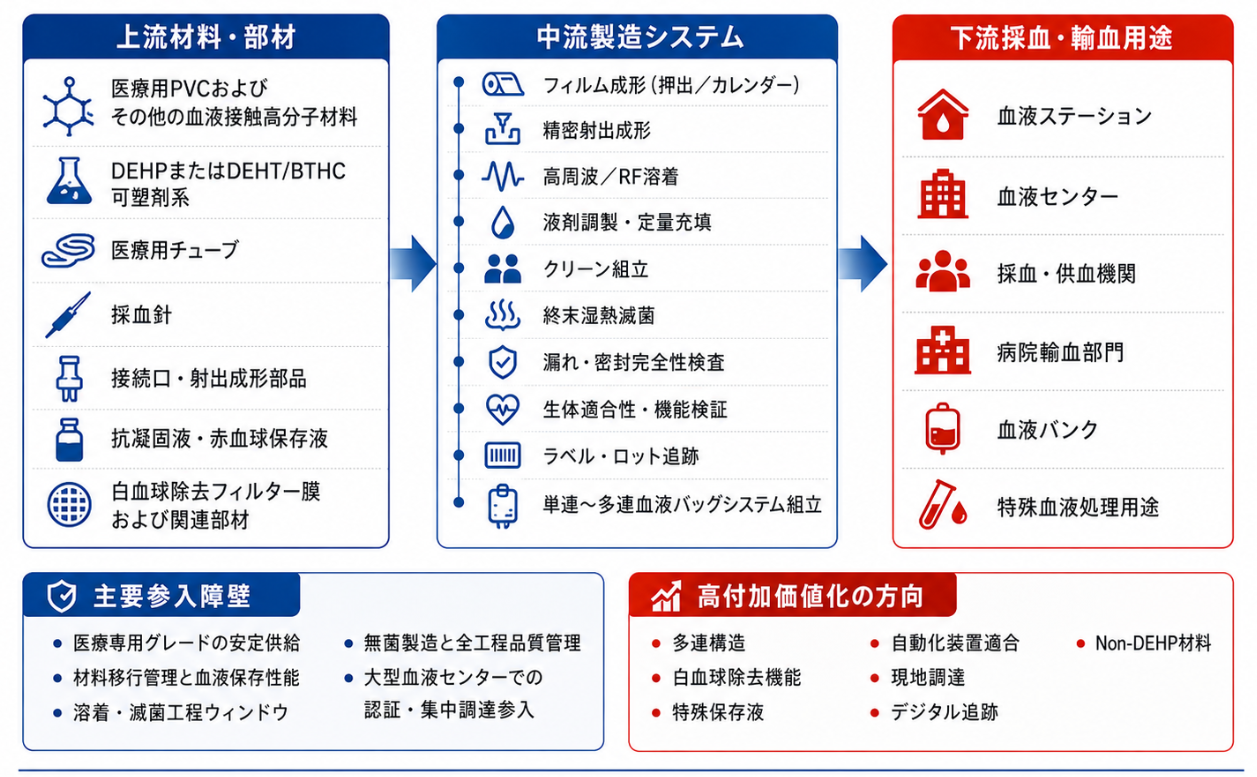
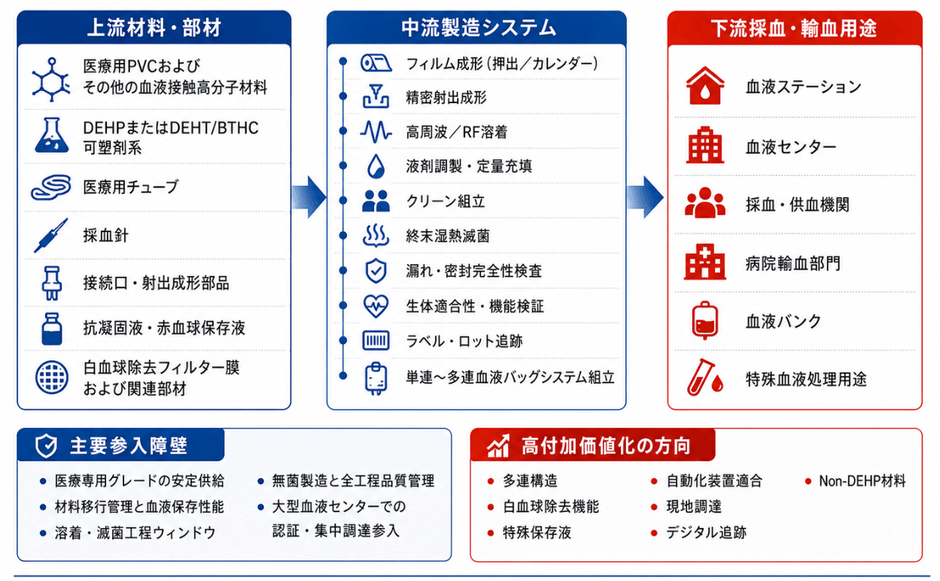
上流には医療用PVCおよびその他の血液接触高分子、DEHP・DEHT・BTHCなどの可塑剤系、医療用チューブ、採血針、ポート・射出成形部品、抗凝固液・赤血球保存液、白血球除去用ろ材・フィルター部品が含まれる。重要な製造基盤は、フィルム押出・カレンダー、精密射出成形、高周波/RF溶着、溶液調製と定量充填、クリーン組立、最終湿熱滅菌、リーク・シール完全性試験、生体適合性・機能評価、表示・ロット追跡である。中流メーカーはバッグ本体、チューブ、針、保存液、フィルターをシングルから多連までのシステムに統合し、医療機器登録、品質システム、血液サービス側の評価を経て調達体系に入る。下流は血液センター、血液事業者、採血機関が中心で、病院輸血部門や特殊血液処理も需要を形成する。真のボトルネックは汎用PVCの供給量ではなく、医療用グレードの長期安定性、溶出物と保存性能の管理、溶着・滅菌プロセス窓、無菌品質管理、大規模血液サービスによる長期認定である。価値はフィルター一体型、多連構造、特殊保存液、装置適合性を備えたシステム製品へ集中している。
使い捨て血液バッグは人体血液に直接接触し長期保存にも用いられる高リスクの滅菌医療消耗材であり、規制と顧客認定が参入障壁を決定する。中国では献血法、血液センター管理・技術規則、臨床輸血規範、医療機器登録・製造関連規制が、採血、成分製剤、保存、追跡、供給者品質を一体的に規制しており、使い捨てプラスチック血液バッグはクラスIII医療機器として厳格に管理される。世界では材料規制も強化されており、レポートではEU REACH枠組みにおける医療機器中DEHP使用について2030年7月1日が重要な節目として示されている。主要課題は、標準品の入札価格圧力、献血量の変動、材料代替に伴う保存性能の再検証コスト、品質問題・リコールリスク、各国登録制度の相違によるコンプライアンス負担である。顧客が国・地域の血液サービスに集中するため、大口入札や主要顧客への依存も経営リスクとなる。
今後数年は、単純な採血量の増加よりも、血液安全、成分製剤効率、1セット当たり付加価値の向上が成長の中心となる。トリプル、クアドラプル、より複雑な多連構成は引き続き主流で、保存前白血球除去、閉鎖系分離、SAG-M等の保存液統合、血小板専用保存、自動成分処理装置向け消耗材が高機能化の重点となる。材料はNon-DEHP、低溶出、高血液適合性、滅菌安定性へ、製造は自動製膜・溶着・充填・オンライン検査・全工程追跡へ進む。成熟市場では数量成長は緩やかでも高規格品への更新が続き、中国、東南アジアなどでは血液供給インフラ整備が追加数量を生み出す。競争は「低価格の標準消耗材」から「材料技術+ろ過機能+多連設計+装置適合+グローバル供給」へ移行する。
【 使い捨て血液バッグ 報告書の章の要約:全14章】
第1章では、使い捨て血液バッグレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、使い捨て血液バッグの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、使い捨て血液バッグの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、使い捨て血液バッグの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における使い捨て血液バッグ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における使い捨て血液バッグ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における使い捨て血液バッグの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における使い捨て血液バッグ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、使い捨て血液バッグの業界動向、ドライバー、課題、リスクを分析します
第10章では、使い捨て血液バッグに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、使い捨て血液バッグ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、使い捨て血液バッグの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、使い捨て血液バッグ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/751592/single-use-blood-bag
関連レポートの推奨:
世界使い捨て血液バッグ市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com