自動販売機の世界市場規模、2025年246億米ドルから2032年に360億~420億米ドルへ拡大予測 主要メーカー9社の競争動向と日本の設置動向を分析
年平均成長率約6.8%。富士電機・クレーン・エヴォカなどの競争環境、キャッシュレス決済・遠隔監視への更新需要、機種・技術・設置場所・地域別の市場動向を調査。国内の普及台数と事業課題、8か国の地域分析、価格・供給能力・規制リスクを167ページで解説
自動販売機の世界市場規模――2025年246億米ドル、2032年360億~420億米ドルを予測
市場調査会社のレポートプライムは、世界の自動販売機市場について、2025年の市場規模を246億米ドル、2032年の予測範囲を360億~420億米ドルとする調査結果を公表しました。2025年から2032年の年平均成長率は約6.8%を見込んでいます。これらは自動販売機本体と工場出荷時点で付帯する接続サービスを対象とした商流ベースの推計であり、機械で販売される飲料・食品などの小売売上高とは異なります。
成長の中心にあるのは、設置場所を増やすだけの従来型の拡大策ではありません。現金専用機を非接触決済に対応させ、販売状況・補充時期・故障を遠隔で把握できる機種へ更新する動きが、装置1台当たりの搭載機能と価値を押し上げています。更新投資の採算性は、製造業者と運営事業者の双方にとって重要な経営判断になっています。

調査レポートは、市場規模や成長率だけでなく、機種・技術・設置場所・地域による違い、富士電機を含む主要9社の競争環境、日本国内の設置基盤、価格形成、規制や供給網までを検証しています。市場を一つの数字で捉えるのではなく、成熟した飲料機と新たな付加価値を持つ接続型機器を分けて理解することが目的です。
詳細な調査範囲や推計方法を確認できる無料サンプルを公開しています。
自動販売機市場規模の読み方――装置の売上と小売売上を混同しない
同じ「自動販売機市場規模」という表現でも、調査によって対象となる収入は大きく異なります。自動販売機の製造・販売を測る市場と、設置した機械を通じて消費者が購入する飲料や食品の売上を測る市場は、商流の段階が異なるため、金額をそのまま比較することはできません。レポートプライムは装置売上と出荷時点に付帯する接続サービスを対象とし、独自の定義を明示しています。
2025年の推計246億米ドルには、機種の構成、機能の高度化、地域ごとの平均販売単価が反映されています。成熟国で稼働台数が減少しても、高付加価値機への入れ替えによって市場売上が増える可能性があります。このため、今後の市場を評価する際には、台数の推移と売上高の推移を分け、1台当たりの価格変化や付帯サービスの比率を見る必要があります。
レポートプライム独自の分析――更新投資を「投資回収期間」で捉える
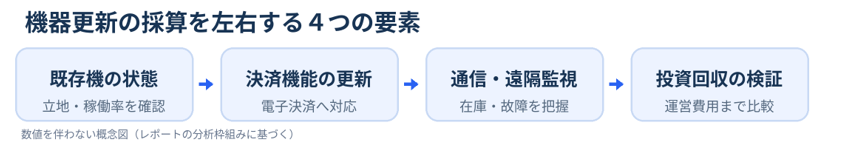
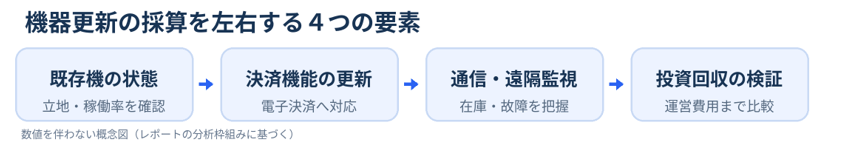
本調査の特徴は、市場の成長を単純な設置台数の増減ではなく、既存機を高機能機へ入れ替える際の採算から分析する点にあります。独自の「RP接続率・マージンサイクル指数」は、電子決済導入後に見込まれる取引額の変化、遠隔監視による年間保守訪問回数の削減、決済・通信部品の追加原価、運営事業者の資本コストを考慮し、更新の投資回収期間を評価する枠組みです。3年間を一つの基準として感応度を検証するため、「どこに多く設置されているか」だけでなく「いつ更新が合理的になるか」を検討できます。
例えば、交通量が多い立地でも決済手数料や通信費が上回れば、更新投資の回収は長期化します。反対に、補充・故障対応の訪問回数を減らせる場所では、販売台数の急増がなくても更新需要が生まれ得ます。レポートはこの差を機種、用途、地域の切り口と重ね、装置メーカーと運営事業者が異なる前提を置いた際の採算を比較します。独自指数の確定値や詳細な感応度分析は完全版に収録しています。
2032年の市場予測と成長率――公開されている予測範囲を明示
レポートプライムの公開概要では、2025年の市場規模を246億米ドル(推計範囲228億~264億米ドル)、2032年の予測を360億~420億米ドルとしています。年平均成長率は約6.8%で、想定範囲は5.9~7.8%です。2032年の確定した中心予測値は完全版に収録されています。公開された予測範囲と中心予測値を混同せず、装置の高機能化、更新投資、地域別の機器単価の変化が成長率に与える影響を分析しています。
需要を左右する最大の論点は更新時の投資回収
決済端末や通信機能を加えると初期の調達費用は増えます。一方、販売状況を遠隔確認できれば補充ルートや保守訪問の見直しにつながり、運営効率の向上が期待できます。更新の判断は、機能追加による費用と運営改善による便益の両方を踏まえて行われるため、単なる「キャッシュレス化率」だけで市場の成長を説明することはできません。
設置環境によって更新の効果も異なります。駅や商業施設では利用者の決済利便性が重視される一方、事業所や工場では補充業務の効率性や安定稼働が優先される場合があります。レポートでは、こうした用途の違いを機種と設置場所の双方から検証し、売上機会が生まれる条件を整理しています。
レポートプライムの見解
「自動販売機市場の成長を考えるうえでは、設置台数の増減だけでなく、既存設備の高付加価値化に注目する必要があります。日本では、キャッシュレス決済、遠隔管理、省エネルギー機能への更新が選択肢となる一方、導入の採算は決済手数料、物流・保守費用、設置場所ごとの利用状況によって異なります。レポートプライムは、機器の販売額と稼働台数を区別し、メーカーと運営事業者の双方の視点から市場の変化を分析しました。」
― レポートプライム
日本の自動販売機市場規模と設置台数―2025年末388万1,700台の実態
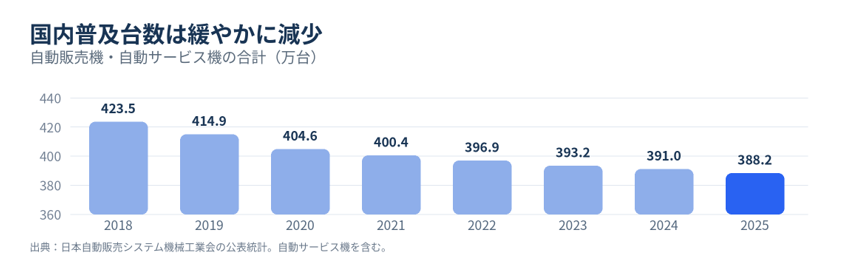
日本は自動販売機の普及度が高い市場ですが、設置台数の増加が続いているわけではありません。日本自動販売システム機械工業会の統計によると、2025年末の国内普及台数は388万1,700台で、2018年の423万5,100台から減少しました。この合計には、商品を販売する自動販売機258万5,200台に加え、両替機・自動精算機・コインロッカーなどの自動サービス機129万6,500台が含まれます。商品販売機だけの台数と誤認しないことが、設置市場を正しく分析する出発点となります。
2018年から2025年までの国内普及台数の減少幅は35万3,400台、約8.3%に当たります。これは業界団体が公表した年末普及台数から算出した変化率であり、装置販売額の減少率ではありません。商品を販売する機械と自動サービス機を分けて読むと、国内需要が「新規設置台数の拡大」から「稼働率や収益性を重視した更新」へ移行する背景を把握しやすくなります。
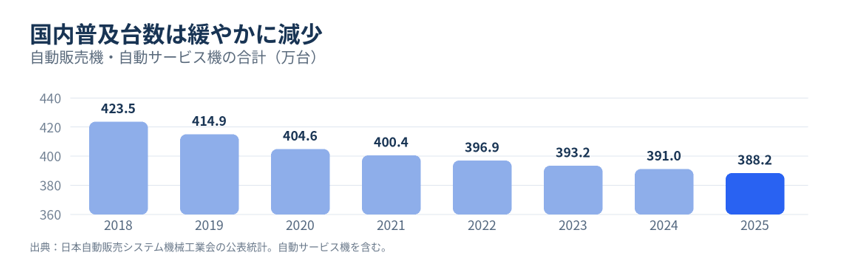
日本国内の自動販売機・自動サービス機の普及台数。単位:万台。日本自動販売システム機械工業会の公表統計に基づき作成。両替機、コインロッカー、自動精算機等の自動サービス機を含むため、商品販売機のみの台数とは異なります。
レポートプライムの世界市場分析で示す日本の設置基盤「約400万台」はモデル上の概数であり、国内業界統計の集計対象・調査時点とは一致しない場合があります。また、本レポートの世界市場規模は機器の売上を測る指標で、日本の普及台数は設置ストックを測る指標です。国内の設置台数の減少と世界の装置市場の成長が同時に起こり得る理由を、この違いから捉える必要があります。
「日本の自動販売機市場規模」を考える際は、設置台数と装置の国内売上高を区別する必要があります。ここで示した388万1,700台は国内の普及台数であり、円建ての市場売上高を表すものではありません。国ごとの機器売上や価格水準の比較は、完全版レポートの地域分析に収録する調査項目です。
キャッシュレス化は国内の更新需要を考えるうえで重要な背景
経済産業省が公表した2025年の日本全体のキャッシュレス決済比率は58.0%でした。ただし、これは国内の決済全般を対象とする指標であり、自動販売機に限定した利用率を意味するものではありません。消費者の支払手段が多様化するなか、自動販売機に求められる決済方式や通信機能も変化している、と捉えることが適切です。
国内では飲料価格の上昇、補充・保守に必要な人件費・物流費、コンビニエンスストアなどとの競争が機器の採算性を左右します。設置場所の見直しや撤去が進む一方、需要が見込める場所では省電力化、電子決済、在庫の遠隔管理などを組み合わせた更新投資が選択肢となります。国内の設置台数が減少しても、機器1台当たりの付加価値が高まれば装置市場の売上に別の動きが生じ得る点が、世界市場と日本市場を併せて読む理由です。
市場を読み解く4つの切り口―機種・技術・設置場所・地域
機種別:飲料から食品、特殊用途、容器回収型まで
冷却飲料機は現在も重要な需要基盤であり、製造コストや価格競争が市場全体の水準に影響します。一方、温かい飲料や職場向けのコーヒー機器では、抽出品質や機器の運用サービスが競争上の違いを生みます。軽食・食品、非食品・特殊用途機には設置場所に応じた個別仕様が求められ、容器回収型では制度や環境政策への適合が導入を左右します。
技術別:現金専用から電子決済対応、遠隔接続型へ
決済技術の違いは、単なる支払方法の違いにとどまりません。電子決済を受け付ける機種に遠隔監視、在庫把握、設定変更などを組み合わせると、運営者が機体を管理する方法そのものが変わります。レポートプライムの分析では、スマート接続型の成長速度は市場全体の約1.5倍とされ、装置の高機能化が商流売上の拡大を支えるとしています。
設置場所別:事業所、交通拠点、商業施設、教育・医療
オフィスや工場は利用者の範囲が比較的明確で、継続的な利用を見込みやすい設置先です。駅・空港などの交通拠点では利用者の流動性や短時間での決済利便性が重視されます。街頭や商業施設では通行量と周辺小売との競争が大きく、教育機関や医療施設では衛生性、稼働時間、品目選択などが導入条件になります。
地域別:台数の多い地域と装置売上の大きい地域は異なる
設置台数を軸にすると、日本を含むアジア太平洋地域の存在感が大きくなります。一方、装置の商流売上では北米が最大市場とされ、単価や付帯機能の違いが地域順位に影響します。欧州では容器回収や冷媒に関する制度、中国では生産・輸出価格、日本では既存機の効率的更新といったように、成長を左右する要因は地域によって異なります。
自販機メーカーの市場シェア―富士電機・クレーンなど主要9社の競争
自販機メーカーの市場シェアは、対象を機器本体だけにするか、付帯する決済・接続サービスまで含むかで変わります。レポートプライムは装置売上と工場出荷時点の付帯サービスを基礎に、富士電機、クレーン、エヴォカを主要企業として扱い、計9社の競争構造を比較しています。主要な競争要因は機械の製造能力だけではなく、決済機能、遠隔管理、飲料の抽出品質、省エネルギー性能、保守体制まで広がっています。
富士電機、クレーン、エヴォカの3社が示す異なる強み
富士電機は、日本の自動販売機市場に根づいた製品群と保守・更新に関する知見を持ち、飲料機、省電力技術、電子決済対応などを組み合わせる点が特徴です。レポートプライムの独自集計では、商流ベースの装置売上で世界首位と位置づけられています。クレーンは北米に強い基盤を持ち、機械に加えて決済・運営管理の機能を一体的に提供する戦略が注目されます。
エヴォカは、温かい飲料や事業所向けコーヒー機器を中心に、抽出品質と関連サービスで差別化しています。3社を比べると、富士電機は機械の運用実績と技術の組み合わせ、クレーンは決済・管理サービスとの連携、エヴォカは飲料提供の品質という異なる競争軸を持っています。単純な台数シェアだけでなく、企業がどの機能から付加価値を得るかが市場評価の焦点となります。
メーカー別市場シェアの比較――世界順位と国内事業シェアは区別
企業順位を読む際には、まず比較対象となる市場の定義や集計基準を揃える必要があります。レポートプライムは、自動販売機の装置本体と出荷時点に付帯する接続サービスの商流売上を基準に、富士電機、クレーン、エヴォカを主要企業として分析しています。各社の競争力を評価する際には、販売地域、製品構成、事業規模、技術開発力、販売網、保守・運用サービスへの対応など、複数の要素を総合的に検討することが重要です。特に、キャッシュレス決済、遠隔監視、省エネルギー技術への対応は、今後の市場競争を左右する重要な要因と考えられます。
日本国内の競争環境については、富士電機が「富士電機レポート2026」の食品流通事業説明で、国内自販機事業のシェアを「8割弱」と説明しています。この会社公表の国内シェアは、世界市場での商流売上シェアや全国の稼働機に占める設置比率を意味するものではありません。また、同社は国内市場での高付加価値機の拡販に加え、インドでの飲料機展開、中国・タイ向けのコーヒー関連機器などを事業の方向性として挙げています。製造メーカーの競争力を正確に理解するには、対象地域、製品範囲、集計期間、付帯サービスの扱いを統一したうえで、市場シェアと事業戦略を比較することが不可欠です。
専門メーカー6社と価格競争の広がり
レポートでは、この3社に加え、冷却技術と自動販売機事業に関連するサンデン、決済技術との統合に特色があるアスコイエン、飲料機に強みを持つロイヤルベンダーズ、コーヒー関連機器を展開するビアンキベンディング、ドイツのジーラフ、軽食・複合機を手がけるFASインターナショナルを対象にしています。各企業の得意領域や展開地域の違いは、競争のあり方を理解するうえで重要です。
さらに、普及価格帯では中国メーカーの輸出競争が既存企業の価格設定に影響する一方、決済認証や保守網が必要な機種では継続的な差別化の余地があります。レポートプライムは、上位10社が商流売上の約62%を占めると推計していますが、個社の確定シェアや集中度の詳細は完全版レポートに収録しています。
メーカー別の市場シェア、売上推移、機種別の競争状況を詳しく確認したい企業向けに、割引・見積もりの相談窓口を設けています。
成長機会と課題―決済、冷媒、物流、投資回収が更新を左右
自動販売機の機能が高度化すると、導入時の費用だけでなく、長期的な維持管理費も含めた比較が重要になります。遠隔監視によって故障を早期に把握できれば、販売機会の損失を抑え、補充や点検の計画を改善できる可能性があります。一方、通信費、決済手数料、認証への対応、機器価格の上昇を考慮しなければ、期待した投資効果が得られないおそれもあります。
欧州では冷媒に関する規制や容器回収制度が、対応機種への入れ替えを後押しする可能性があります。北米では決済方法の多様化と機器管理の効率化が更新の焦点となります。日本では設置場所の採算性を精査しながら、既存機の省電力化と電子決済への対応を進めることが重要です。地域によって求められる仕様や制度が異なるため、同一機種の横展開だけで十分とは限りません。
成長が続く市場でも、収益性を左右するリスクは残る
製造メーカーには、部材価格、冷却装置の仕様、決済モジュールの供給、輸出先の認証要件など複数の変動要因があります。運営事業者には、人件費や配送費の上昇、電力費、消費者の価格感応度といった課題があります。これらが重なると機器更新が先送りされ、市場全体の投資サイクルが変化する可能性があります。
そこで重要になるのは、機械の販売価格だけではなく、導入から回収・保守までの費用構造を把握することです。レポートは、更新投資の妥当性、価格予測、供給体制、機種別の成長性、規制による機器入れ替えのタイミングを横断的に評価します。日本企業にとっても、部材や筐体の製造競争だけでなく、決済・通信・保守を含む価値提供が今後の成長機会になると考えられます。
調査結果から見える将来の市場構造
機器の販売だけでなく、電子決済、在庫情報、保守・補充の管理を含む運営効率まで考えると、自動販売機市場の成長は「設置台数」と「機器の付加価値」という二つの指標に分けて理解できます。成熟した日本市場はその変化を検証するうえで重要ですが、経済全体のキャッシュレス決済比率を自動販売機単体の普及率と同一視することはできません。
各事業者の投資判断では、設備の導入価格、運用費用、立地条件、決済手数料、稼働率に応じた回収期間を合わせて評価する必要があります。レポートプライムはこうした要因を、装置売上と運営事業者の投資採算の両面から分析しています。
調査レポートで明らかにする市場動向と主要分析項目
レポートプライムの「自動販売機市場の規模とシェア:2032年までの予測」は、2025年を基準年、2020~2024年を実績期間とし、2032年までの市場動向を追跡する167ページの調査資料です。単一の成長率を提示するだけでなく、機器メーカー、運営事業者、投資家、飲料・食品関連企業がそれぞれ異なる意思決定に利用できるよう、数値の定義、比較軸、事業環境を整理しています。
市場規模・市場シェア・価格・供給能力
市場全体と各市場区分の売上高、成長率、価格推移に加え、製造能力、出荷の見通し、需給バランス、設備投資の背景を分析します。競争構造については上位企業の集中度、製品・用途別の位置づけ、個社の売上推移を比較します。確定した細分類のシェアや独自指標は、公開概要ではなく本編で確認できる構成です。
4軸の市場区分と8か国の詳細分析
機種別では冷却飲料、軽食・食品、コーヒー・事業所向け飲料、非食品・特殊用途、容器回収型などを扱います。技術別では現金専用、電子決済対応、遠隔接続型を区分します。さらに、設置場所別に事業所、交通拠点、街頭・商業施設、教育・医療分野を整理し、地域別に北米、欧州、アジア太平洋、中南米、中東・アフリカを比較します。地域分析は8か国の詳細調査を含みます。
主要9社の企業分析と独自の戦略評価
企業分析では、富士電機、クレーン、エヴォカ、サンデン、アスコイエン、ロイヤルベンダーズ、ビアンキベンディング、ジーラフ、FASインターナショナルについて、事業概要、機種、競争上の特徴、6年分の売上推移などを掲載します。市場集中度の推移、企業と機種の対応関係、参入機会、未充足需要、事業上のリスク評価も含め、戦略上の判断材料を提供します。
調査手法と資料形式
調査は、企業の年次報告書や部門別開示、自動販売機の通関統計、運営事業者の保有機体情報、各国の機械関連統計、冷媒・容器回収などの制度情報を用いています。メーカーの開示を積み上げる方法と市場全体の需要から推計する方法を照合し、数値の差を検証する設計です。さらに、企業と機種・用途の対応関係、上位企業の市場集中度、未充足需要の分析、更新投資の感応度を含みます。電子文書と表計算データの収録範囲は、無料サンプルで確認できます。
詳細な市場推計、主要メーカーの比較、国別分析を収録した完全版レポートをご案内します。
今後の展望―日本市場の変化が示す、世界の無人販売機器の方向性
世界の自動販売機市場は、レポートプライムの推計で2025年の246億米ドルから2032年には360億~420億米ドルの予測範囲へ拡大する見通しです。年平均約6.8%の成長は、必ずしも設置台数の急増を意味しません。成熟市場では既存機の仕様変更や入れ替え、新興市場では決済・通信機能を備えた機器の採用が進むことで、メーカーの平均販売単価とサービス構成が変化すると考えられます。
日本では設置台数の減少とともに、需要が集中する場所を見極める重要性が高まっています。富士電機やサンデンをはじめとする国内関連企業には、省電力化、設置環境への適合、遠隔監視、長期保守などを組み合わせることで、国内の更新需要と海外の高度化需要の双方に対応する機会があります。今後は機器単体の価格に加え、運営を通じた収益性やサービス品質をどれだけ改善できるかが注目点となります。
自動販売機市場に関するよくある質問
世界の自動販売機市場規模は2025年と2032年でどのくらいか
レポートプライムの調査では、2025年は246億米ドル、2032年は360億~420億米ドルの予測範囲で、2025~2032年の年平均成長率は約6.8%です。対象は機器本体の売上と出荷時に付帯する接続サービスであり、消費者が自販機から購入する商品の小売売上高を足し込んだ数字ではありません。
日本の自動販売機は何台あり、なぜ減少しているのか
日本自動販売システム機械工業会の2025年末統計によれば、商品販売機と自動サービス機の合計は388万1,700台です。このうち商品を販売する機械は258万5,200台で、残る129万6,500台には自動精算機やコインロッカーなどが含まれます。設置立地の見直し、人件費・物流費の負担、コンビニなど他の販売経路との競争が、国内市場を考える重要な要因です。
設置台数が減っても自動販売機市場は成長するのか
成長し得ます。古い機械を電子決済・在庫監視・遠隔保守に対応した高付加価値機へ更新すると、台数の変化と機器売上の変化が一致しないためです。ただし、更新が進むかどうかは決済手数料や通信費も含めた投資回収の採算性に左右され、すべての設置場所で同じ成果が得られるわけではありません。
レポートプライムについて
レポートプライムは、世界の産業・技術・消費市場を対象に市場規模、成長要因、主要企業、地域別動向、予測と事業機会を分析する市場調査会社です。本調査では、機械の商流ベースと小売売上を区別し、比較対象が異なる数値を混同しない形で、自動販売機市場の実態を整理しています。