家庭用セキュリティHDカメラマーケットリサーチ:調査方法+業界分析+売上規模
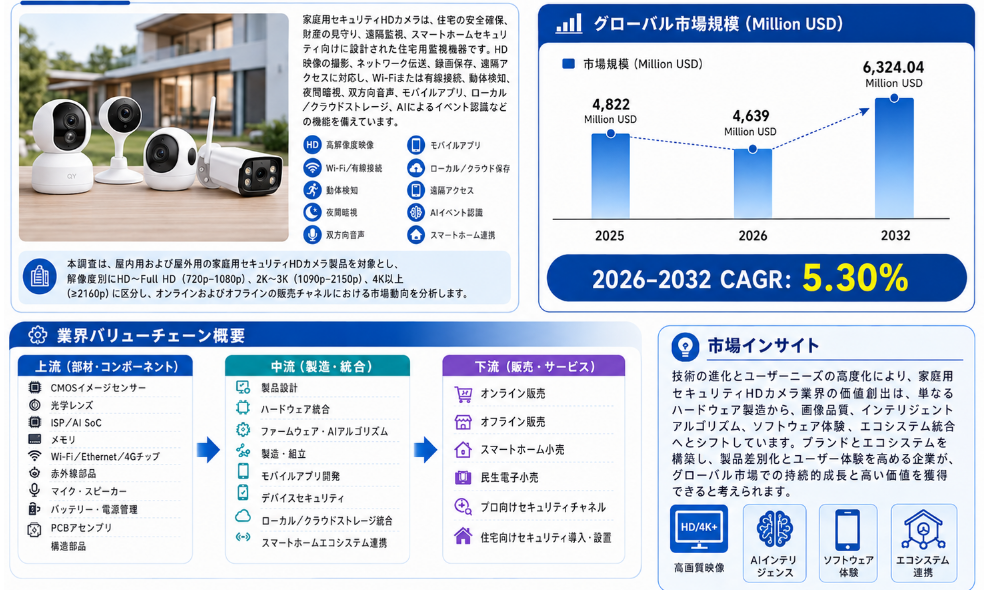
LPI世界家庭用セキュリティHDカメラレポートによると、2025年の世界家庭用セキュリティHDカメラ市場規模は4822百万ドルであり、2026年には4639百万ドルに拡大し、2032年には6324.04百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は5.3%となります。
LP Informationはこのほど、業界調査レポート『世界家庭用セキュリティHDカメラ市場の成長予測2026~2032』を発表した。本レポートでは、市場の製品定義、市場規模、競争環境、用途構成、地域別供給などについて体系的に分析している。
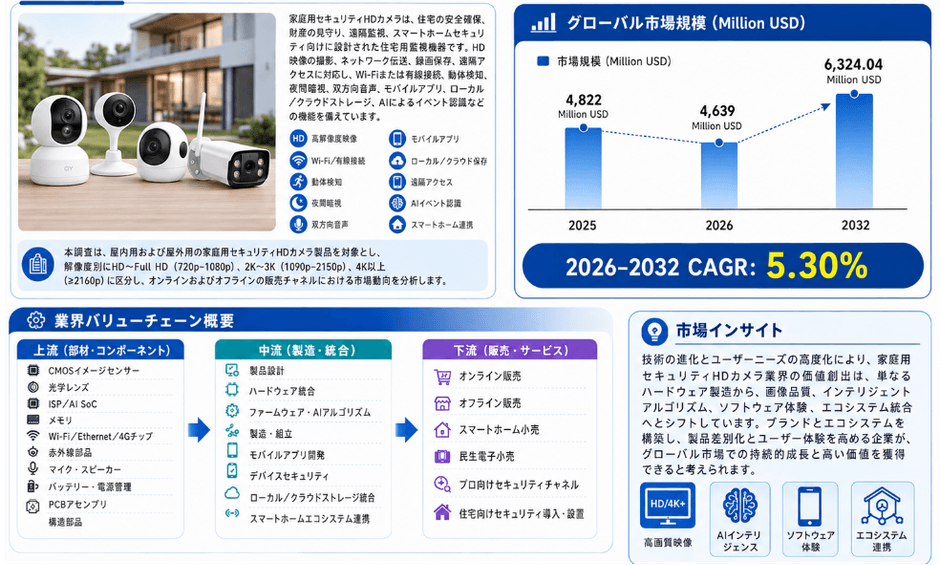
家庭用セキュリティHDカメラとは、主として住宅の安全対策、家庭財産の監視、遠隔確認、およびスマートホームセキュリティ用途を対象とし、高精細映像の取得、ネットワーク伝送、録画・保存、およびリモートアクセスを通じて家庭向け映像監視機能を実現するカメラ機器を指す。現在の主流製品は屋内用および屋外用の両方をカバーしており、Wi-Fiまたは有線ネットワーク接続、動体検知、暗視、双方向音声、モバイルアプリ、クラウドまたはローカルストレージ、AIによるイベント認識などの機能を段階的に統合している。本調査では、映像解像度に基づき、HD~Full HD(720p~1080p)、2K~3K(1090p~2150p)、4K以上(≥2160p)の3カテゴリーに分類し、映像の細部表現、ハードウェア構成、ストレージ要件、演算処理能力、および製品価値ポジショニングの違いを反映する。商業市場については、オンライン販売とオフライン販売の2つの販売チャネルに分けて分析し、消費者による自主購入、スマートホーム小売、家電量販、セキュリティシステム販売チャネル、および専門サービスを伴う住宅セキュリティ導入用途をカバーする。
LP Informationの初期調査によると、世界の家庭用セキュリティHDカメラ市場規模は、2025年に約48億2,200万米ドルであり、2026年には約46億3,900万米ドル、2032年には約63億2,404万米ドルに達すると予測されている。2026年から2032年までの年平均成長率は約5.30%である。
家庭用セキュリティHDカメラのバリューチェーン上流は、主としてCMOSイメージセンサー、光学レンズおよびレンズモジュール、画像信号プロセッサおよびAI機能を備えたSoC、DRAMおよびFlashメモリ、Wi-Fi/Ethernet/4G通信チップ、マイクおよびスピーカー、赤外線部品、LED、バッテリー、電源管理デバイス、PCBアセンブリ、および構造部品などで構成される。このうち、イメージセンサー、処理チップ、および光学システムは、カメラの解像度、低照度性能、HDR、インテリジェント分析能力、および主要ハードウェアコストを直接左右する。バッテリー式および屋外向け製品では、電源管理、無線通信効率、防水・防塵設計、および熱設計も製品性能とコストを左右する重要な要素である。組込み演算能力の向上により、画像分析やイベント認識処理の一部は、クラウドからカメラ本体または家庭用ゲートウェイ側へ移行しつつある。
中流では、主としてカメラ製品設計、ハードウェア統合、ファームウェアおよびAIアルゴリズム開発、製造・組立、モバイルアプリ開発、デバイスセキュリティ、ローカルまたはクラウドストレージ統合、およびスマートホームエコシステムとの接続が行われる。業界の価値創出は、単純なハードウェア製造から、映像品質、インテリジェントアルゴリズム、ソフトウェア体験、およびシステム統合能力を総合的に競う方向へと移行している。川下市場は、本調査で定義したオンライン販売とオフライン販売の2チャネルに基づいて分析する。オンラインチャネルは、標準化された消費者向けカメラ、DTCブランド、および製品更新の速い商品に適している。一方、オフラインチャネルは、家電量販、専門セキュリティ販売チャネル、スマートホームセット商品、および設置や技術支援を必要とする用途において引き続き重要な役割を果たしている。クラウドプラットフォーム、モバイルアプリ、および家庭向けセキュリティサービスはハードウェアエコシステムの顧客粘着性を高めることができるが、本市場における中核的な統計対象は、引き続き家庭用セキュリティHDカメラのハードウェア製品である。
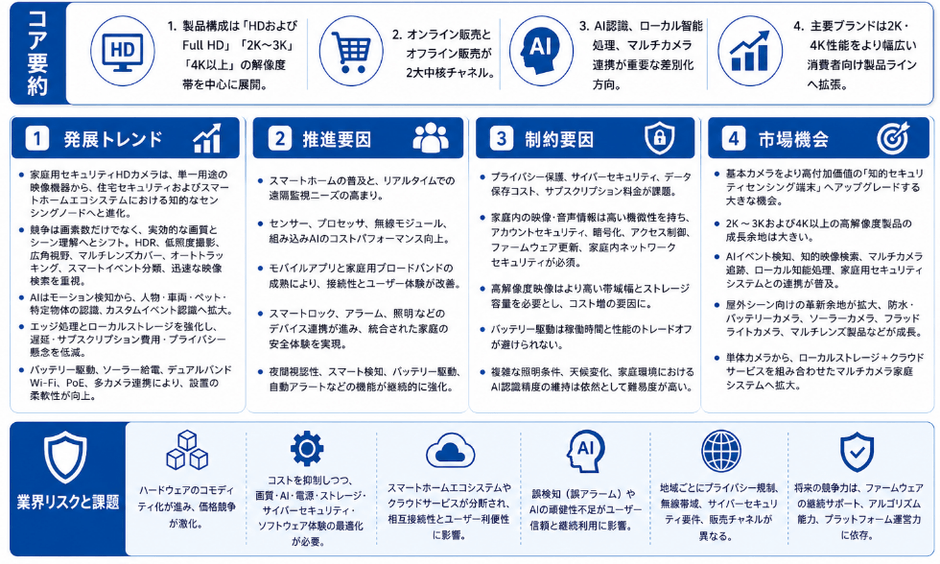
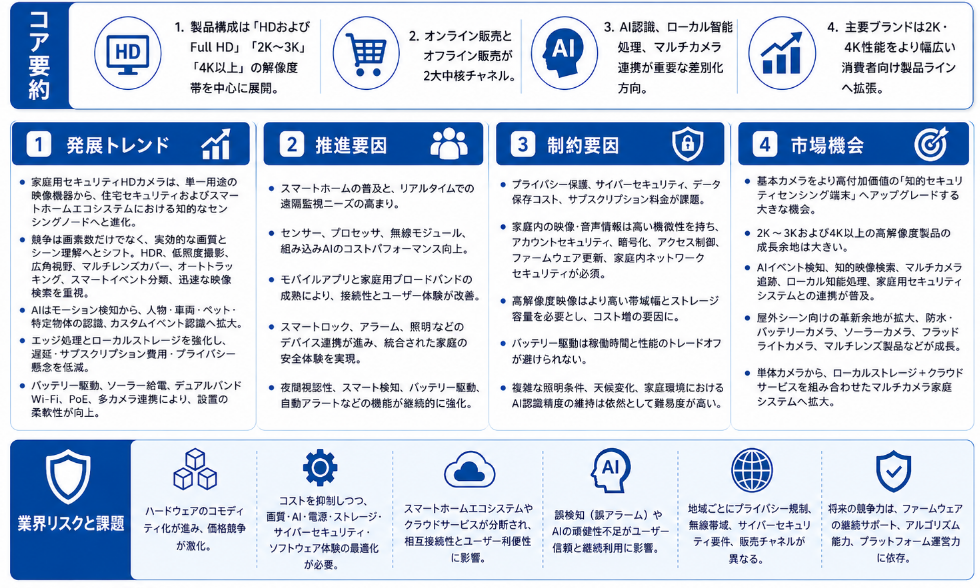
家庭用セキュリティHDカメラは、単一の映像録画機器から、住宅セキュリティおよびスマートホームシステムにおけるインテリジェントなセンシングノードへと進化している。解像度の向上は引き続き製品高度化の重要な方向であるが、競争の重点は単純な画素数の向上から、実効的な映像品質およびシーン理解能力へと徐々に移行している。具体的には、HDR、低照度撮影、より広い視野角、マルチレンズによる広範囲カバー、自動追跡、インテリジェントなイベント分類、および高速動画検索などが含まれる。AI機能も、基本的な動体検知から人物、車両、ペット、および特定対象物の認識へと拡大し、さらにカスタムイベント認識や映像内容理解へと発展している。同時に、遅延、継続的なサブスクリプション費用、およびプライバシーへの懸念を低減するため、メーカーはエッジ側演算およびローカルストレージ機能を強化し、クラウドサービスとの補完的な構成を進めている。バッテリー駆動、太陽光発電、デュアルバンドWi-Fi、PoE、および複数カメラの連携によって、設置方式もより柔軟になっている。Arlo、Ring、およびTP-Linkによる近年の製品高度化を見ると、2K/4K撮影、AI認識、およびマルチレンズ構造が、一部の高価格帯モデルからより幅広い家庭用セキュリティ製品群へと拡大している。
市場成長の主な要因は、スマートホームインフラの継続的な普及、住宅をリアルタイムで遠隔監視したいという家庭ユーザーの需要拡大、およびイメージセンサー、プロセッサ、無線接続、組込みインテリジェンス技術のコスト・性能の継続的な改善である。モバイルアプリおよび家庭用ブロードバンド環境の成熟により、家庭用カメラの設置・利用に対するハードルが低下し、一般消費者でも従来型の専門監視システムを導入することなく、遠隔確認、イベント通知、および双方向コミュニケーションを実現できるようになった。カメラとスマートロック、警報システム、照明、およびその他のスマートホーム機器との連携は製品価値をさらに高め、カメラを受動的な録画機器から家庭用セキュリティシステムの重要なセンシング端末へと変化させている。暗視性能、インテリジェント検知、バッテリー駆動、自動アラートなどの機能改善も、集合住宅、戸建住宅、庭、セカンドハウスなど、さまざまな家庭環境における製品の適用範囲を拡大している。
プライバシー保護、サイバーセキュリティ、データ保存コスト、および継続的なサブスクリプション料金は、依然として家庭用セキュリティHDカメラ市場の重要な制約要因である。カメラは住宅環境内の映像や音声などの機密性の高いデータを継続的に処理するため、アカウントセキュリティ、データ暗号化、アクセス権限、ファームウェア更新、および家庭内ネットワークのセキュリティが消費者にとって重要な購入判断要素となっている。不正アクセスやデータセキュリティ事故が発生した場合、ユーザーの信頼に大きな影響を与える可能性がある。一方、クラウドストレージや高度なサブスクリプション機能への過度な依存は、製品のライフサイクル全体における利用コストを高める。解像度の向上に伴い、動画データ量、通信帯域、プロセッサ性能、およびストレージ容量への要求も同時に増加する。特に4K製品では、映像品質とシステムリソースのバランスを取る必要がある。バッテリー式カメラについても、録画時間、検知頻度、無線通信、およびバッテリー持続時間の間でトレードオフが存在する。そのため、業界ではローカルストレージ、データセキュリティ、透明性の高い権限管理、およびデバイス側処理能力の強化が進んでいる。米国連邦取引委員会(FTC)も、ネットワーク接続型家庭用カメラにおけるデータおよびサイバーセキュリティを、消費者向けIoTセキュリティの重要課題として長年重視している。
今後の市場機会は、基本的な家庭用カメラを、より高付加価値なインテリジェントセキュリティセンシング端末へと高度化することに主として集中している。2K~3Kおよび4K以上の製品には映像品質向上の余地があり、AIイベント検知、インテリジェント動画検索、複数カメラ追跡、ローカルインテリジェント処理、および家庭用セキュリティシステムとの連携は、解像度競争を超える新たな価値を企業に提供する。屋外家庭用セキュリティには依然として大きな製品イノベーション余地がある。防水・防塵対応バッテリーカメラ、ソーラー式カメラ、フラッドライトカメラ、およびマルチレンズ製品は、庭、入口、住宅周辺における監視の死角を削減する需要に対応できる。また、企業は単体カメラのエントリー製品から複数カメラによる家庭用システムへと展開することで、製品ポートフォリオの拡張性を高めることができる。さらに、ローカルストレージと任意選択型クラウドサービスを組み合わせることで、費用やデータ管理方法に関する異なるユーザーニーズにも対応できる。TP-Link、Arlo、Ring、およびeufyが近年、4K撮影、AI認識、マルチレンズ構造、およびローカルインテリジェンスへ継続的に投資していることは、インテリジェント化とシステム化が依然として業界の重要な成長方向であることを示している。
業界は長期的に、ハードウェアの急速なコモディティ化、製品更新サイクルの短縮、および各価格帯における競争激化という課題に直面している。2Kが徐々に普及し、4Kもより多くの消費者向け製品へ展開するにつれて、解像度だけで差別化することは一段と困難になっている。企業は最終製品コストを抑えながら、映像品質、AI機能、消費電力、ストレージ、サイバーセキュリティ、およびソフトウェア体験を同時に最適化する必要がある。異なるスマートホームエコシステム、クラウドサービス体系、およびデバイスプロトコルの間には依然として一定の断片化が存在し、クロスプラットフォーム接続や長期的なユーザー運営を難しくしている。AI検知についても、照明変化、天候、カメラ角度、および複雑な住宅環境下で安定した性能を維持しながら、誤検知率を低減する必要がある。さらに、地域ごとにプライバシー要件、無線通信、サイバーセキュリティ、および販売チャネルが異なるため、グローバルサプライヤーには製品ローカライゼーション、ソフトウェア保守、およびコンプライアンス体制への継続的な投資が求められる。今後の競争力は、初期ハードウェア仕様だけではなく、継続的なファームウェアサポート、アルゴリズム能力、およびプラットフォーム運営能力にますます依存する。
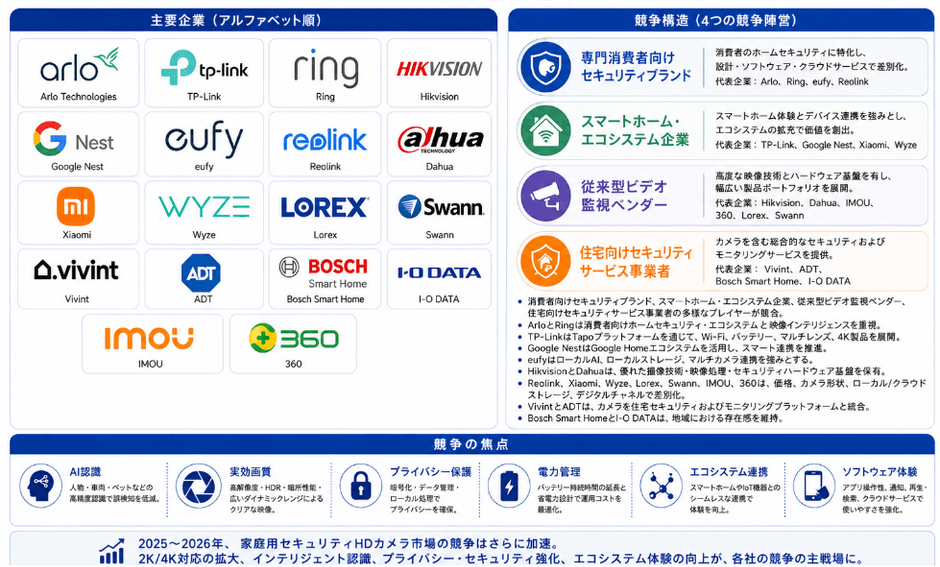
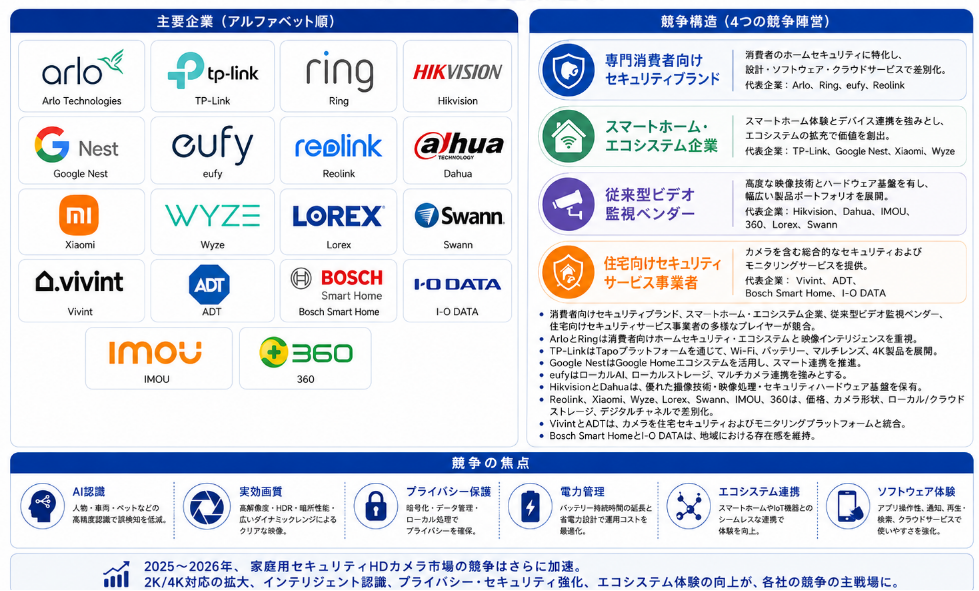
市場の主要参加企業には、Arlo Technologies, Inc.、TP-Link Systems Inc.、Ring LLC、Hangzhou Hikvision Digital Technology Co., Ltd.、Google Nest、Anker Innovations Technology Co., Ltd.、Reolink Innovation Limited、Zhejiang Dahua Technology Co., Ltd.、Xiaomi Corporation、Wyze Labs, Inc.、Lorex Technology Inc.、Swann Communications Pty. Ltd.、Vivint, Inc.、ADT Inc.、Robert Bosch Smart Home GmbH、I-O DATA DEVICE, INC.、IMOU、および360が含まれる。
家庭用セキュリティHDカメラ市場では、専門的な消費者向けセキュリティブランド、スマートホームエコシステム企業、従来型映像監視メーカー、および専門住宅セキュリティサービス事業者が共同で競争する多様な競争構造が形成されている。従来の業務用監視カメラと比較すると、家庭用セキュリティカメラは、無線設置の利便性、モバイルアプリの操作性、インテリジェント通知、双方向音声、夜間撮影、クラウドまたはローカルストレージ、および他のスマートホーム機器との連携をより重視する。このため、企業競争はカメラの画素数や基本的なハードウェア仕様だけでは決まらない。ブランド認知度、モバイルアプリの利用体験、AI認識精度、サブスクリプションサービスモデル、プライバシー保護、無線接続の安定性、および継続的なソフトウェア更新能力が、消費者の選択に影響する重要な要素となっている。市場が1080pから2K、4Kへと段階的に高度化するにつれ、基本解像度そのものによる差別化は弱まりつつあり、企業は「実効映像品質+インテリジェント認識+エコシステムサービス」を軸に競争する傾向を強めている。
Arlo TechnologiesとRingは、消費者向けスマートホームセキュリティ分野を代表する専門ブランドである。Arloは長年、ワイヤレス家庭用セキュリティカメラに注力し、屋内、屋外、バッテリー駆動、スポットライト、ドアベル、および複数カメラシステムまで比較的包括的な製品ポートフォリオを形成している。主な競争優位性は、ワイヤレス設計、高精細撮影、インテリジェントなイベント認識、およびモバイルアプリを中心に構築されたセキュリティサービス体系にある。Ringは、カメラ、ビデオドアベル、警報機器、および関連スマートホーム製品を通じて住宅入口・周辺のセキュリティエコシステムを形成し、Amazonのスマートホームエコシステムとの連携によって機器間連動を強化している。このような企業にとって、カメラはもはや一度販売して完結するハードウェアではなく、家庭用セキュリティプラットフォームの重要な端末であり、録画保存、イベント履歴、インテリジェント検索、高度認識などのソフトウェアサービスを通じて継続的なユーザー価値を形成している。
TP-Link SystemsはTapoプラットフォームを基盤に、Wi-Fi、バッテリー駆動、ソーラー電源、マルチレンズ、パン・チルト、および4Kなど幅広い製品体系を展開しており、ネットワーク機器事業で蓄積した家庭内ネットワークとの高いシナジーも持つ。TP-Linkは2025年6月、Tapo 4K Camera SeriesおよびHybridCam製品ラインを正式に拡張し、4Kソーラーカメラや固定レンズとパン・チルトレンズを組み合わせたデュアルレンズHybridCam製品を投入した。これにより、大衆向け家庭監視から高画質、マルチレンズ、およびより複雑な住宅用途への対応範囲をさらに広げている。家庭用カメラでは、Wi-Fiネットワークの安定性がリアルタイム映像、イベントアップロード、および遠隔アクセス体験に直接影響するため、ルーター、Mesh Wi-Fi、およびスマートホーム機器の製品体系を有する企業は、製品間連携において高い潜在力を持つ。
Google NestはGoogle Homeエコシステムを活用して機器間連携の優位性を形成しており、家庭用カメラをスマートスピーカー、スマートディスプレイ、ドアベル、およびその他の家庭用機器と統一された形で連携させることができる。エコシステム型企業の主な競争優位性は、必ずしもカメラSKU数にあるのではなく、アカウント体系、音声アシスタント、ホームオートメーションルール、および機器間の統合ユーザー体験にある。消費者がすでに同一エコシステムのスマートスピーカー、ディスプレイ、サーモスタット、またはドアベルを利用している場合、カメラ購入時にも既存の家庭用プラットフォームへ直接統合できる製品を選択する傾向が強い。このため、スマートホームエコシステムはカメラ市場における重要な競争障壁となっている。
製品技術ルートの観点では、解像度の継続的な向上が依然として家庭用セキュリティHDカメラにおける最も直感的なアップグレード方向である。1080pはすでに基本仕様となり、2Kは中価格帯製品で広く採用され、4Kは高価格帯ワイヤレスカメラ、屋外カメラ、およびマルチレンズシステムへ徐々に拡大している。しかし、画素数が高いことが必ずしも実際の監視効果向上を意味するわけではない。レンズの絞り、センサーサイズ、HDR性能、画像処理アルゴリズム、夜間照明、フレームレート、および動画圧縮方式が、最終的に識別可能な人物、車両、荷物などの細部に影響する。そのため、メーカーは公称解像度だけではなく、「実効映像品質」をより重視するようになっている。
マルチレンズおよびパン・チルト構造は、新たな製品差別化方向となっている。従来の単レンズカメラは固定視野のため監視死角が生じやすいが、パン・チルト製品は水平・垂直回転によって監視範囲を拡大できる。マルチレンズ製品では、広角の全景映像と局所的な拡大映像を同時に維持できる。固定レンズで継続監視を行い、パン・チルトまたは望遠レンズで対象追跡を行うことで、設置機器数を大幅に増やすことなく住宅の監視範囲を広げることができる。この傾向は、庭、車道、大型リビング、および住宅入口など、広範囲と具体的な対象を同時に確認する必要がある用途に特に適している。
AI動画分析は、家庭用セキュリティカメラにおける中核的な競争分野の一つとなっている。初期製品は主として単純な動体検知によって通知を発生させていたため、葉の動き、光と影、昆虫、その他の無関係な動きによる誤検知が起こりやすかった。新世代製品では、人物、車両、ペット、荷物、および特定イベントの認識機能が徐々に追加され、対象分類精度を高めることで誤通知を削減している。アルゴリズムがさらに高度化するにつれて、カメラは複数カメラ間の対象追跡、イベント要約、およびよりインテリジェントな動画検索も実現できる。AI能力はユーザーと家庭用カメラの関わり方を明確に変化させており、「動体通知を受けてユーザー自身が映像を確認する」方式から、「システムが重要イベントを自動識別し、結果を提示する」方式へと移行している。
夜間撮影能力も、実際のセキュリティ価値を左右する重要な性能指標である。従来の赤外線暗視は低照度環境でモノクロ映像を取得できる一方、近年では大口径レンズ、高感度イメージセンサー、HDR、およびLED補助照明によってカラー夜間撮影を実現する家庭用カメラが増加している。単純に昼間の解像度を高めることと比べて、夜間の人物、車両、およびその他の対象を効果的に識別する能力を向上させることは、住宅セキュリティにより直接的な価値をもたらす。このため、低照度撮影およびインテリジェント補助照明は、中高価格帯製品の重要な競争方向となっている。
給電方式は、家庭用カメラの設置利便性と連続稼働能力を直接左右する。有線給電製品は安定した常時録画と比較的高い演算能力を実現できる一方、バッテリー式カメラは設置自由度が高く、配線が困難な屋外場所に適している。近年、ソーラーパネル、バッテリー容量の増加、および低消費電力チップによってワイヤレスカメラの適用範囲はさらに拡大している。今後の競争重点は、単純な公称バッテリー持続時間から、実際のイベント数、録画時間、AI処理頻度、および無線信号条件を含めた総合的な電力管理能力へ移行するとみられる。
ローカルストレージとクラウドストレージの競争も長期的に継続すると考えられる。クラウド方式は、遠隔アクセスの利便性、機器が損傷しても録画を保持できること、および継続的なソフトウェアサービスという優位性を持つが、通常はサブスクリプション料金が必要となる。microSD、NVR、または家庭用ストレージハブなどのローカル方式は、長期費用を削減し、データの自主的な管理能力を高めることができる。より多くのブランドが両方式を同時に提供するようになっており、消費者は予算およびプライバシーに対する考え方に応じて選択できる。ローカルAI処理と大容量家庭用ストレージを備えたシステムは、プライバシーや継続的なサブスクリプション費用を重視するユーザーを特に引き付ける可能性がある。
2025~2026年には製品競争がさらに加速している。TP-Linkは2025年6月、新世代Tapo 4KカメラおよびHybridCam製品を投入し、4K撮影、マルチレンズ、ソーラー給電、AI検知、およびより柔軟な屋内・屋外設置方式を新たな製品ポートフォリオに統合した。Arlo、Ring、およびその他の主要ブランドも、より高い実効解像度、より豊富なAI認識、およびより包括的な家庭用セキュリティサービスへ継続的に高度化している。こうした変化は、業界競争が基本的な高精細撮影から、インテリジェント認識、実効映像品質、プライバシー保護、電力管理、エコシステム接続、およびソフトウェア体験などの総合能力へ移行していることを示している。
総じて、世界の家庭用セキュリティHDカメラ市場では、専門的な消費者向けセキュリティブランド、スマートホームエコシステム企業、従来型映像監視メーカー、および専門住宅セキュリティサービス事業者が共存する競争構造が継続するとみられる。Arlo、Ringなどは消費者向け家庭用セキュリティエコシステムおよびソフトウェアサービスで優位性を維持し、TP-Link、Google Nest、Xiaomi、eufyはそれぞれのスマートホームエコシステムを活用して機器連携能力を高めている。Hikvision、Dahuaなどは強い映像・セキュリティ技術基盤を持ち、Reolink、Lorex、Swannなどは多様なハードウェアとローカルストレージによって差別化している。一方、VivintとADTは専門監視サービスを通じて独自のビジネスモデルを構築している。今後の競争の中核は、「誰がより高解像度のカメラを提供できるか」から、「誰がより安定し、よりインテリジェントで、より安全かつ利用障壁の低い形で、包括的な家庭用映像セキュリティ体験を提供できるか」へとますます移行していく。
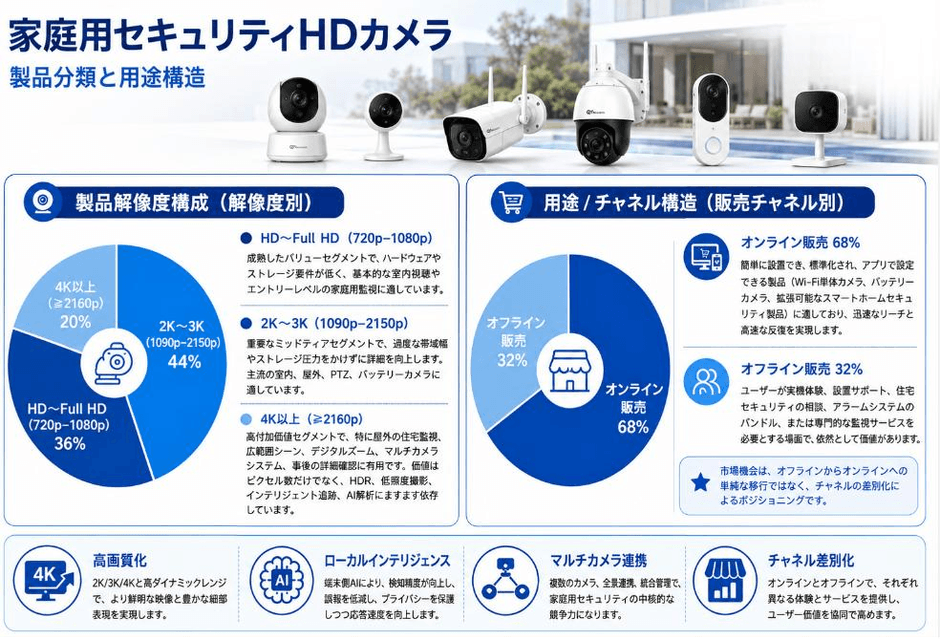
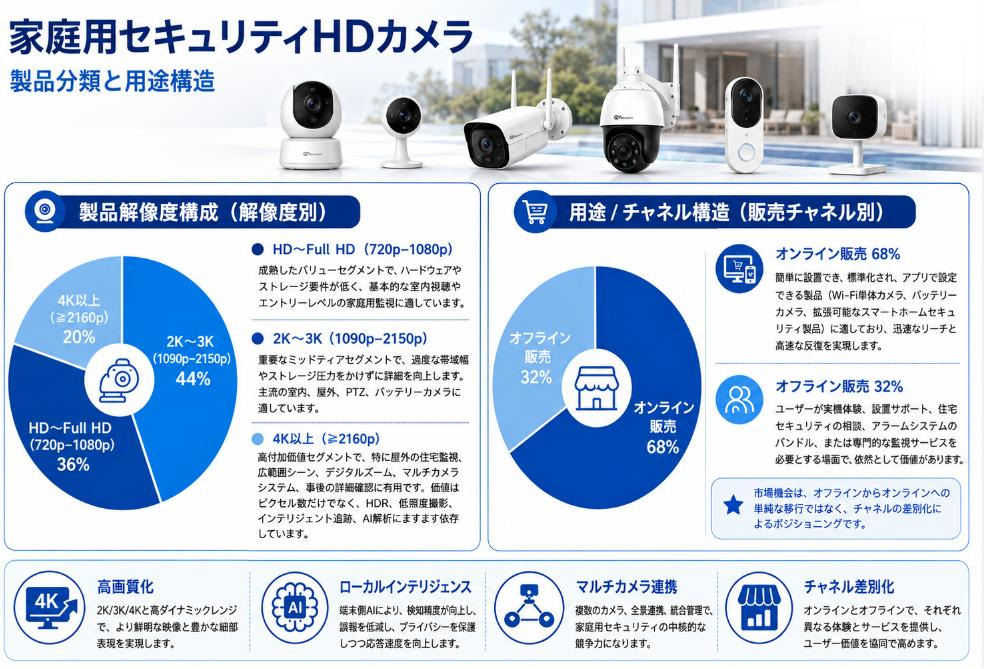
解像度別の製品構成を見ると、HD~Full HD(720p~1080p)は成熟したバリュー型製品セグメントに位置付けられる。ハードウェア要件が比較的低く、動画保存に伴う負荷も小さい一方、基本的な屋内確認や一般的な家庭監視需要には十分対応できるため、価格感応度の高い市場やエントリークラスの製品群では引き続き安定した需要を有する。ただし、今後このカテゴリーにおける競争の重点は、解像度のさらなる差別化ではなく、ソフトウェア体験、インテリジェント検知、夜間撮影能力、および設置の利便性へと移行するとみられる。2K~3K(1090p~2150p)は重要な中間価格帯に位置し、通信帯域やストレージ負荷を過度に増加させることなく、人物、物体、およびシーンの細部表現を改善できるため、主流の屋内・屋外カメラ、パン・チルトカメラ、およびバッテリー式カメラに適している。
4K以上(≥2160p)は、製品構成における比較的高付加価値なセグメントを形成しており、住宅屋外監視、広視野用途、デジタルズーム、マルチレンズシステム、および事後の詳細映像確認において、その優位性がより明確になる。イメージセンサー、プロセッサ、およびストレージコストの低下に伴い、4Kは一部の高価格帯製品から、より幅広い消費者向け製品ラインへと浸透している。ただし、実際の製品価値は、単純な画素数向上ではなく、HDR、低照度撮影、インテリジェント追跡、AI分析などの機能をどの程度組み合わせられるかにますます依存している。Ringが2K解像度を屋外カメラ製品群へさらに拡大し、TP-Linkが新世代Tapo 4K製品を投入したことは、主流の家庭用セキュリティカメラにおける映像仕様が継続的に高度化していることを示している。
家庭用セキュリティHDカメラの川下商業市場は、オンライン販売とオフライン販売に分類されるが、両チャネルの価値構造には明確な違いがある。オンライン販売は、設置が簡単で、製品仕様が標準化され、アプリを通じて設定を完了できる製品により適している。そのため、単体Wi-Fiカメラ、バッテリー式カメラ、および拡張可能なスマートホームセキュリティ製品は、オンラインチャネルを通じて迅速に消費者へリーチし、製品更新を加速できる。一方、オフライン販売は、ユーザーが実機体験、設置支援、住宅セキュリティに関するコンサルティング、警報システムとの組み合わせ、または専門監視サービスとの連携を必要とする場合に、より高い価値を持つ。
したがって、市場機会は単純にオフラインからオンラインへ移行するのではなく、チャネルごとに異なるポジショニングが形成されている。家電およびスマートホームブランドは、オンラインチャネルを活用して新製品の普及速度やエコシステム拡大効率を高めることができる一方、専門セキュリティ企業および総合家庭用セキュリティサービス事業者は、オフラインチャネルを通じて、複数機器の導入、設置サービス、およびシステムインテグレーションを組み合わせることで、ソリューション全体の価値を高めることができる。
【 家庭用セキュリティHDカメラ 報告書の章の要約:全14章】
第1章では、家庭用セキュリティHDカメラレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、家庭用セキュリティHDカメラの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、家庭用セキュリティHDカメラの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、家庭用セキュリティHDカメラの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における家庭用セキュリティHDカメラ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における家庭用セキュリティHDカメラ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における家庭用セキュリティHDカメラの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における家庭用セキュリティHDカメラ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、家庭用セキュリティHDカメラの業界動向、ドライバー、課題、リスクを分析します
第10章では、家庭用セキュリティHDカメラに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、家庭用セキュリティHDカメラ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、家庭用セキュリティHDカメラの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、家庭用セキュリティHDカメラ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/676358/home-security-hd-camera
関連レポートの推奨:
世界家庭用セキュリティHDカメラ市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com