水素化触媒世界市場の最新動向:2032年に2704百万米ドル規模へ到達見込み(2026年版)
図. 水素化触媒の製品画像
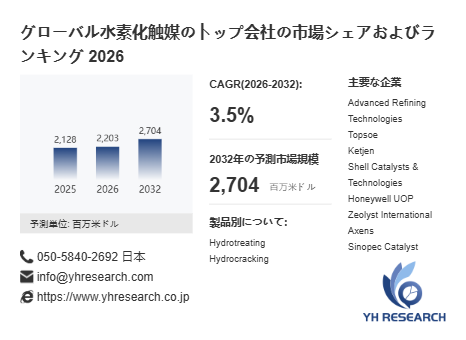
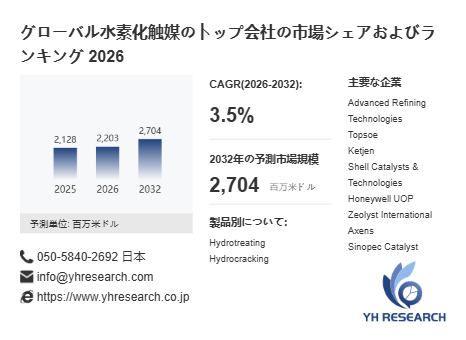
YH Researchによると、世界の水素化触媒市場は2025年の21.28億米ドルから2032年には27.04億米ドルへ拡大し、2026~2032年のCAGRは3.5%と予測される。2025年の販売量は13.857万トン、平均EXW価格は約14,445米ドル/トンで、中国と中国を除くアジア太平洋地域を合わせた需要は約40.5%を占めた。水素化触媒は、水素リッチな条件下で石油留分を処理し、脱硫、脱窒素、芳香族飽和、重質炭化水素の分子転換などを実現する重要な触媒材料であり、製油所の低硫黄化と高付加価値化を支えている。
図. 水素化触媒世界総市場規模
水素化触媒の技術構成と用途
水素化触媒は、CoMo、NiMo、NiWなどの活性金属と、アルミナ、改質酸化物、ゼオライト系担体を組み合わせることで設計される。水素化触媒の性能は、活性だけでなく、原料中の不純物への耐性、析出物による圧力損失、運転サイクル、選択性にも左右される。主な用途は中間留分水素化処理、残油処理、VGO/FCC前処理、ナフサ水素化処理、ハイドロクラッキング、ベースオイル製造などであり、用途ごとに異なる触媒設計が求められる。
水素化触媒市場を支える製油所の高度化
2025年の市場では、水素化処理触媒が出荷量の約77%を占め、中間留分水素化処理が約34%と最大の用途となった。一方、ハイドロクラッキング触媒は数量ベースでは約23%だが、高性能ゼオライトなどを用いるため単価が高く、金額面での存在感が大きい。さらにCoMo触媒は約42%、NiMo触媒は約38%、NiW触媒は約13%を占め、異なる原料・運転条件に対応する複数の触媒体系が併存している。
2025年には世界で約79.4万バレル/日の新規精製能力が追加され、精製能力の重心は欧米からアジア、中東、アフリカへ移行している。Topsoeも、2025年に欧米で製油所閉鎖が続く一方、中東・アジアでは大型統合型製油所の稼働が進んだと報告している。 この地域シフトは、水素化触媒の新規需要と交換需要の双方に影響を与える。
再生可能燃料が水素化触媒の新市場を形成
水素化触媒の成長領域として注目されるのが、HVO、HEFA、再生可能ディーゼル、SAFなどの再生可能原料処理である。2026年には既存製油所の水素化処理設備を改修し、比較的低いCAPEXで再生可能燃料へ転換する動きも進んでいる。Topsoeは2026年6月、既存の水素化処理設備を改修して再生可能ディーゼルやSAFを製造することが、新設設備に比べて迅速かつ低資本での転換手段になり得ると説明している。
再生可能原料では、リン、ナトリウム、カリウム、カルシウム、マグネシウム、鉄、ニッケル、バナジウムなどの不純物への対応が重要となる。Topsoeは2026年時点で、HDO触媒、ガード触媒、異性化脱ろう触媒を組み合わせ、原料特性に応じて触媒床を設計する技術を展開している。
水素化触媒の競争軸は「活性」から総合性能へ
今後の水素化触媒では、高活性化だけでなく、触媒寿命、原料柔軟性、製品収率、圧力損失、コーク抑制、再生可能原料への適応性が重要になる。特にハイドロクラッキングでは、重質原料を処理しながら中間留分や石化原料の収率を高める能力が競争力を左右する。再生可能燃料では、脱酸素反応(HDO)、水素消費量、低温流動性、触媒被毒への耐性が新たな評価軸となる。
原料・金属コストと供給網が市場を左右
水素化触媒の上流にはアルミナ、ゼオライト、モリブデン、ニッケル、コバルト、タングステン、バインダーなどが位置する。特にNiMo、NiWなど高金属担持触媒では金属原料価格が製造コストに直結する。一方、下流では製油所の定修時期や触媒寿命によって交換需要が発生するため、精製量だけでは市場需要を説明できない。さらに地政学的リスクや供給網の分断は、触媒の現地調達・国内生産を促す一方、品質認証や実機評価の負担を高める要因となる。
アジア・中東が水素化触媒需要を牽引
2025年の水素化触媒需要では、中国と中国を除くアジア太平洋地域が合計約40.5%を占めた。中国では大規模な精製能力と国内触媒生産基盤が存在し、インドなどでも高度化設備への投資が続いている。中東は需要の約12%を占めるが、新規の輸出型統合製油所や石油化学コンプレックスの建設により、中期的な触媒需要が見込まれる。一方、欧州や北米では製油所の統廃合が進み、新規需要より交換需要が中心となる可能性がある。
水素化触媒市場の競争環境
主要企業にはAdvanced Refining Technologies、Topsoe、Ketjen、Shell Catalysts & Technologies、Honeywell UOP、Zeolyst International、Axens、Sinopec Catalyst、PetroChina、IndianOil、Nippon Ketjenなどが含まれる。上位5社グループで2025年市場価値の約56%を占める。水素化触媒は実機での運転実績が重要であり、単純な価格競争よりも、触媒寿命、収率、原料対応力、技術サポート、触媒充填設計を含む総合性能がサプライヤー選定を左右する。
今後、水素化触媒市場は従来型燃料向け需要を基盤としながら、重質原油処理、高度ハイドロクラッキング、残油転換、HVO・HEFA・SAFなどの再生可能燃料処理へ領域を広げるとみられる。特に既存水素化処理設備を活用した再生可能原料の共処理は、設備投資を抑えながら新燃料市場へ参入できるため、触媒メーカーにとって重要な成長機会となる。Topsoeも、再生可能燃料プロジェクトでは原料柔軟性と触媒・プロセス技術の統合が重要になると指摘している。
本記事の内容は、YH Research株式会社の調査レポート「グローバル水素化触媒のトップ会社の市場シェアおよびランキング 2026」のデータを基に作成しています。
https://www.yhresearch.co.jp/reports/1250671/hydro-processing-catalysts
【本件に関するお問い合わせ先】
YH Research株式会社
URL:https://www.yhresearch.co.jp
住所:東京都中央区勝どき五丁目12番4-1203号
TEL:050-5840-2692(日本);0081-5058402692(グローバル)
マーケティング担当:info@yhresearch.com
YH Researchについて
当社は、グローバル市場における企業の戦略意思決定を支える調査・分析の専門企業です。世界各地に拠点を持ち、160カ国以上の企業に対して、市場規模分析、競合評価、カスタムリサーチ、IPO支援、事業計画策定など、幅広いソリューションを提供しています。業界動向、市場構造、消費者ニーズを多角的に洞察することで、企業が迅速かつ的確に意思決定を行えるよう、実践的なインサイトと戦略立案を提供します。