2026磁気流体サスペンションシステム市場規模マップ:シェア・動向・フレームワーク
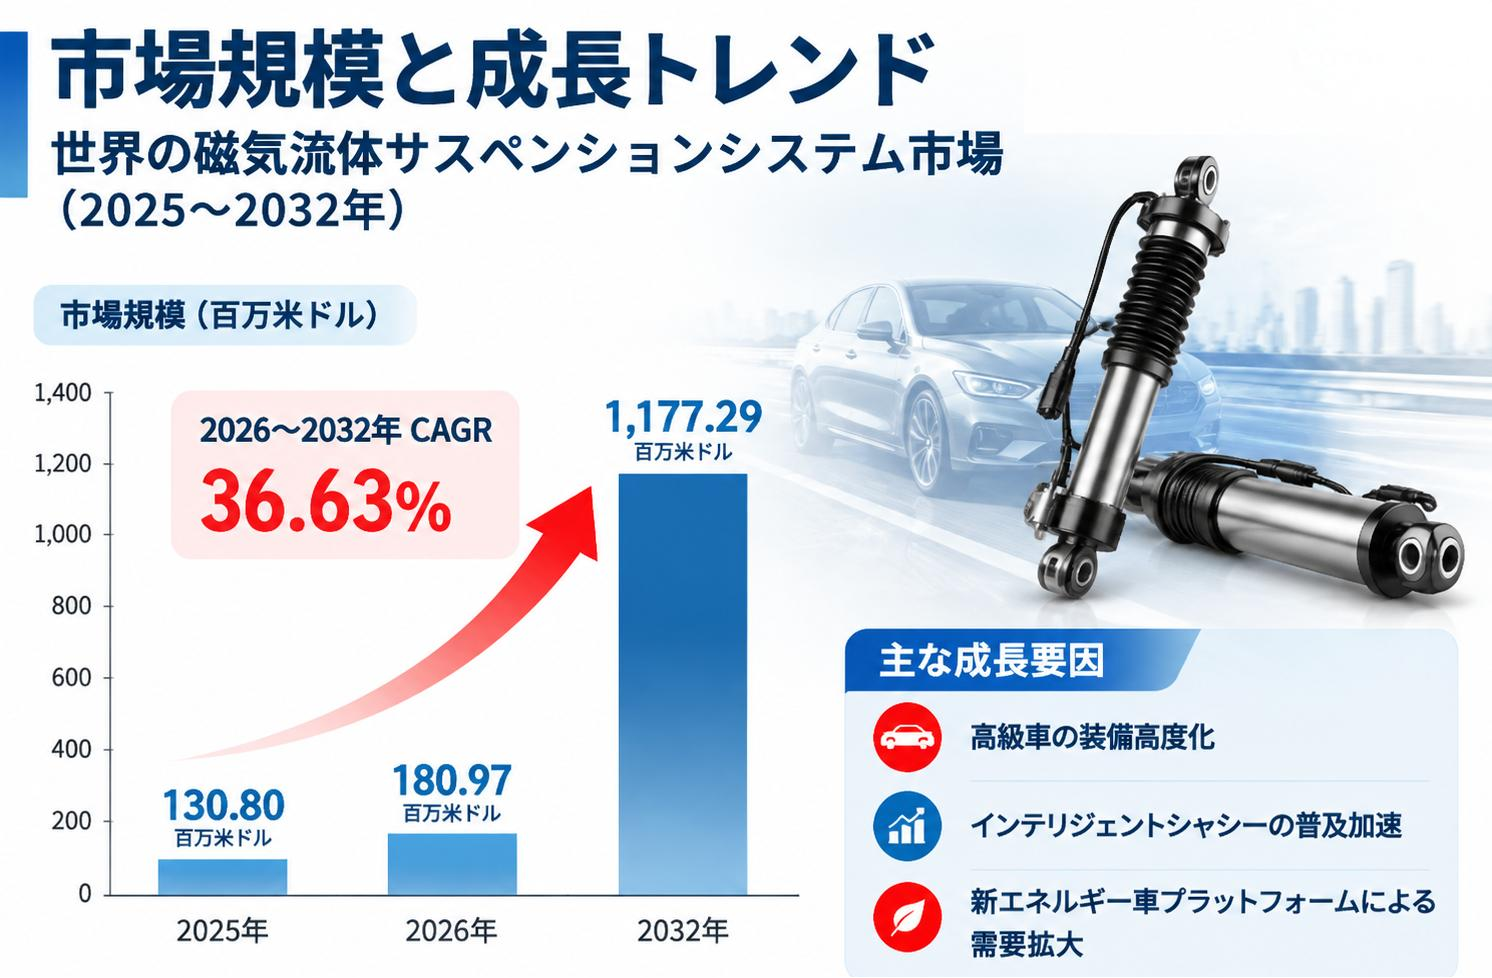
LPI世界磁気流体サスペンションシステム調査レポートによると、世界磁気流体サスペンションシステム市場規模は180.97百万ドルであり、将来的には1177.29百万ドルに達すると予測され、CAGRは36.63%です。調査対象企業にはBWI Group、COSMARTOR、Shenzhen Upward Technologyなどが含まれます。
LP Informationは、『世界磁気流体サスペンションシステム市場の成長予測2026~2032』を発表しました。本レポートでは、製品定義、技術動向、市場規模、競争環境、用途、地域構造および産業バリューチェーンを分析します。特に、高級乗用車、スポーツ・高性能車、SUV、新エネルギー車における磁気流体サスペンション技術の採用動向に加え、コア材料の国産化、制御システムの統合、完成車メーカー向けOEM供給の拡大に焦点を当てています。
磁気流体サスペンションシステムとは、磁気流体(Magnetorheological Fluid:MRF)の制御可能なレオロジー特性を利用し、車両サスペンションの減衰力を迅速に調整する半能動型サスペンションシステムです。一般的には、磁気流体ダンパー、磁気流体、励磁コイルおよび磁気回路、各種センサー、電子制御ユニット(ECU)、制御アルゴリズムで構成されます。励磁電流によって磁場を変化させると、流体中の磁性粒子が可逆的な微細構造を形成し、降伏応力や流動抵抗が変化します。これにより減衰力をリアルタイムで調整し、路面入力、車輪の動き、車体姿勢の変化に応じたサスペンション制御が可能になります。従来のパッシブダンパーと比較して、乗り心地、操縦安定性、ピッチングおよびロール制御のバランスをより柔軟に調整できる点が特徴です。
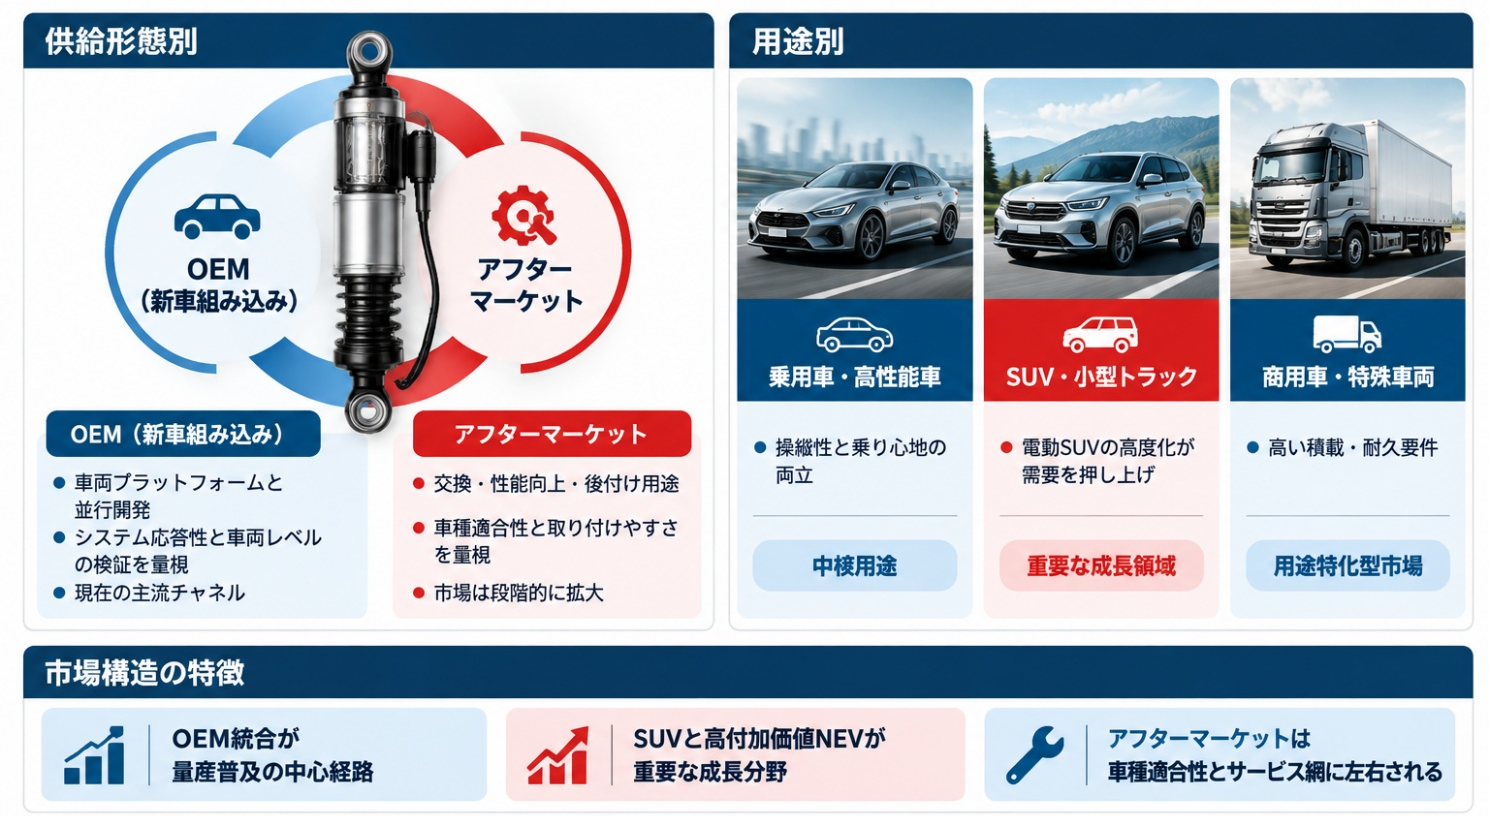
製品の供給形態と市場統計上の分類では、磁気流体サスペンションシステムはOEM(新車組み込み)とアフターマーケット(後付け・交換市場)に大別されます。OEM製品は完成車プラットフォームと並行して開発され、ダンパー、センサー、コントローラー、ソフトウェアのキャリブレーションおよび車両全体での検証が求められます。アフターマーケット製品は、適合車種向けの交換、性能向上および特定車両の改造などに対応します。用途別には、乗用車・高性能車、SUV・小型トラック、商用車・特殊車両に分類されます。競争力を左右するのはダンパー単体の性能だけではなく、流体の安定性、制御応答性、車両適合技術、信頼性および量産能力です。
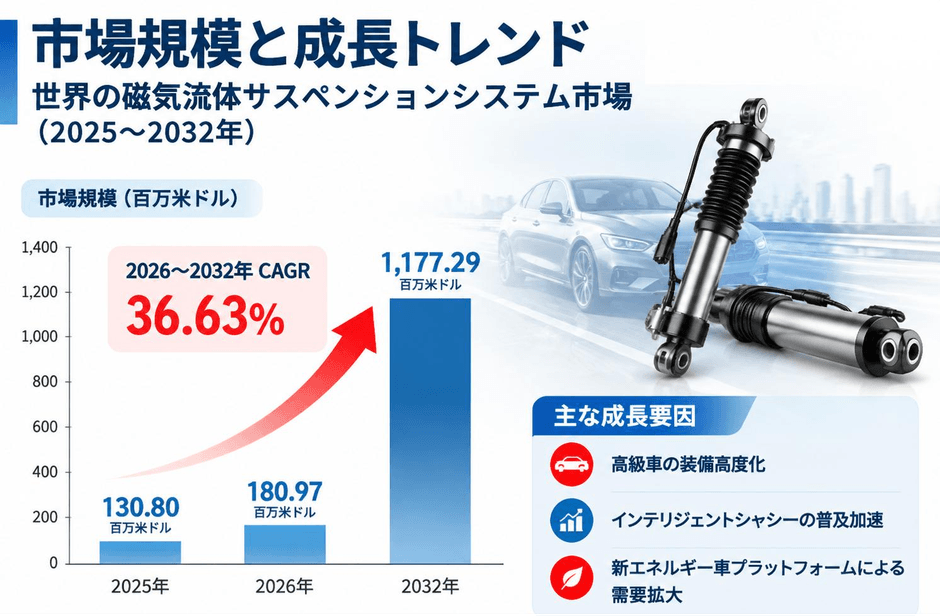
LP Informationの初期調査によると、世界の磁気流体サスペンションシステム市場規模は2025年に約US$130.80 millionとなり、2026年には約US$180.97 millionに達しました。2032年には約US$1,177.29 millionに拡大すると予測され、2026~2032年の年平均成長率(CAGR)は約36.63%です。市場規模には、OEMおよびアフターマーケット向けの自動車用磁気流体サスペンションシステムと、システム供給に直接関連する磁気流体ダンパー、コントローラーおよびソフトウェアが含まれます。需要拡大の主な要因は、高級車の装備高度化、インテリジェントシャシー技術の普及、新エネルギー車のプラットフォーム開発、乗り心地と操縦性能の両立に対する要求、ならびに磁気流体材料とコア部品の国産化・産業化です。国際自動車工業連合会(OICA)の統計によると、2025年の世界自動車生産台数は約9,638万台で前年比約4%増、中国の生産台数は約3,453万台で2024年比約10%増となりました。こうした大規模な自動車製造基盤は本製品の応用拡大を支えますが、実際の需要は自動車総生産台数だけでなく、車種の位置付け、装備率、OEM採用案件および1台当たりのシステム価値に大きく左右されます。
供給側では、成熟した海外技術プラットフォームと高級車向け供給を中心とする構造から、磁気流体の独自開発、ダンパー製造、電子制御、ソフトウェアのキャリブレーションおよびシステム統合を組み合わせる構造へと移行しつつあります。中国企業は、磁気流体、磁気流体ダンパー、ECU、制御ソフトウェアおよび車両適合技術の開発を進めており、サプライチェーンの自立性向上と対応車種の拡大が期待されます。今後の市場拡大は、高級乗用車・高性能車への採用拡大、電動SUVなど高付加価値車種のシャシー高度化、OEMプラットフォームへの採用後の量産供給によって支えられると考えられます。アフターマーケットについても、製品の標準化、車種適合範囲の拡大、専門修理チャネルの整備に伴い、徐々に成長する可能性があります。市場は依然として技術の産業化と普及率上昇の段階にあり、高い成長率には現時点の市場規模が比較的小さいことと、適用範囲が拡大していることが反映されています。
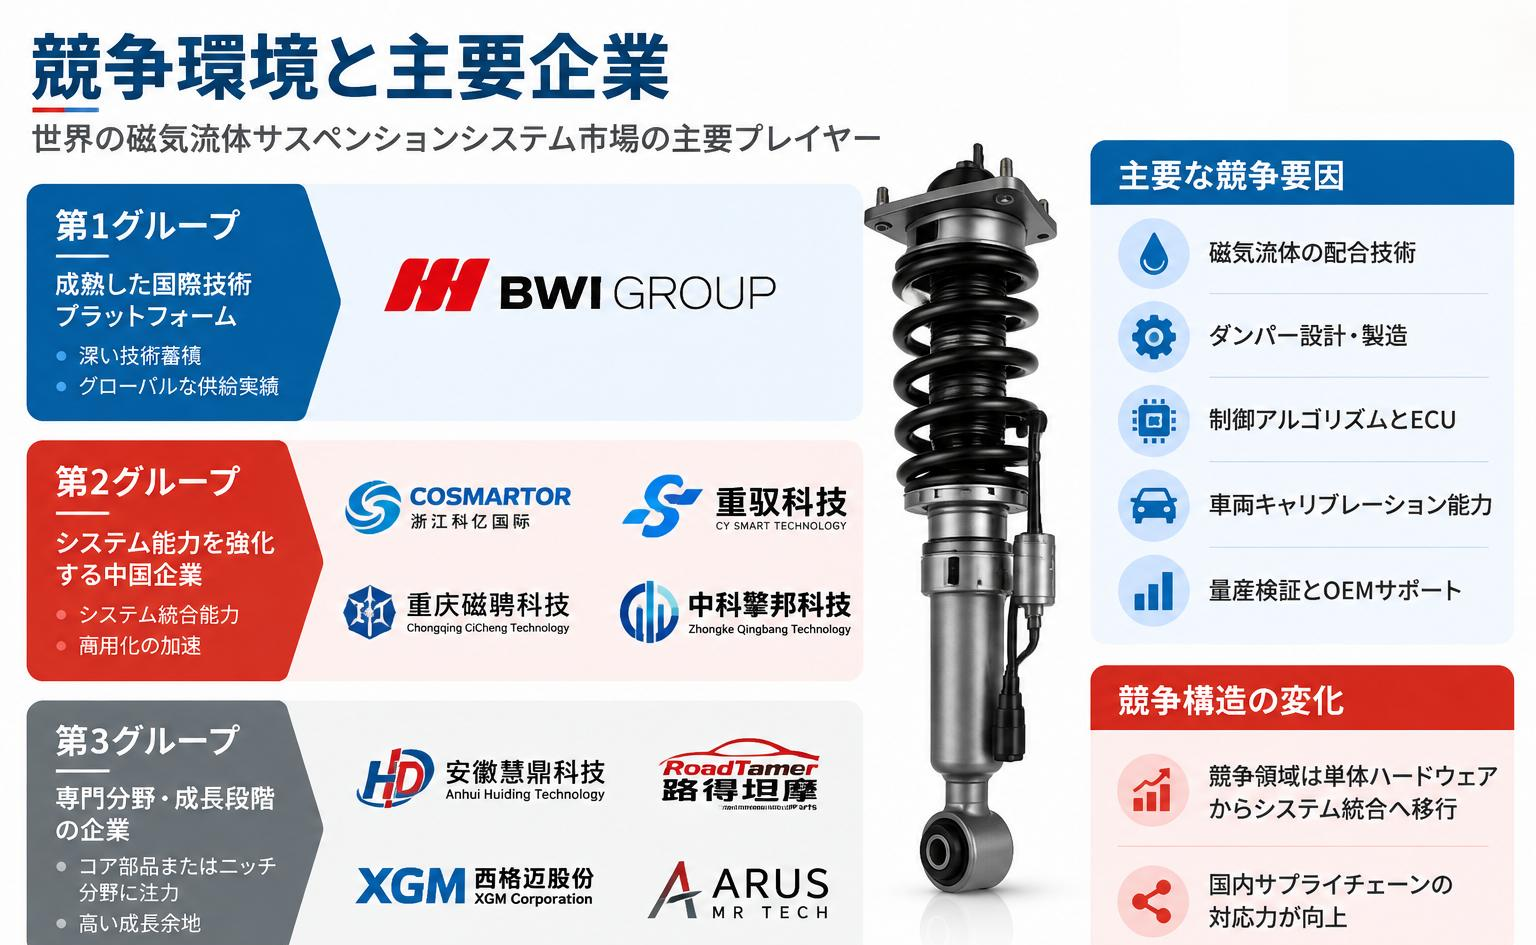
世界の磁気流体サスペンションシステム市場では、技術蓄積と完成車メーカーによる検証が重要な参入障壁となっています。磁気流体材料、ダンパー設計、制御アルゴリズム、車両キャリブレーションに加え、量産実績と完成車メーカーとの取引基盤を有する企業が競争上優位に立ちます。BWI Groupは、国際市場における代表的な成熟サプライヤーです。同社のMagneRide®技術は、磁気流体と電子制御による迅速な減衰力調整を特徴とし、高性能車や高級乗用車での採用実績を基盤に、SUVや新エネルギー車への展開を進めています。
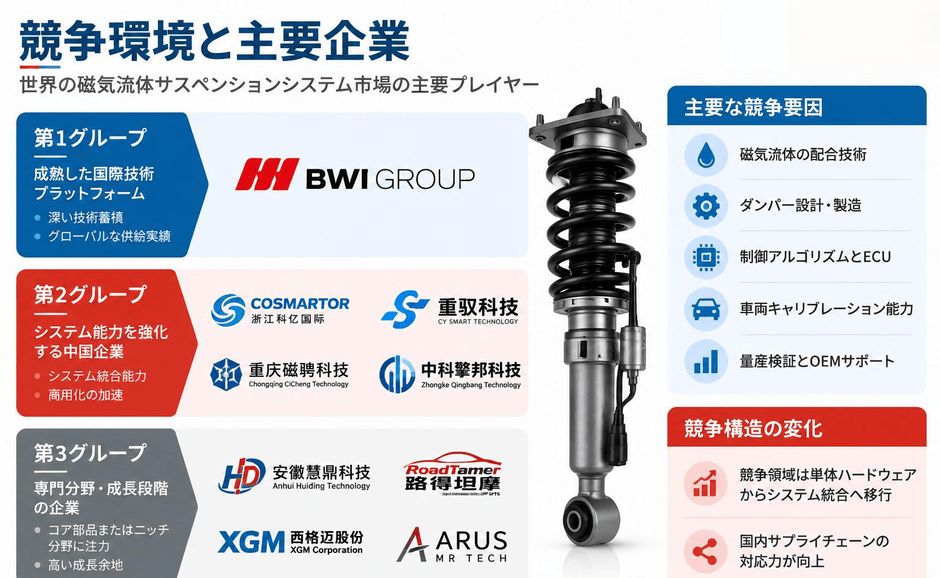
中国では、磁気流体サスペンション関連の供給企業が増加しています。代表的な企業には、浙江科億国際(COSMARTOR)、重驭(上海)智能科技、重慶磁骋科技、中科擎邦科技(安徽)、中鼎グループ傘下の安徽慧鼎科技、浙江路得坦摩汽車部件、西格邁股份(XGM Corporation)、ARUS MR TECHなどがあります。各社の製品展開は、磁気流体、磁気流体ダンパー、コントローラー、制御ソフトウェアおよびシステム統合に及びます。COSMARTORは磁気流体、ダンパー、コントローラー、ソフトウェアを含む製品体系を公開しており、重驭科技と重慶磁骋科技も磁気流体ダンパーや制御関連製品を展開しています。また、慧鼎科技は磁気流体ダンパーおよび磁気流体の生産ライン整備を進め、路得坦摩と西格邁もダンパーおよび電子制御サスペンション分野に関連する製品・技術基盤を有しています。
競争構造を見ると、第一グループは成熟した技術プラットフォーム、国際的なOEM供給実績、システムレベルの供給能力を持つ企業で構成されます。第二グループは、材料、ダンパー、制御システムおよびOEM開発能力を強化している中国企業が中心です。新規参入企業は、磁気流体材料、コントローラー、制御アルゴリズム、専用ダンパー、特定車両用途などに重点を置く傾向があります。市場集中度を左右するのは企業数そのものではなく、完成車メーカーの検証、長期耐久試験、安定した量産およびシステム統合責任に対応できる企業の数です。一般的なサスペンションメーカーやアフターマーケット企業については、具体的な磁気流体製品型番、システム供給能力、実際の車両採用状況に基づいて直接競合企業としての位置付けを判断する必要があります。今後はダンパー単体の性能競争から、材料、ハードウェア、ソフトウェア、キャリブレーションおよびサプライチェーンコストを含む総合競争へと移行する見通しです。
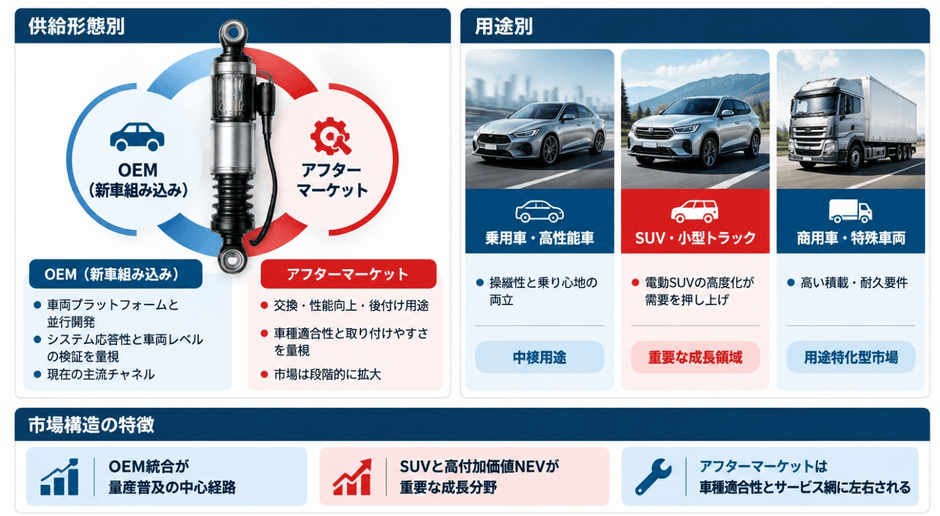
供給形態別では、OEMとアフターマーケットに分類されます。OEM製品は完成車プラットフォームと連動して開発され、応答性能、耐久性、環境適応性、機能安全、車両通信および量産品質の一貫性が求められます。製品価値にはハードウェアだけでなく、制御戦略、キャリブレーション、完成車レベルの検証も含まれます。主な機会は、高級乗用車、高性能車、インテリジェント電動SUVおよび精密な車体制御を必要とする車種にあります。一方、アフターマーケット製品では、車種適合性、取り付けの容易さ、交換コスト、サービス対応および長期信頼性が重視されます。対象車種の拡大、製品標準化、専門修理ネットワークの整備が市場成長を支える可能性がある一方、車種適合性や再キャリブレーションの必要性は引き続き制約要因となります。
用途別には、乗用車・高性能車、SUV・小型トラック、商用車・特殊車両に分類されます。乗用車や高性能車では、迅速な減衰力調整、ステアリング応答、車体運動の制御が重視され、磁気流体サスペンションの重要な用途となっています。SUVや小型トラックでは、乗り心地、車体姿勢、悪路対応、多様な走行モードへの適応が求められ、電動SUVのシャシー高度化が追加需要を生む可能性があります。商用車・特殊車両では、積載荷重の変化、耐久性、振動管理、特殊な運転条件への対応が重要であり、車両ごとの技術開発が必要です。全体として、OEM採用が量産普及の中心経路であり、SUVや高付加価値の電動車が重要な成長領域となる一方、商用車・特殊車両は用途に応じた差別化が求められる市場です。
世界の磁気流体サスペンションシステムの生産・消費は、自動車製造拠点、高級車の開発拠点、自動車部品サプライチェーンの集積地域を中心に形成されています。北米は、磁気流体サスペンションの商用化と高性能車への採用において重要な市場です。成熟した完成車開発体制、性能重視の車種需要、アフターマーケットのサービス基盤が市場を支えています。欧州では、高級乗用車、ラグジュアリー車、車両運動性能への要求が高い用途が中心となり、サプライヤーには厳格な製品検証、耐久性、キャリブレーションが求められます。中国は、大規模な自動車製造基盤、インテリジェントシャシーへの需要、国内部品産業の発展を併せ持ち、サプライチェーンの構築と国産化において重要な地域です。OICAによると、中国の2025年の自動車生産台数は約3,453万台であり、世界の自動車製造における同国の重要性を示しています。
日本と韓国は、成熟した自動車産業と精密部品製造基盤を有し、高信頼性部品、電子制御、車両エンジニアリングの分野で蓄積があります。その他の自動車生産地域では、高級車の投入、現地車両プラットフォームの装備構成、アフターマーケットの整備体制が需要を左右します。地域競争力は車両販売台数だけでなく、完成車メーカーの開発資源、サプライヤーの現地化、試験・認証能力、物流対応力、長期供給保証にも依存します。今後、中国では国内車両プラットフォーム、コア部品の現地調達、材料研究開発を通じて、より一体化した供給体制が形成される可能性があります。北米と欧州は、成熟技術の適用と高級車向け供給において引き続き重要な市場となる見通しです。
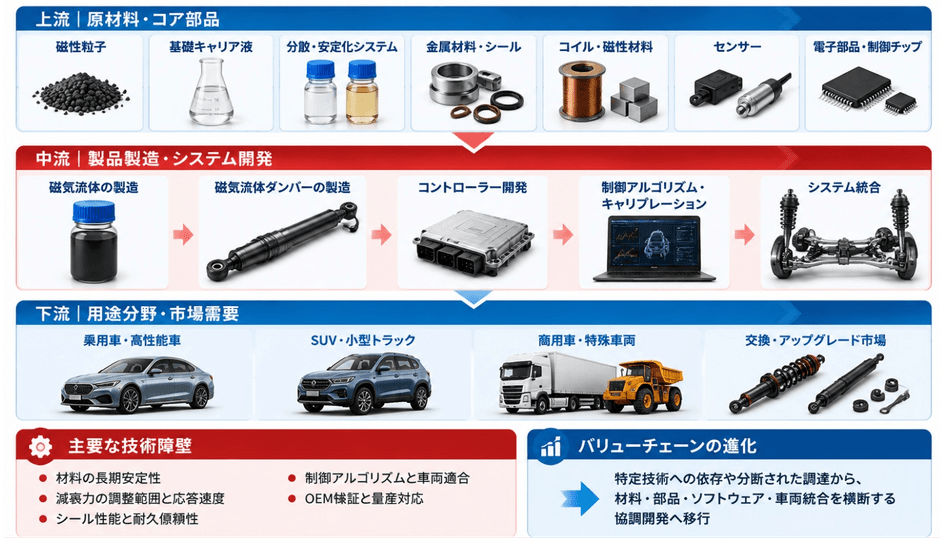
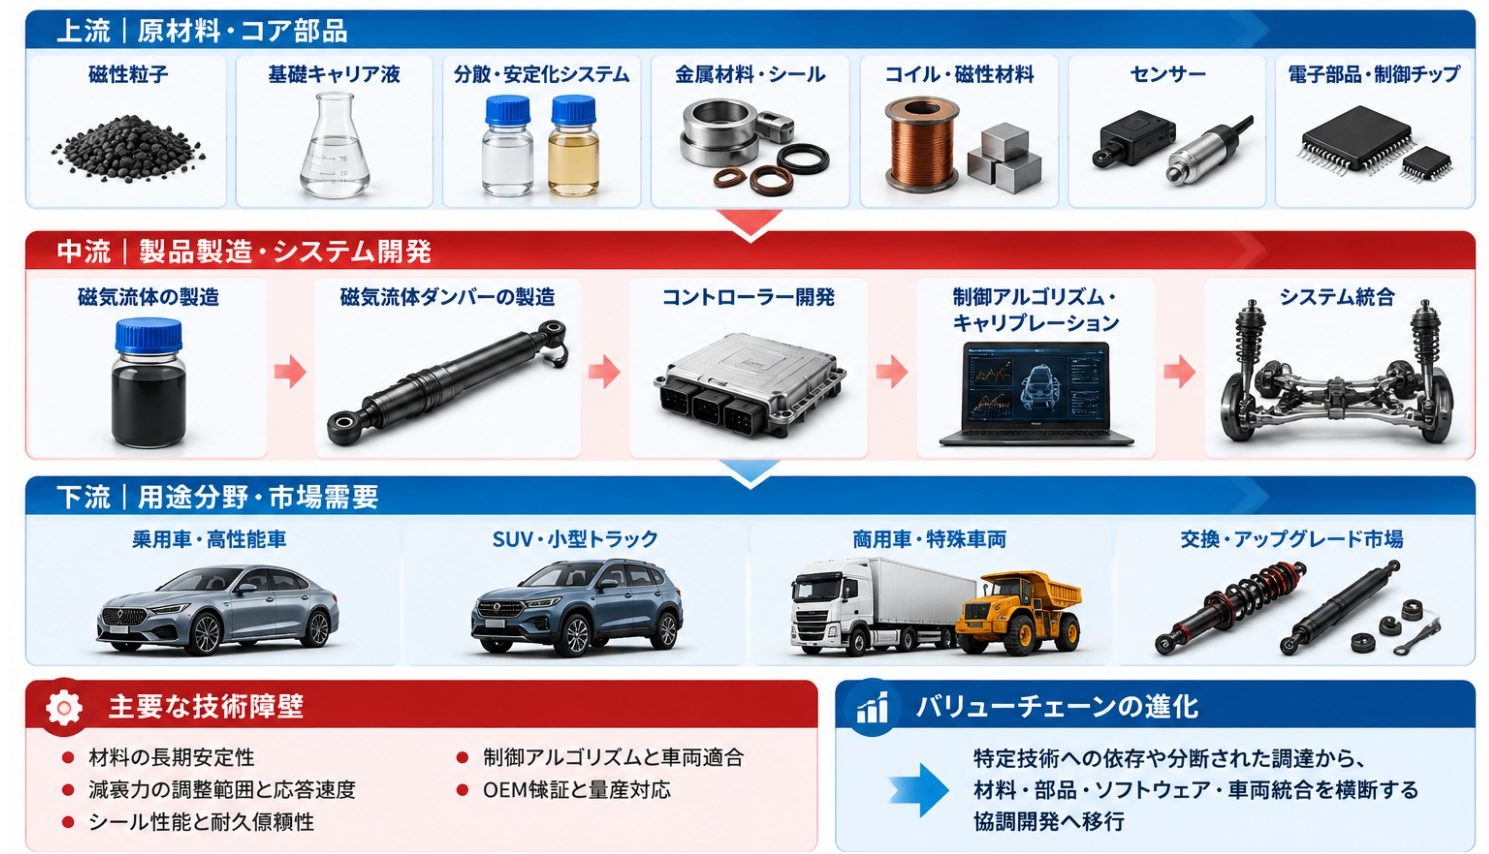
上流には、磁気流体に使用される磁性粒子、基礎液、分散・安定化材料のほか、ダンパー向け金属材料、シール、コイル、磁性材料、センサー、電子部品、制御チップなどがあります。主要技術には、磁気回路設計、流体配合、精密加工、耐久試験および制御アルゴリズムが含まれます。中流は、磁気流体の製造、磁気流体ダンパーの製造、コントローラーの開発、ソフトウェアのキャリブレーション、システム統合から構成されます。製品は単体の磁気流体ダンパーとして、またはコントローラー、センサー、ソフトウェアを組み合わせたシステムとして供給されます。下流には、乗用車、高性能車、SUV・小型トラック、商用車・特殊車両の完成車メーカーに加え、交換・改造市場があります。主要な技術障壁は、流体の長期安定性、減衰力の調整範囲、低温・高温性能、シールと耐久性、制御アルゴリズム、車両キャリブレーションおよび完成車メーカーの検証です。単体ハードウェアと比較して、材料配合、制御戦略、システム統合能力は持続的な差別化につながりやすく、今後は材料、部品、制御ソフトウェア、完成車開発の連携が一層重要になると考えられます。
磁気流体サスペンションシステムは、自動車の電動化、知能化、シャシー統合の進展によって成長機会を得ていますが、産業化には複数の課題があります。磁気流体の沈降安定性、温度適応性、長期使用後の性能一貫性、ダンパーのシール、摩耗、耐久性は、製品信頼性と保証コストに直接影響します。また、コントローラー、センサー、ソフトウェアアルゴリズムと車両の電気・電子アーキテクチャを安定して連携させる必要があり、完成車メーカーによる機能、環境、耐久、実路試験への対応には相応の開発期間と投資が必要です。さらに、パッシブダンパー、電子制御バルブ式の半能動サスペンション、エアサスペンションなどの技術との競争があり、コスト、消費電力、システムの複雑さ、車種適合性、整備性が普及速度を左右します。国内の生産能力拡大に伴い、価格競争がコア材料や部品にも波及する可能性があります。
今後数年間、磁気流体サスペンションシステムは、統合度の向上、制御応答の高速化、減衰力調整範囲の拡大、ソフトウェアキャリブレーションの高度化に向かうと考えられます。シャシードメインコントローラー、車体姿勢制御、先進運転支援機能との連携も、システムの能力を拡張する可能性があります。高級乗用車と高性能車は技術成熟と採用検証の重要な用途であり、電動SUVや乗り心地、操縦性、多様な走行環境への適応を重視する車種も新たな成長機会となります。磁気流体、ダンパー製造、コントローラー、制御アルゴリズムの国内開発が進めば、コスト競争力、顧客対応力、システム供給能力の向上を通じて、より多くの車両プラットフォームへの採用が期待されます。競争の焦点は、個別製品の性能比較から、材料、ハードウェア、ソフトウェア、車両キャリブレーション、量産能力、グローバル供給体制を含む総合力へと移行していく見通しです。
【 磁気流体サスペンションシステム 報告書の章の要約:全14章】
第1章では、磁気流体サスペンションシステムレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、磁気流体サスペンションシステムの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、磁気流体サスペンションシステムの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、磁気流体サスペンションシステムの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における磁気流体サスペンションシステム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における磁気流体サスペンションシステム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における磁気流体サスペンションシステムの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における磁気流体サスペンションシステム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、磁気流体サスペンションシステムの業界動向、ドライバー、課題、リスクを分析します
第10章では、磁気流体サスペンションシステムに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、磁気流体サスペンションシステム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、磁気流体サスペンションシステムの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、磁気流体サスペンションシステム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/817189/magnetorheological-suspension-system
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com