2026USV追従システム市場規模マップ:シェア・動向・フレームワーク
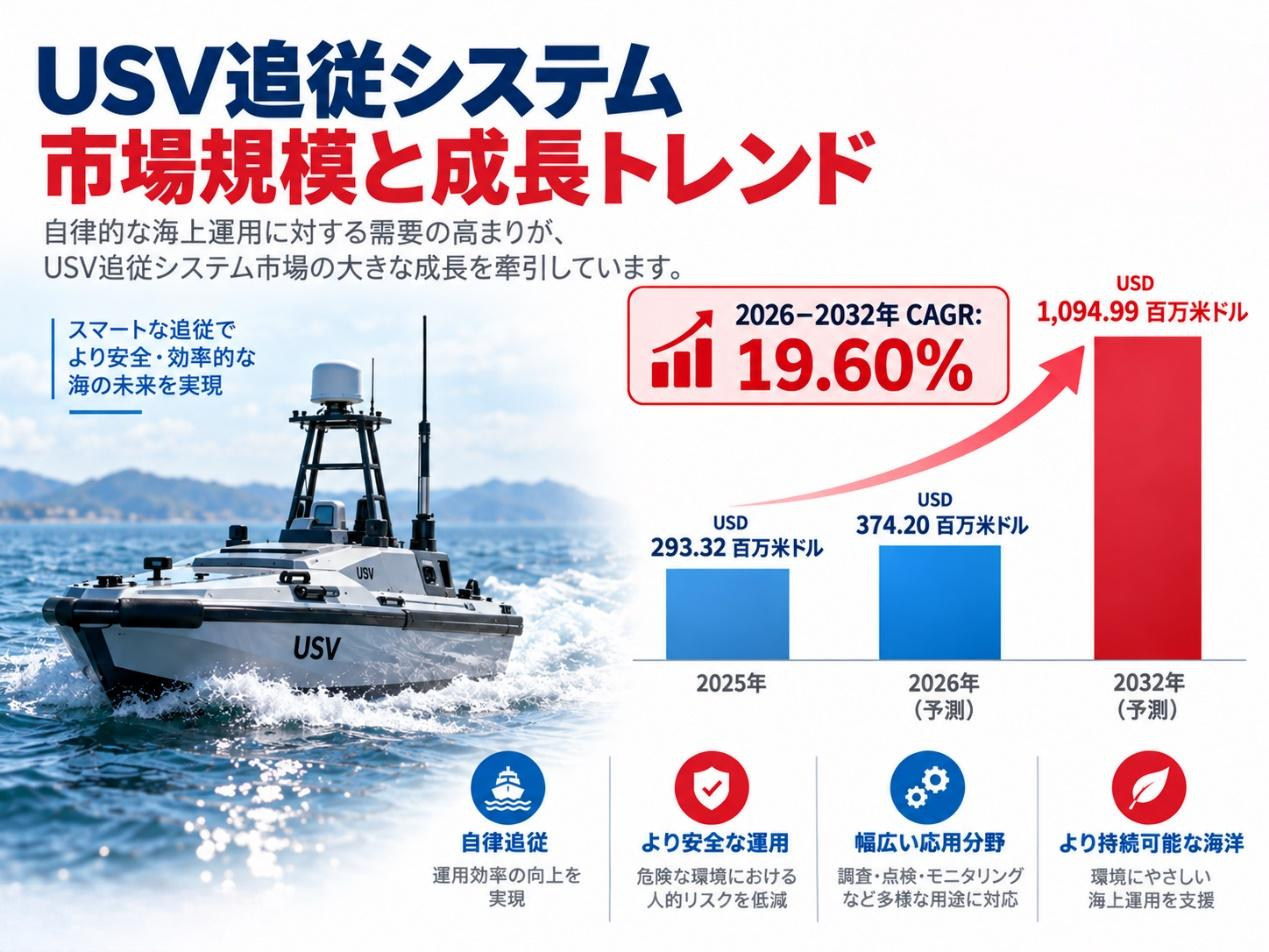
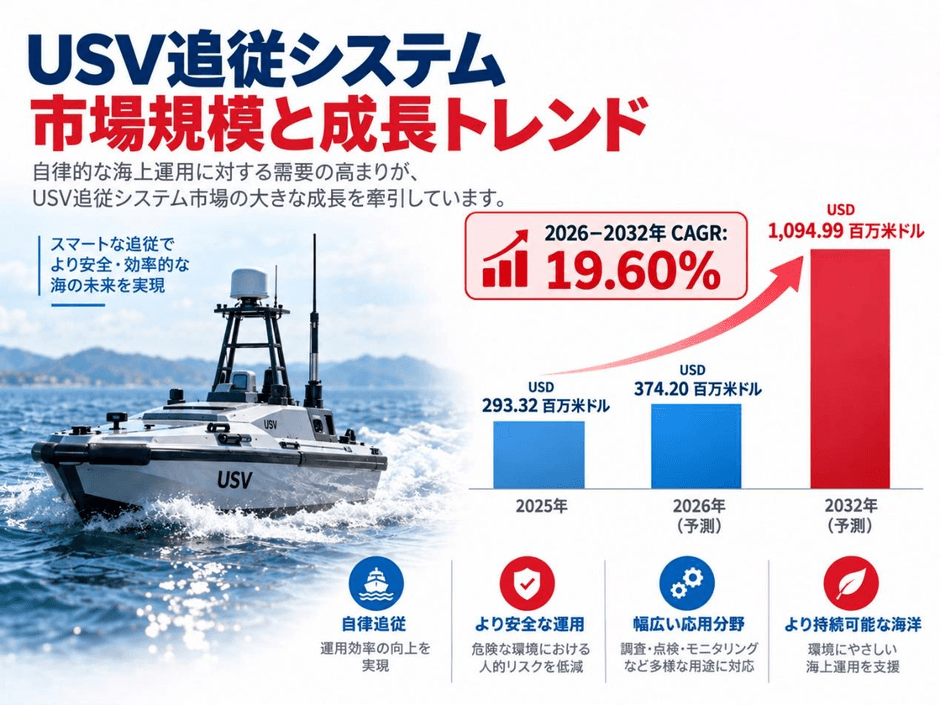
LPI世界USV追従システム分析レポートによると、世界USV追従システム市場規模は374.20百万ドルであり、将来的には1095.19百万ドルに達し、CAGRは19.60%です。Embedded Type、Standalone Typeなどのセグメントが成長のゴールデンラッシュとなっています。
LP Informationはこのほど、業界レポート『世界USV追従システム市場の成長予測2026~2032』を発表した。本レポートは、USV追従システムの製品定義、技術ルート、市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を中心に調査している。
USV追従システムは、無人水上艇を単純な遠隔操縦やウェイポイント航行から、母船追従、Leader-Follower、編隊維持、有人・無人協調、複数USV協調制御へ発展させる中核的な自律制御レイヤーである。一般的なシステムは、自律制御ソフトウェア、ミッション計画、エッジコンピューティング、船体インターフェース、通信装置、オペレーターHMI、およびGNSS/INS、レーダー、AIS、EO/IR、LiDARなどのセンサー接続機能で構成される。協調対象が位置、針路、速度を共有できる場合は高精度な相対航法を中心に制御し、非協調対象を追従する場合はレーダーや光学センサーを用いた独立追跡と軌道予測が必要になる。RTKを利用する協調型システムでは分級ではなくデシメートル級の相対測位が可能であり、制御情報は通常1~10 Hz以上で更新される。近距離では専用無線、Mesh、4G/5G、遠距離では衛星通信が利用され、通信が途絶した場合にも安全航行を維持するオンボード自律機能が重要となる。本市場では、第三者船艇にも搭載できるStandalone Typeと、完成USVに組み込まれたEmbedded Typeの自律・追従関連価値を対象とし、船体全体、推進系、一般センサー、単純な遠隔操縦装置、追従や協調制御を持たない基本的なWaypoint Navigationは除外する。
世界のUSV追従システム市場は、2025年の2億9,332万米ドルから2026年には3億7,420万米ドルへ拡大し、2032年には10億9,499万米ドルに達する見通しである。2026~2032年のCAGRは19.60%であり、海上無人システム市場の中でも高い成長性を持つ。成長要因はUSVの台数増加だけではなく、1艇当たりの自律制御価値の上昇、複数艇運用への移行、既存船へのAutonomy Retrofit、Remote Operations、Fleet Managementの普及にある。従来の遠隔操縦や単艇の自動航行では、一人のオペレーターが一艇を継続的に監視する必要があったが、次世代システムでは複数艇を一つのミッション環境で監督し、異常時のみ人間が介入する運用へ移行している。このため、ハードウェア価格が低下してもソフトウェア、通信、サイバーセキュリティ、冗長設計、認証の価値はむしろ上昇する。
競争構造
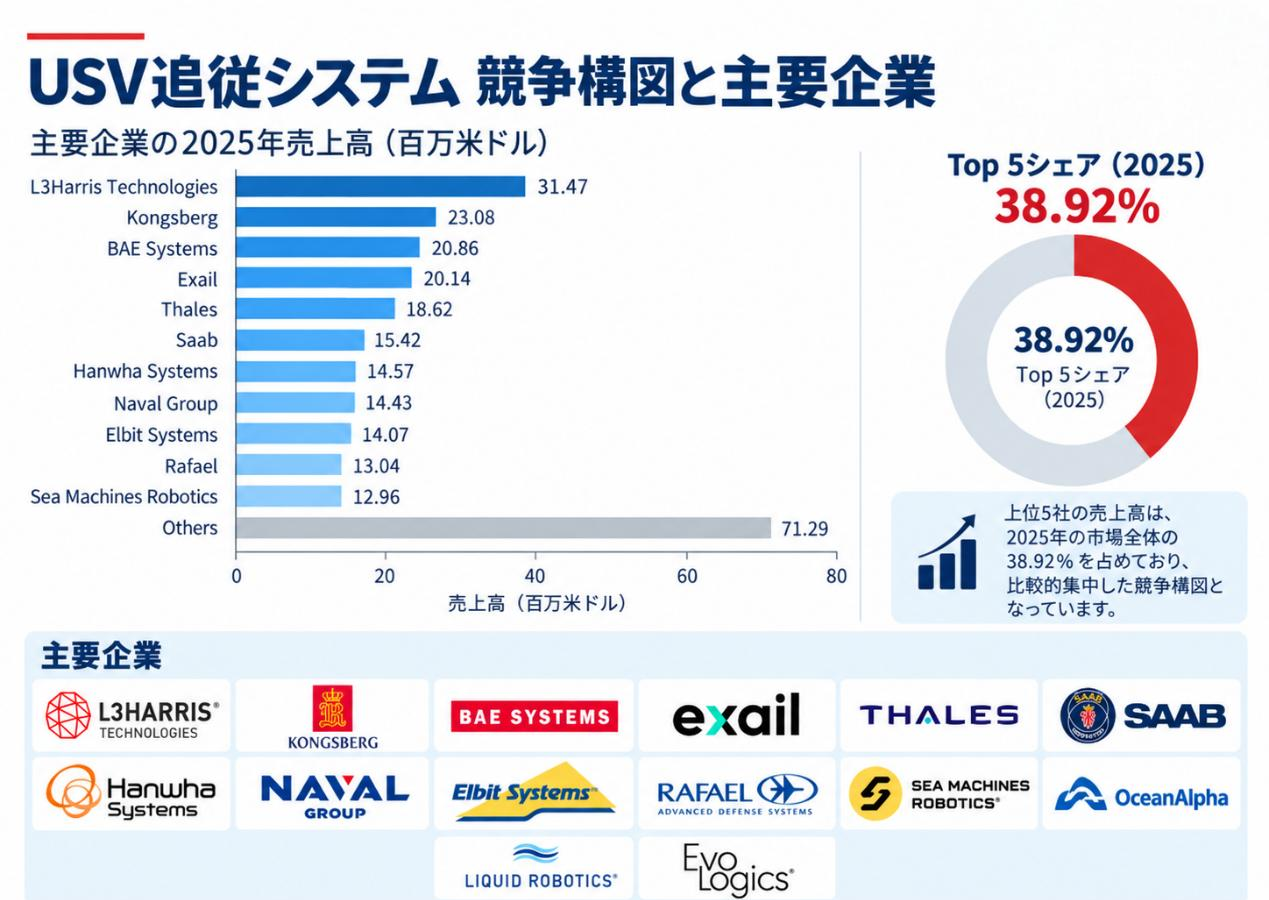
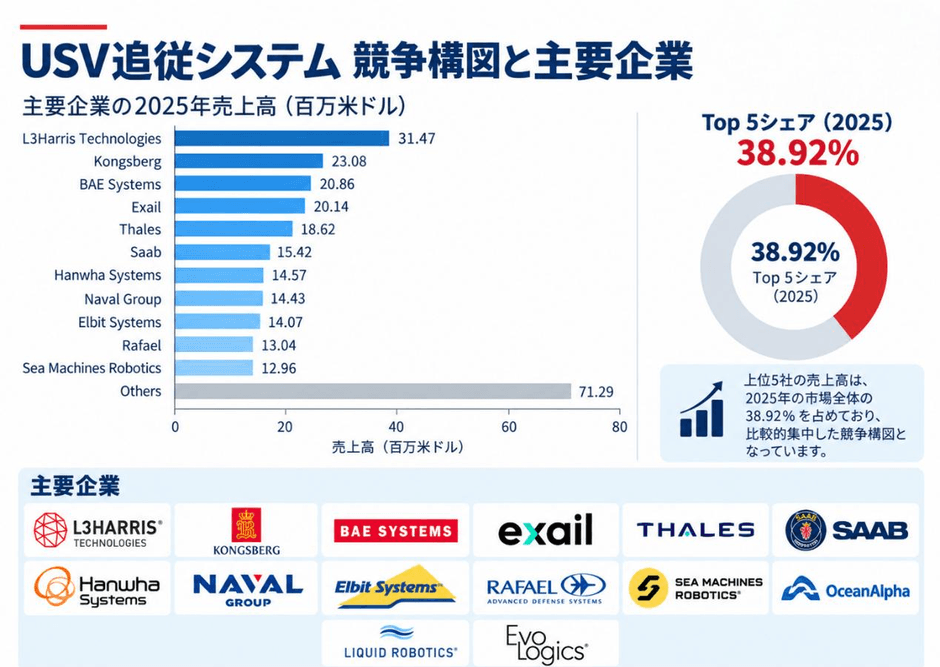
競争構造は中程度の集中度にとどまり、2025年のTop 5であるL3Harris Technologies、Kongsberg、BAE Systems、Exail、Thalesの合計シェアは38.92%である。L3Harris Technologiesは約10.73%で最大となり、複数船型に対応する自律制御と軍民両用の導入実績を強みに持つ。Kongsbergは約7.87%で、K-MATEと海洋ナビゲーション、ロボティクス、水中システムを組み合わせた幅広い技術基盤を有する。BAE Systemsは約7.11%で、高信頼性の軍用自律制御に重点を置く。Exailは約6.87%で、DriX、CortiX、航法・水中測位技術を統合し、水路測量、海洋エネルギー、防衛の複数分野をカバーする。Thalesは約6.35%で、無人ミッション管理と機雷対処システムに強みを持つ。Saab、Hanwha Systems、Naval Group、Elbit Systems、Rafael、Sea Machines Robotics、Meteksan Defence、Zhuhai Yunzhou Intelligence Technology (OceanAlpha)、Liquid Robotics (Boeing)、EvoLogicsも重要な供給者であり、その他企業も24.30%を占めるため、新規参入と地域企業の成長余地は依然として大きい。
製品タイプ別
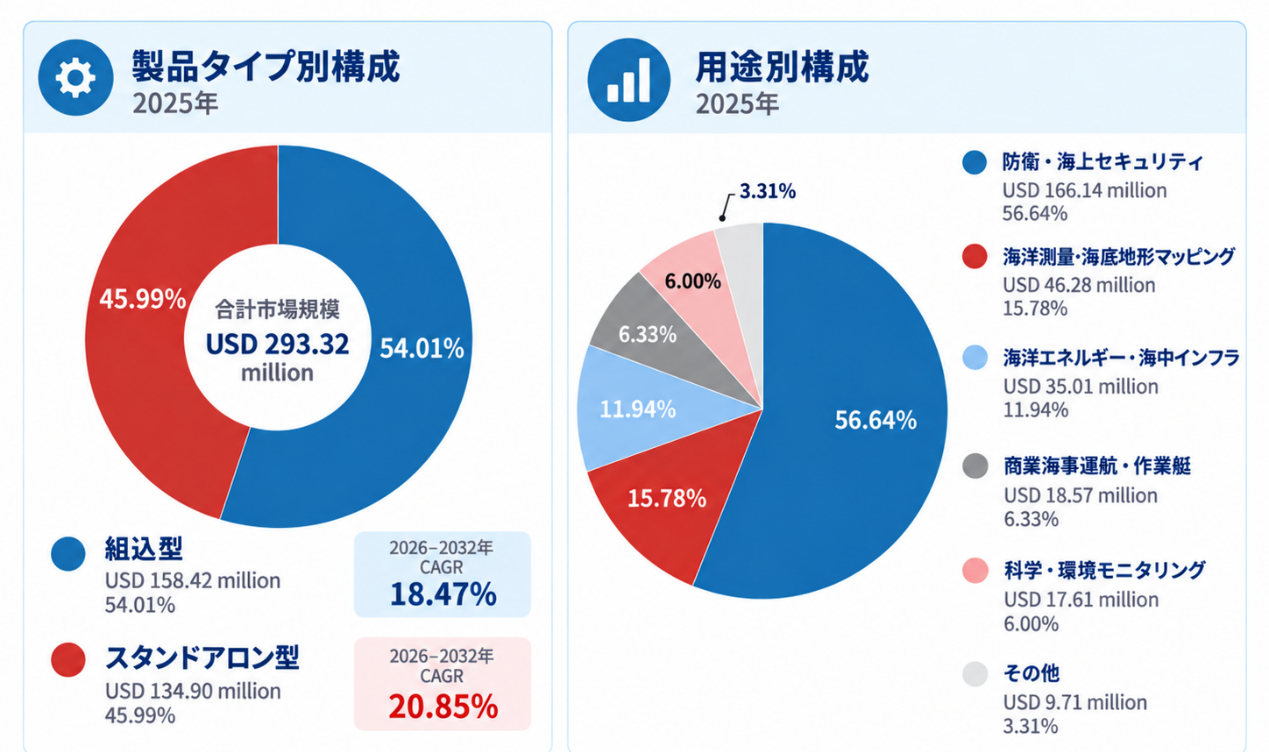
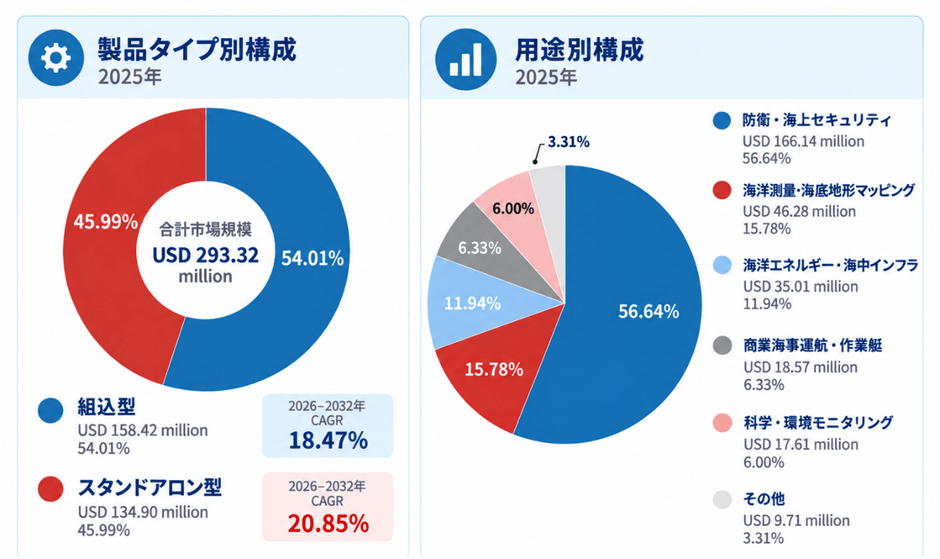
製品タイプ別では、2025年のEmbedded Typeが1億5,842万米ドル、54.01%を占め、Standalone Typeは1億3,490万米ドル、45.99%である。Embedded Typeは船体、推進系、センサー、ミッション装備と一体設計されるため、高速軍用USV、武装型USV、機雷対処艇、長時間航続プラットフォームで高い性能を発揮する。一方、船型変更時のソフトウェア再利用性が低く、顧客がOEMに依存しやすい。Standalone TypeはVessel-Agnostic設計、オープンAPI、第三者センサー対応、既存船Retrofitを強みとし、一つのAutonomy Coreを複数の船体に展開できる。2026~2032年のCAGRはEmbedded Typeが18.47%、Standalone Typeが20.85%であり、後者のシェアは徐々に拡大する。長期的にはハードウェア単体よりも、ソフトウェアアップグレード、Fleet Management、Remote Operations、Mission Orchestrationが重要な収益源となる。
用途別
用途別ではDefense & Maritime Securityが最大で、2025年に1億6,614万米ドル、56.64%を占める。ISR、機雷対処、対潜支援、護衛、港湾防護、重要インフラ監視、有人・無人協調などに利用され、暗号通信、冗長性、GNSS妨害環境での航法、サイバーセキュリティ、戦闘管理システムとの接続が要求される。2026~2032年CAGRは20.12%であり、最大の絶対増加額を生み出す分野である。Offshore Energy & Subsea Infrastructureは2025年に11.94%を占め、CAGRは20.71%と主要用途の中で最も高い。洋上風力、石油・ガス設備、海底ケーブル、パイプラインの点検需要に加え、USVとROV/AUVを組み合わせた無人海洋作業が成長を支える。
Hydrographic Survey & Seabed Mappingは2025年に15.78%を占め、CAGRは18.20%である。有人母船と複数USVを組み合わせ、並行測線、区域分割測量、協調移動を行う運用は、自律システムの商業価値を示しやすい。Commercial Marine Operation & Workboatは6.33%で、港湾作業艇、物流、ユーティリティ艇、既存船の自律化などが中心となり、導入コストと保守性が重要である。Scientific & Environmental Monitoringは6.00%で、海洋学、気象、水質、漁業資源、長期環境観測に利用され、低消費電力、長時間運用、オープンなセンサーインターフェースが重視される。Othersは3.31%で、捜索救難、消防、養殖、災害対応などを含む。
地域別
地域別ではNorth Americaが2025年に39.78%を占める最大市場であり、米国の海軍無人システム、海上安全、水路測量、商用Retrofitが需要を支えている。Asia-Pacificは26.96%で第2位となり、2026~2032年CAGRは23.55%と最も高い。中国はUSV完成艇、航法制御、測量、海上安全、海洋エネルギーまで幅広い国内供給基盤を持ち、世界市場でも約8%の規模を占める。日本は約3~4%で、高信頼性の海洋調査、科学観測、海上安全分野に強い。韓国ではSwarm USVと有人・無人協調への投資が進んでいる。Europeは2025年に24.27%で、フランス、英国、ノルウェー、スウェーデン、ドイツなどに自律制御、航法、海洋ロボティクス企業が集中する。Middle East & Africaは5.40%と小さいがCAGRは21.34%であり、Türkiye、イスラエル、UAE、サウジアラビアの防衛・海上インフラ需要が成長を牽引する。Latin Americaは3.59%で、ブラジルとメキシコを中心に海洋エネルギー、水路測量、沿岸警備用途が拡大する。
上流の競争力は、GNSS/INS、IMU、レーダー、EO/IR、LiDAR、AIS、衛星通信、産業用コンピューター、AIアクセラレーター、安全電源、船舶制御インターフェースなどの高信頼部品によって支えられる。防衛用途では、抗妨害航法、暗号化データリンク、Secure Computingが追加される。一般的なセンサーは供給源が増えている一方、高性能慣性航法、軍用通信、特殊音響測位、認証済みコンピューティングには高い参入障壁が残る。利益率の高い領域は、Autonomy Algorithm、Sensor Fusion、Mission Management、Cybersecurity、Vessel Interfaceへ移行しており、単純なハードウェア販売だけでは差別化が難しい。政府・防衛顧客では部品トレーサビリティ、国内調達、ソフトウェア管理、輸出規制対応も重要性を増している。
中流では、船舶運動モデルの構築、推進・操舵インターフェース、センサー同期、衝突回避、通信断時のFail-Safe、COLREG対応、Remote Operations Centreとの接続、海上試験が主要な技術障壁となる。顧客は単純な航法精度だけでなく、目標ロスト後の再捕捉、複雑な海上交通での安定性、GNSS劣化時の安全性、ソフトウェア更新後の再認証などを評価する。商用市場では標準化されたAutonomy Kit、ソフトウェアライセンス、継続的アップグレードへ移行し、防衛市場では長期間のプロジェクト統合が続く。下流では一台当たりの装置価格よりも、乗員削減、有人船稼働日数、燃料、安全性、海上作業範囲を含むTotal Mission Costが購入判断を左右する。2026~2032年には、単艇の自動航行技術よりも複数艇を安全に統合するソフトウェアと運用基盤の価値がさらに高まり、USV追従システムは海洋ロボティクス市場の重要な収益レイヤーになる。
2026年以降の技術競争は、単一USV製品からAutonomy Platform、Fleet Architecture、Remote Operationsへ明確に移行している。オープンアーキテクチャ、GNSS妨害環境での航法、AIによる目標認識、複数艇タスク配分、USVとUUV/ROVの協調が主要開発テーマである。大型USVにWork-Class ROVや高出力センサーを搭載する設計も増え、無人水上艇は観測プラットフォームから海底点検・作業ノードへ拡張している。規制環境の整備によりRemote Operations、通信冗長性、ソフトウェア安全、人間監督の要求が標準化されれば、長期間の海上実績と成熟した安全設計を持つ企業に有利となる。最大の成長機会は、防衛向け複数艇運用、海洋エネルギー点検、既存船Retrofit、Asia-PacificとMiddle Eastでの現地化プロジェクトに集中する。
【 USV追従システム 報告書の章の要約:全14章】
第1章では、USV追従システムレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、USV追従システムの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、USV追従システムの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、USV追従システムの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるUSV追従システム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるUSV追従システム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるUSV追従システムの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるUSV追従システム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、USV追従システムの業界動向、ドライバー、課題、リスクを分析します
第10章では、USV追従システムに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、USV追従システム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、USV追従システムの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、USV追従システム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/611188/usv-following-system
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com