触媒セラミックフィルター管市場調査:規模・状況・調べ方・算出方法
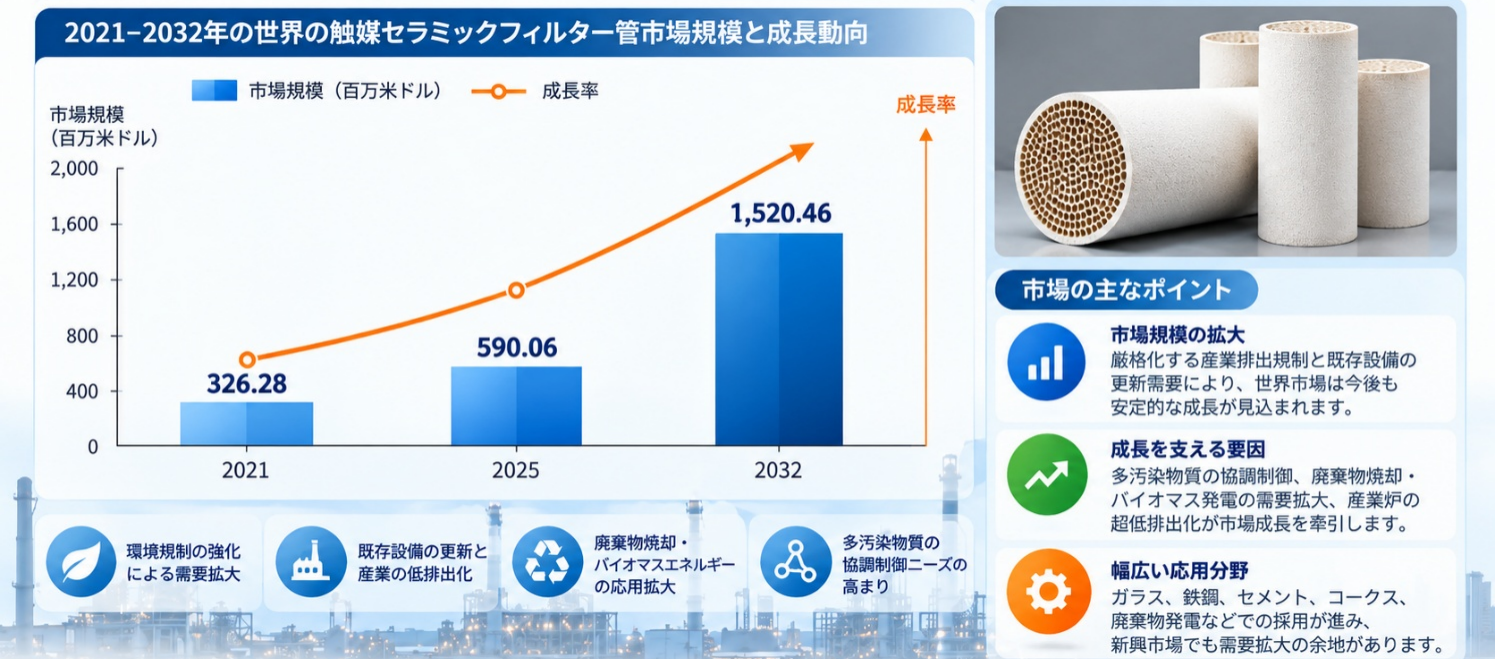
LPI世界触媒セラミックフィルター管分析レポートによると、世界触媒セラミックフィルター管市場規模は668.07百万ドルであり、将来的には1520.46百万ドルに達し、CAGRは14.69%です。Medium Temperature、High Temperature、Low Temperatureなどのセグメントが成長のゴールデンラッシュとなっています。
触媒セラミックフィルター管:産業排ガスの複合処理需要が拡大、2032年の世界市場規模は15億米ドル超へ
世界的に産業排ガス対策が個別の汚染物質の除去から複数の汚染物質を同時に処理する統合型システムへと移行するなか、触媒セラミックフィルター管は、高温排ガス処理分野における重要な技術として注目されている。高効率の粒子状物質除去と触媒脱硝の機能を一つのフィルターエレメントに集約することで、排ガス処理設備のコンパクト化や処理工程の簡素化を図ることができ、適切な運転条件下ではエネルギー効率の改善や長期的な運用コストの低減にも寄与する。
LP Informationは、世界の触媒セラミックフィルター管産業について、市場規模、技術動向、競争環境、用途別需要、地域別市場構造およびサプライチェーンの変化を多角的に分析している。特に、産業設備における超低排出化改修、廃棄物焼却・バイオマスエネルギー利用、高温工業炉の排ガス浄化などの分野に注目し、触媒材料、セラミックろ過構造、システム統合技術の高度化がもたらす新たな事業機会と市場の成長可能性を明らかにしている。
1 触媒セラミックフィルター管:高効率ろ過と触媒浄化を融合した高機能環境材料
触媒セラミックフィルター管は、産業排ガスの浄化に使用される多機能型のセラミック製フィルターエレメントである。一般的に、耐熱性セラミック繊維、無機バインダー、触媒活性材料などを使用し、繊維成形、細孔構造の制御、ろ過層の形成、触媒成分の担持といった工程を経て製造される。製品は通常、片端が閉じた剛性のある管状構造を持ち、内部には連続した多孔質ろ過ネットワークと触媒反応領域が形成されている。これにより、粒子状物質の捕集とガス状汚染物質の触媒分解・転換を組み合わせ、高温環境下でも安定した浄化性能を発揮する。高いろ過効率、優れた耐熱性・耐食性・耐熱衝撃性、比較的低い圧力損失などが主な技術的特徴であり、排出基準への適合と長期安定運転が求められる産業設備に適している。
基本的な作動原理は、セラミックの多孔質構造によって排ガス中の粉じんや微小粒子を捕集すると同時に、フィルター内部に担持された触媒成分によって窒素酸化物などのガス状汚染物質の化学反応を促進することである。適切な反応条件下では、選択触媒還元法(SCR)による脱硝処理が可能であり、触媒組成やシステム構成に応じて、ダイオキシン類、一部の揮発性有機化合物(VOC)などの複合的な処理にも対応できる。さらに、乾式・半乾式の酸性ガス処理技術と組み合わせることで、より高度な排ガス浄化システムを構築できる。従来の多段式処理設備と比較した場合、機能の一体化、設備設置面積の削減、排ガス熱エネルギーの有効利用、長期的な運用コストの最適化などに強みがあり、ガラス製造、鉄鋼・非鉄金属、コークス、セメント、廃棄物焼却、バイオマス発電、各種工業炉などで利用されている。
2 世界市場の成長見通し:環境規制の高度化と設備更新が需要拡大を後押し
LP Informationの初期市場調査によると、2025年の世界の触媒セラミックフィルター管市場規模は約5億9,006万米ドルに達し、2026年には約6億6,807万米ドル、2032年には約15億2,000万米ドルに拡大する見通しである。2026~2032年の年平均成長率(CAGR)は約14.69%と予測される。市場規模は、世界の産業排ガス処理分野で使用される触媒機能を備えた管状セラミックフィルターエレメントおよび関連製品の販売額を中心としている。需要面では、産業排出規制の強化、既存の排ガス処理設備の更新、工業炉における超低排出化対策、廃棄物焼却施設やバイオマスエネルギー関連設備の新設・改修などが成長を支える主要因となっている。従来の分離型排ガス処理システムでは、設備の大型化、工程の複雑化、エネルギー消費の増大が課題となる場合があり、工場運営者の間では、ろ過と触媒処理を統合した技術の導入効果を再評価する動きが進んでいる。触媒セラミックフィルター管は、集じんと脱硝を一体化できる技術として、従来の特定用途から、より多様な産業排ガス処理分野へと適用領域を広げつつある。
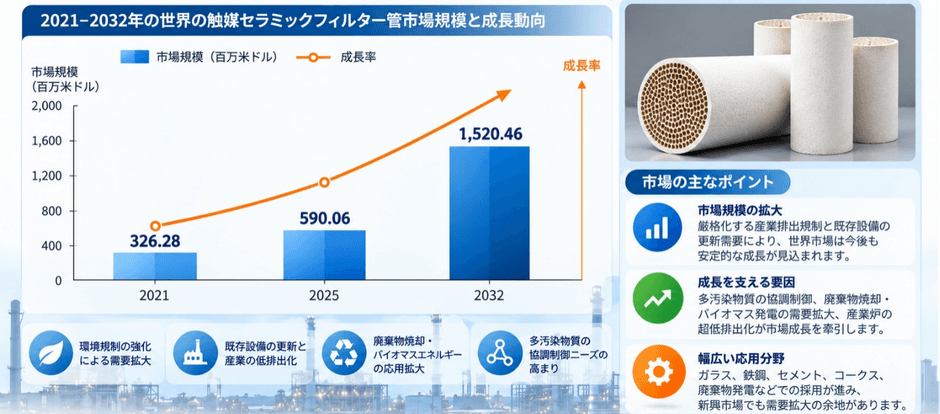
供給面では、主要メーカーが低温域での触媒活性向上、セラミック繊維構造の最適化、耐硫黄性・耐水性の改善、圧力損失の低減、触媒の長寿命化、量産技術の高度化などに継続して取り組んでいる。また、産業ユーザーの設備調達基準は、初期導入費用だけでなく、ライフサイクル全体における経済性を重視する方向へと変化している。長期運転時の安定性、メンテナンス周期、エネルギー消費量、排出基準への継続的な適合能力が、製品選定における重要な評価項目となっている。今後の市場拡大は、既存産業設備の高度化、高温工業炉の排ガス浄化、廃棄物・バイオマスエネルギー関連施設の整備、新興工業地域における環境インフラ投資などによって支えられると考えられる。世界市場は、商用技術の成熟、用途の多様化、サプライチェーンの高度化が並行して進む成長段階にあり、今後の需要動向は環境投資の拡大、製品性能の向上、導入実績の蓄積に大きく左右される。
3 世界の競争環境:欧米の技術先進企業とアジアの専門メーカーが差別化を推進
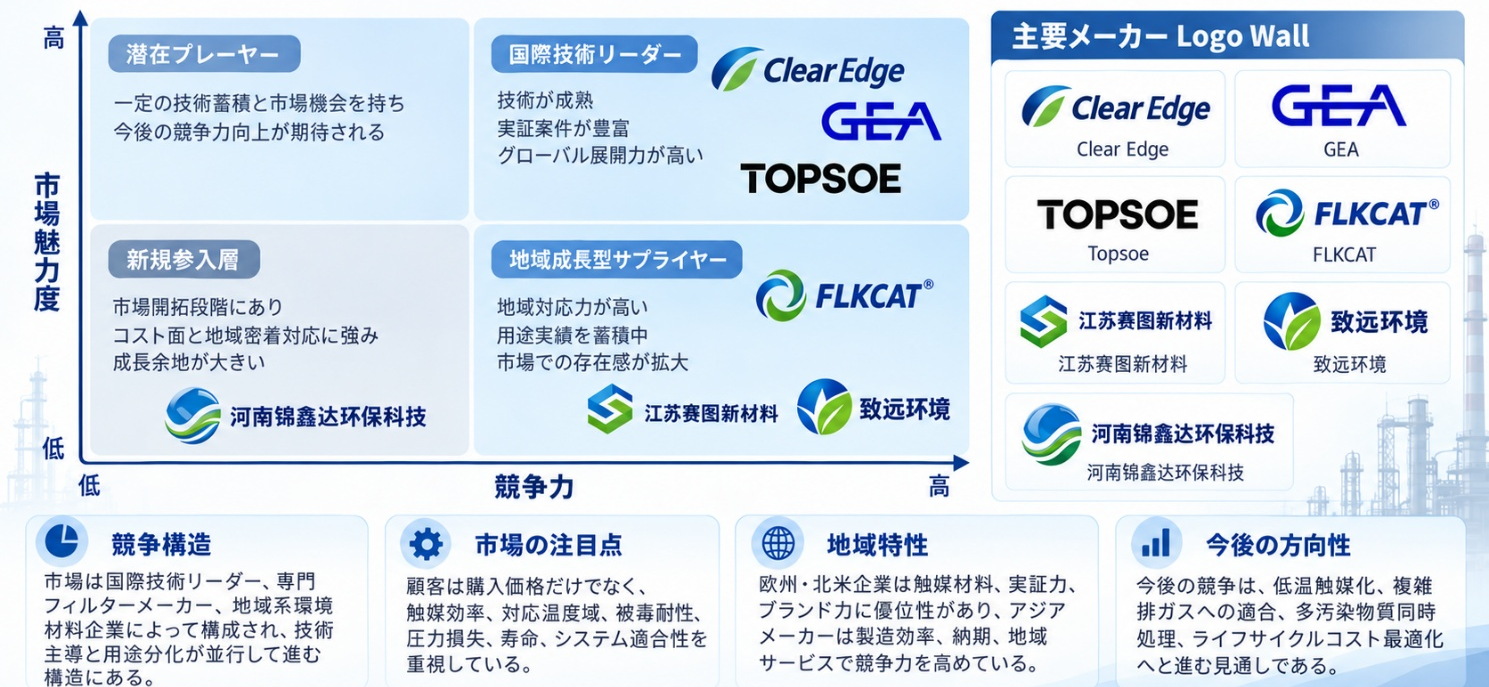
世界の触媒セラミックフィルター管市場では、国際的な環境技術企業、専門フィルターメーカー、排ガス処理システムインテグレーターがそれぞれの強みを活かして競争している。代表的な企業として、Clear Edge、GEA Group、Topsoe、FLKCAT(富利康科技)、江蘇賽図新材料、浙江致遠環境、河南錦鑫達環保科技などが挙げられる。Clear Edgeは、Cerafilブランドのセラミックフィルター技術と触媒フィルター製品を通じて、高温ガスろ過や複数汚染物質の同時処理において強みを持つ。GEA Groupは、BisCat触媒セラミックフィルター技術と排ガス処理システムの統合技術を活用し、集じん、脱硝、複合汚染物質処理を組み合わせたソリューションを展開している。Topsoeは、工業用触媒や脱硝技術における長年の知見を基盤として、TopFraxシリーズなどの触媒セラミックろ過技術を提供している。FLKCATは、セラミック繊維を使用した触媒フィルター管の専門製造技術を有し、中国本土のメーカーも製品開発と産業用途への展開を進めている。2026年8月にはParker HannifinによるFiltration Groupの買収が完了し、Clear EdgeがParkerの事業体系に組み込まれた。こうした動きは、産業用ろ過技術、製品ポートフォリオ、グローバル顧客基盤の統合が今後の競争環境に大きな影響を与えることを示している。
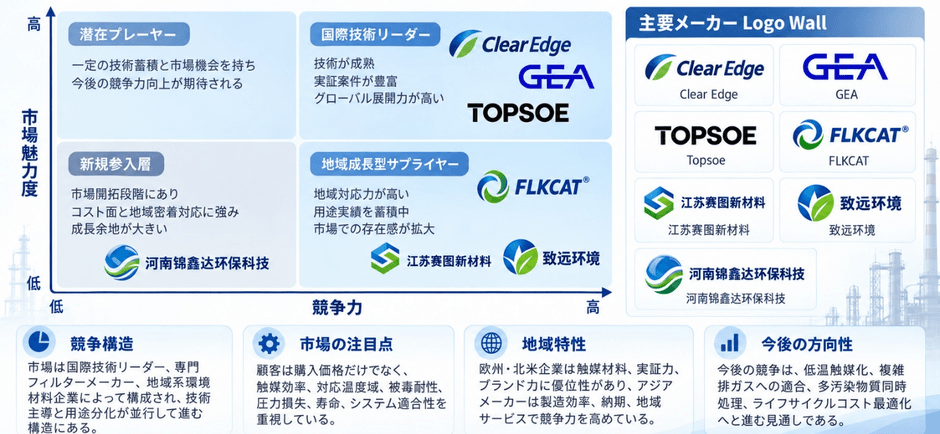
競争構造を見ると、第一グループは、成熟したコア技術、豊富な産業用途での導入実績、国際的な顧客基盤、高信頼性の製品体系を備えた主要企業で構成される。これらの企業は、触媒性能、製品寿命、複雑な排ガス条件への対応力、システム全体の設計・提案能力などを競争優位性としている。第二グループは、独自の研究開発能力、量産体制、地域顧客基盤を持つ専門メーカーが中心であり、カスタマイズ対応、納期、コスト競争力、現地技術サービスなどを強みとしている。さらに、地域メーカーや新規参入企業は、特定の用途、温度領域、独自の材料設計などによって市場参入を図っている。全体として、主要技術や高付加価値案件の分野では一定の集中傾向が見られる一方、製造拠点や地域供給体制は比較的分散している。今後、中国をはじめとするアジア企業の技術水準が向上するにつれ、競争の焦点は製品価格や単一性能から、触媒効率、運転安定性、総合的な浄化性能、ライフサイクルコスト、顧客サポート力へと移行していくと考えられる。
4 製品タイプと用途別需要:使用温度への適合性と複合処理能力が市場拡大を左右
触媒セラミックフィルター管は、使用温度および触媒反応条件に基づき、主に高温型、中温型、低温型に分類される。高温型は、高温工業炉や高温排ガス処理設備での使用を想定した製品であり、セラミック基材の耐熱性、耐熱衝撃性、高温環境下での触媒安定性が重視される。ガラス製造、金属精錬、一部の高温工業炉などが代表的な用途である。中温型は、触媒活性、圧力損失、運用コストのバランスに優れた製品として位置付けられ、コークス製造、産業用ボイラー、鉄鋼関連設備、廃棄物処理などの排ガス浄化に使用される。低温型は、比較的低い排ガス温度で高い脱硝性能を実現することを目的としており、低温触媒活性、耐硫黄性、耐水性、長期安定性などが重要な技術要件となる。低温産業排ガスや既存の環境設備の改修などに適用され、用途拡大が期待されている。実際の運転温度範囲は、触媒組成、排ガス成分、ろ過構造、システム設計によって異なり、触媒の有効温度領域を広げることと複雑な排ガス環境への適応力を高めることが、製品開発の重要な方向となっている。
用途別では、産業排ガス処理と廃棄物焼却・バイオマス発電が主要な需要分野となっている。産業排ガス処理には、ガラス、鉄鋼、コークス、セメント、金属精錬、各種工業炉などが含まれ、厳格な排出基準への対応、既存設備の改修、総合的な運用コストの最適化が導入を促進している。一方、廃棄物焼却やバイオマスエネルギー利用では、排ガス成分が複雑であるため、粉じん、窒素酸化物、酸性ガス、ダイオキシン類などに対する複合的な処理能力が重視される。今後は、工業炉の超低排出化改修、有害廃棄物・汚泥の熱処理、廃棄物の資源化利用、低温触媒ろ過などが有望な成長分野になるとみられる。産業施設における排ガス処理の評価基準が、個別の汚染物質除去性能から設備全体の運転効率や安定性へと広がるなか、低圧力損失、広い適用温度範囲、長期安定脱硝を実現する製品の競争力が高まる見通しである。
5 地域別市場動向:欧米の技術優位性とアジアの製造力が世界市場の発展を支える
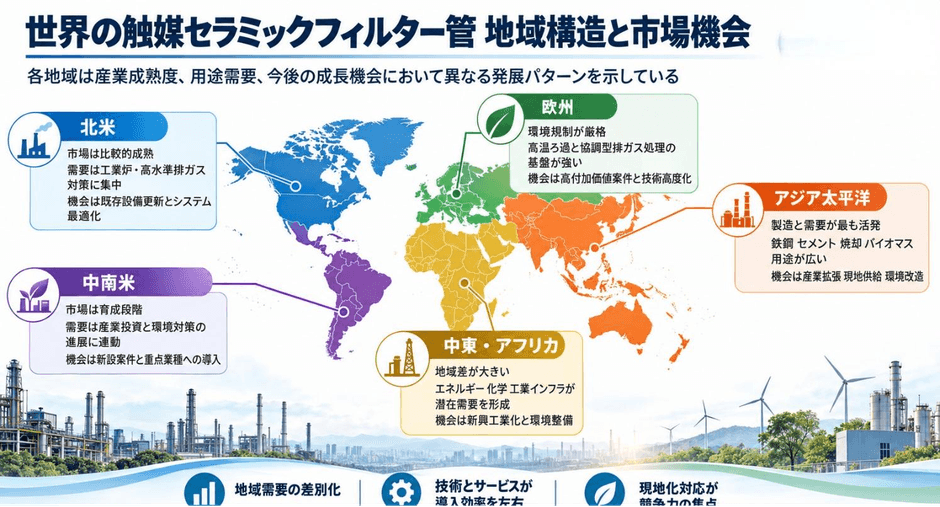
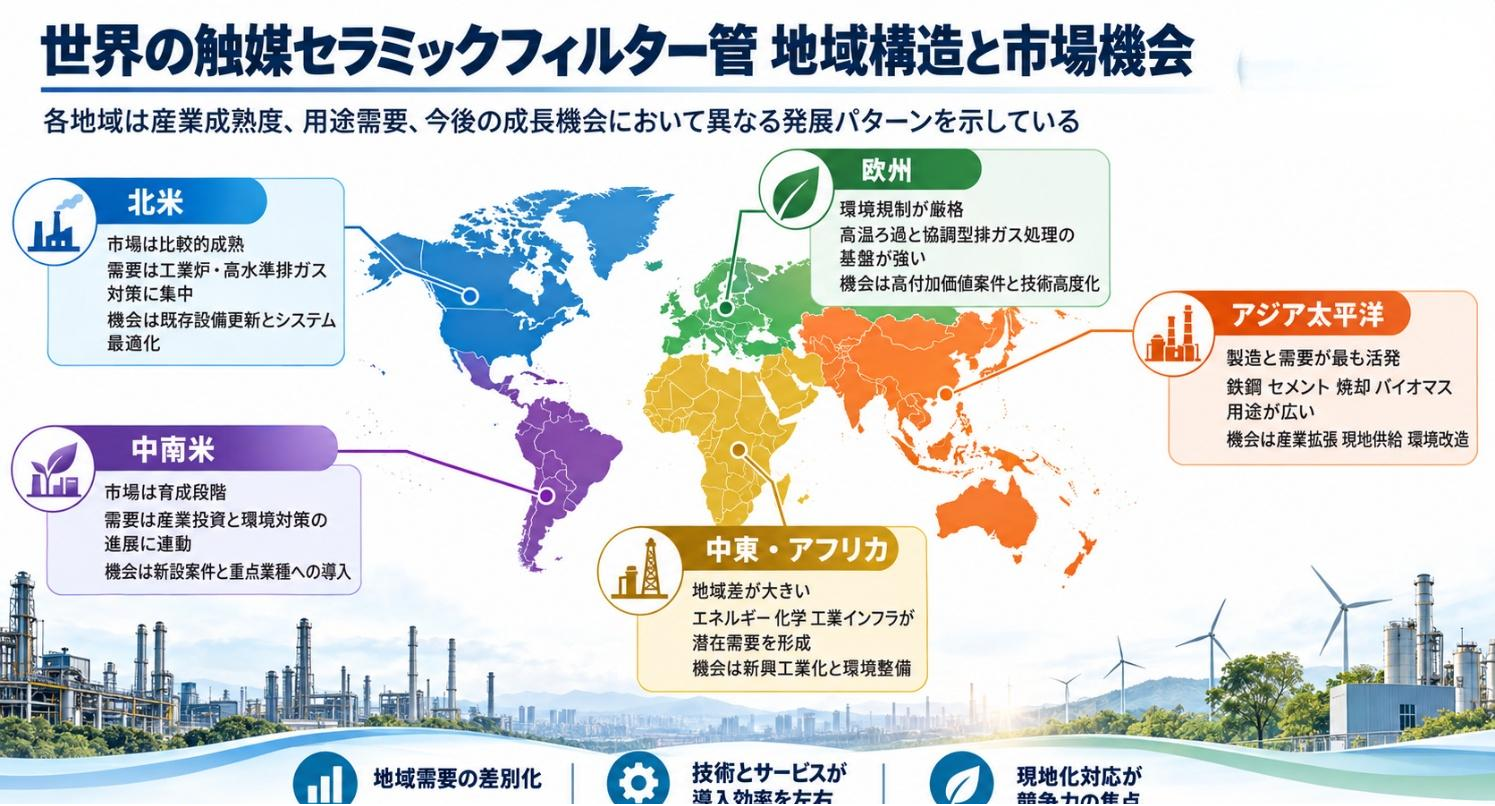
触媒セラミックフィルター管の研究開発、生産、最終需要は、主に欧州、北米、アジア太平洋地域に集中している。欧州は、工業用触媒技術、高温ろ過材料、環境設備設計、複雑な排ガス処理システムの統合技術において強い産業基盤を持つ。ドイツ、デンマークなどの欧州諸国では、高機能ろ過材料と産業用ガス浄化ソリューションに関する技術蓄積が進んでいる。欧州市場では、厳しい産業排出規制への対応、既存工場の設備更新、高付加価値の環境対策システムへの改修が主な需要を形成しており、ガラス、セメント、金属精錬、廃棄物処理などが重要な用途となっている。北米では、排出規制への適合、設備の信頼性、保守費用、長期的な性能保証が重視され、既存設備の更新や特殊な産業排ガス条件への対応において、高温ろ過と触媒処理を組み合わせた技術の活用機会がある。欧米の主要企業は、製品開発、技術認証、工程設計、国際顧客ネットワークなどで優位性を持ち、地域の製造企業やシステムインテグレーターとの連携を通じて供給体制の強化を進めている。
アジア太平洋地域は、今後の製造能力拡大と需要成長を支える重要な市場であり、なかでも中国は幅広い産業基盤、セラミック材料のサプライチェーン、多様な排ガス処理需要を有している。中国本土のメーカーは、セラミック繊維成形、触媒担持、フィルター構造設計、量産技術などを継続的に高度化しており、中国台湾の企業も専門的なセラミック繊維フィルター製造と海外市場への供給において独自の競争力を形成している。鉄鋼、セメント、コークス、ガラス、廃棄物処理などの産業で環境設備の改修が進むにつれ、中国市場では新規処理設備の導入だけでなく、既存設備の更新、システムの省エネルギー化、排出基準への安定的な適合が重要な需要となっている。また、東南アジア、中東および一部の新興工業地域では、産業投資、エネルギー関連設備の建設、環境規制の整備などにより、新たな市場機会が生まれると期待される。ただし、成長速度は各地域の設備投資動向、環境政策、プロジェクト資金、ユーザーの調達能力などによって異なる。今後は、技術開発のグローバル化、生産・供給の地域分散化、技術サービスの現地化が進み、信頼性の高い製品、適切な価格競争力、迅速な納品体制を兼ね備えた企業が有利な立場を築くと考えられる。
6 産業バリューチェーン:触媒材料、セラミック成形、システム適合技術が付加価値を創出
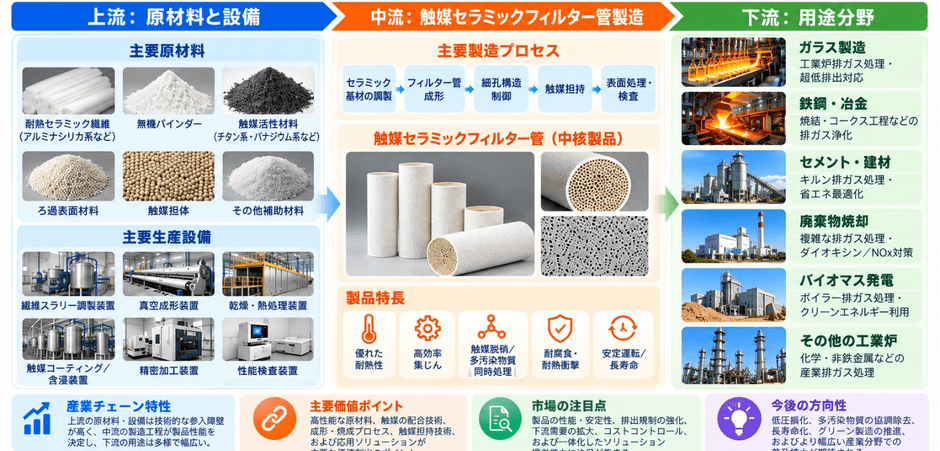
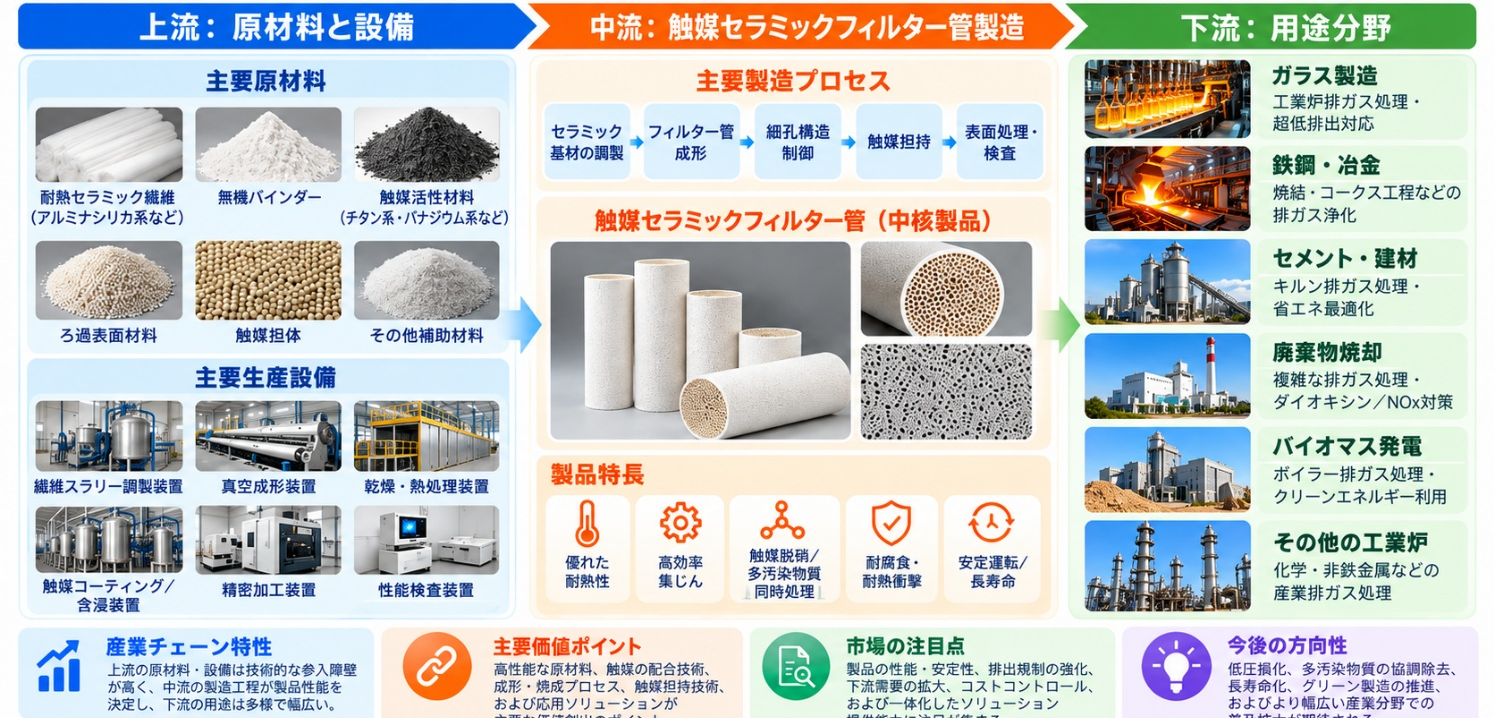
触媒セラミックフィルター管の産業バリューチェーンは、上流のセラミック繊維・触媒材料、中流のフィルター管製造・機能性処理、下流の排ガス処理設備・産業用途によって構成される。上流の主要材料には、アルミナシリカ系などの耐熱セラミック繊維、無機バインダー、表面ろ過層材料、触媒担体、触媒活性成分などが含まれる。製品によっては、チタン系、バナジウム系、その他の複合金属酸化物系触媒が採用され、異なる温度条件や汚染物質の処理要求に対応している。主要製造設備には、繊維スラリー調製装置、真空成形装置、乾燥・熱処理設備、触媒含浸・コーティング設備、精密加工装置、性能評価装置などがある。中流の製造工程では、セラミック基材の構造設計、管体成形、気孔率と機械的強度の制御、触媒担持、表面ろ過層処理、最終品質検査が重要な役割を担う。下流では、環境設備メーカー、排ガス処理エンジニアリング企業、産業ユーザーを通じて、フィルターの設置、システム調整、保守、交換が行われる。セラミック基材の細孔構造はろ過性能と圧力損失を左右し、触媒の組成と担持方法は汚染物質の転換効率に影響を与える。また、逆洗・パルス洗浄、排ガス温度制御、還元剤供給などの周辺システムとの適合性が、実際の運転性能を決定する重要な要素となっている。
バリューチェーンにおける技術的付加価値は、高性能触媒の配合設計、セラミックろ過構造の最適化、触媒成分の均一担持技術、製品品質の安定性、複雑な工業条件下での性能検証などに集中している。産業ユーザーは、フィルター管の購入価格だけでなく、ろ過効率、触媒活性、圧力損失、破損リスク、触媒劣化、洗浄周期、長期的な保守費用などを総合的に評価する必要がある。今後のサプライチェーンでは、独自触媒材料の開発、セラミック基材と触媒システムの一体設計、製造工程の自動化、品質評価の標準化、現地技術サービスの強化が重要になる。環境設備の調達基準が単一製品の性能評価からライフサイクル全体の経済性評価へと変化するなか、材料開発、精密製造、システム設計、顧客サポートを連携させる能力が、企業の競争力と収益性を左右する重要な要因となる。
7 政策動向と市場課題:産業排出規制の強化が技術参入障壁を高める
世界各国で産業排出規制の整備と高度化が進むことは、触媒セラミックフィルター管をはじめとする高性能排ガス処理材料の市場拡大を支える重要な要因である。欧州では、産業排出管理と利用可能な最良の技術(BAT)の導入を通じて、汚染物質の排出抑制、資源利用効率の改善、産業施設の長期安定運転が重視されている。中国でも、重点産業における超低排出化改修、工業炉の排ガス対策、複数汚染物質の同時削減に関する政策体系が整備されている。2024年には、中国生態環境部などの関係部門がセメント産業およびコークス産業の超低排出化を推進する方針を打ち出し、主要産業における環境設備更新と排出管理の高度化を促進した。こうした政策環境の下で、産業企業は高効率集じん、安定した脱硝、省エネルギー、長期的な排出基準への適合を同時に実現する技術を重視するようになっている。一方、触媒セラミックフィルター管市場への参入には、触媒配合技術、セラミック繊維成形、触媒成分の均一担持、複雑な排ガス環境への適応、長期運転性能の検証、産業顧客による採用評価など、高い技術的・商業的ハードルが存在する。さらに、原材料価格の変動、触媒の被毒・失活、熱衝撃によるフィルター損傷、長期にわたるプロジェクト期間、慎重な設備投資判断などが、メーカーの資金調達力、研究開発力、継続的な供給能力に影響を与えている。
市場競争の面では、従来のバグフィルター、電気集じん装置、独立型SCR脱硝設備などの成熟技術が引き続き広く使用されており、触媒セラミックフィルター管には機能統合とシステム経済性による明確な差別化が求められる。排ガス温度の変動が大きい設備、酸性成分が多い排ガス、高濃度粉じんを含む条件などでは、触媒反応効率、洗浄性能、使用寿命が複数の要因によって影響を受ける可能性がある。そのため、メーカーには実際の産業条件に即した材料選定、製品試験、実機検証の体系を構築することが求められる。環境設備投資の費用対効果と長期運転性能を重視する顧客が増えるなか、安定した技術性能、十分な導入実績、継続的な技術サポートを提供できる企業は競争優位性を確保しやすくなる。一方、独自の材料技術や実機検証能力に乏しい企業にとっては、市場参入と顧客獲得の難易度がさらに高まると考えられる。
8 今後の成長展望:低温触媒技術、多機能化、ライフサイクル経済性が競争力を左右
今後数年間、世界の触媒セラミックフィルター管産業では、高性能化、低温対応、多汚染物質の同時処理、システム統合の高度化が主要な技術発展方向になると見込まれる。研究開発の重点は、触媒反応の有効温度範囲の拡大、低温脱硝活性の向上、耐硫黄性・耐水性・耐被毒性の強化、セラミックろ過構造の安定性改善、圧力損失の低減、製品寿命の延長などに置かれる。産業分野で省エネルギーと複合的な排出削減への要求が高まるにつれ、一つのろ過ユニットで粉じん捕集と複数のガス状汚染物質の処理を実現できる技術への関心はさらに高まると考えられる。製品設計も、標準化されたフィルターエレメントの供給から、排ガス温度、粉じん特性、汚染物質の組成、設備寸法などに合わせたカスタマイズ型ソリューションへと発展していく。ガラス製造、鉄鋼・非鉄金属、コークス、セメント、廃棄物焼却、バイオマスエネルギー、廃棄物熱処理などが引き続き主要用途となる一方、低温産業排ガス、既存設備の統合型システムへの更新、複雑な産業排ガスの高度処理などが新たな市場拡大の機会となる可能性がある。
産業全体の成長は、環境設備の導入数量の増加だけでなく、技術革新、実際の産業用途での性能実証、長期運転における経済性の改善によって大きく左右される。国際的な主要企業は、触媒技術、ブランド信頼性、豊富な導入実績、グローバル顧客基盤といった強みを活かしながら事業を拡大するとみられる。一方、中国を含むアジアのメーカーは、材料調達基盤、製造効率、製品のカスタマイズ能力、地域サービス体制を強化することで、国際市場における競争力を高める可能性がある。今後の競争は、単独のフィルター管製品から、触媒材料の開発、フィルター製造、システム設計、運転監視、保守サービスを含む総合的な技術・サービス体系へと広がっていくと考えられる。産業排ガス処理が単一汚染物質の排出基準達成から、複数汚染物質の同時削減、エネルギー効率の最適化、長期安定運転へと進化するなか、触媒セラミックフィルター管は世界の産業用環境材料・排ガス浄化設備市場において存在感をさらに高め、高付加価値、高信頼性、総合ソリューション型の製品分野として発展していくことが期待される。
【 触媒セラミックフィルター管 報告書の章の要約:全14章】
第1章では、触媒セラミックフィルター管レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、触媒セラミックフィルター管の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、触媒セラミックフィルター管の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、触媒セラミックフィルター管の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における触媒セラミックフィルター管業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における触媒セラミックフィルター管市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における触媒セラミックフィルター管の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における触媒セラミックフィルター管産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、触媒セラミックフィルター管の業界動向、ドライバー、課題、リスクを分析します
第10章では、触媒セラミックフィルター管に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、触媒セラミックフィルター管産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、触媒セラミックフィルター管の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、触媒セラミックフィルター管市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/593933/catalytic-ceramic-filter-tube
関連レポートの推奨:
世界触媒セラミックフィルター管市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com