タービンバイパス制御弁市場調査:規模・状況・調べ方・算出方法
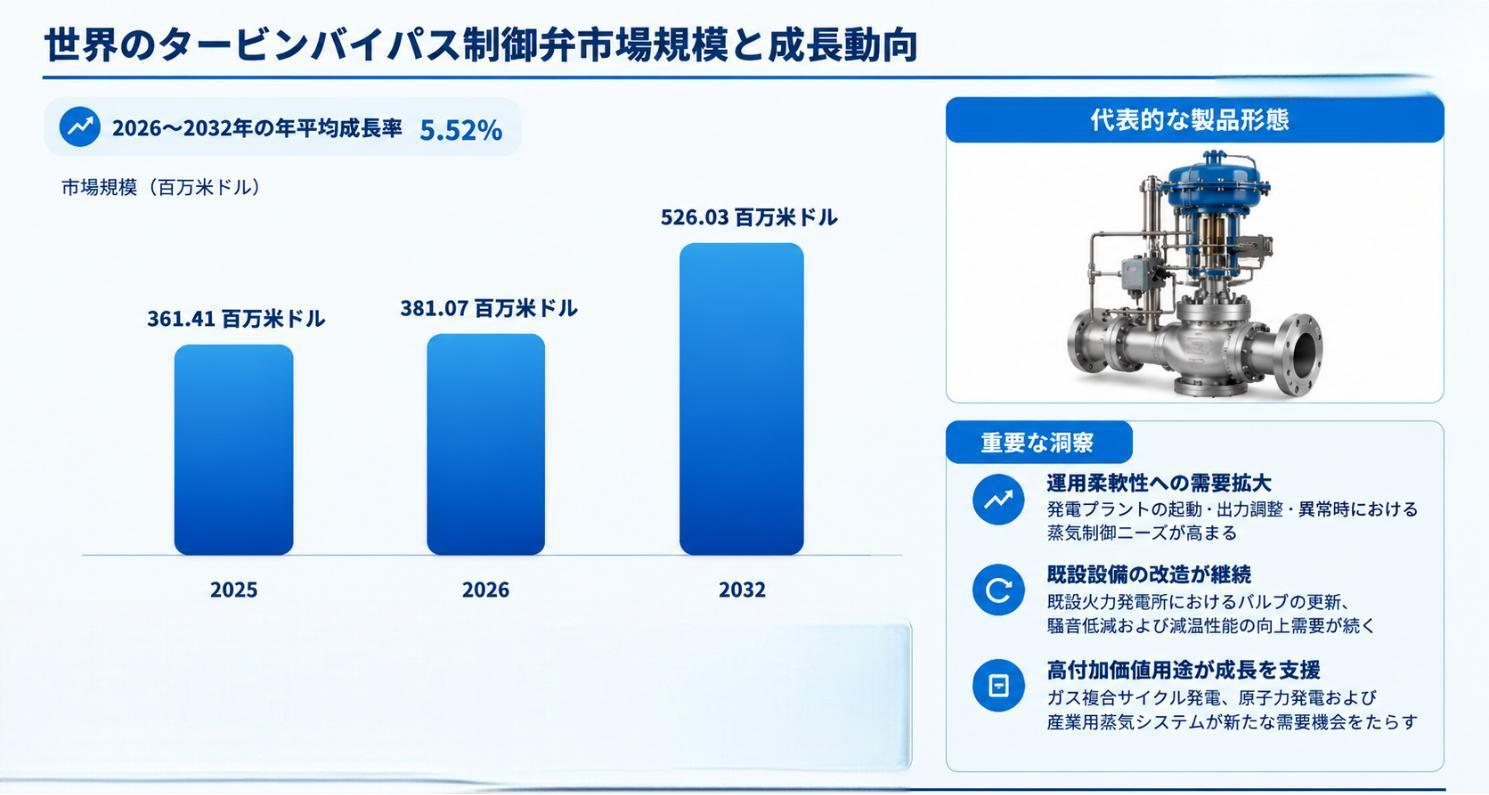
LPI世界タービンバイパス制御弁レポートによると、2025年の世界タービンバイパス制御弁市場規模は361.41百万ドルであり、2026年には381.07百万ドル、2032年には526.03百万ドルに増加する見通しです。
LP Informationはこのたび、『世界タービンバイパス制御弁市場の成長予測2026~2032』を発行しました。本レポートでは、製品定義、市場規模、製品タイプ、用途構成、競争環境、地域別需要および産業バリューチェーンの変化を包括的に分析しています。特に、発電設備および産業用蒸気システムにおけるタービンバイパス制御弁の重要な役割に焦点を当て、発電ユニットの柔軟な運転、設備保護、既設設備の改修および技術高度化に伴う市場機会を検討しています。
タービンバイパス制御弁は、蒸気タービンまたはそのシリンダーを迂回する蒸気配管に設置される自動調節弁です。弁開度を調整することでバイパス蒸気の流量と圧力を制御し、発電ユニットの起動、停止、負荷変動、タービントリップなどの運転条件に応じて、蒸気をタービンの所定の流路を通過させずにバイパス系統の指定された下流側へ導きます。本製品は蒸気の絞りおよび減圧機能を担い、噴霧式減温機構を内蔵するか、独立した減温装置と組み合わせることで、下流設備またはプロセスが要求する圧力および温度条件を満たします。これにより、蒸気システムの安定運転と設備保護を支援します。一般的な製品は、弁本体、弁内装部品、アクチュエータおよび関連制御付属品で構成され、高差圧、温度変化および迅速な作動が求められる運転条件に対応する必要があります。
今後数年間の市場成長は、発電所の新設に伴う設備需要と既設設備の更新需要が並行して進む形になると予想され、発電所数の単純な増加だけに依存するものではありません。電力システムにおいて負荷調整能力と運転柔軟性への要求が高まるにつれて、迅速な起動・停止、負荷変動および異常運転時におけるバイパス弁の制御性能が一層重視される見込みです。
製品の高度化では、多段減圧および低騒音型の弁内装部品、減温ノズルの最適化、熱疲労に強い構造、モジュール式の保守設計、アクチュエータの応答性向上、デジタル技術を活用した状態診断などが重要な方向性となります。原子力発電、ガス焚きコンバインドサイクル発電、熱電併給および大規模産業用蒸気ネットワークが、それぞれ異なる需要源を形成すると考えられます。競争環境では、専用設計、エンジニアリング検証およびグローバルサービス能力を備えた企業が引き続き主導的な役割を担う一方、地域メーカーも現地生産、スペアパーツ供給および既設設備改修市場で存在感を高める可能性があります。
世界のタービンバイパス制御弁市場規模と成長動向
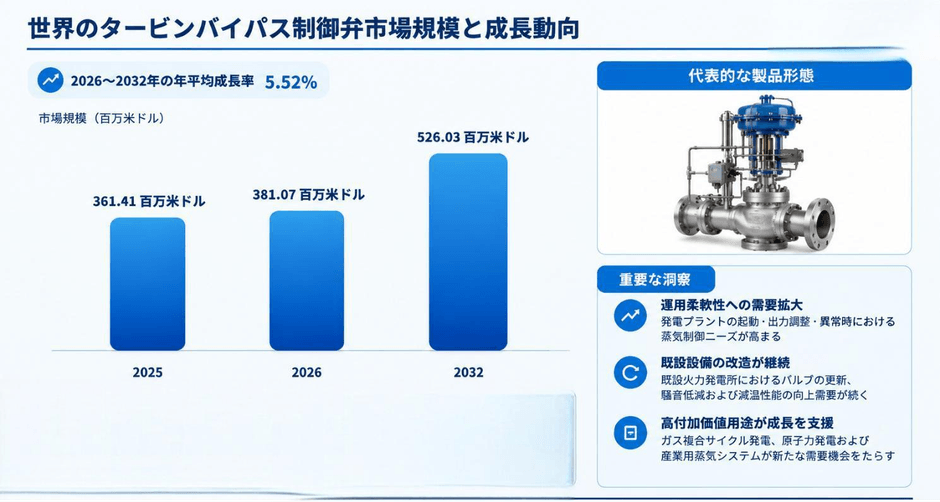
LP Informationの初期調査によると、2025年の世界のタービンバイパス制御弁市場規模は約361.41百万米ドル、2026年には約381.07百万米ドルに達すると推定されます。2026年から2032年までの年平均成長率(CAGR)は約5.52%と予測されています。この推計の対象は、主に蒸気タービンのバイパスシステムに使用され、蒸気流量と圧力を調整し、減温機能を統合できる専用制御弁です。市場需要は、石炭火力発電およびガス焚きコンバインドサイクル発電設備の新設、原子力発電プロジェクト、発電ユニットの運転柔軟性向上を目的とした改修、設備寿命の延長、重要弁の更新などによって支えられています。供給側の競争領域は、単体の弁製造から、弁本体、アクチュエータ、減温装置、制御ロジックおよび現地サービスを組み合わせたシステム一体型の提供へと広がっています。国際エネルギー機関によると、2024年の世界の発電量は1,200TWh以上増加し、石炭火力発電は依然として世界の発電量の約35%を占めました。また、天然ガス火力発電量は前年比約2.5%増加し、原子力発電量は約4%増加しました。異なる電源構成が併存することから、新設発電所と既設発電所の双方において、蒸気システムの信頼性、運転制御および設備保守に対する多様な需要が今後も見込まれます。
今後の市場拡大は、高パラメータ発電ユニット、コンバインドサイクル発電所、原子力発電設備および産業用蒸気システム向けの新規プロジェクト需要に加え、老朽化した弁の交換、騒音低減改修および制御システムの高度化によっても支えられると予想されます。
タービンバイパス制御弁のバリューチェーン分析
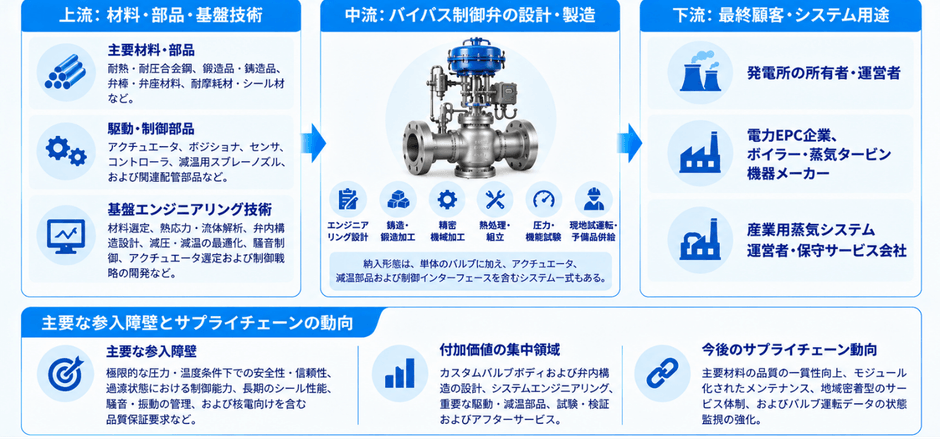
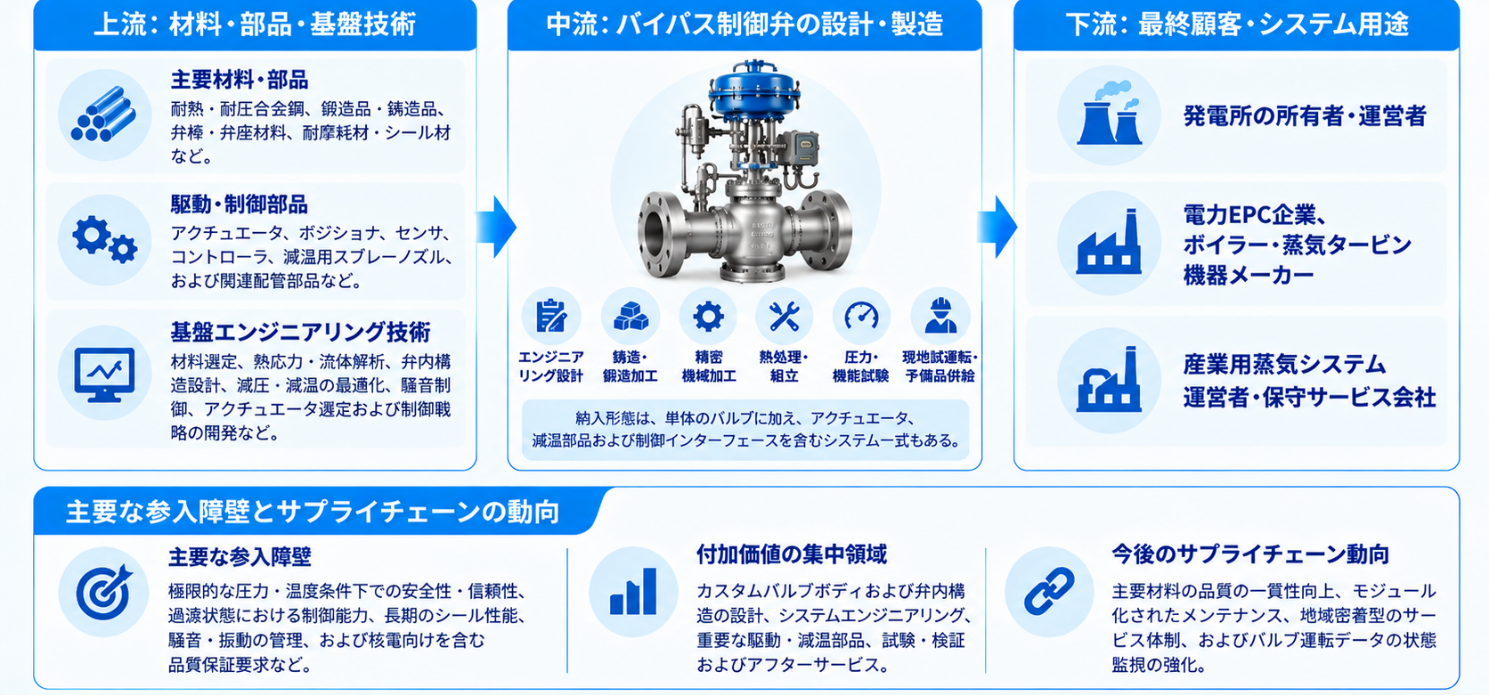
産業バリューチェーンの上流には、耐熱・耐圧合金鋼、鍛造品および鋳造品、弁棒・弁座用材料、耐摩耗材料およびシール材料、アクチュエータ、ポジショナ、センサー、コントローラー、減温用噴霧ノズルならびに関連配管部品が含まれます。主要な技術領域には、材料選定、熱応力解析および流体解析、弁内装部品の設計、減圧と減温の最適化、騒音制御、アクチュエータの選定、制御戦略の開発などがあります。中流では、専用弁メーカーおよびシステムサプライヤーが、エンジニアリング設計、鋳造・鍛造部品の加工、精密機械加工、熱処理、組立、耐圧試験・機能試験、現地試運転およびスペアパーツ供給を担います。製品の納入形態は、単体の制御弁に加え、アクチュエータ、減温部品および制御インターフェースを組み合わせた一体型システムにも及びます。下流の主要顧客には、発電所の所有者・運営者、電力エンジニアリングのEPC事業者、ボイラー・蒸気タービン設備メーカー、産業用蒸気システムの運営事業者および保守サービス事業者が含まれます。
業界の主要な参入障壁は、極端な圧力・温度条件下での安全性と信頼性、過渡運転時の制御能力、長期的なシール性能、騒音・振動管理、エンジニアリング上の適合実績、原子力発電などの用途で求められる品質保証要件に集中しています。付加価値は、一般に、カスタム仕様の弁本体および弁内装部品の設計、システムエンジニアリング、重要な駆動部品・減温部品、試験検証およびアフターサービスに集まりやすい傾向があります。今後のサプライチェーンでは、重要材料の品質の一貫性、モジュール化された保守方式、地域密着型のサービス体制、弁の運転データを活用した状態監視の重要性がさらに高まると予想されます。
世界のタービンバイパス制御弁市場の競争環境と代表企業
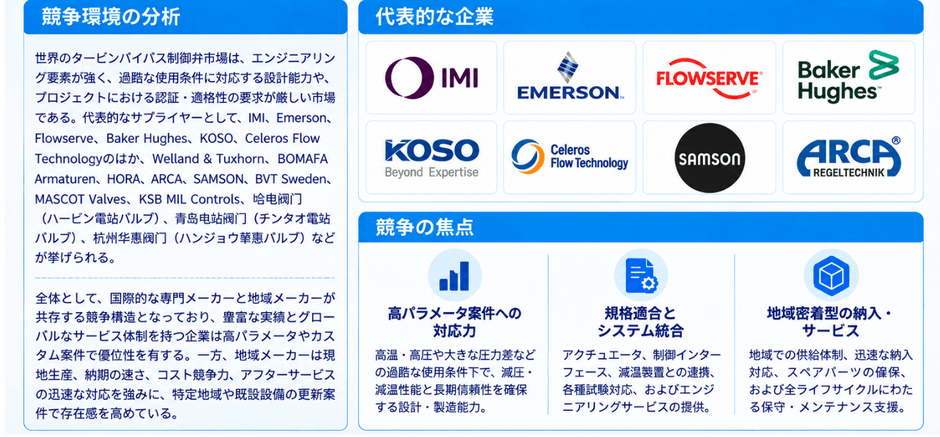
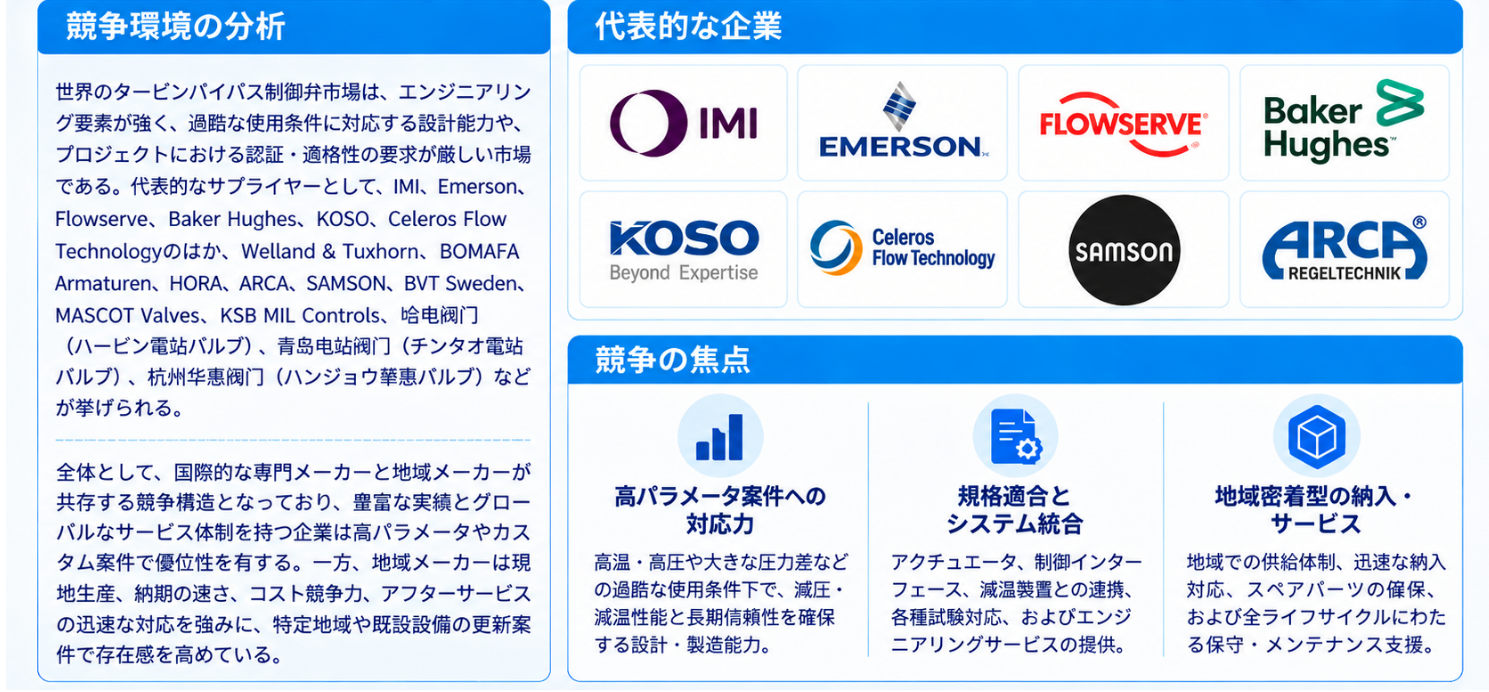
世界のタービンバイパス制御弁市場では、高度なエンジニアリング技術、過酷な運転条件に対応する設計能力およびプロジェクト検証に関する高い参入障壁が存在します。代表的なサプライヤーには、IMI、Emerson、Flowserve、Baker Hughes、KOSO、Celeros Flow Technologyなどの国際企業に加え、Welland & Tuxhorn、BOMAFA Armaturen、HORA、ARCA、SAMSONなどの専門バルブメーカーが含まれます。これらの企業は、発電所向け蒸気制御、過酷な運転条件に対応するバルブ、圧力調整および関連エンジニアリング分野において、それぞれ技術的な蓄積を有しています。製品競争力を左右する主な要素は、高温・高圧条件への適応性、流量調節精度、減温・減圧設計、騒音制御、長期運転の信頼性およびプロジェクト納入実績です。また、BVT Sweden、MASCOT Valves、KSB MIL Controlsなどの企業に加え、哈電閥門、青島電站閥門、杭州華惠閥門などの中国メーカーも、市場における重要な競争参加者です。各社は特定の製品分野、地域市場および発電プロジェクトにおいて、それぞれ異なる事業上の位置付けを有しています。全体として、市場は国際的な専門メーカーと地域メーカーが共存する競争構造となっています。成熟した技術体系、大規模プロジェクトの実績およびグローバルサービス能力を備えた企業は、高パラメータ条件や高度なカスタマイズが求められるプロジェクトで優位性を発揮します。一方、地域メーカーは、現地生産、納入効率、コスト管理およびアフターサービスの迅速な対応を強みとして競争に参加しています。
タービンバイパス制御弁の製品分類と用途別構成
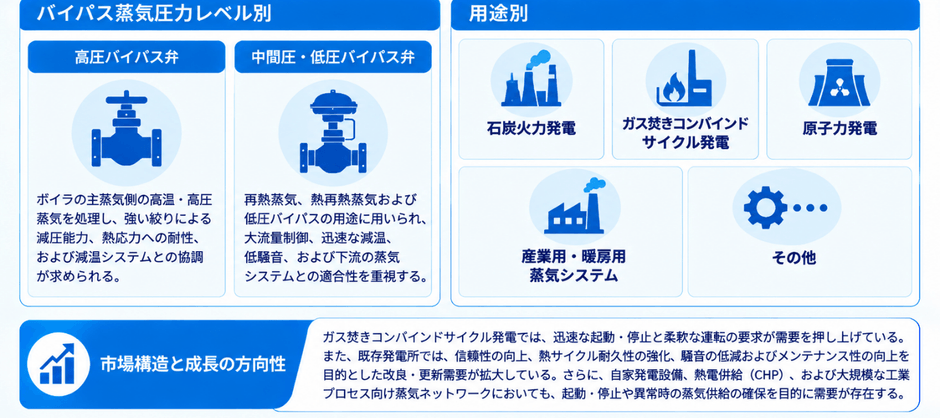
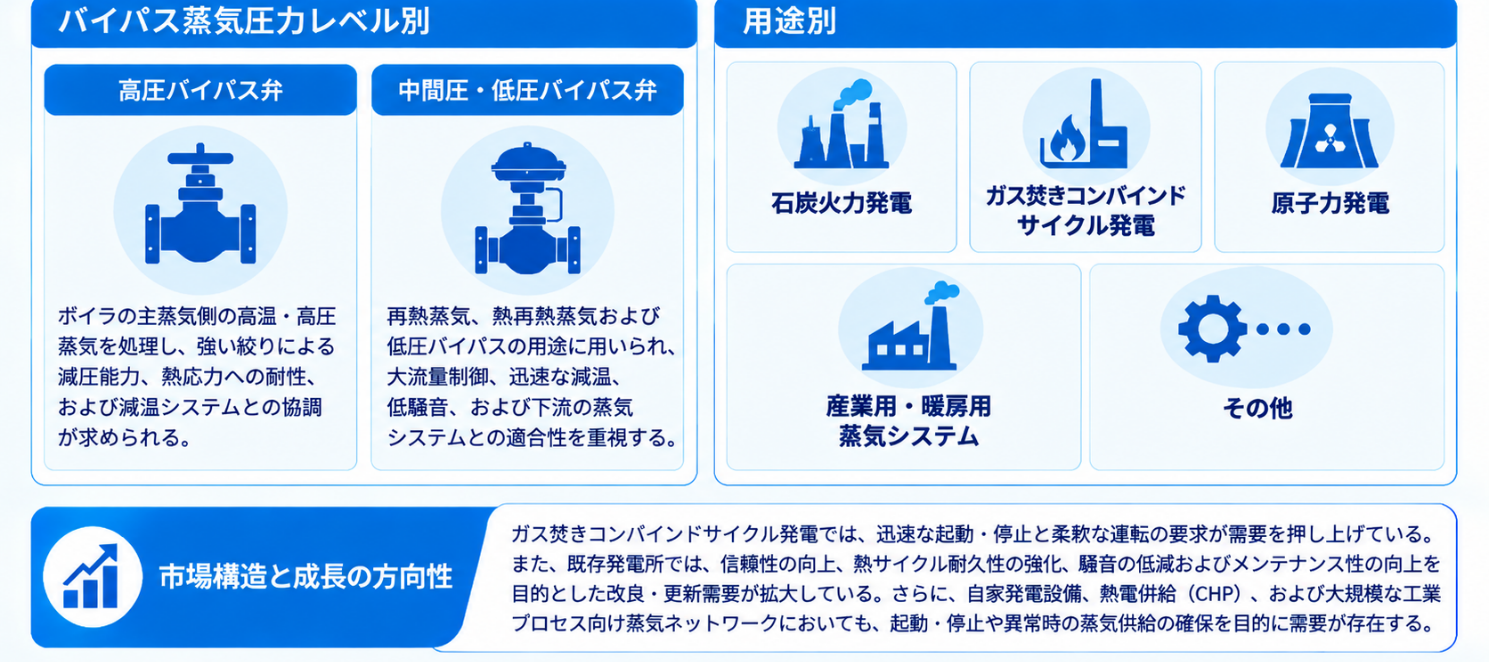
製品は、バイパス蒸気の圧力レベルに応じて、高圧バイパス弁と中圧・低圧バイパス弁に分類されます。高圧バイパス弁は、主にボイラーの主蒸気側における高温・高圧蒸気を処理します。高い絞り・減圧能力、熱応力に対する耐性設計、および減温システムとの協調が求められます。主な用途は、石炭火力発電所、ガス焚きコンバインドサイクル発電所および一部の原子力発電用蒸気システムです。中圧・低圧バイパス弁は、主に再熱蒸気、熱再熱蒸気または低圧バイパスの運転条件に使用されます。製品設計では、大流量制御、迅速な減温、低騒音性能、復水器または下流側蒸気システムとの適合性が重視されます。
市場の用途は、石炭火力発電、ガス焚きコンバインドサイクル発電、原子力発電、産業用および暖房用蒸気システム、その他に分類されます。市場機会は、一方ではコンバインドサイクル発電所における迅速な起動・停止と柔軟な運転への要求によって生まれ、他方では既設発電所における信頼性、熱サイクル耐久性、騒音低減および保守性の改善需要によって支えられています。産業用自家発電設備、熱電併給設備、大規模なプロセス蒸気ネットワークにおいても、起動・停止時や異常運転時の蒸気供給を維持するために、バイパス制御が重要な役割を果たします。
世界のタービンバイパス制御弁市場の地域別構造と事業機会
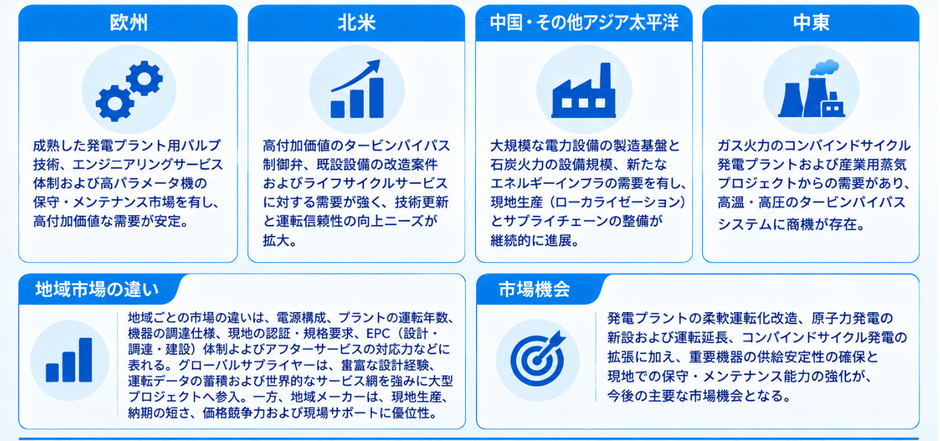
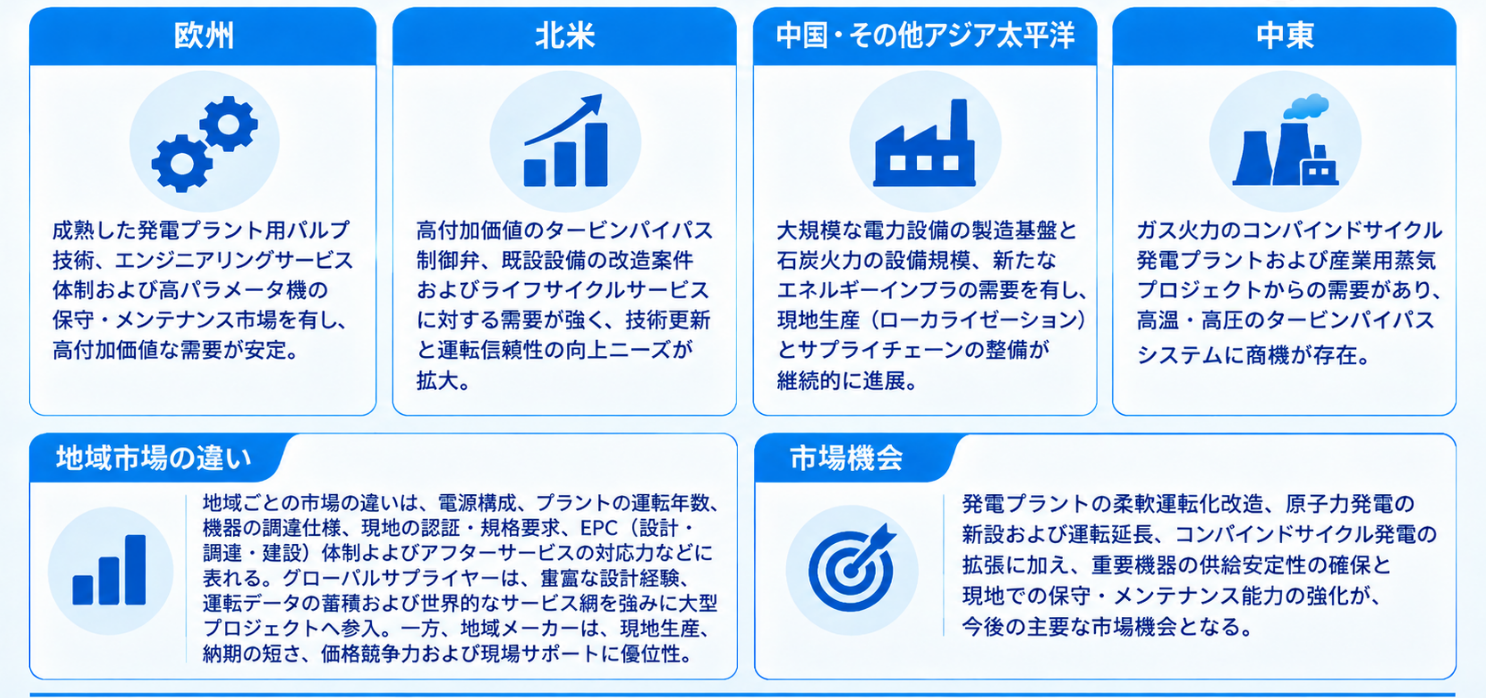
欧州および北米は、発電所向けバルブ技術、エンジニアリングサービス体制、高パラメータ発電ユニットの保守市場が比較的成熟しており、高性能専用バルブ、システム更新およびライフサイクルサービスにとって重要な地域です。中国を含むその他のアジア太平洋地域は、電力設備の製造基盤、石炭火力発電設備の既設ストック、新たなエネルギーインフラへの需要を有しています。これらの地域は重要な消費市場であると同時に、現地生産およびサプライチェーンの補完能力が継続的に強化されている地域でもあります。中東の一部の国では、ガス焚きコンバインドサイクル発電や産業用蒸気プロジェクトが進められており、高温・高圧のバイパスシステムに対する需要も見込まれます。
地域市場の違いは、主に電源構成、発電ユニットの経年状況、設備調達規格、現地認証要件、EPC体制およびアフターサービスの対応能力に表れます。国際サプライヤーは、成熟した設計経験、重要な運転条件に関するデータベース、グローバルサービスネットワークを活用して大規模プロジェクトに参画する傾向があります。一方、地域メーカーは、現地生産、短納期、価格競争力および現場支援を強みとして、新規プロジェクトや既設設備の更新需要を獲得しています。今後の市場機会は、発電所の運転柔軟性向上を目的とした改修、原子力発電プロジェクトの新設および運転期間延長、コンバインドサイクル発電所の拡張、重要設備の供給安定性と現地保守能力に対する重視の高まりと密接に関連すると予想されます。
【 タービンバイパス制御弁 報告書の章の要約:全14章】
第1章では、タービンバイパス制御弁レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、タービンバイパス制御弁の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、タービンバイパス制御弁の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、タービンバイパス制御弁の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるタービンバイパス制御弁業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるタービンバイパス制御弁市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるタービンバイパス制御弁の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるタービンバイパス制御弁産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、タービンバイパス制御弁の業界動向、ドライバー、課題、リスクを分析します
第10章では、タービンバイパス制御弁に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、タービンバイパス制御弁産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、タービンバイパス制御弁の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、タービンバイパス制御弁市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/689641/turbine-bypass-control-valve
関連レポートの推奨:
世界タービンバイパス制御弁市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com