データセンター向けダイレクト・トゥ・チップ冷却マーケットリサーチ:調査方法・市場動向・業界規模
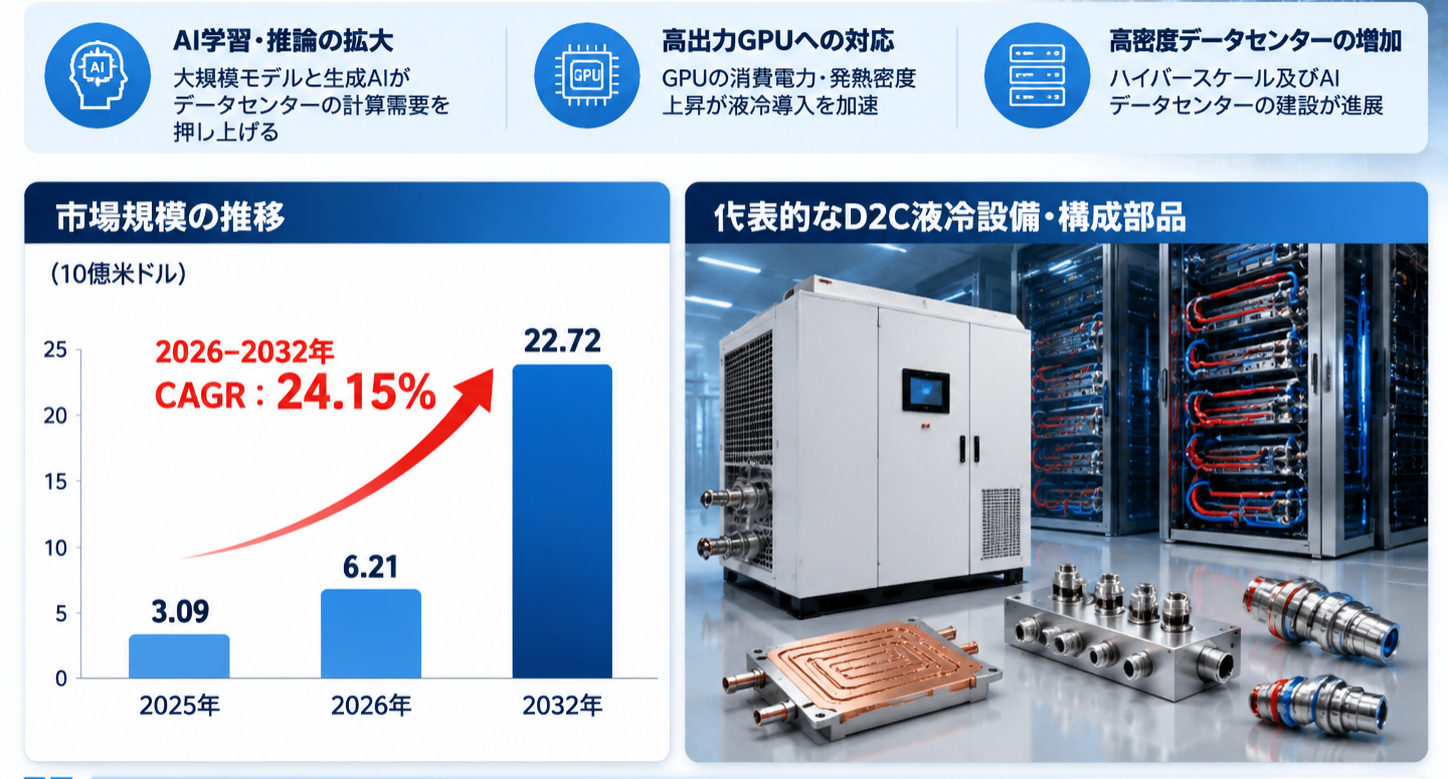
LPI世界データセンター向けダイレクト・トゥ・チップ冷却レポートによると、2025年の世界データセンター向けダイレクト・トゥ・チップ冷却市場規模は3092.92百万ドルであり、2026年には6204.76百万ドルに拡大し、2032年には22719.84百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は24.15%となります。
LP Informationは、業界レポート「世界データセンター向けダイレクト・トゥ・チップ冷却市場の成長予測2026~2032」を発表しました。本レポートでは、製品定義、技術動向、世界市場規模、競争環境、用途別需要、地域別市場構造及び産業チェーンを総合的に分析しています。AIの学習・推論、高性能コンピューティング及びハイパースケールデータセンターの建設が進むなか、半導体チップの消費電力とサーバーラックの電力密度が上昇しており、高度な熱管理技術への需要が拡大しています。ダイレクト・トゥ・チップ液冷は、次世代の高密度コンピューティングインフラを支える重要な技術となっています。本レポートでは、単相・二相冷却技術の商用化動向と、世界の主要設備メーカー、部品サプライヤー及びシステムインテグレーターの競争動向に注目しています。
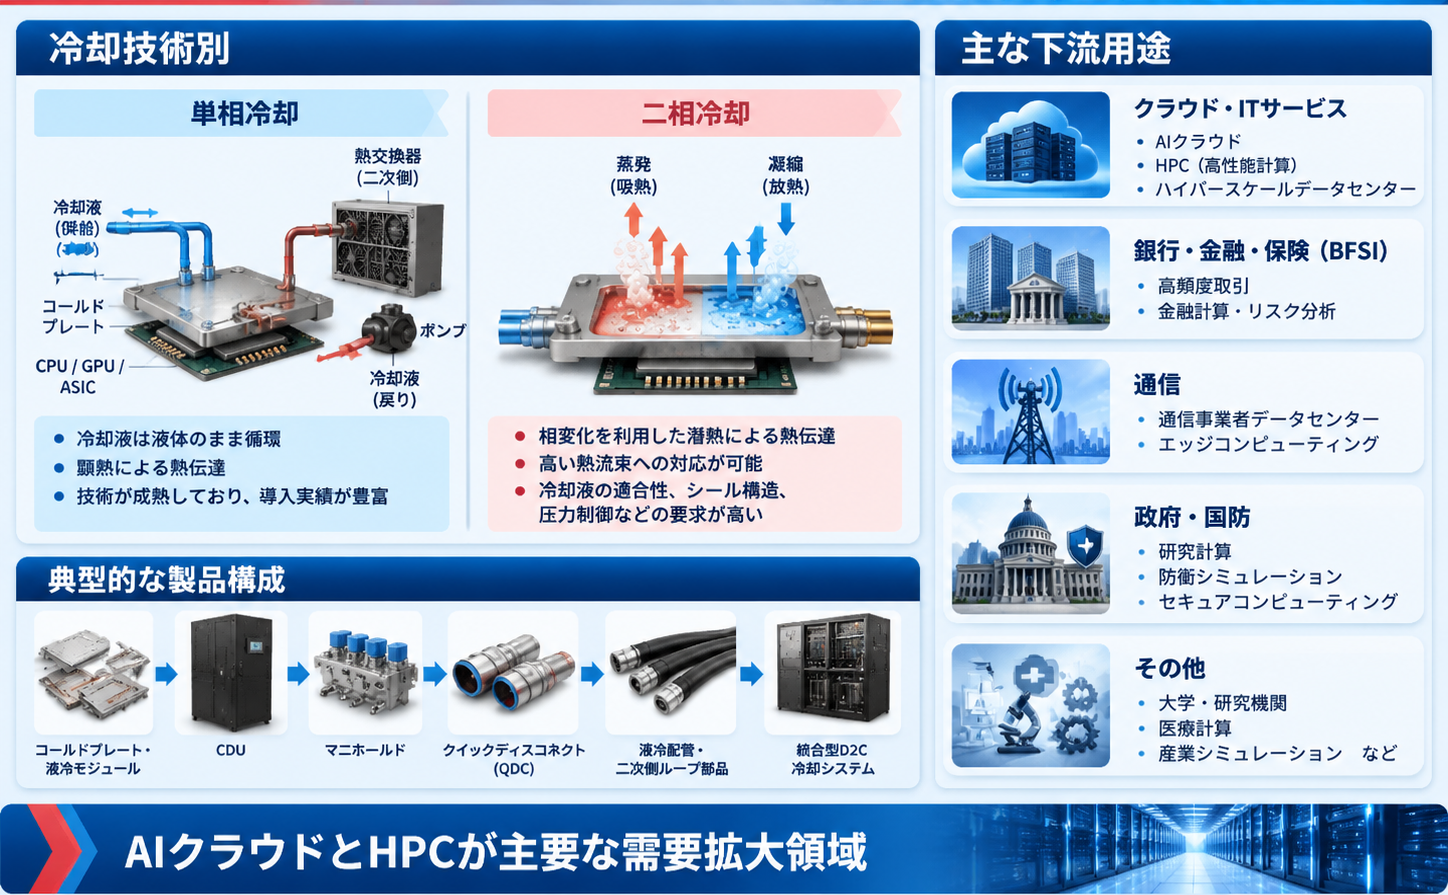
データセンター向けダイレクト・トゥ・チップ冷却(Data Center Direct-to-Chip Cooling、D2C Cooling)とは、CPU、GPU、ASICなどの高発熱半導体チップまたはパッケージに直接取り付けられた液冷コールドプレートやマイクロチャネル熱交換構造を通じて、チップと冷却液の間に高効率な熱伝導経路を形成し、密閉型液体循環システムによってチップから発生する熱を効率的に除去する先進的な熱管理技術です。一般的なシステムは、チップ用コールドプレート、液冷モジュール、冷却液分配ユニット(CDU)、マニホールド、クイックディスコネクト(QDC)、供給・戻り配管、熱交換器、ポンプ、温度・流量センサー及び制御システムで構成されます。これらの構成要素が連携し、冷却液の流量、圧力及び温度を精密に制御することで、チップレベルの熱管理を実現します。
従来の空冷方式と比較して、ダイレクト・トゥ・チップ冷却は発熱源に近い位置で熱を回収できるため、温度変動やプロセッサのサーマルスロットリングを抑制し、サーバーラックの高密度化を支援します。主な用途は、AI学習・推論、高性能コンピューティング(HPC)、ハイパースケールクラウドデータセンター、エンタープライズコンピューティング及び高密度コロケーションデータセンターです。高性能化、高密度化及びエネルギー効率の向上を支える重要な冷却技術の一つです。
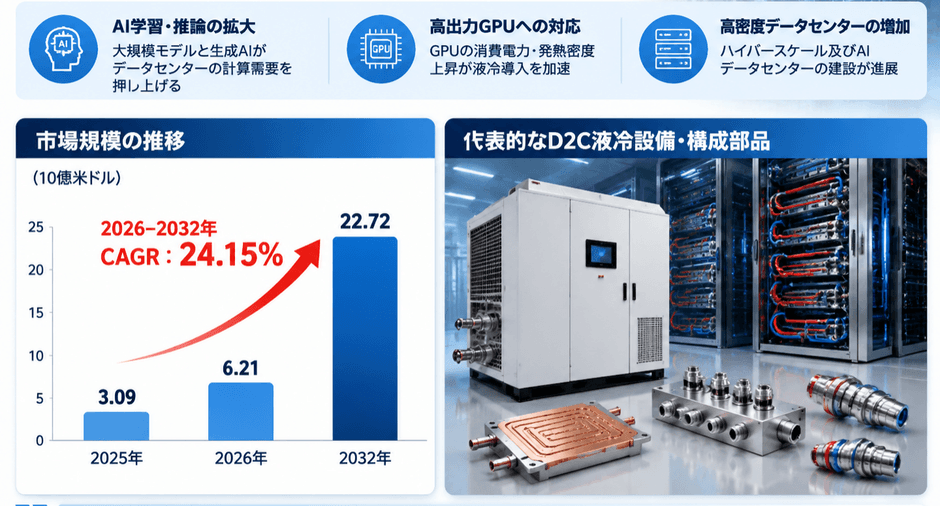
LP Informationの初期調査によると、世界のデータセンター向けダイレクト・トゥ・チップ冷却市場規模は、2025年に約30.93億米ドル、2026年に約62.05億米ドルとなり、2032年には約227.20億米ドルに達すると予測されています。2026年から2032年までの年平均成長率(CAGR)は約24.15%です。市場規模には、データセンター向けチップ冷却コールドプレート、液冷モジュール、CDU、マニホールド、QDC、液冷配管、二次側循環コンポーネント及びダイレクト・トゥ・チップ冷却システムの統合製品が含まれます。主な成長要因は、世界的なAIコンピューティングインフラの拡大、GPU及びAIアクセラレータの消費電力増加、サーバーラックの電力密度上昇、データセンターのエネルギー効率改善要求です。
国際エネルギー機関(IEA)が2026年に発表した「Key Questions on Energy and AI」によると、世界のデータセンター電力消費量は2025年の約485 TWhから2030年には約950 TWhへ増加すると予測されています。AI特化型データセンターの電力消費量は、データセンター全体を上回るペースで増加すると見込まれています。また、AIサーバーの電力密度は2020年から2025年にかけて大幅に上昇し、2027年までにさらなる増加が予想されています。これにより、従来の空冷方式に対する熱管理負荷が高まり、ダイレクト液冷の需要拡大につながっています。
供給側では、高出力CDU、マイクロチャネルコールドプレート、モジュール型液冷システム及びインテリジェント流体制御製品の開発が進んでいます。VertivのCoolChip CDUシリーズは複数のラック・列単位の設置方式に対応しており、Motivairもメガワット級CDUの製品展開を進めています。これは液冷システムが個別設備から大規模AIコンピューティングクラスター向けのソリューションへ発展していることを示しています。今後の市場拡大は、AI学習クラスター、高密度GPUサーバー、ハイパースケールクラウドインフラ及び既存データセンターの液冷化によって支えられると考えられます。
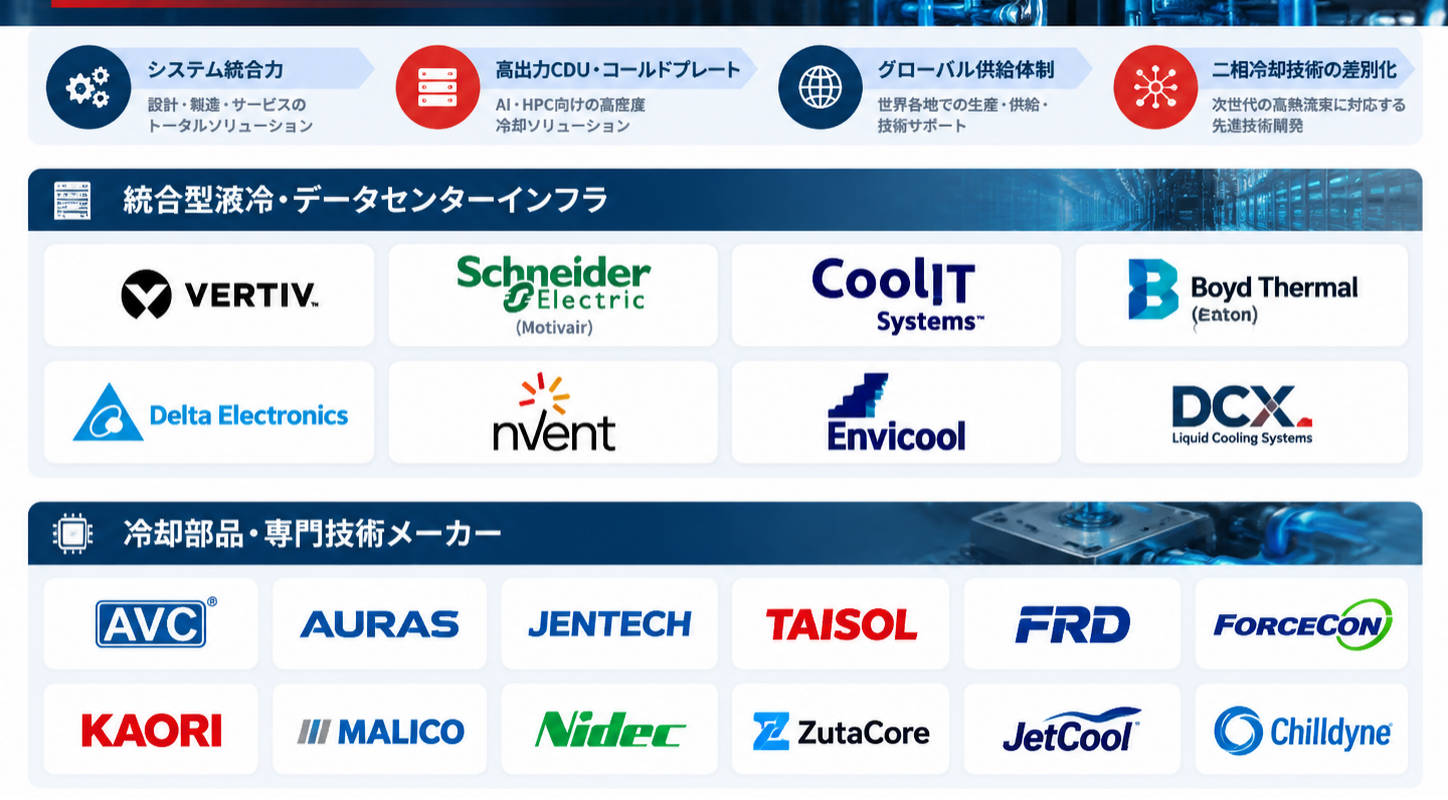
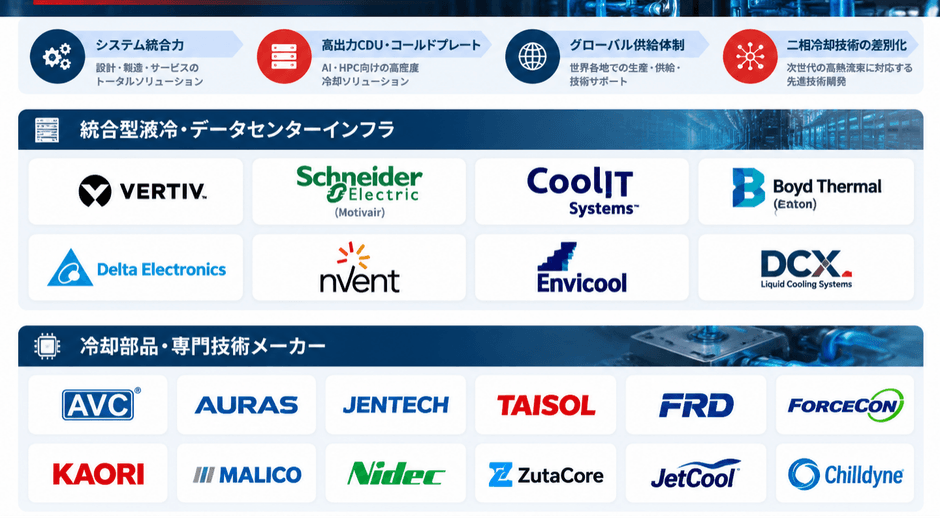
世界のデータセンター向けダイレクト・トゥ・チップ冷却市場では、データセンターインフラ事業者、専門液冷設備メーカー及び精密熱管理部品メーカーが競争しています。第一グループは、データセンターインフラ設計、CDU製造、システム統合及びグローバルサービス能力を有する企業で構成され、代表的な企業にはVertiv、Schneider Electric(Motivair)、CoolIT Systems(Ecolab)、Boyd Thermal(Eaton)、Delta Electronics、nVent、DCX Liquid Cooling Systems及びEnvicoolが含まれます。これらの企業は、CDU、コールドプレートループ、ラック液冷設備及び統合型熱管理ソリューションを展開しており、大規模AIデータセンターやHPCインフラプロジェクトへの参入を進めています。特にVertiv、Schneider Electric及びCoolIT Systemsは、高出力液冷システムとデータセンター向け製品供給において重要な市場ポジションを有しています。
第二グループは、精密加工、コールドプレート製造、マイクロチャネル熱交換、ポンプ、バルブ及び熱管理部品に強みを持つ専門メーカーです。代表的な企業にはAsia Vital Components(AVC)、AURAS Technology、Jentech Precision Industrial、Taisol Electronics、Shenzhen FRD、Forcecon Technology、Kaori Thermal Technology、Malico及びNidecが含まれます。これらの企業は、銅製コールドプレート、マイクロチャネル構造、熱交換器、流体接続部品及び精密製造技術を競争力としています。また、ZutaCoreは二相式ダイレクト・トゥ・チップ冷却技術によって差別化を図っており、JetCoolやChilldyneも専門的な液冷技術を展開しています。Airedale by Modine、STULZ、Rittal、Nortek Data Center Cooling、Kehua Data、Goaland及びEco-atlasなどもデータセンター熱管理・液冷分野に参入していますが、D2C市場への算入は各社のコールドプレート、CDU及びシステム製品単位で確認する必要があります。市場全体では、単一企業による一貫支配ではなく、専門分野ごとの競争が進んでいます。今後は、冷却性能、製品信頼性、システム統合能力、顧客認証、グローバル供給能力及びサプライチェーンの安定性が重要な競争要因となります。
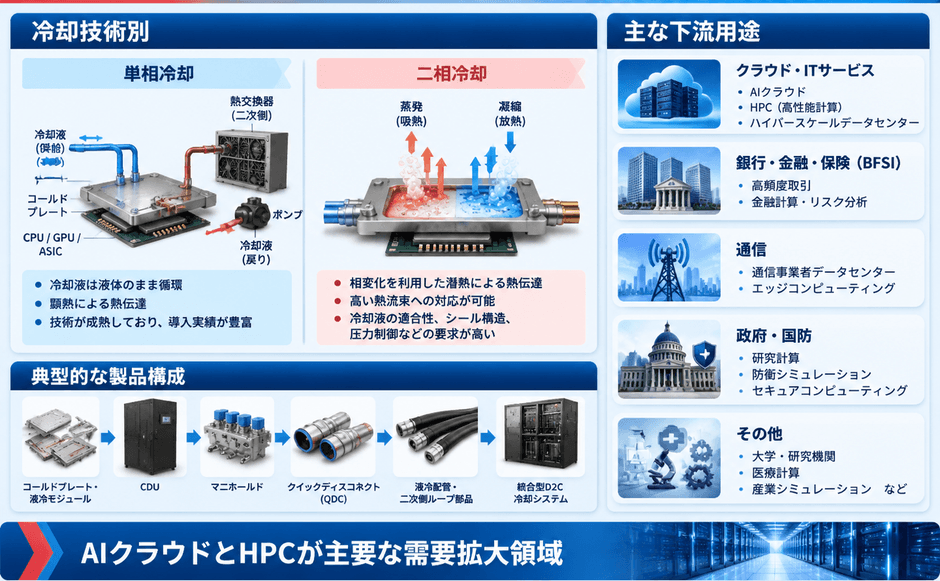
冷却技術の原理によって、データセンター向けダイレクト・トゥ・チップ冷却は、主に単相冷却(Single-phase Cooling)と二相冷却(Two-phase Cooling)に分類されます。単相冷却は、水系または水・グリコール系の冷却液を使用し、コールドプレート内部を液体状態のまま循環させ、顕熱交換によってCPU、GPU及びその他の半導体部品から熱を除去します。技術成熟度が比較的高く、システム構造が簡潔で、運用・保守の実績及びサプライチェーンが確立されていることから、現在のダイレクト液冷市場における主要な技術方式となっています。一方、二相冷却は、相変化特性を持つ冷却媒体を使用し、チップの熱を吸収した冷却液がコールドプレート内部で蒸発し、その後の凝縮過程で熱を放出します。潜熱を利用した熱輸送により、高熱流束用途に対応できる可能性がありますが、冷却媒体との材料適合性、密封構造、圧力制御及び保守管理には高度な技術が必要です。両方式について、製品開発と業界標準化が進められています。
用途別では、クラウド・ITサービス(Cloud & IT Service)、銀行・金融サービス・保険(BFSI)、通信(Telecommunications)、政府・国防(Government & Defense)及びその他(Others)に分類されます。クラウド・ITサービスは主要な需要分野であり、ハイパースケールクラウド事業者、AIクラウドサービス事業者、コロケーション事業者及びデータセンターインフラ企業が含まれます。特に高密度GPUクラスター、AI学習プラットフォーム及びHPCサーバーにおける液冷需要が増加しています。BFSI分野では、高頻度取引、金融モデリング、リスク計算及びリアルタイムデータ処理など、高い信頼性と精密な温度管理が求められる用途で導入が進みます。通信分野では、コアネットワーク設備、エッジコンピューティング及び通信事業者のデータセンターが主な用途です。政府・国防分野では、国家計算インフラ、科学技術スーパーコンピューター、防衛シミュレーション及びセキュアコンピューティングが対象となります。その他には、大学研究、医療コンピューティング、産業シミュレーション及び専門計算センターが含まれます。今後はAIクラウドとHPCが主要な需要増加源になると予想されます。
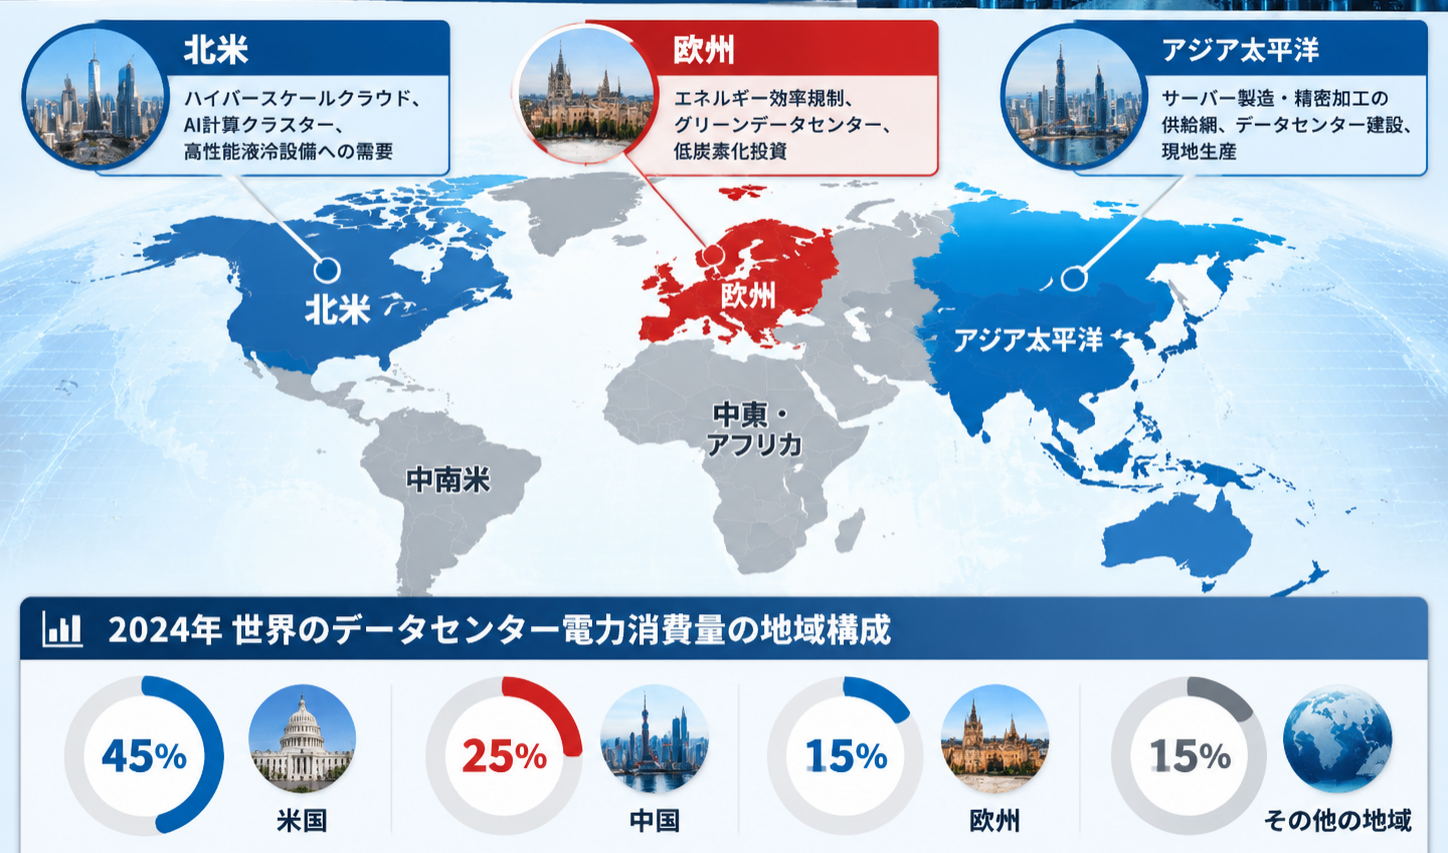
世界のデータセンター向けダイレクト・トゥ・チップ冷却市場は、主に北米、欧州及びアジア太平洋地域に需要が集中しています。北米は重要な高付加価値市場であり、米国には成熟したハイパースケールクラウド産業、AI半導体エコシステム及び大規模データセンター事業者が集積しています。GPUサーバークラスターとAIコンピューティングインフラの拡大に伴い、高出力CDU、コールドプレート及び統合型液冷システムへの需要が継続しています。IEAの「Energy and AI」によると、2024年の世界データセンター電力消費量に占める米国の割合は約45%、中国は約25%、欧州は約15%であり、これらの地域が世界のデータセンターインフラにおいて重要な位置を占めています。 欧州市場では、エネルギー効率、炭素排出管理、持続可能なインフラ整備及びデジタル化が需要を支えています。欧州連合はエネルギー効率指令に基づき、データセンターのエネルギー性能に関する監視・報告制度を整備し、エネルギー効率と持続可能性の評価制度を推進しています。
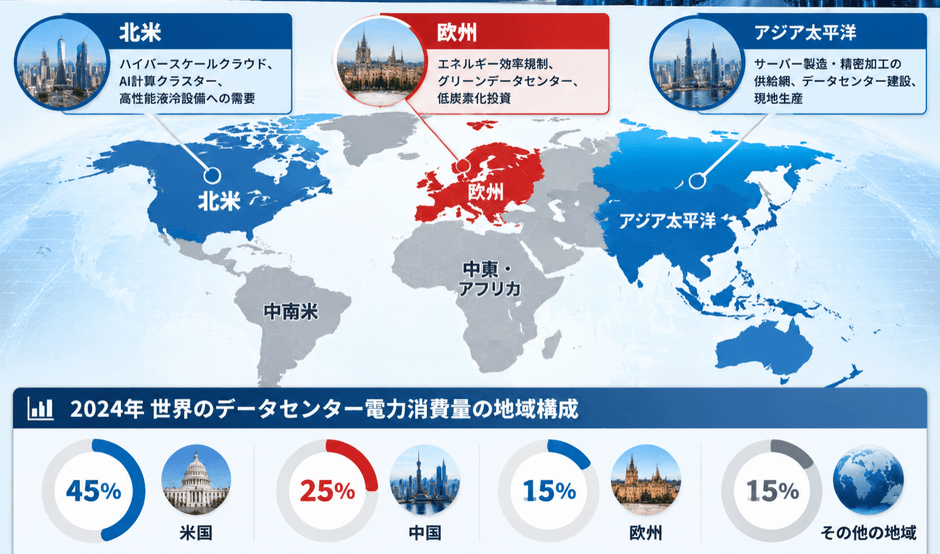
アジア太平洋地域は、需要市場であると同時に重要な製造拠点でもあります。中国はサーバー製造、電子機器製造、精密加工及びデータセンターインフラに関する産業基盤を有し、CDU、コールドプレート及び統合型液冷システムの国内メーカーが事業を拡大しています。台湾はサーバー用熱管理モジュール、精密コールドプレート及び関連部品に強みを持ち、日本と韓国は精密製造、電子材料及び半導体産業の供給能力を有しています。シンガポールも地域クラウドサービスとデータセンター集積による需要が見込まれます。今後の地域競争では、顧客集積、現地生産、供給能力及びエネルギー効率基準への対応が重要になります。
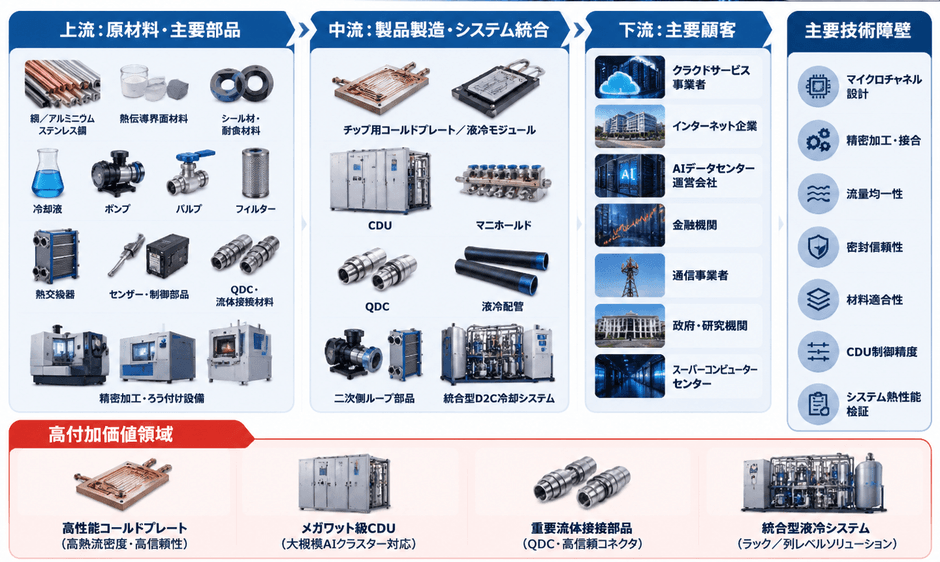
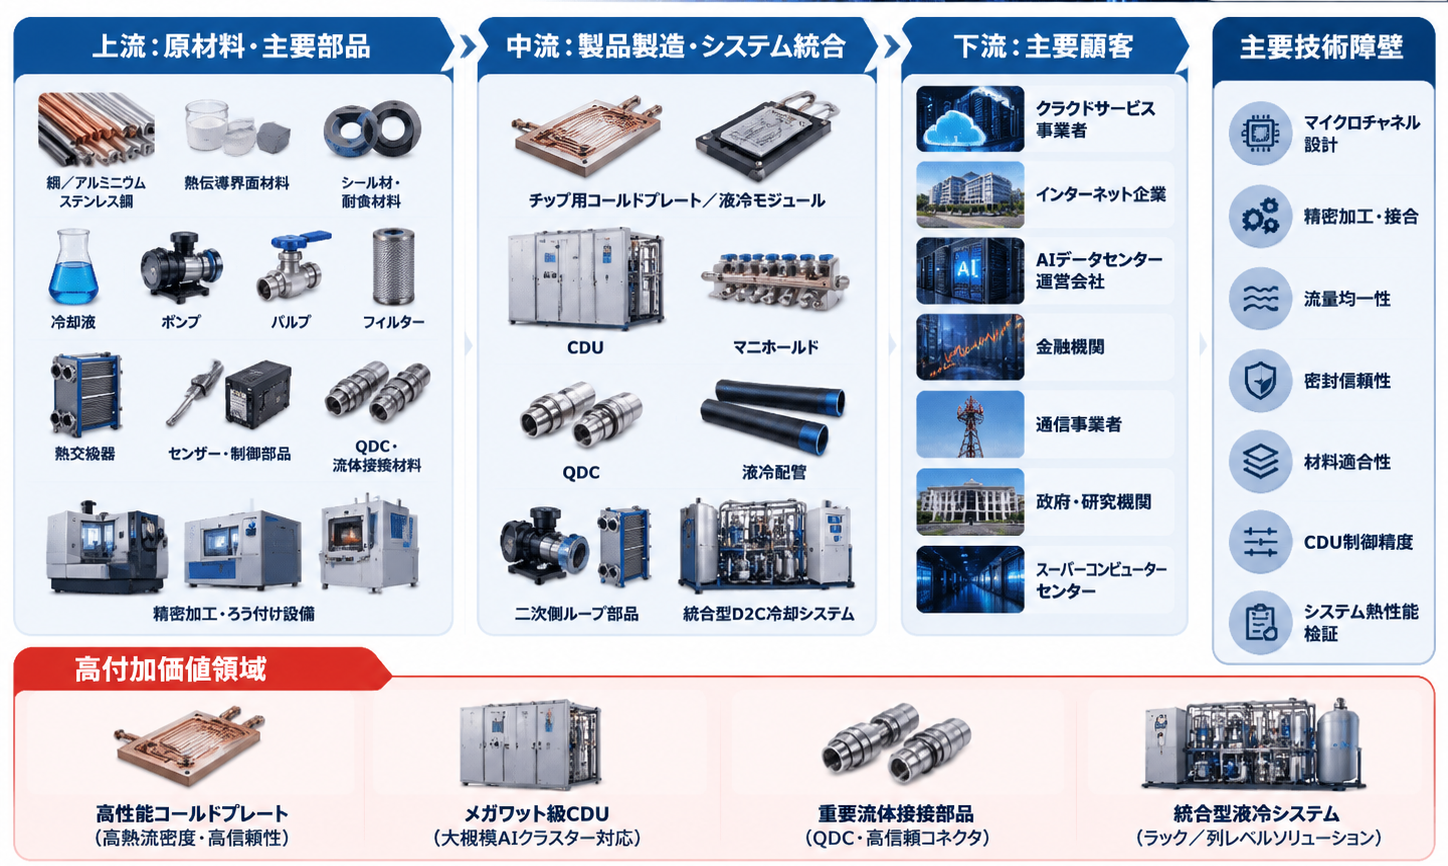
産業チェーンの上流には、銅、アルミニウム、ステンレス鋼などの金属材料、熱伝導界面材料、シール材、耐食材料、冷却媒体及び精密流体接続材料が含まれます。また、ポンプ、バルブ、フィルター、熱交換器、センサー及び制御部品も重要な構成要素です。主要製造設備には、CNC精密加工設備、マイクロチャネル加工設備、真空ろう付け・溶接設備、表面処理設備、漏れ検査設備、流量試験装置及び熱性能検証設備があります。中流では、チップ用コールドプレート及び液冷モジュール、CDU、マニホールド、QDC、液冷配管の製造とシステム統合が行われ、チップ側で回収した熱を二次側冷却回路によって循環・制御・移送します。下流顧客には、クラウドサービス事業者、インターネット企業、AIデータセンター運営会社、金融機関、通信事業者、政府研究機関及びスーパーコンピューターセンターが含まれます。主要な技術的障壁は、コールドプレートのマイクロチャネル設計、精密加工・接合技術、流量分配の均一性、密封信頼性、材料適合性、CDUの制御精度及びシステム全体の熱性能検証にあります。高性能コールドプレート、メガワット級CDU、重要な流体接続部品及び統合型液冷システムは、付加価値の高い分野です。今後、サプライチェーンは標準化インターフェース、モジュール化供給、システム協調設計及び現地生産へと進むと考えられます。Open Compute Project(OCP)では、コールドプレート、配管、マニホールド、クイックディスコネクト及びCDUに関する標準化が推進されており、個別製品の競争からオープンな産業エコシステムへの移行が進んでいます。
データセンター向けダイレクト・トゥ・チップ冷却産業の発展は、エネルギー効率政策、グリーンデータセンターの整備要求、技術認証制度及び下流顧客の設備投資サイクルに影響されます。中国では、工業情報化部など6部門が2025年度国家グリーンデータセンター推薦制度を実施し、データセンターのエネルギー効率、低炭素化、冷却アーキテクチャの最適化及び再生可能エネルギー利用を重視しています。関連する評価要件では、PUEを原則として1.30以下とする基準が示されており、高効率冷却技術の普及を支える政策環境となっています。欧州でも、データセンターのエネルギー及び水資源使用状況に関する監視・情報開示が強化されています。
技術面では、冷却液漏れ、金属腐食、粒子汚染、流量不均衡、材料適合性及び長期運転信頼性が主要な課題です。また、液冷システムの導入にはサーバー設計、ラック構造、施設側配管及び保守体制の協調が必要であり、初期投資、認証期間、供給能力及びライフサイクル保守コストが普及速度に影響します。二相冷却では、冷却媒体の管理、相変化の安定性及び保守の複雑さも追加的な課題となります。
今後、世界のデータセンター向けダイレクト・トゥ・チップ冷却市場は、AIコンピューティングインフラの拡大、GPUの高出力化、ハイパースケールデータセンターの建設及び高効率コンピューティングへの需要によって成長すると予想されます。技術開発の重点は、高熱流束対応マイクロチャネルコールドプレート、メガワット級CDU、低圧力損失流体分配、モジュール型液冷アーキテクチャ、クイック接続技術、インテリジェント流体制御及びシステム監視へと移行しています。単相冷却は大規模導入において引き続き重要な役割を果たし、二相冷却はより高い熱負荷を持つ用途で採用が拡大する可能性があります。液冷システムとサーバー、ラック、電源及びデータセンター設備との協調設計もさらに進み、標準化インターフェース、システム信頼性及びライフサイクル全体のエネルギー効率が競争の重要な要素となります。世界的なAIデータセンター投資の拡大に伴い、ダイレクト・トゥ・チップ冷却は、高度な計算プラットフォーム向けの専門的な熱管理方式から、高密度データセンターにおける重要なインフラ設備へと発展していくと考えられます。
【 データセンター向けダイレクト・トゥ・チップ冷却 報告書の章の要約:全14章】
第1章では、データセンター向けダイレクト・トゥ・チップ冷却レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、データセンター向けダイレクト・トゥ・チップ冷却の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、データセンター向けダイレクト・トゥ・チップ冷却の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、データセンター向けダイレクト・トゥ・チップ冷却の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるデータセンター向けダイレクト・トゥ・チップ冷却業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるデータセンター向けダイレクト・トゥ・チップ冷却市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるデータセンター向けダイレクト・トゥ・チップ冷却の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるデータセンター向けダイレクト・トゥ・チップ冷却産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、データセンター向けダイレクト・トゥ・チップ冷却の業界動向、ドライバー、課題、リスクを分析します
第10章では、データセンター向けダイレクト・トゥ・チップ冷却に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、データセンター向けダイレクト・トゥ・チップ冷却産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、データセンター向けダイレクト・トゥ・チップ冷却の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、データセンター向けダイレクト・トゥ・チップ冷却市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/847337/data-center-direct-to-chip-cooling
関連レポートの推奨:
世界AIデータセンター向けダイレクト・トゥ・チップ冷却市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com