ICリードフレーム市場調査:規模・状況・調べ方・算出方法
LPI世界ICリードフレームレポートによると、2025年の世界ICリードフレーム市場規模は2298百万ドルであり、2026年には2533百万ドルに拡大し、2032年には3936百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は7.6%となります。
集積回路リードフレームの世界市場規模
ICリードフレームは、半導体パッケージングにおける重要な金属構造部品であり、主にチップの支持、外部回路との接続、パッケージング工程における機械的サポート、電気的接続、および放熱の役割を果たします。一般的に、銅合金、鉄ニッケル合金、またはその他の金属材料をプレス加工またはエッチング加工によって製造され、従来のリード付き半導体パッケージングにおいて不可欠な基本部品です。
一般的なICパッケージ構造では、リードフレームは主にダイパッドとリードで構成されています。まず、銀ペースト、はんだ、またはその他の接着剤を用いてチップをダイパッドに固定します。次に、金、銅、またはアルミニウムなどのボンディングワイヤを用いてチップ電極をリードフレームに接続し、モールド加工を行います。パッケージング後、リードフレームの一部がプリント基板(PCB)に接続するための外部リードを形成します。したがって、リードフレームは、内部チップ回路、パッケージ構造、および外部PCB間の電気的および機械的なコネクタとして効果的に機能します。
製造工程の観点から見ると、ICリードフレームは主にプレス加工リードフレームとエッチング加工リードフレームに分類されます。プレス加工リードフレームは、高速精密金型を用いて金属ストリップを連続的にプレス成形することで形成され、標準化された大量生産に適しており、比較的低コストです。一方、エッチング加工リードフレームは、フォトリソグラフィと化学エッチングを用いて複雑で精緻な構造を形成するため、高密度、微細ピッチ、構造的に複雑なパッケージ製品に適しています。QFN、DFN、SOP、DIP、QFPといったパッケージ形態の発展に伴い、リードフレームは薄型化、高密度化、高導電性化、放熱性の向上へと継続的に進化しています。
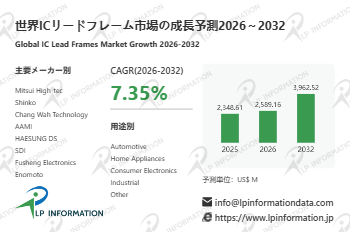
世界の集積回路(IC)リードフレーム市場規模は、2025年に23億4861万米ドルに達し、2032年には39億6252万米ドルに達すると予測されています。2026年から2032年までの年平均成長率(CAGR)は7.35%です。
主な成長要因:
半導体産業の継続的な拡大は、リードフレームの需要増加を牽引しています。集積回路リードフレームは、従来型パッケージングおよび一部の先進的なパッケージングにおいて重要な材料であり、その需要は世界の半導体生産量、パッケージング・テスト規模、チップ出荷量と密接に相関しています。民生用電子機器、車載エレクトロニクス、産業制御機器、通信機器、AI端末、IoTデバイスなどにおけるチップの利用拡大に伴い、集積回路パッケージングの需要も拡大しており、QFN、DFN、SOP、QFPといったリードフレームベースのパッケージング製品の継続的な成長を促し、ICリードフレーム産業の安定した基盤を築いています。
車載エレクトロニクスと新エネルギー車は、重要な成長市場となっています。車両の電動化、インテリジェント化、コネクティビティのトレンドは、車両1台あたりの半導体価値を高めており、パワーマネジメントチップ、アナログチップ、MCU、センサー、ドライバチップ、車載通信チップなどのデバイスの使用が大幅に増加しています。これらのチップの相当部分は、特に信頼性、放熱性、コスト管理が重要な車載エレクトロニクス分野において、依然としてリードフレームベースのパッケージングを使用しています。したがって、新エネルギー車、ADAS(先進運転支援システム)、スマートコックピット、ボディエレクトロニクスシステムの急速な発展は、高信頼性、高熱伝導性、高精度なICリードフレームに対する新たな成長機会を生み出しています。
民生用電子機器および通信機器の高度化は、パッケージング材料の需要を拡大し続けています。スマートフォン、ウェアラブルデバイス、スマートホーム機器、サーバー、ネットワーク通信機器、その他の端末製品は、小型化、多機能化、高集積化へと絶えず進化しており、チップ数とパッケージ密度の増加につながっています。一部のハイエンドチップはBGAやFC-BGAといったパッケージングソリューションを徐々に採用しつつありますが、多くの電源管理、アナログ、RF、インターフェース、制御チップは依然としてQFN、DFN、SOPといったリードフレームを広く使用しています。そのため、民生用電子機器の高度化、5Gおよび次世代通信インフラの構築、データセンター機器の拡張は、ICリードフレームの市場需要を今後も支え続けるでしょう。
パッケージの小型化と高性能化が、高付加価値リードフレームの進化を牽引しています。下流のチップパッケージングは、より微細なピッチ、より薄いプロファイル、より高いI/O密度、そしてより優れた放熱性能へと進化しており、リードフレームの寸法精度、材料強度、導電性、平面度、表面処理品質に対する要求が高まっています。こうした傾向は、エッチングリードフレーム、高精度プレス加工リードフレーム、プレメッキリードフレーム、そしてQFNやDFNといった高密度パッケージングに適した製品への需要増加につながっています。標準化された低付加価値モデルから高精度かつカスタマイズされたモデルへと製品構造をアップグレードすることで、業界全体の価値と市場規模の拡大が期待されます。
主な阻害要因:
集積回路リードフレーム業界は、銅合金、鉄ニッケル合金、銀めっき材料、化学溶液といった原材料に大きく依存しています。これらの材料価格の大幅な変動は、利益率を直接的に圧迫します。特に、下流顧客の交渉力が強く、製品価格の転嫁が円滑に行われない場合、リードフレームメーカーはコスト増を顧客にタイムリーに転嫁することが困難となり、大きな経営上のプレッシャーに直面します。さらに、エネルギー、人件費、環境コストの上昇は製造コスト全体を押し上げ、中小規模メーカーの収益性を著しく制約しています。
半導体パッケージングが小型化、高集積化、高放熱性、高信頼性へと進化を続けるにつれ、集積回路リードフレーム製品にも、精度、材料性能、一貫性の継続的な向上が求められます。これは、企業がより微細なピッチ、より複雑な構造、そしてより高い安定性といった要求を満たすために、プレス金型、エッチングプロセス、表面処理、自動テスト、精密製造装置への継続的な投資が必要であることを意味します。技術蓄積が不十分な企業や研究開発投資が限られている企業にとって、製品のアップグレードは困難であり、高度なパッケージング要求に対応できないと、受注の喪失や市場競争における顧客認知の低下につながりかねません。
集積回路リードフレームの需要は、家電、車載エレクトロニクス、産業制御機器、通信機器といった下流市場の好況と密接に関係していますが、半導体業界自体も大きな景気循環変動を示します。スマートフォン、家電、PC、自動車などの最終市場の需要が減速すると、パッケージング工場やチップメーカーは通常、在庫と調達計画を同時に調整するため、リードフレームメーカーの出荷スケジュールや稼働率に影響が出ます。こうした大きな需要変動を背景に、企業は在庫管理のプレッシャーに耐えつつ、価格競争の激化や受注減少による業績不安定のリスクにも対処しなければなりません。
集積回路リードフレームは、多くの従来型パッケージング形態において依然として重要な基本材料であるものの、業界内の競争は激しく、特に低価格帯から中価格帯の標準化製品市場では価格競争が顕著である。同時に、先進的なパッケージング、基板ベースのパッケージング、その他の高密度相互接続技術の開発に伴い、一部のハイエンド用途における従来型リードフレームへの依存度が低下しており、これも業界の将来的な成長を阻害する要因となっている。つまり、集積回路リードフレーム企業は、業界内競争だけでなく、パッケージング技術の変遷に伴う構造的な課題にも対応する必要がある。
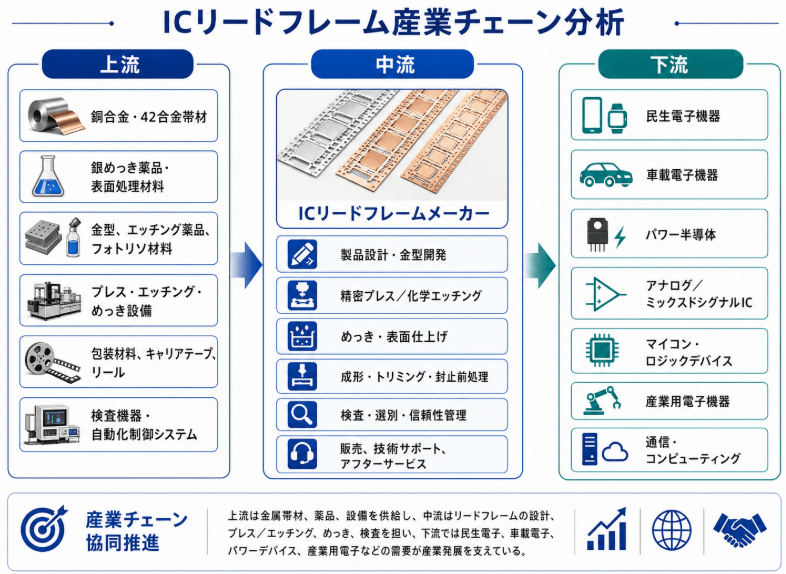
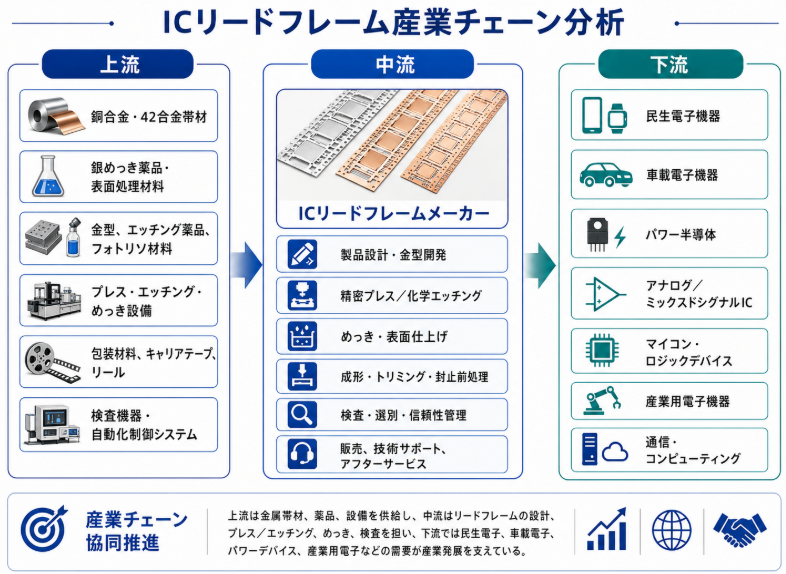
集積回路リードフレーム(ICリードフレーム)産業チェーンの上流工程は、主に金属材料、化学薬品、金型、製造設備から構成され、チェーン全体の基盤を形成しています。主要な原材料としては、銅合金ストリップや42合金ストリップなどの金属基板が挙げられ、これらはリードフレームの導電率、熱伝導率、強度、成形性を直接的に決定します。一方、銀めっき薬品、表面処理材料、エッチング液、フォトリソグラフィ材料は、製品の表面品質、はんだ付け性、信頼性に大きな影響を与えます。さらに、高精度プレス加工装置、化学エッチング装置、電気めっき装置、試験装置、自動制御システムは、高精度な量産を実現するために不可欠です。総じて、上流工程は材料と設備の参入障壁が高く、品質安定性に対する要求が厳しいという特徴があり、その供給能力は中流メーカーのコスト、歩留まり、納期に直接影響を与えます。
ミッドストリームは、ICリードフレーム産業チェーンの中核となる製造セグメントであり、主に製品設計と金型開発、精密プレス加工または化学エッチング、電気めっきと表面処理、成形とリードトリミング、プレパッケージング、テストと選別、信頼性管理プロセスを含みます。パッケージ形態によって、リードフレームの寸法精度、ピンピッチ、平面度、表面めっきに対する要求は異なります。そのため、ミッドストリームメーカーは、成熟したプロセス制御能力だけでなく、顧客ニーズに基づいたカスタマイズ設計と継続的な最適化サービスを提供する必要があります。特に、QFN、DFN、SOP、QFPパッケージの需要増加に伴い、ミッドストリームメーカーは、パッケージング・テスト企業やチップメーカーの品質、効率、安定供給の要求を満たすため、高精度、高一貫性、自動化生産をますます重視しています。ミッドストリーム企業は、基礎材料とエンドユーザー向け半導体アプリケーションを結びつける重要なハブと言えるでしょう。
ダウンストリーム市場は、主に民生用電子機器、車載用電子機器、パワー半導体、アナログおよびミックスドシグナルIC、マイクロコントローラおよびロジックデバイス、産業用電子機器、通信およびコンピューティング分野にサービスを提供しています。民生用電子機器における大量需要はリードフレームの幅広い供給基盤を提供する一方、車載用電子機器は高温耐性、高信頼性、長期安定性といったより高い基準を要求し、ハイエンドリードフレーム製品の高度化を促しています。同時に、パワーデバイスや産業用制御機器も放熱性能、機械的強度、パッケージ互換性に対して高い要求水準を設けており、リードフレームは従来のパッケージングシステムにおいて重要な位置を占めています。総じて、下流アプリケーションの拡大とチップタイプの多様化が進むにつれ、中流製品の仕様と性能に対するセグメント化された要求がより顕著になり、これが産業チェーンの継続的な進化を牽引しています。
産業チェーンの連携という観点から見ると、ICリードフレーム産業は「上流の材料・設備支援―中流の精密製造変換―下流のパッケージングと最終用途需要」という典型的な構造を示しています。半導体パッケージングは、小型化、高密度化、高放熱性、高信頼性へと発展するにつれ、産業チェーンの各段階における連携の度合いが絶えず高まっています。上流工程ではより優れた材料と設備の提供が求められ、中流工程では精密加工と品質管理能力の向上が求められ、下流工程ではより高い性能とより短い納期が継続的に要求されています。今後、民生用電子機器の高度化、車載電子機器の普及率の上昇、そして世界的な半導体パッケージング能力の拡大に伴い、集積回路リードフレーム産業チェーンは、依然として高い発展力と高度化の可能性を秘めています。
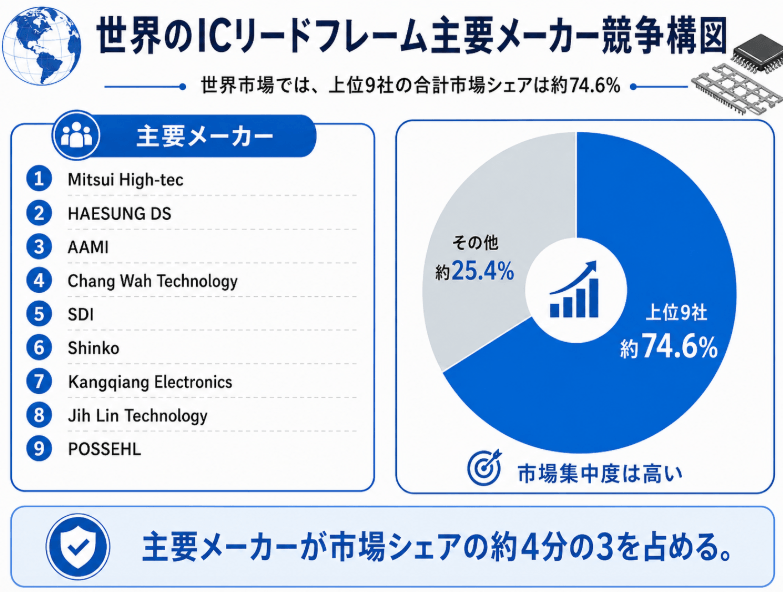
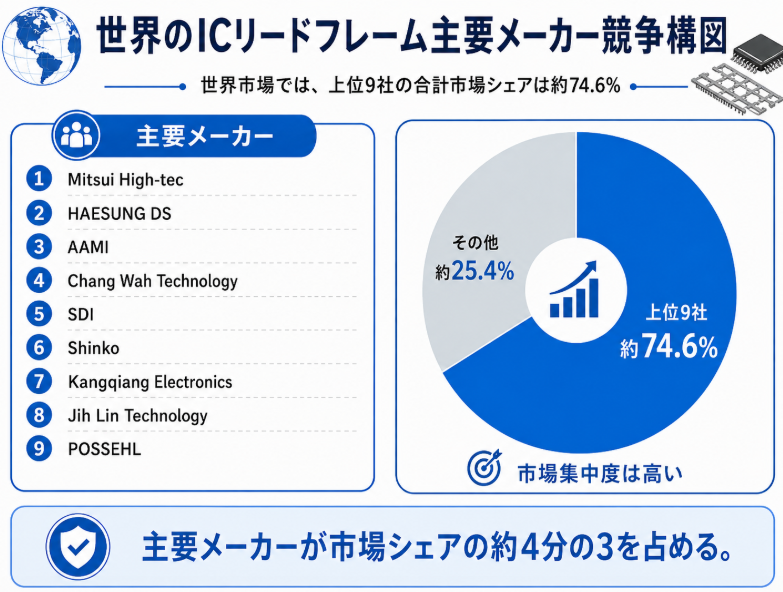
2025年、世界のICリードフレーム市場は、主要企業による明確な集中化を示しました。上位9社(三井ハイテック、海翔DS、AAMI、長華科技、SDI、新光電子、康強電子、日林科技、POSSEHL)が市場シェアの約74.6%を占め、業界リソース、顧客からの受注、技術力がこれらの大手企業に集中していることが明らかになりました。ICリードフレームは半導体パッケージングにおいて重要な材料であり、寸法精度、スタンピング/エッチング工程、めっき品質、供給安定性などにおいて高い精度が求められるため、規模の経済性と長期的な顧客認証を持つ企業が、その主導的地位を維持する可能性が高いと言えます。
競争の観点から見ると、日本、韓国、台湾のメーカーは世界のICリードフレーム市場で大きな地位を占めています。これらの企業は、成熟した精密製造能力、高度な金型技術、そして安定した半導体パッケージング顧客との関係を活かし、中級~高級市場において強力な競争力を有しています。中でも、三井ハイテック、海翔DS、新光電子工業といった企業は、高精度製品、顧客基盤の拡大、プロセス蓄積において強力な優位性を有しています。一方、長華科技、日林科技、AAMIといったメーカーは、パッケージング支援能力と地域市場への浸透力において競争力を維持しています。また、康強電子などの中国本土企業も、現地供給、コスト管理、迅速な対応能力を活用することで、グローバル市場における影響力を着実に高めています。
全体として、世界のICリードフレーム市場における競争は、もはや価格競争だけではなく、技術力、製品の一貫性、歩留まり管理、納期遵守能力、そしてパッケージングおよびテスト顧客との協業開発能力といった要素が重要になっています。上位9社以外の企業が市場シェアの約25.4%を占めており、中小規模メーカーの存在は依然として認められるものの、その影響力は比較的限定的であることがわかります。今後、民生用電子機器、車載用電子機器、パワー半導体、産業用電子機器における用途の継続的な成長に伴い、高精度な製造能力、安定した品質システム、グローバルな顧客サービス能力を備えた大手企業が市場での地位をさらに強化し、業界の集中度は高い水準を維持すると予想される。
【 ICリードフレーム 報告書の章の要約:全14章】
第1章では、ICリードフレームレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、ICリードフレームの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、ICリードフレームの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、ICリードフレームの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるICリードフレーム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるICリードフレーム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるICリードフレームの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるICリードフレーム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、ICリードフレームの業界動向、ドライバー、課題、リスクを分析します
第10章では、ICリードフレームに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、ICリードフレーム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、ICリードフレームの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、ICリードフレーム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/799785/ic-lead-frames
関連レポートの推奨:
世界統合型ICリードフレーム市場の成長予測2026~2032
世界ICリードフレーム用銅合金市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com