PFASフリーバリアコーティング業界分析:市場分析フレームワーク+主要プレイヤー別シェア
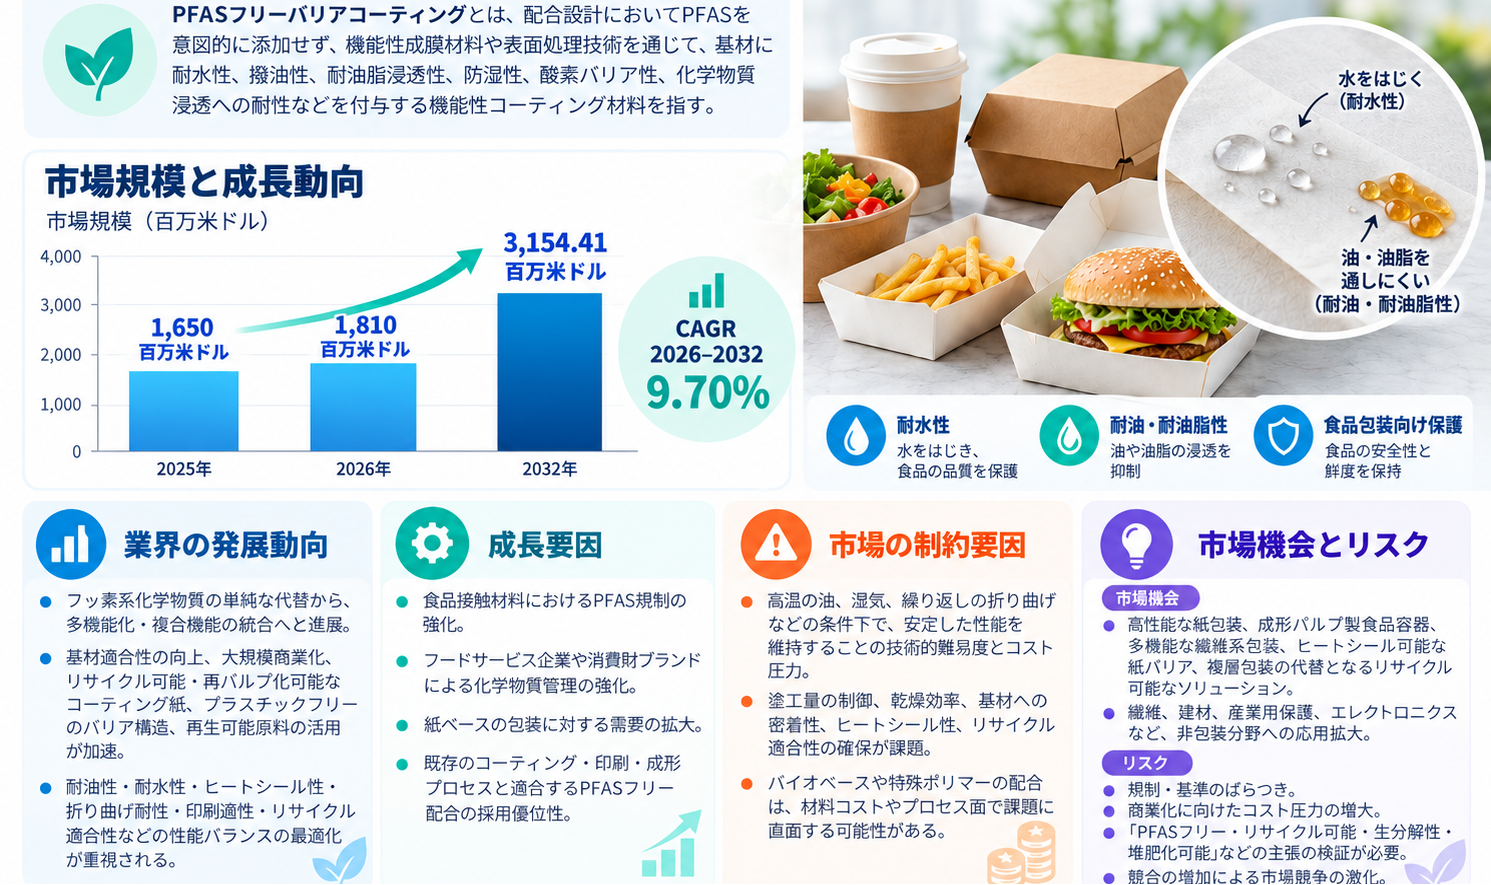
LPI世界PFASフリーバリアコーティングレポートによると、2025年の世界PFASフリーバリアコーティング市場規模は1650.0百万ドルであり、2026年には1810.0百万ドル、2032年には3154.41百万ドルに増加する見通しです。
LP Informationはこのほど、業界調査レポート『世界PFASフリーバリアコーティング市場の成長予測2026~2032』を発表した。本レポートでは、市場の製品定義、市場規模、競争環境、用途構成、地域別供給などについて体系的に分析している。
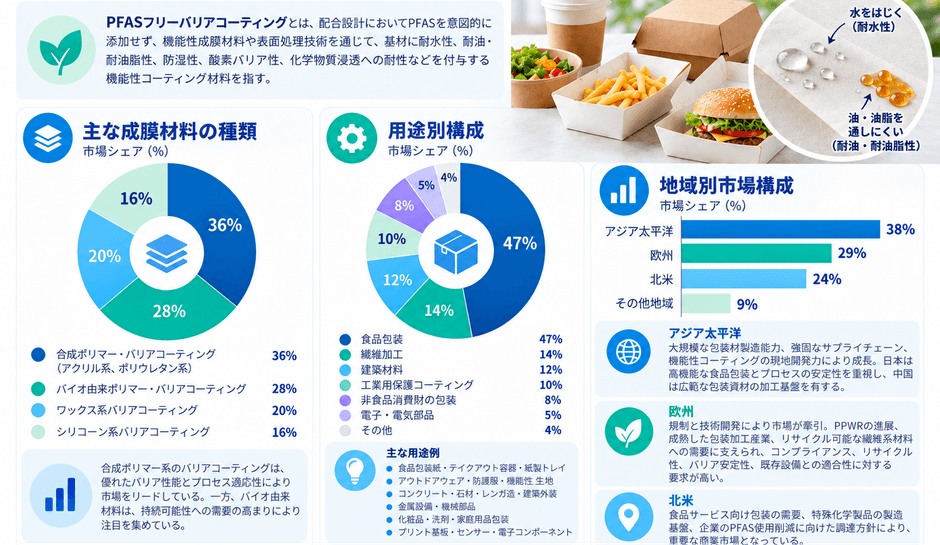
PFASフリーバリアコーティングとは、配合設計においてペルフルオロアルキル化合物およびポリフルオロアルキル化合物(PFAS)を意図的に添加せず、機能性成膜材料や表面処理技術を通じて、基材に耐水性、撥油性、耐油脂浸透性、防湿性、酸素バリア性、化学物質の浸透に対する耐性、およびその他の環境保護性能を付与する機能性コーティング材料を指す。
LP Informationの調査統計によると、世界のPFASフリーバリアコーティング市場規模は2025年に1,650百万米ドルに達し、2026年には1,810百万米ドルに拡大すると予測されている。2032年の世界市場規模は3,154.41百万米ドルに達する見通しであり、2026年から2032年までの年平均成長率(CAGR)は約9.70%と予測されている。
業界の発展段階と技術開発動向
PFASフリーバリアコーティング業界は、従来のフッ素系保護化学品の単純な代替から、多機能化、基材への適合性向上、大規模な商業用途への展開へと段階的に発展している。包装材料分野では、リサイクル可能で再パルプ化に対応したコーティング紙、プラスチックを使用しないバリア構造、再生可能原料を活用した配合の重要性が継続的に高まっている。植物性タンパク質、デンプン、その他の再生可能資源から得られるバイオ由来ポリマーは、合成ポリマー分散体、ワックス系材料、シリコーン系表面処理技術とともに、次世代バリア材料の研究開発基盤を形成している。製品開発では、単独の撥油性や耐水性を実現するだけでなく、油脂の浸透防止、防湿性、ヒートシール性、耐折性、印刷適性、リサイクル適合性の総合的なバランスが一層重視されている。コーティング層の数を削減しながら複数の機能を統合することは、包装加工工程の簡素化や材料利用効率の改善に寄与する。繊維製品、建築材料、工業用保護用途では、長期間持続する撥水性能、耐候安定性、実際の使用条件下における保護性能の持続性が重要な技術開発の方向となる。今後の商業化競争では、実験室条件下で得られる個別のバリア性能だけではなく、既存設備との互換性、大量生産時の安定性、法規制への適合性、コーティングを施した最終製品の総使用コストがより重視されると考えられる。
市場成長の主要因
食品接触材料におけるPFAS規制の厳格化
食品接触材料におけるPFASの使用に対する規制が世界的に厳格化していることは、PFASフリーバリアコーティングへの代替需要を促進する重要な要因である。従来の紙包装における耐油加工ではフッ素系化学品が多く使用されてきたが、ファストフード包装、食品包装紙、パルプモールド容器では、実際の使用環境において安定した耐油性、耐水性、液体の浸透防止性能が引き続き求められている。外食サービス企業、包装加工メーカー、消費財ブランドが包装材料の化学物質管理を強化するにつれ、法規制要件や顧客の使用制限物質に関する方針に適合する代替コーティングに対して、明確な調達需要が形成されつつある。同時に、紙ベースの包装用途の拡大も、機能性表面コーティングへの依存度を高めている。既存の生産設備や加工効率を維持したい企業にとって、従来のコーティング、印刷、成形工程に適用できるPFASフリー配合は、導入面で高い価値を持つ。その結果、従来材料からの代替と包装製品の高機能化が相互に作用し、市場の成長を促進する構造が形成されている。
技術的課題とコスト圧力
PFASフリーバリアコーティングが直面する主な課題は、複雑な使用環境下で安定した性能を実現するための技術的難易度とコスト面の圧力である。一部の配合は常温条件下で耐油性の要求を満たすものの、高温の油脂に接触する場合、長時間湿潤環境に置かれる場合、繰り返し折り曲げられる場合などには、バリア性能の安定性をさらに改善する必要がある。バイオ由来原料や一部の特殊ポリマー配合では、材料コスト、分散安定性、乾燥効率、生産条件などが制約要因となる可能性もある。包装メーカーにとって、新しいコーティング材料には十分なバリア性能だけでなく、塗布量の管理、連続加工効率、基材への密着性、ヒートシール性能、リサイクル適合性などの要件を満たすことが求められる。食品接触用途では、さらに原材料の法規制適合性、移行試験、顧客による認証・承認、実際の食品使用条件下での検証が必要となる。これらの工程は新製品の導入期間を長期化させる可能性があり、価格に敏感な市場では、一部の高コストなコーティング材料の競争力を制限する要因となる。
新規需要の拡大方向
今後の市場における新規需要は、高性能紙包装、パルプモールド食品容器、多機能性繊維ベース包装材料を中心に拡大すると予想される。耐油性、防湿性、酸素バリア性を同時に満たす必要がある製品にとって、従来のフッ素系処理工程を代替しながら包装構造を簡素化できるコーティングは、高い商業開発価値を有する。ヒートシール機能を備えた紙ベースのバリアコーティング、リサイクル可能な複合包装の代替ソリューション、再生可能原料を使用した製品体系は、サプライヤーに新たな技術的差別化の機会をもたらすと考えられる。包装以外の分野では、アウトドアウェアや防護繊維製品の仕上げ加工、建築外装の防水処理、産業設備の表面保護、電子部品の防湿処理などの用途においても、異なる基材や使用環境に応じた専門的な需要が形成される可能性がある。独自の配合研究開発能力、基材への適合技術、顧客向け技術サポート体制を有するメーカーは、高付加価値製品、カスタマイズされた性能開発、長期的な顧客関係を通じて、事業収益の質を向上させ、市場での事業展開範囲を拡大する機会を得られると考えられる。
競争構造の全体像
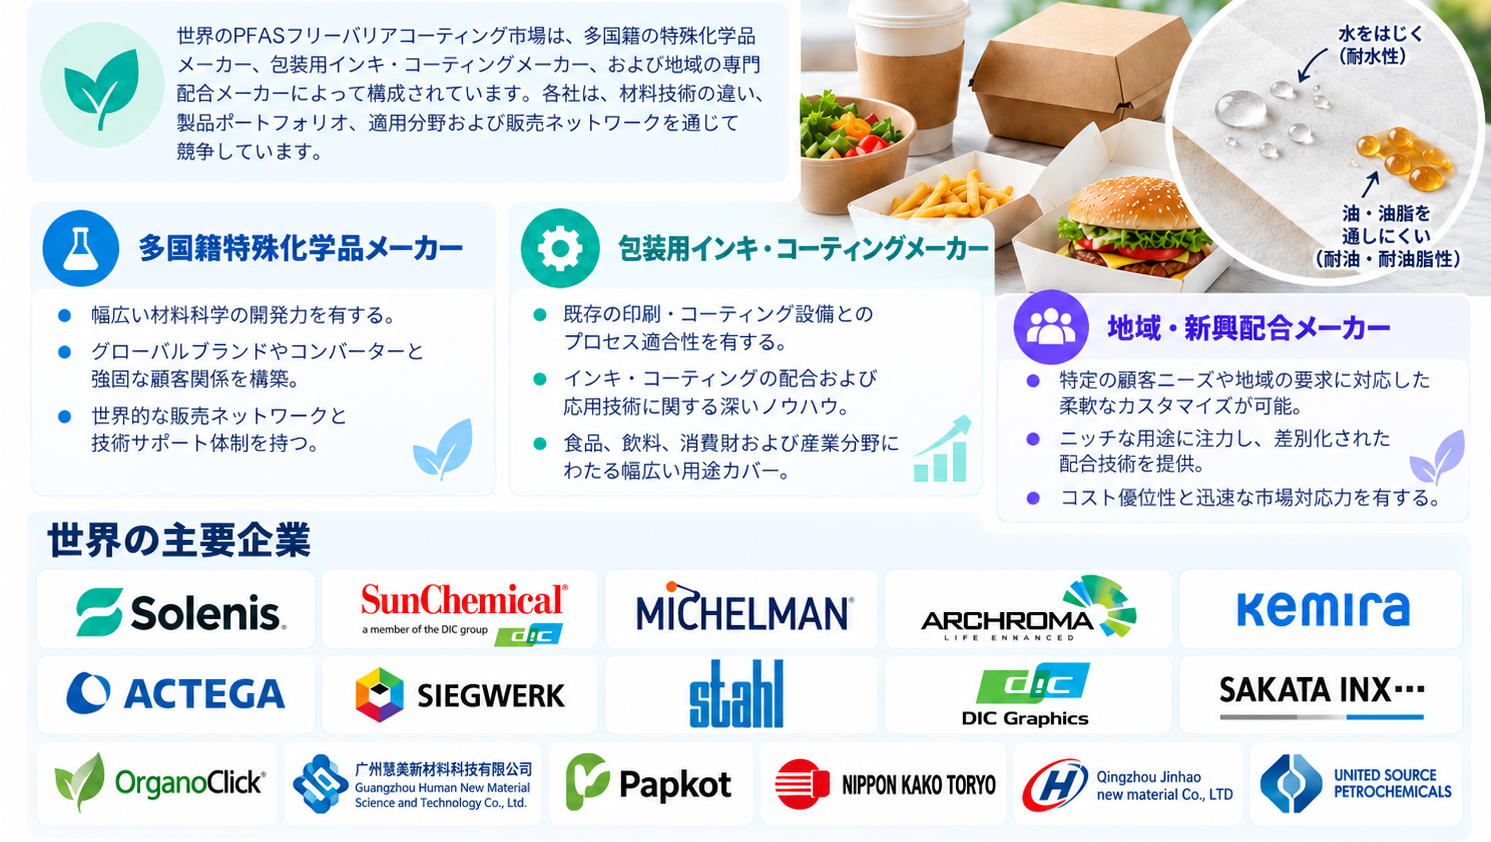
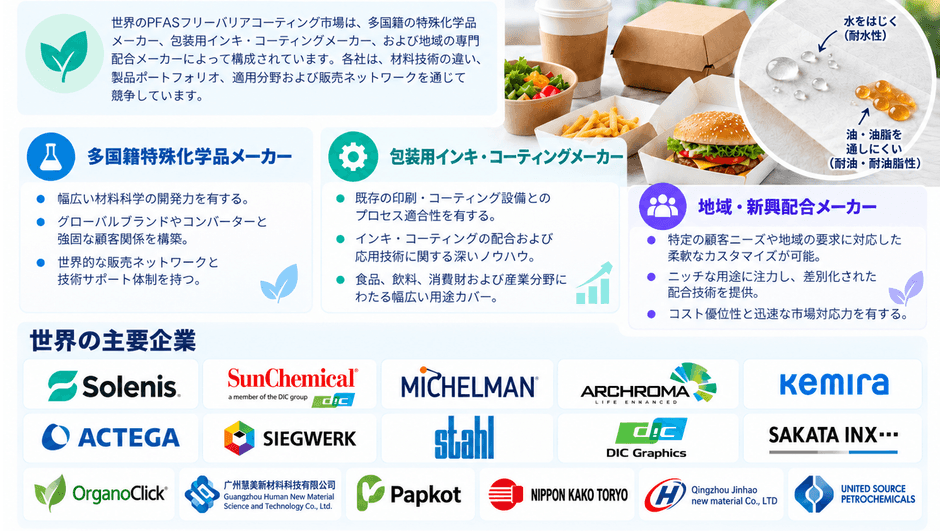
世界のPFASフリーバリアコーティング市場には、多国籍特殊化学品メーカー、包装用インキ・機能性コーティングメーカー、バイオ由来材料の専門企業、地域の配合材料サプライヤーが参入しており、技術方式の多様化、用途分野の専門化、地域サプライチェーンの連携発展を特徴とする競争構造が形成されている。食品接触材料に対する規制の厳格化、従来のプラスチック包装から紙ベース包装への代替、最終製品ブランドによる持続可能な調達要件の高度化に伴い、PFASフリーバリアコーティングは、従来のフッ素系耐油材料の代替品から、耐油性、耐水性、防湿性、ヒートシール性、リサイクル適合性、加工適性を兼ね備えた総合的な機能性材料へと発展しつつある。主要企業は、異なる樹脂系材料、バイオ由来材料、水性分散技術、表面処理プロセスを通じて製品の差別化を図り、性能の安定性、食品接触材料に関する法規制への適合性、生産コスト、国際的な顧客対応範囲などの面で競争優位性を構築している。
主要企業の動向
多国籍特殊化学品メーカー
多国籍特殊化学品メーカーの中では、Solenis、Michelman, Inc.、Archroma、Kemira Oyjが世界のPFASフリーバリアコーティング市場における重要な企業である。Solenisは、製紙用化学品および表面処理技術を基盤として、TopScreenシリーズのバリアコーティングを展開し、主に紙・板紙包装に求められる耐水性、耐油性、リサイクル適合性への対応を進めている。Michelmanは、水性ポリマー分散体および機能性コーティング技術を活用し、食品包装、紙コップ、フレキシブル紙包装向けに総合的なバリアソリューションを提供している。Archromaは、Cartasealシリーズを中心にPFASフリーの水性耐油コーティングを開発し、紙包装の折り曲げ加工後におけるバリア機能の維持や再パルプ化への適合性を重視している。Kemira Oyjは、製紙用化学品技術を基盤として、FennoGuardシリーズを通じて、板紙、パルプモールド、食品サービス向け包装に対し、耐油性、防湿性、従来のフッ素系化学品の代替に関する技術ソリューションを提供している。これらの企業は、成熟した産業顧客基盤と技術サポート体制を有しており、大規模な紙包装製造や複数地域にまたがる製品供給において優位性を備えている。
包装用インキ・機能性コーティングメーカー
包装用インキおよび機能性コーティング分野では、Sun Chemical Corporation、ACTEGA GmbH、Siegwerk Druckfarben AG & Co. KGaA、Stahl、DIC Graphics Corporation、SAKATA INX CORPORATIONが、もう一つの重要な競争主体を形成している。Sun Chemicalは、包装用インキ、印刷用コーティング、バリア材料に関する技術を活用し、酸素バリア性、耐油性、ヒートシール性などの機能を備えた製品群を提供している。ACTEGAは、ACTGreenシリーズの水性バリアコーティングを通じて、食品用紙箱、紙コップ、その他の繊維ベース包装に対し、耐水性、耐油性、ヒートシール性を備えたソリューションを提供している。Siegwerkは、CIRKITシリーズを通じて循環型包装向けの機能性コーティング事業を拡大し、バリア性能と包装印刷、材料構造の最適化を組み合わせている。Stahlは、フレキシブル材料および紙ベース包装向けの機能性コーティング開発を継続的に強化し、Repuraシリーズによって食品包装に求められる耐油性、耐水性、酸素バリア性に対応している。
DIC Graphics Corporationは、DICグループがインキ、樹脂、包装材料分野で蓄積してきた技術を活用し、PFASフリー機能性コーティングおよび紙ベース包装材料の開発に取り組んでいる。SAKATA INX CORPORATIONは、樹脂合成、分散加工、コーティング評価技術における強みを生かし、食品接触用紙包装向けの耐油コーティング事業を重点的に拡大している。総合化学品サプライヤーと比較すると、これらの企業は、コーティングと印刷設備、塗工プロセス、包装成形、最終加工工程との相互適合性をより重視しており、包装メーカーが新材料を導入する際の生産ライン調整コストの削減に寄与している。
専門材料メーカー
専門材料メーカーの中では、OrganoClick AB、Papkot、NIPPON KAKO TORYO CO., LTD.が、差別化された技術競争の特徴を示している。OrganoClick ABは、バイオ由来材料および繊維表面の機能化技術を基盤として、紙包装、不織布、繊維製品に使用されるフッ素フリーの機能性材料を開発している。Papkotは、フッ素を使用しない鉱物系コーティング技術によって、紙の耐水性、耐油性、機能的なバリア性能を向上させ、主にリサイクル可能な紙包装への代替用途を対象としている。NIPPON KAKO TORYO CO., LTD.は、機能性塗料技術を活用して、フッ素系材料を使用しない紙用耐油コーティングを開発し、食品包装紙および関連する紙製品に展開している。専門企業は通常、特定の材料体系や用途別性能を中心に差別化された競争優位性を構築し、包装メーカーとの協力を通じて技術の商業化を推進している。
中国・アジア地域の企業
中国およびその他のアジア地域の企業も、市場競争に積極的に参加している。Guangzhou Human New Material Science and Technology Co., Ltd.は、紙包装に適した水性PFASフリーバリアコーティングや耐水・耐油添加剤の開発に重点を置き、食品包装、パルプモールド、その他の機能性紙製品向けに材料ソリューションを提供している。Qingzhou Jinhao New Material Co., Ltd.は、製紙用添加剤および機能性高分子材料に関する技術を活用し、フッ素フリー耐油剤や高温耐油製品を提供することで、パルプモールドおよび板紙包装の加工ニーズに対応している。UNITED SOURCE PETROCHEMICALS CORP.は、環境配慮型の紙用コーティング、フッ素フリー耐油材料、耐水性機能材料を中心に事業を展開しており、その製品は食品包装紙、紙コップ、食品容器、その他の紙製包装容器に使用されている。地域企業は、現地顧客へのサービス、配合調整能力、サプライチェーンの迅速な対応力を生かし、アジアの紙包装製造産業において競争優位性を形成している。
市場の今後の方向性
総合的に見ると、世界のPFASフリーバリアコーティング市場は、代替材料の研究開発段階から、製品の商業化、用途別性能の最適化、地域サプライチェーンの構築段階へと移行しつつある。今後の競争は、耐油性と防湿性、塗膜の耐折性、食品接触材料に関する法規制への適合性、リサイクル適合性、コスト管理、既存加工設備との互換性を中心に展開されると考えられる。多国籍化学品メーカーは、研究開発プラットフォームとグローバルな顧客ネットワークを活用して製品展開範囲を拡大し続ける一方、専門材料メーカーは植物由来、鉱物由来、その他の新規材料技術を通じて差別化された競争優位性を構築していくと見込まれる。欧州における規制の施行に加え、アジアや北米の包装産業でも環境配慮型材料への代替が継続的に進む中、安定した製品品質、大規模生産能力、複数地域に対応できる顧客向け技術サポート体制を備えた企業は、食品サービス向け包装、フレキシブル紙包装、パルプモールド製品などの分野で、より多くの市場機会を獲得することが期待される。
成膜材料別分類
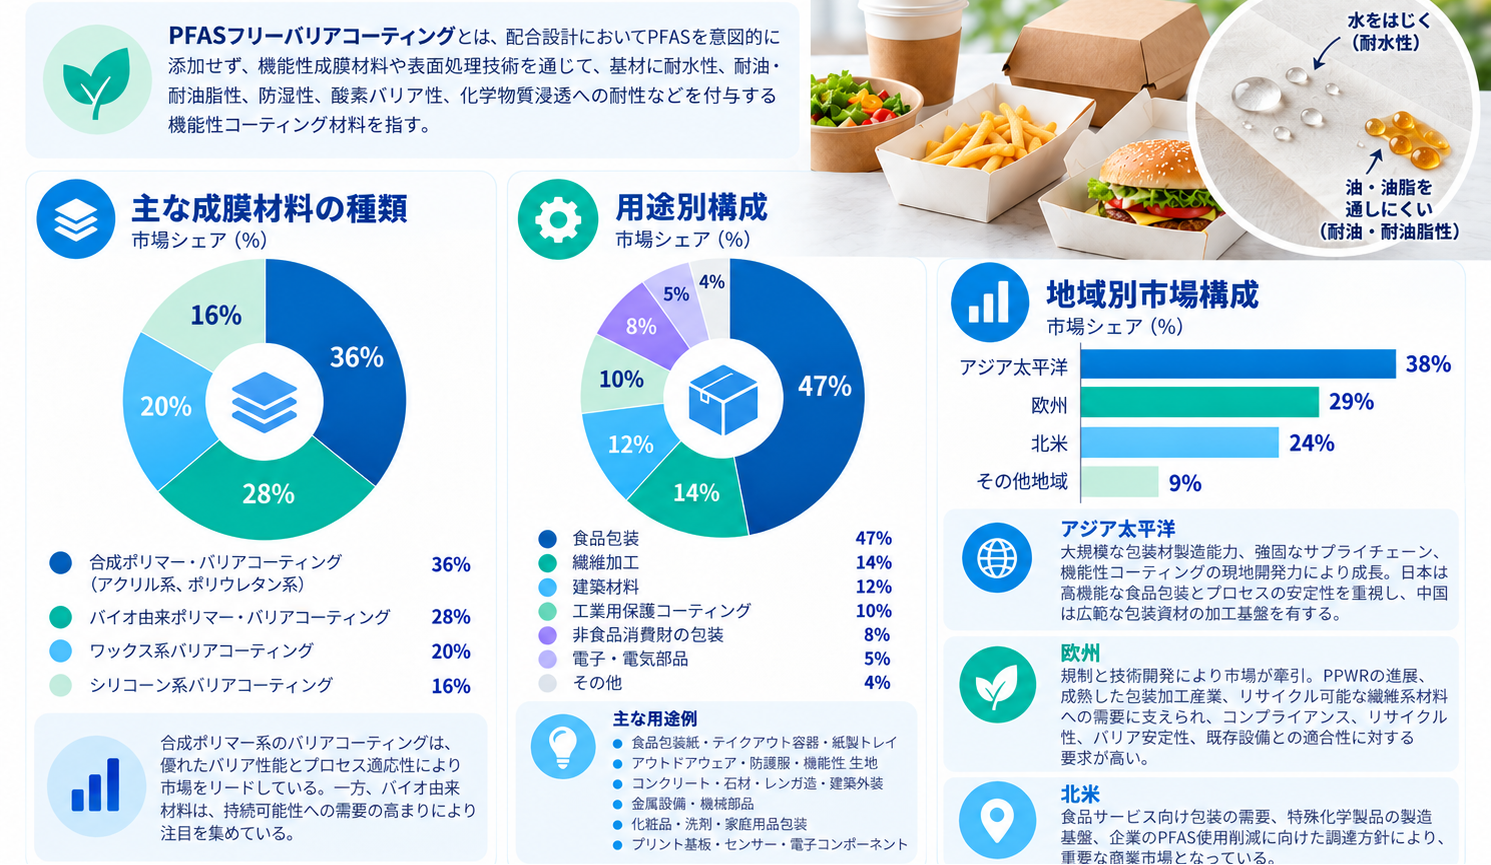
主な成膜材料に基づくと、PFASフリーバリアコーティング市場は、シリコーン系バリアコーティング、バイオ由来ポリマー・バリアコーティング、ワックス系バリアコーティング、合成ポリマー・バリアコーティング(アクリル系、ポリウレタン系)に分類される。これらの材料体系は、成膜メカニズム、原材料コスト、加工技術、バリア性能、商業用途における位置付けなどの面で明確な違いがある。
合成ポリマー・バリアコーティングは、比較的成熟した工業用配合技術と柔軟な性能調整能力を備えており、密着性、連続加工の安定性、複合的なバリア機能に明確な要求がある製品に適している。ポリマー構造、分散系、成膜条件を調整することで、メーカーは異なる基材や使用環境に応じた性能要求に対応することができる。一方、バイオ由来ポリマー・バリアコーティングは、紙包装の持続可能性に対する需要の高まりを背景に、再生可能原料の利用、プラスチック代替、繊維ベース包装の高機能化を中心に製品開発が進められている。ただし、その商業的な競争力は、吸湿に対する感受性、塗膜の完全性、加工条件、実際の使用環境下におけるバリア性能の安定性によって左右される。
ワックス系バリアコーティングは、撥水性や防湿性が求められる包装および表面処理用途において実用的な価値を有する。特に、ワックス系の成膜システムに適した紙基材や包装構造では、所定の保護機能を発揮することができる。一方、シリコーン系バリアコーティングは、材料の表面特性を利用して撥水性などの機能を提供するが、その適用可能性は具体的な配合、基材との適合性、完成品に求められる総合的な性能によって決まる。製品の付加価値構造という観点では、耐油性、耐水性、防湿性などの複数の機能を同時に提供しながら、生産安定性や法規制要件にも対応できるコーティングは、一般的により高度な配合技術と顧客による検証プロセスを必要とする。そのため、業界の製品競争は、単なる材料体系の違いから、実際の用途における性能、機能の統合度、最終使用価値に基づく差別化へと段階的に移行している。
用途別市場分析
食品包装
食品包装は、PFASフリーバリアコーティングにとって重要な商業用途の一つである。食品包装紙、テイクアウト容器、紙製トレイ、パルプモールド製品は、実際の使用環境において一般的に耐油性、耐水性、液体の浸透防止処理を必要とする。ファストフードチェーン、食品配送プラットフォーム、包装加工メーカー、食品メーカーが主な需要主体であり、調達に際しては、食品接触材料に関する法規制への適合性、包装性能、加工コストなどが総合的に考慮される。
繊維加工・建築材料・工業用保護
繊維加工分野では、主にアウトドアウェア、防護服、機能性生地を対象として、PFAS処理に依存しない撥水機能材料の開発が進められている。建築材料分野では、コンクリート、石材・レンガ造、建築外装の防水・防湿保護に需要が集中しており、工業用保護コーティングは、主に設備、機械部品、工業製品の表面を環境要因から保護する目的で使用される。非食品消費財の包装は、紙ベースの保護構造に新たな材料用途をもたらしている。一方、電子・電気分野では、プリント基板、センサー、電子コンポーネントに対する専門的な防湿ニーズが形成されている。各下流市場の収益ポテンシャルは、主にコーティングが実現できる性能水準、顧客の認証・承認要件、基材単位当たりの材料使用量、保護機能によって生み出される経済的価値によって決まる。
地域別市場動向
欧州
欧州は、PFASフリーバリアコーティングにとって、法規制が市場成長を牽引する重要な市場であるとともに、技術開発の主要地域でもある。欧州連合(EU)の「包装および包装廃棄物規則(PPWR)」の施行に加え、成熟した包装加工産業やリサイクル可能な繊維系材料に対する需要の拡大が、代替バリアコーティングの持続的な発展を支える市場基盤となっている。ドイツ、スイス、フィンランド、スウェーデン、その他の欧州工業国では、特殊化学品および機能性コーティング材料の供給体制が比較的成熟しており、紙包装、繊維製品、工業材料分野の顧客に対して、配合開発や加工技術に関する支援を提供することができる。欧州の顧客は、化学物質に関する法規制への適合性、材料のリサイクル適合性、バリア性能の安定性、既存生産設備との互換性に対して高い要求を設けている。こうした要求は、技術的な差別化を実現した製品への需要を促進する一方で、サプライヤーの法規制対応管理や製品検証にかかるコストを増加させる要因にもなっている。
北米
北米も重要な商業市場の一つであり、その成長は主に食品サービス向け包装需要、特殊化学品の製造基盤、企業によるPFAS使用削減を目的とした調達方針によって支えられている。米国には、包装材料の生産、コーティング材料の配合開発、最終顧客に至るまでの整備された産業基盤があり、関連メーカーは国内市場と国際市場の双方に製品を供給する能力を有している。
アジア太平洋
アジア太平洋地域は、大規模な包装製造能力、充実した産業サプライチェーン、機能性コーティング材料の現地開発における優位性を兼ね備えている。日本市場では、高性能包装材料および工業加工工程の安定性が特に重視されている。中国は、広範な包装加工産業基盤と継続的に発展する国内コーティング配合技術を有しており、海外顧客の材料ニーズに対応するサプライチェーン上の事業機会も備えている。地域ごとに法規制要件、最終顧客による認証・承認手続き、原材料の供給状況、製造コストなどに違いがあり、これらの要因は今後もPFASフリーバリアコーティング技術の採用速度や各企業の市場における競争上の位置付けに継続的な影響を与えると考えられる。
【 PFASフリーバリアコーティング 報告書の章の要約:全14章】
第1章では、PFASフリーバリアコーティングレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、PFASフリーバリアコーティングの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、PFASフリーバリアコーティングの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、PFASフリーバリアコーティングの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるPFASフリーバリアコーティング業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるPFASフリーバリアコーティング市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるPFASフリーバリアコーティングの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるPFASフリーバリアコーティング産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、PFASフリーバリアコーティングの業界動向、ドライバー、課題、リスクを分析します
第10章では、PFASフリーバリアコーティングに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、PFASフリーバリアコーティング産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、PFASフリーバリアコーティングの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、PFASフリーバリアコーティング市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/802567/pfas-free-barrier-coating
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com