2026直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ市場規模マップ:シェア・動向・フレームワーク
LPI世界直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップレポートによると、2025年の世界直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ市場規模は1013百万ドルであり、2026年には1233百万ドルに拡大し、2032年には2576百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は13.1%となります。
LP Informationはこのほど、業界調査レポート『世界直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ市場の成長予測2026~2032』を発表した。本レポートでは、市場の製品定義、市場規模、競争環境、用途構成、地域別供給などについて体系的に分析している。
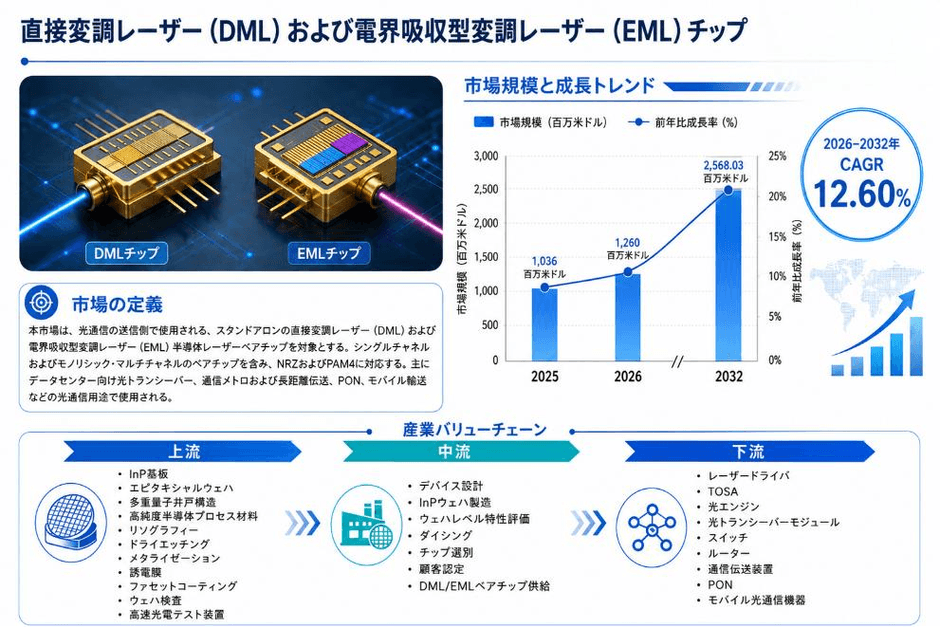
直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ市場とは、光ファイバー通信システムの送信側で使用され、独立した半導体レーザーのベアチップを主要な商用製品形態とする変調レーザーチップ市場を指し、化合物半導体オプトエレクトロニクスのバリューチェーンにおける中核的なアクティブ光送信チップ分野に位置付けられる。DMLチップは通常、InPベースの端面発光型DFBレーザー構造を採用し、高速注入電流によってレーザー出力を直接変調する。比較的シンプルなデバイス構造、コスト面の優位性、および高いシステム実装効率を有し、主として短距離から中距離の接続に適している。一方、EMLチップはDFBレーザー部と電界吸収型変調器をモノリシックに集積し、EAMによって高速光変調を行う。チャープ制御および高速伝送性能に優れており、より高速かつ長距離の用途に適している。本調査では、ウェハ製造およびダイシング後に独立販売可能な単チャネルおよびモノリシック多チャネルのDML/EMLベアチップを対象とし、NRZおよびPAM4などの主要伝送方式をカバーする。主な用途には、データセンター光トランシーバー、通信メトロ及び長距離光伝送、パッシブ光ネットワーク、モバイル通信伝送ネットワーク、およびその他の光通信分野が含まれる。
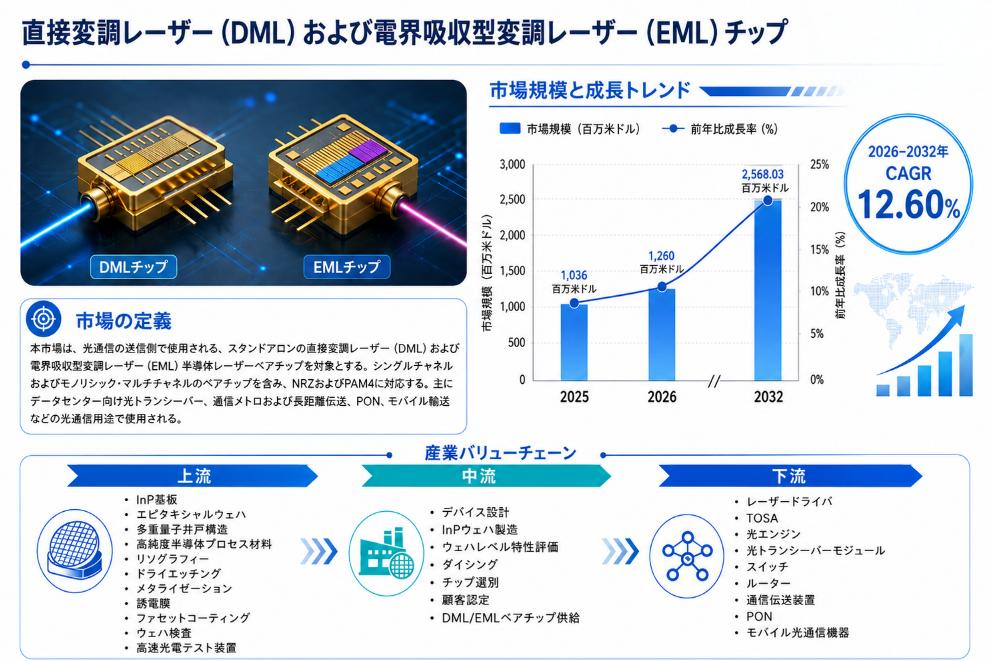
LP Informationの初期調査によると、世界の直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ市場規模は、2025年に約10億3,600万米ドルであり、2026年には約12億6,000万米ドル、2032年には約25億6,803万米ドルに達すると予測されている。2026年から2032年までの年平均成長率は約12.60%である。
DMLおよびEMLチップのバリューチェーン上流は、主としてInP基板、エピタキシャルウェハ、多重量子井戸構造、高純度半導体プロセス材料、フォトリソグラフィ、ドライエッチング、メタライゼーション、誘電体膜、端面コーティング、ウェハ検査、および高速光電気測定装置などで構成される。エピタキシャル設計およびウェハ製造は、動作波長、変調帯域幅、光出力、温度特性、チャープ、および信頼性を直接左右する。DMLは主として高度に最適化されたDFBレーザー構造と高速直接変調性能に依存する一方、EMLでは、同一チップ内にレーザー利得部と電界吸収変調部を高品質に集積することがさらに求められる。そのため、エピタキシャル成長、再成長、ウェハプロセス、デバイス設計、高周波試験、および信頼性評価が、この産業における比較的高い技術参入障壁となっている。
バリューチェーン中流には、デバイス設計、InPウェハ製造、ウェハレベル評価、ダイシング、チップ選別、およびDML/EMLベアチップの顧客認証が含まれる。価値は主として、独自のデバイス構造、プロセス制御、歩留まり、波長一貫性、高周波性能、および研究室段階の設計を安定した量産出荷へ移行する能力に集中している。川下では、さらにLaser Driver、TOSA、光エンジン、光トランシーバーモジュール、スイッチ、ルーター、通信伝送装置、PON装置、およびモバイル通信向け光通信設備へとつながる。AIネットワークが帯域密度を高める一方で、ビット当たり消費電力の低減も求めるようになる中、光チップメーカーとモジュールメーカーの共同開発の重要性が高まっている。送信チップは、単体チップの仕様だけで競争するのではなく、ドライバ回路、熱設計、パッケージング、光ファイバー結合、およびDSPアーキテクチャと協調して最適化する必要がある。
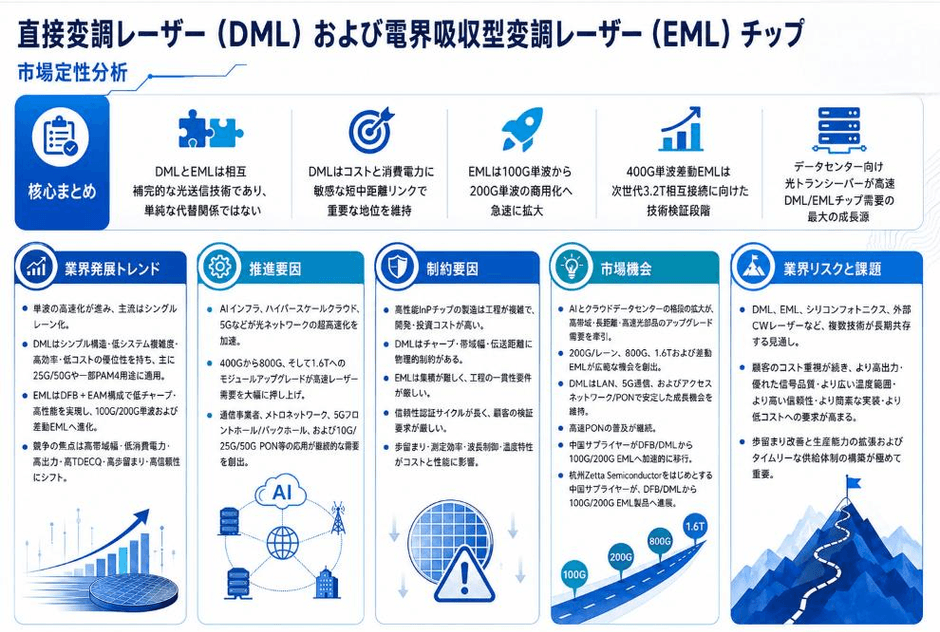
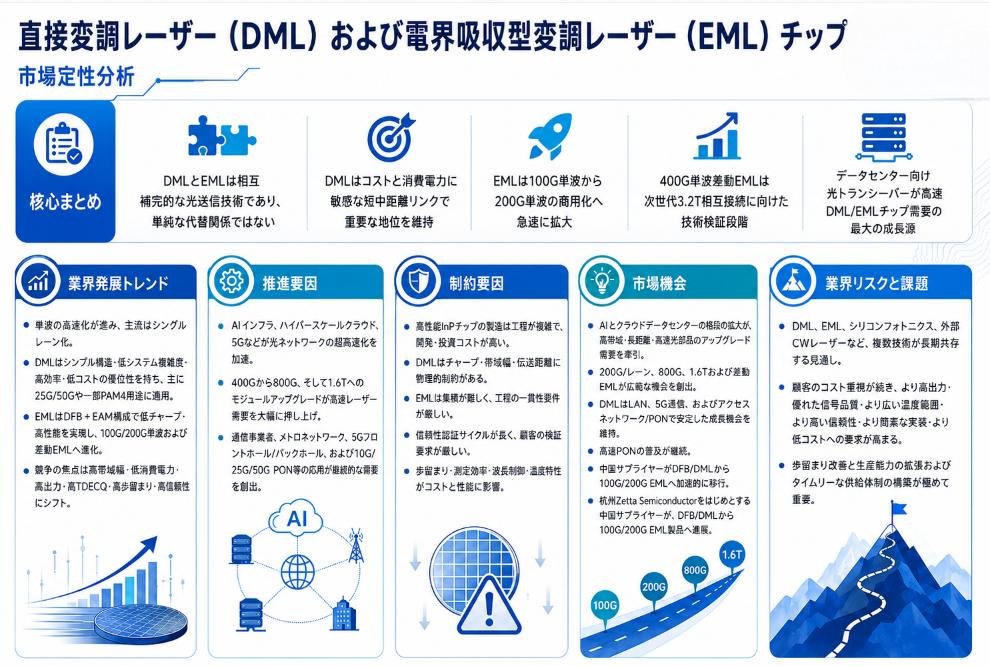
市場における技術進化の中核は、1チャネル当たりの伝送速度が継続的に向上する一方で、DMLとEMLが引き続き異なるポジショニングを形成することにある。DMLは、比較的シンプルな構造、低いシステム複雑性、電力効率、およびコスト重視型のシングルモード接続を中心に最適化が進められており、商用製品は主として25G、50G、および一部の高速PAM4用途をカバーしている。一方、EMLは、DFBレーザーとEAMのモノリシック集積による低チャープおよび優れた分散特性を背景に、より高速な製品へ急速に移行している。Mitsubishi Electric Corporationは2024年4月に200Gbps EMLチップの量産を開始した。Broadcom Inc.は現在、200Gb/s PAM4単波長伝送をサポートする112 Gbaud EMLベアチップを提供しており、Source Photonics Inc.も100GBd EMLを200Gb/s単波長製品へ導入している。さらに先端的な技術は差動EMLへ向かっている。Coherent Corp.は2025年に400Gb/s差動EMLを実証し、2026年にも400G/laneリンクの検証を継続しており、将来の3.2T光トランシーバーに向けた有力な技術ルートを提示している。このため、業界の競争軸は「レーザーチップ製品を保有しているかどうか」から、より高い帯域幅、より低い駆動電圧、より高い光出力、より優れたTDECQ、ウェハスケール製造能力、および量産歩留まりへと移行している。
市場の最大の成長要因は、AIコンピューティングインフラ、ハイパースケールクラウドコンピューティング、および高速Ethernetの継続的な拡大であり、スイッチ、アクセラレータ、サーバー、およびデータセンタークラスター間の帯域需要を急速に押し上げている。光モジュールが400Gから800G、さらに1.6Tへ移行することで、高速光チャネルの導入数量が増加すると同時に、個々の送信チップに対する性能要求も継続的に高まっている。短距離から中距離のシングルモード接続では、DMLは低消費電力、コンパクトな実装、およびコスト面で明確な用途基盤を有する。一方、伝送距離および単波長速度が高まるにつれて、EMLの低チャープ特性と高速変調性能の重要性が一段と高まる。また、通信アグリゲーション・メトロネットワーク、5Gフロントホールおよびバックホール、ならびに10G、25G、50G PONの継続的な高度化は、両タイプのチップに補完的な需要を生み出しており、DMLとEMLはそれぞれ異なる伝送距離、波長、光パワーバジェット、およびシステムコストの組み合わせに対応できる。
市場成長を制約する主な要因は、高性能InP光チップの製造複雑性と、高速製品におけるコスト管理の難しさである。DMLはレーザーへの注入電流を直接変化させることで変調を行うため、その高速性能はレーザーの動的特性、チャープ、帯域幅、および光ファイバー分散の相互作用によって制約される。このため、単波長速度および伝送距離が継続的に増加すると、設計難易度が大幅に高まる。EMLは高速伝送特性を改善できる一方、レーザー部と電界吸収変調部を集積する必要があり、エピタキシャル成長、再成長、フォトリソグラフィ、電気的マッチング、およびプロセス一貫性に対してより高い要求が課される。両タイプのチップはいずれも厳格な信頼性評価および顧客認証を通過する必要があり、チップ単価はウェハ歩留まり、テスト効率、波長制御、および温度特性にも左右される。同時に、シリコンフォトニクス、外部CWレーザー、およびその他の集積変調方式は、一部のシステムにおいて異なるコスト・集積上の優位性を有しており、特定の川下アーキテクチャではDML/EMLの対応可能市場を制限する要因となる。
今後最も顕著な市場機会は、AIおよびクラウドデータセンター光ネットワークにおける単チャネル伝送速度と帯域密度の継続的な向上から生まれる。EMLメーカーには、800Gおよび1.6T光モジュールで採用される200G単波長製品において明確なアップグレード余地があり、さらに差動EMLを通じてより高速な単波長市場へ参入できる可能性がある。DMLメーカーは、アクセスネットワーク、5Gフロントホール、Ethernet、および比較的短距離のデータセンター接続において、コスト、消費電力、および構造簡素化の優位性を引き続き活用できる。高速PONも重要な潜在市場機会である。アクセス速度および光パワーバジェットが高まるにつれて、ネットワーク設計の違いに応じて、最適化されたDMLと高性能EMLの双方に需要が形成される。供給面では、中国メーカーが従来のDFB/DML製品から100Gおよび200G EMLへと製品領域を拡大しており、光モジュールメーカーに高性能チップの新たな供給源を提供している。Hangzhou Zetta Semiconductor Co., Ltd.は2025年、100G PAM4 EMLが量産段階に入ったことを公表するとともに、200G製品の開発も並行して推進しており、中国の高速InPアクティブ光チップ産業がより高付加価値な製品へ移行していることを示している。
業界が長期的に直面する中核的な課題は、将来の光インターコネクト市場が単一の送信アーキテクチャへ収束するのではなく、複数の技術ルートが長期的に共存するとみられることである。DMLとEMLは、一部の伝送距離では互いに直接競争するだけでなく、シリコンフォトニクス、外部CWレーザー、ニアパッケージドオプティクス、およびコパッケージドオプティクスなどの技術とも競争する必要がある。単波長速度が高まるにつれて、川下顧客は、ビット当たり消費電力の低減、より高い光出力、より優れた信号品質、より広い動作温度範囲、高い信頼性、簡素なパッケージング、および低コストを同時に要求する。このため、研究室レベルで高速伝送を実現できるだけでは商業的優位性とはならず、安定した大規模量産歩留まりが同等に重要な参入障壁となっている。一方、光通信技術の世代交代が短期化していることで、設備投資にはサイクルリスクも存在する。特定の伝送速度プラットフォーム向けに構築した生産能力は、次世代アーキテクチャへの移行後に価格圧力を受ける可能性がある一方、需要が急増する局面では高性能InP生産能力が不足する可能性もある。そのため、サプライヤーには、製品開発、ウェハ生産能力の拡張、モジュール検証、および顧客導入のタイミングをより緊密に調整することが求められる。
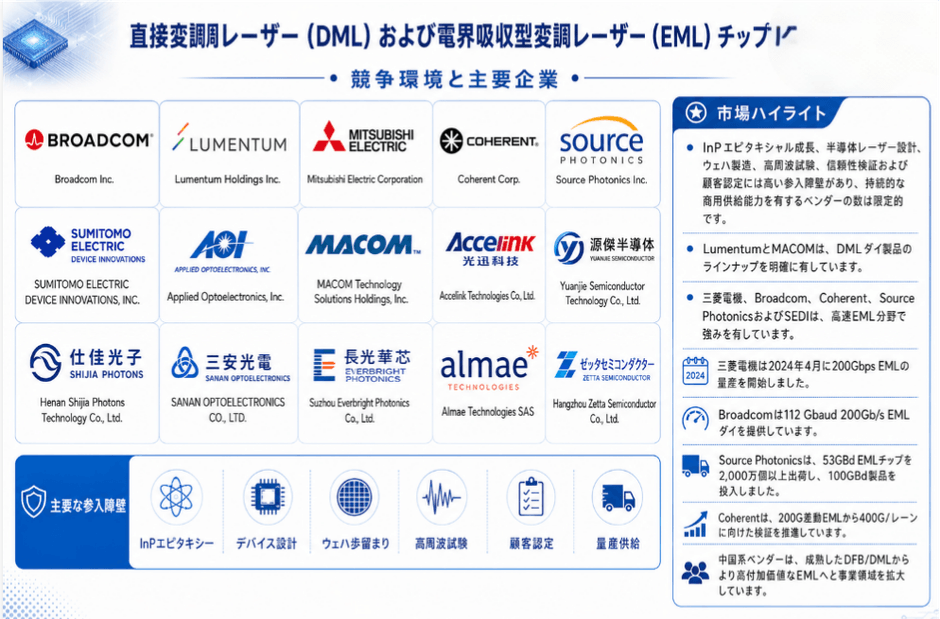
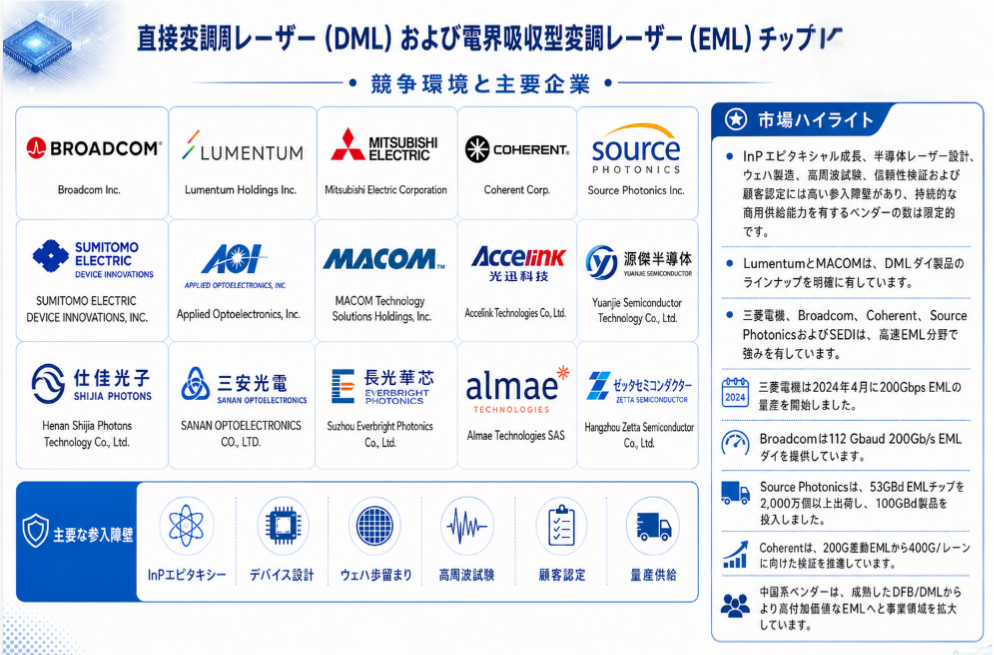
市場の主要参加企業には、Broadcom Inc.、Lumentum Holdings Inc.、Mitsubishi Electric Corporation、Coherent Corp.、Source Photonics Inc.、SUMITOMO ELECTRIC DEVICE INNOVATIONS, INC.、Applied Optoelectronics, Inc.、MACOM Technology Solutions Holdings, Inc.、Accelink Technologies Co., Ltd.、Yuanjie Semiconductor Technology Co., Ltd.、Henan Shijia Photons Technology Co., Ltd.、SANAN OPTOELECTRONICS CO.,LTD、Suzhou Everbright Photonics Co., Ltd、Almae Technologies SAS、およびHangzhou Zetta Semiconductor Co., Ltd.が含まれる。
DMLおよびEMLチップ市場は、InPエピタキシャル成長、半導体レーザー設計、ウェハ製造、高周波試験、信頼性評価、および顧客認証において比較的高い参入障壁を有しているため、継続的な商業供給能力を備えた企業は比較的限られている。一般的な光通信用デバイスと比較すると、DMLおよびEMLチップには、高速変調、光出力、消光比、チャープ、動作温度、消費電力、および長期信頼性の間で総合的なバランスを実現することが求められる。また、エピタキシャル成長、フォトリソグラフィ、エッチング、メタライゼーション、ウェハ試験、チップ選別、および信頼性評価など、複数の高精度工程を経る必要がある。1チャネル当たりの伝送速度が25G、50G、100Gから200G以上へ継続的に向上するにつれて、チップ帯域幅、寄生パラメータ制御、材料均一性、およびウェハ一貫性への要求が大幅に高まっている。このため、技術蓄積、プロセスプラットフォーム、および量産能力が、主要光モジュール顧客のサプライチェーンへ参入できるかどうかを左右する重要な要素となっている。
各企業の競争優位性には明確な技術的差別化が見られる。LumentumとMACOMは、明確な商用DMLベアチップ製品ラインを有し、高速レーザー設計能力と光通信顧客基盤を活用して、データ通信および通信市場をカバーしている。DMLは比較的コンパクトな構造を有し、注入電流によってレーザー出力を直接変調できるため、比較的短距離、高密度、コスト重視型の高速光インターコネクトにおいて良好な用途基盤を持つ。高速DMLの帯域幅が継続的に向上し、DSP、シリコンフォトニクス、および先進パッケージング技術と組み合わされることで、DMLはさらに高速な用途へ拡大している。そのため、DMLサプライヤーにとっては、従来の光出力や信頼性に加え、高温性能、高速応答、低チャープ、および異なる光モジュールアーキテクチャへの適応能力が新たな競争重点となっている。
Mitsubishi Electric Corporation、Broadcom、Coherent、Source Photonics、およびSUMITOMO ELECTRIC DEVICE INNOVATIONS, INC.は、高速EML分野で比較的強い製品ポジションを形成している。EMLは通常、DFBレーザーと電界吸収型変調器を同一のInPチッププラットフォーム上に集積し、高い変調帯域幅と低い分散ペナルティを実現できるため、100G、200G単チャネル、およびさらに高速なデータセンター・通信向け光モジュールにおいて重要な用途価値を有する。DMLと比較すると、EMLはデバイス構造がより複雑であり、エピタキシャル層設計、デバイス構造、高周波電極、およびウェハ製造プロセスに対してより高い要求が課される。そのため、製品価値および技術障壁も一般に高い。800G、1.6T、および将来のさらに高速な光モジュールが急速に発展する中、1チャネル当たりの速度向上が高速EMLチップに新たな需要空間を生み出している。
Mitsubishi Electricは2024年4月に200Gbps EMLの量産を開始しており、日本メーカーが高速InPデバイスおよび高信頼性通信レーザー分野で継続的に技術蓄積を進めていることを示している。同社製品は主として高速データセンターおよび光通信用途を対象としており、変調帯域幅、出力性能、および動作温度範囲の向上によって次世代高速光モジュールを支えている。Mitsubishi Electricは、半導体レーザー設計、ウェハプロセスからパッケージデバイスまで長年にわたる技術基盤を有しており、高性能EML市場で強い競争力を持つ。
Broadcomはすでに112 Gbaud、200Gb/s EML Dieを提供しており、その優位性は高速光通信チップ、光デバイス、およびデータセンターネットワークエコシステムの連携にある。AIクラスターおよびハイパースケールデータセンターにおける800G、1.6T光インターコネクト需要が急速に増加するにつれて、光モジュールメーカーによる200G単チャネル光源への需要も明確に高まっている。Broadcomはスイッチングチップ、DSP、および光接続技術に幅広く展開しており、高速EML製品を次世代データセンターインターコネクトアーキテクチャに合わせて開発しやすい。こうした企業では、チップ単体の性能だけでなく、DSP、光モジュールアーキテクチャ、およびスイッチングプラットフォームとの全体的な連携も競争優位性となりつつある。
Source Photonicsは、53GBd EMLを累計2,000万個以上出荷し、100GBd製品も投入しており、比較的成熟した大量商業生産および顧客供給基盤を構築していることを示している。高速光チップ市場では、先進技術だけでなく、量産歩留まりとロット間一貫性への依存度も非常に高い。大手光モジュール顧客にとって、単一チップの研究室性能が優れているだけでは持続的な競争力とはならず、大量のウェハおよびチップにおいて、光出力、波長、帯域幅、消光比、および信頼性を安定させる必要がある。Source Photonicsが長年蓄積してきた大規模出荷経験は、高速EML市場における重要な競争基盤となっている。
Coherentは200G差動EMLから400G/lane技術検証へさらに進展しており、業界の技術ルートがより高速な単チャネルへ継続的に進化していることを示している。光モジュールが400G、800Gから1.6T、3.2Tへ発展するにつれて、高速光源には限られた消費電力とパッケージ空間の中で、より高い帯域幅を実現することが求められる。差動駆動、先進InPエピタキシャル構造、高速電極設計、およびより低い寄生容量は、次世代EML製品の重要技術方向となる可能性がある。Coherentは、光通信デバイス、レーザー、材料、および製造能力を同時に有しており、その垂直統合基盤は次世代高速レーザー技術の開発加速に寄与する。
SUMITOMO ELECTRIC DEVICE INNOVATIONS, INC.は長年にわたりInPレーザーおよび高速光デバイスを展開しており、日本の光通信産業チェーンに加え、グループが持つ光ファイバー、通信設備、および化合物半導体分野の技術基盤を活用して、高速DMLおよびEML市場に参入している。同社の競争優位性は、主としてInP材料、エピタキシャル成長、デバイス設計、および長期信頼性管理能力にある。通信バックボーン、データセンターインターコネクト、および高信頼性光モジュール分野では、日本メーカーが長年蓄積してきた製品寿命および品質管理経験が依然として高い価値を持つ。
Applied Optoelectronics, Inc.は、レーザーチップ、光デバイス、および光モジュールにわたる垂直統合能力を活用して市場競争に参加している。単純なチップサプライヤーとは異なり、垂直統合型企業は、自社の光モジュール事業を通じてレーザーチップの設計および製造プロセスを検証でき、最終モジュールの要求に応じて光出力、帯域幅、波長、およびパッケージ適合性能を迅速に最適化できる。エピタキシャル成長・チップから光モジュールまでをカバーする内部検証体系は、製品開発期間を短縮し、高速光源と最終システムのマッチング効率を高めることができる。
同時に、中国メーカーは成熟したDFB/DML技術基盤から、より高付加価値なEMLへ拡大している。中国は世界有数の光モジュールおよび光通信設備製造産業を有している。国内高速光モジュール企業が400G、800G、1.6T製品の出荷を継続的に拡大するにつれて、高速DMLおよびEMLチップの国産供給需要も強まっている。従来、中国企業は中低速DFBおよび一部DML製品を中心としていたが、近年ではInPエピタキシャル成長、チップ設計、ウェハ製造、および高速試験能力の向上に伴い、50G、100G、200G、さらに高速な光通信チップ市場へ段階的に参入している。
Accelink Technologies Co., Ltd.は、比較的完成度の高い光通信デバイスおよびモジュール製品体系を基盤として、レーザー、受光素子、光モジュール、およびその他の光電子デバイスで長期的な産業蓄積を有している。同社の主な優位性は、川下の通信およびデータ通信用途に対する深い理解と、デバイスとモジュール間の連携によってチップ検証を加速できる点にある。高速光チップの国産化需要が高まる中、デバイス製造能力とシステム顧客基盤を有する企業は、製品導入および用途検証において一定の優位性を持つ。
Yuanjie Semiconductor Technology Co., Ltd.は、長年にわたり高速半導体レーザーチップに注力しており、中国の光通信レーザーチップ分野における重要な専門メーカーの一つである。同社製品は異なる伝送速度および用途に対応するDFBレーザーチップをカバーし、高速データセンターおよび通信市場への展開を継続している。専門チップサプライヤーは、研究開発資源をエピタキシャル成長、レーザー構造、ウェハプロセス、および信頼性向上に集中しやすいため、中国の高速光チップ国産化プロセスにおいて高い市場関心を集めている。
Henan Shijia Photons Technology Co., Ltd.は、通信用DFBおよびEMLチップ製品を有し、光チップ、光デバイス、および関連光通信製品を通じて産業シナジーを形成している。従来のDFBからEMLへ進出することは、より複雑な多層エピタキシャル成長、レーザーと変調器の集積、および高周波電極設計などの技術課題を解決する必要があることを意味する。そのため、EML製品の商業化進展は、企業の高速InPプロセスプラットフォームの技術向上を反映する指標となる。中国国内の800Gおよび1.6T光モジュール産業チェーンが拡大するにつれて、高速EMLは中国企業が重点的に突破を目指す高付加価値製品の一つになるとみられる。
Suzhou Everbright Photonics Co., Ltdは200G EML製品を形成し、高性能半導体レーザー分野における製品ポートフォリオをさらに拡大している。同社の従来技術基盤は主として高出力および半導体レーザー関連分野に由来しており、高速通信EML市場への参入は、InPおよび高速光通信チップ事業のカバー範囲拡大につながる。200G/laneは次世代高速光モジュールの重要な技術ノードとなっており、量産能力、歩留まり、および主要顧客による認証が今後の市場競争を判断する重要な指標となる。
Hangzhou Zetta Semiconductor Co., Ltd.は、100G PAM4 EMLの量産化を推進すると同時に、200G製品の開発を継続しており、中国の新興専門光チップ企業が高速EML分野へ急速に参入していることを示している。このような成長企業にとっては、技術更新速度、中核R&Dチーム、ウェハ製造との連携能力、および大手光モジュール顧客の認証取得速度が市場ポジションを直接左右する。200G EMLの安定量産が実現すれば、中国における高速EMLチップのローカル供給能力はさらに拡大する。
SANAN OPTOELECTRONICS CO.,LTDは、比較的完成度の高い化合物半導体材料およびウェハ製造能力を有し、光通信関連チップ事業を継続的に拡大している。同社の潜在的な競争優位性は、大規模な化合物半導体製造プラットフォーム、エピタキシャル成長、およびウェハプロセス基盤にある。高速光通信チップ需要が拡大する中、化合物半導体の量産能力と高速InPデバイス開発を組み合わせることができる企業は、コスト、生産能力、およびサプライチェーン安定性において新たな優位性を形成する可能性がある。
Almae Technologies SASは、欧州の専門InPフォトニックチップメーカーを代表する技術ルートの一つであり、先進InPプラットフォームおよび高速レーザーデバイスを基盤に、通信およびデータ通信市場に参入している。欧州企業は、化合物半導体研究開発、フォトニック集積、および高速通信デバイスにおいて深い技術蓄積を有している。全体の生産規模は一部の米国およびアジアの大手サプライヤーより小さい場合が多いものの、新型デバイス構造、高速製品、およびカスタマイズ用途では依然として高い技術価値を有している。
産業競争のロジックから見ると、DMLとEML市場には完全に統一された競争モデルは存在しない。DMLは構造簡素化、低コスト、低消費電力、および高温・高速性能をより重視し、材料、デバイス構造、および駆動最適化を通じて直接変調技術の速度・伝送距離限界を継続的に拡大することが主な競争方向となる。一方、EMLは高速帯域幅、低チャープ、より長い伝送距離、および高性能高速光モジュールへの適応能力をより重視する。200G単チャネルが量産用途へ移行する中、両技術ルートは、伝送距離、消費電力、コスト、およびモジュールアーキテクチャの異なる組み合わせに応じて、今後も長期的に共存すると考えられる。
今後の企業競争力は、企業全体の規模よりも、DMLおよびEML製品ポートフォリオの完成度、高速InP技術能力、ウェハ歩留まり、顧客認証、および継続的な大量供給能力により大きく左右される。高速光モジュールメーカーにとって、レーザーチップは通常、長期間のデバイス試験、モジュール検証、およびシステム信頼性認証を経る必要があり、一度サプライヤーが量産供給体系に入ると、比較的高い顧客粘着性が形成される。そのため、主要光モジュール顧客の200G/lane製品認証を早期に取得し、安定量産を実現したメーカーは、将来の800G、1.6T、およびさらに高速な光モジュール市場において、明確な先行優位性を獲得する可能性が高い。
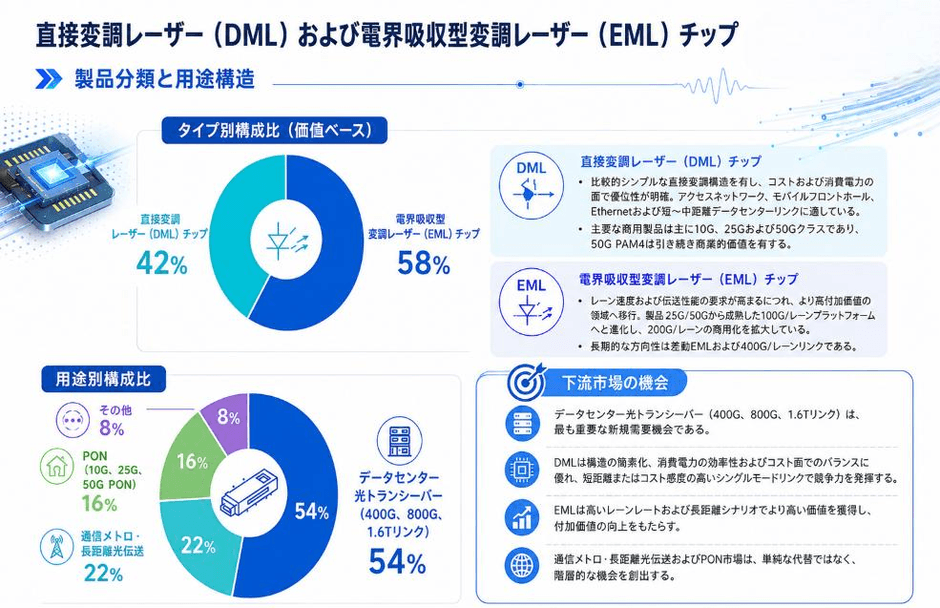
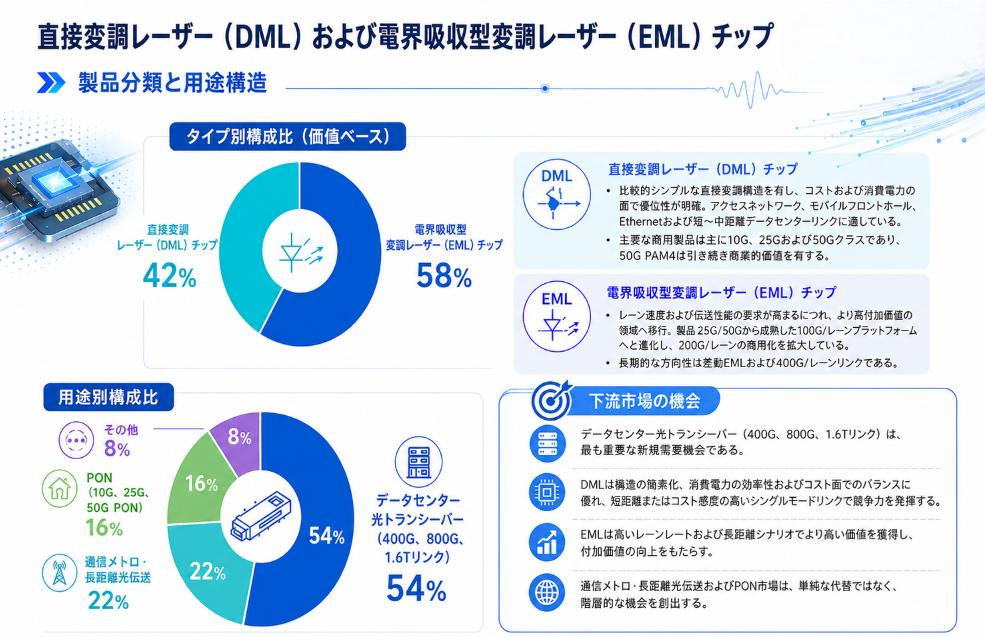
市場細分化:DMLとEMLは類似した光通信送信用途を対象としているものの、製品価値および主要な適用領域には明確な違いがある。DMLは比較的シンプルな直接変調構造を採用し、コスト、消費電力、およびシステム実装の面で優位性を有するため、アクセスネットワーク、モバイルフロントホール、Ethernet、および短距離から中距離のデータセンター接続において成熟した用途基盤を形成している。現在の商用DML製品は依然として主に10G、25G、50Gクラスに集中しており、50G PAM4は、より高速な光モジュール全体の伝送速度を実現するための重要な製品となっている。MACOM Technology Solutions Holdings, Inc.は、5Gフロントホール、Ethernet、およびデータセンター向けに50Gbps直接変調DFBベアチップを商用供給している。また、Lumentum Holdings Inc.は、DMLを25G、50G、100G接続向けの高効率、コンパクト、かつコスト最適化された光源として位置付けており、高速市場の高度化が進む中でもDMLが明確な商業価値を維持していることを示している。
単波長伝送速度および伝送性能への要求が高まるにつれて、EMLはより高付加価値な領域へ集中する傾向を強めている。製品は25G、50Gから成熟した100G単波長プラットフォームへ発展し、現在は200G単波長製品の商業化規模が拡大している。複数の主要サプライヤーがすでに200G EML製品を展開している。Source Photonics Inc.は、高速53GBd EMLを累計2,000万個以上出荷したことを公表しており、さらに200Gb/s単波長伝送向けの量産グレード100GBd EML製品を投入している。より長期的な研究開発では、差動EMLによって有効変調帯域幅をさらに拡大し、400G単波長リンクを実現する方向へ進んでいる。このため、成熟した低・中速DML製品と先進高速EML製品との価値差はさらに拡大しており、後者ではデバイス設計、製造プロセス、高周波性能、歩留まり管理、および顧客認証において、より大きな技術投資が必要となる。
川下市場機会:データセンター光トランシーバーは、DMLおよびEMLチップにとって最も重要な新規需要機会である。400G、800G、1.6T光トランシーバーの継続的な導入は、高速光送信用ベアチップの需要を直接押し上げている。比較的短距離、またはコスト感度の高いシングルモード接続では、DMLは構造の簡素化、消費電力、および経済性の間で優れたバランスを提供できる。一方、単波長速度がより高く、伝送距離が長い用途では、EMLは低チャープおよび高い分散耐性を背景に、より高い用途価値を有する。
通信メトロ及び長距離光伝送では、高信頼性かつ特定波長に対応した製品への安定した需要が形成される。一方、パッシブ光ネットワークでは、階層化された市場機会が存在する。低コストのアクセスネットワークでは引き続きDMLが採用される一方、高速化およびより大きな光パワーバジェットが必要なシステムでは、EMLおよびEML集積型送信ソリューションへの需要が徐々に増加している。したがって、川下市場ではEMLがDMLを単純に代替するのではなく、伝送距離、1チャネル当たりの伝送速度、光パワーバジェット、およびシステムコスト要件に応じて、異なる技術構成が選択される。
【 直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ 報告書の章の要約:全14章】
第1章では、直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップの業界動向、ドライバー、課題、リスクを分析します
第10章では、直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、直接変調レーザー(DML)および電界吸収型変調レーザー(EML)チップ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/799402/directly-modulated-laser--dml--and-electro-absorption-modulated-laser--eml--chip
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com