リリースフィルム市場調査:規模・状況・調べ方・算出方法
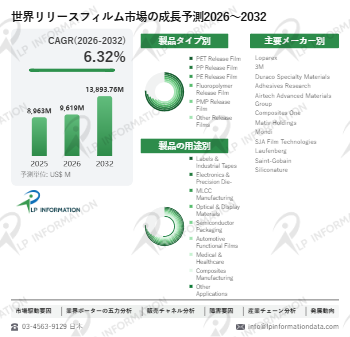
LPI世界リリースフィルム分析レポートによると、世界リリースフィルム市場規模は9619.00百万ドルであり、将来的には13893.76百万ドルに達し、CAGRは6.32%です。
民生用電子機器や次世代ディスプレイに使用されるリリースフィルムは、粘着層を隔離・保護する補助材料に見える。しかし実際には、コーティング、セラミックスラリーの流延、転写、精密打抜き、貼り合わせなど、重要な製造工程を支えている。積層セラミックコンデンサ(MLCC)の誘電体層の薄層化、光学用透明粘着剤(OCA)の高クリーン度加工、電子部品の小型化が進むなか、材料価値を左右する要因は、単に「剥離できること」から「量産工程において安定した剥離性能を長期にわたり維持できること」へ移りつつある。
四川羽玺新材料股份有限公司(Yuxi New Material)は、2025年12月31日に北京証券取引所への上場に向けた目論見書(申請稿)を公表した。2026年10月19日時点の審査状況は「照会中」であり、上場手続きが完了したものではない。申請書類には、機能性リリースフィルム、機能性保護フィルム、光学グレードのハードコートフィルム、機能性粘着材料などの事業と、光学グレードのリリースフィルム生産ライン計画が示されている。
1.1 IPO申請から読み解く産業の位置づけ:新たなコーティング能力だけでは十分ではない
羽玺新材は、機能性リリースフィルムを、PET、PP、PIなどの基材表面に剥離剤をコーティングして製造する複合材料と定義している。主な用途は、OCA、液晶ディスプレイ(LCD)バックライトモジュール、MLCC、電子部品の精密打抜きなどである。保護対象の表面に一定期間貼り付けることを目的とする機能性保護フィルムとは異なり、リリースフィルムの基本機能は、所定の時間や剥離条件の下で、安定した分離界面を提供することにある。
申請書類および審査関連資料によると、羽玺新材は光学グレードのリリースフィルム生産ライン建設に1億706万人民元を投じる計画であり、MLCC向け、OCA向け、LCDバックライトモジュール向けの製品を対象としている。この種のプロジェクトでは、塗工精度、清浄度管理、インライン検査、下流顧客による認定について、より厳格な要件が課される。設備能力の増強が、そのまま販売可能な高機能品の出荷面積増加を意味するわけではない。事業化の成果を左右するのは、ロット間の品質一貫性、顧客導入の進捗、実工程での歩留まりである。
1.2 リリースフィルム市場:規模の拡大から高機能化へ、競争軸は精密製造に移行
世界のリリースフィルム産業では、量産規模を中心とする材料供給から、高性能な機能性材料の製造へと構造的な転換が進んでいる。リリースフィルム(Release Film)は単一の規格品ではなく、工業用粘着材、ラベル材料、電子部品の打抜き加工、MLCC、光学ディスプレイ、その他の精密工程を支える機能性ポリマーフィルムの総称である。その基本的な役割は、製造・加工時に安定して制御可能な分離界面を形成することだが、基材、剥離特性、表面品質、工程安定性に対する要件は用途によって大きく異なる。従来の工業用途では、粘着材料の一時的な支持、隔離、連続加工の安定化が重視される。一方、高性能な電子・光学用途では、精密工程のキャリアとしての機能も求められ、下流の加工効率、材料ロス、生産歩留まりに直接影響する。したがって市場を評価する際は、総売上規模だけでなく、製品構成の変化と、用途ごとに技術性能が生み出す商業価値を把握する必要がある。
LP Informationの市場モデルによると、2025年の世界のリリースフィルム市場規模は約89億6,300万米ドルと推計され、2026年には約96億1,900万米ドル、2032年には約138億9,600万米ドルに達する見通しである。2026~2032年の売上高ベースの年平均成長率(CAGR)は約6.32%となる。市場成長は、従来型材料の使用面積の拡大だけで説明できるものではなく、工業用粘着材の継続的な需要、電子機器製造の拡大、高機能品の用途深化が複合的に寄与する。汎用工業用リリースフィルムは引き続き重要な需要基盤を形成し、規模生産の特性を持つ。一方、電子・光学グレードでは基材特性、塗工精度、清浄度、顧客認定の要求水準が高く、製品分野ごとに競争の論理と収益構造が分化しつつある。
製品の定義から見ると、機能性リリースフィルム(Functional Release Film)は、世界のリリースフィルム市場における中核的な領域である。主にPET、PP、PE、PIなどのポリマーフィルムを基材とし、シリコーン系、フルオロシリコーン系、非シリコーン系などの機能性剥離層を形成して、所定の剥離特性を備えた完成品とする。ポリマー本来の低接着性を主に利用する特殊リリースフィルムとは異なり、その価値は基材の性能だけでなく、剥離剤の配合、精密コーティング、下流材料との適合性にも由来する。同一の市場モデルと製品境界に基づくと、2025年の世界の機能性リリースフィルム市場規模は約84億6,600万米ドル、2026年には約90億7,500万米ドル、2032年には約130億5,000万米ドルと推計される。2026~2032年の売上高CAGRは約6.24%である。両市場の規模はモデル推計値であり、両者の関係は製品範囲および細分別売上配分の前提に依存する。
下流需要には明確な階層性がある。ラベル、感圧接着剤、工業用テープは成熟した比較的大量の用途であり、顧客は剥離力の安定性、加工効率、製品コスト、継続的な供給を重視する。民生用電子機器の打抜き加工、フレキシブルプリント回路(FPC)などの精密電子加工では、寸法安定性、表面欠陥の管理、剥離層と粘着剤系の適合性が一段と重要になる。MLCC向けリリースフィルムは技術要求の高い分野の一つである。セラミックスラリー流延工程の一時的な支持体として、塗布、乾燥、剥離を通じて均一な表面特性を保つ必要がある。誘電体層が薄くなるほど、原反の平坦性、熱収縮、表面粒子、剥離力の変動がセラミックグリーンシートの品質や後工程の歩留まりに影響しやすい。OCA、偏光板などのディスプレイ材料では、清浄度、表面均一性、コーティング成分の転写、剥離挙動に別の要件が課される。いずれもリリースフィルムに分類されるが、製造設備、工程管理、品質保証に必要な能力は用途によって異なる。
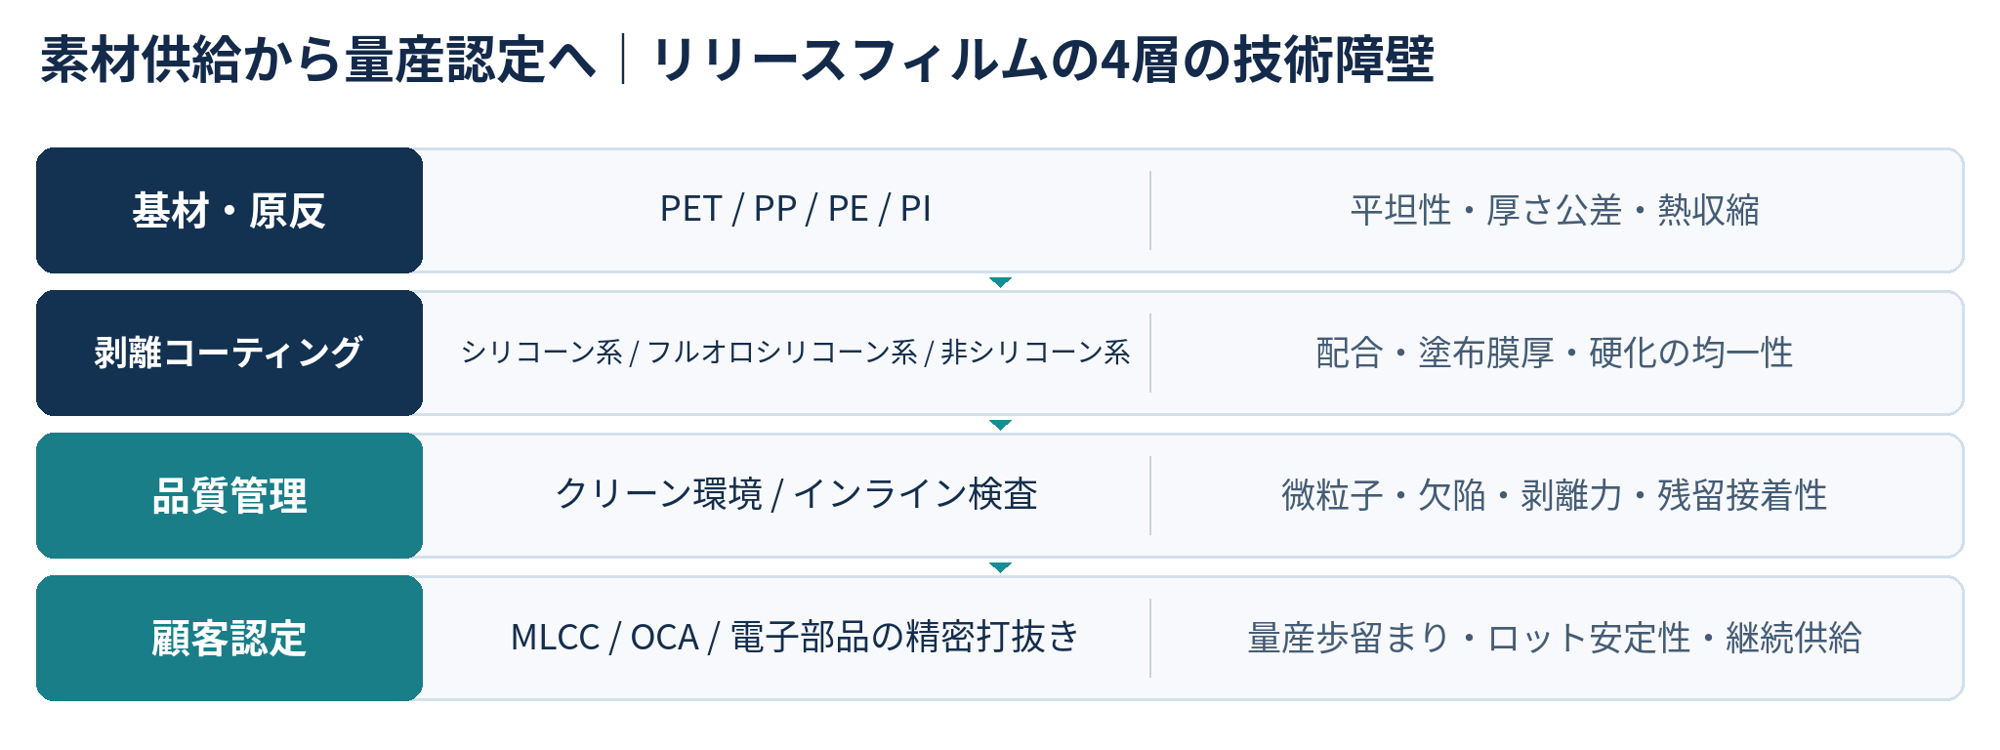
サプライチェーンを詳しく見ると、リリースフィルムの技術障壁は一つの工程に集中するのではなく、基材供給、剥離コーティング、品質管理、顧客による量産認定までの一連の工程に存在する。まずPETなどの原反フィルムの厚さ公差、表面粗さ、熱収縮率、機械特性が、後続の精密加工の基盤を定める。次に、剥離剤の配合、塗工厚さ、硬化条件、表面処理が、剥離力の挙動、残留接着率、塗膜の安定性を左右する。同じシリコーン系剥離剤を用いていても、塗工設備、基材表面の状態、硬化条件の違いによって製品性能は変わり得る。高性能電子用途では、微粒子、ピンホール、傷、塗工筋、局所的な剥離力の異常を継続的に管理し、貼り合わせ、打抜き、流延の工程で不良が拡大しないようにする必要がある。
さらに重要なのは、試作品の製造能力と安定した商用供給能力は同じではないという点である。MLCCやOCAなどの精密材料を扱う顧客は、一般にサンプル評価、小ロット認定、生産ラインでの試用、継続的なロット評価を通じ、リリースフィルムと自社工程の適合性を段階的に確認する。顧客が評価するのは一回の試験結果だけではない。ロット間の性能一貫性、生産歩留まり、納入の安定性、品質異常への対応力も重要である。ある製品が認定されて安定した製造プロセスに組み込まれると、供給先の変更には材料適合性や工程条件の再評価が必要になる場合がある。そのため、継続的な技術支援、品質トレーサビリティ、安定供給は商業上の重要な価値を持つ。高性能リリースフィルムの参入障壁は、単一の製品仕様から、製造ノウハウ、工程管理体系、顧客認定実績へと広がっている。
競争構造
世界の競争構造には、大手総合機能材料グループだけでなく、専門的な精密コーティング企業や地域メーカーも数多く存在する。Loparex、LINTEC、Mondi、3M、Polyplex、Toyobo、Mitsubishi Chemical Group、ZACROSなどの国際企業は、フィルム系剥離ライナー、ポリマー原反、精密コーティング、電子用機能材料など、それぞれ異なる事業領域で製品を展開している。複数地域にまたがる製造体制、安定した基材調達、長年の顧客関係を競争力とする企業もあれば、特定の塗工配合や用途経験によってニッチ市場で差別化する企業もある。大手材料グループでは、剥離紙、基材フィルム、粘着材料、その他の機能製品を併営することが多いため、グループ全体の売上高をそのままリリースフィルム売上高と見なすことはできず、それだけで世界市場での順位を推定することも適切ではない。製品種類が多く用途も分散し、顧客認定が専門化しているため、主要競争相手は細分市場によって異なる。
今後も世界のリリースフィルム市場には成長余地がある一方、細分市場ごとの発展経路はさらに分化すると考えられる。汎用工業用製品では、生産規模、原材料調達、製造歩留まり、供給網の効率性が競争力の基礎となり、製品の同質化や価格競争が利益率を圧迫する可能性がある。これに対し、高性能な電子・光学用途では、研究開発、精密製造、顧客認定、製品構成の高度化がより重要になる。中国メーカーの今後の課題は単に生産量を増やすことではなく、高機能品を安定して量産する比率を高め、重要工程の品質一貫性を改善し、認定済み製品を複数の顧客・生産ラインへ継続的に展開することである。したがって、リリースフィルム産業の中長期的な成長価値は、市場規模の拡大だけでなく、機能性製品の高度化、供給網の統合、高性能工程材料の現地調達化がもたらす構造変化にある。
1.3 技術障壁:「塗布できる」から「顧客の量産認定を安定して取得する」まで
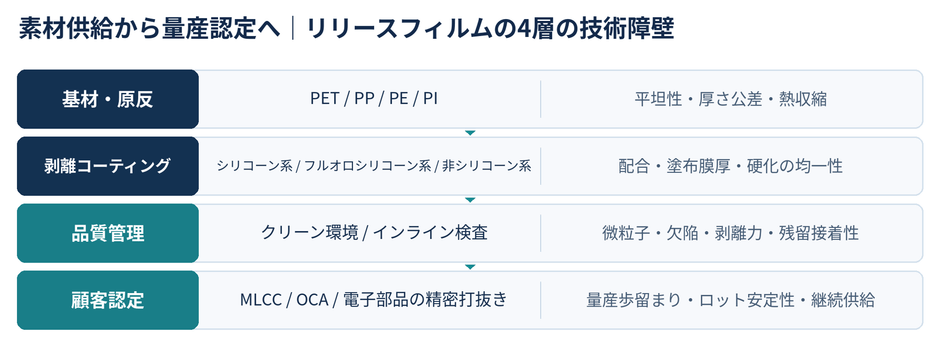
高機能リリースフィルムの技術障壁は、塗工配合や一回の剥離力測定値だけにあるのではない。ポリマー基材、塗工・硬化、清浄度、欠陥検査、顧客側の加工条件を一体として管理する能力が重要である。MLCCのセラミック流延では微細な表面欠陥がグリーンシートの完全性に影響し得る。OCAや偏光板の工程では、微粒子汚染、剥離不良、材料変形によって貼り合わせ後の損失が生じる場合がある。したがって、同じ工場で汎用品を安定生産できても、その能力を高性能な電子用リリースフィルムの量産供給へそのまま転用できるとは限らない。
羽玺新材の申請資料によると、同社は超軽剥離、帯電防止、フッ素系、OCA向け光学リリースフィルムなどの技術を展開している。審査過程の照会では、設備投資計画の生産能力をどのように消化するか、生産能力当たりの設備投資、実際の生産・販売、顧客認定なども取り上げられた。こうした論点は、汎用的な機能性フィルムから高要求水準の精密材料へ移行する際の事業上の制約を示す。技術指標の達成は出発点にすぎず、継続受注、安定歩留まり、ロット間品質を通じて初めて量産供給に結び付く。
中国メーカーの現地調達化の進捗も、「国産SKUの有無」だけでは測れない。実態に即した評価には、試作品の供給、顧客認定の完了、小ロット納入、安定した量産受注、複数顧客・複数ラインへの展開という段階を区別する必要がある。基材管理、精密塗工、清浄製造、工程連携の能力を備える企業は、高性能用途で持続的な競争力を築きやすい。ただし、下流用途が異なれば、商用化の成熟段階も同一ではない。
1.4 産業動向:需要の増加以上に重要な製品構成の変化
需要面では、従来の工業用粘着材やラベル用途がリリースフィルムの幅広い需要基盤となり、電子部品の打抜き加工や民生用電子機器工程も継続的な需要を支えている。一方、MLCC、光学ディスプレイ、OCAなどの高クリーン度用途では、より厳格な品質グレードへの移行が進む。
供給面では、新たな塗工ラインの設置や基材の内製化により規模の経済が高まる可能性があるものの、それだけで高付加価値品の売上拡大が保証されるわけではない。設備投資が市場シェアの獲得につながるかどうかは、新ラインで実現可能な歩留まり、製品・顧客構成、認定までの期間に左右される。IPO審査で生産能力の消化や設備投資強度が問われることも、市場機会を論じる際に、対象製品に対応した売上範囲、実際の稼働進捗、有効需要を合わせて確認すべきことを示している。計画能力を実績売上と取り違えてはならない。
中国メーカーにとって、短期的には性能の安定とコスト管理が優先課題となる。中期的には電子・光学・精密粘着工程向けの製品高度化が機会となり、長期的な価値は材料技術、工程データの蓄積、品質トレーサビリティ、最終顧客の認定実績によって形成される。真の競争障壁を持つ企業は、完成フィルムを製造するだけでなく、顧客の生産ラインで安定した加工性能を継続的に実証する必要がある。
1.5 結論|製品の境界を明確にすることが市場分析の精度を高める
羽玺新材の北京証券取引所IPO申請は、機能性コーティング複合材料企業におけるリリースフィルム、保護フィルム、機能性粘着材料の事業上のつながりを示すと同時に、製品ごとの技術、用途、財務上の集計範囲の違いも浮き彫りにしている。リリースフィルム産業では、従来用途と精密用途が併存し、市場規模は工業用粘着材の需要と、電子グレード製品構成の高度化の双方に影響される。
資本市場、事業戦略、M&Aデューデリジェンスにおいて、第三者の産業調査に求められる内容は、単一の市場規模推計にとどまらない。製品定義、メーカー売上高の二重計上排除、製品分類、数量と価格の整合性、生産能力の実現状況、顧客認定まで含む分析が重要になっている。LP Informationはリリースフィルムおよび機能性リリースフィルムのバリューチェーンを継続的に調査し、一貫した製品境界、製造主体の統合管理、用途別需要分析を通じて、IPO申請、設備投資計画の検証、市場シェア調査、企業戦略、M&A分析などを支援している。
【 リリースフィルム 報告書の章の要約:全14章】
第1章では、リリースフィルムレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、リリースフィルムの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、リリースフィルムの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、リリースフィルムの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるリリースフィルム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるリリースフィルム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるリリースフィルムの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるリリースフィルム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、リリースフィルムの業界動向、ドライバー、課題、リスクを分析します
第10章では、リリースフィルムに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、リリースフィルム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、リリースフィルムの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、リリースフィルム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/848101/release-films
関連レポートの推奨:
世界OPPリリースフィルム市場の成長予測2026~2032
世界半導体用UVリリースフィルム市場の成長予測2026~2032
世界MLCCシングルリリースフィルム市場の成長予測2026~2032
世界低温貼付型フッ素リリースフィルム市場の成長予測2026~2032
世界PVA マーブルリリースフィルム市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com