【2026年版】ローラーセイル市場規模マップ+業界分析フレームワーク:主要プレイヤー別売上規模・シェア動向を徹底調査
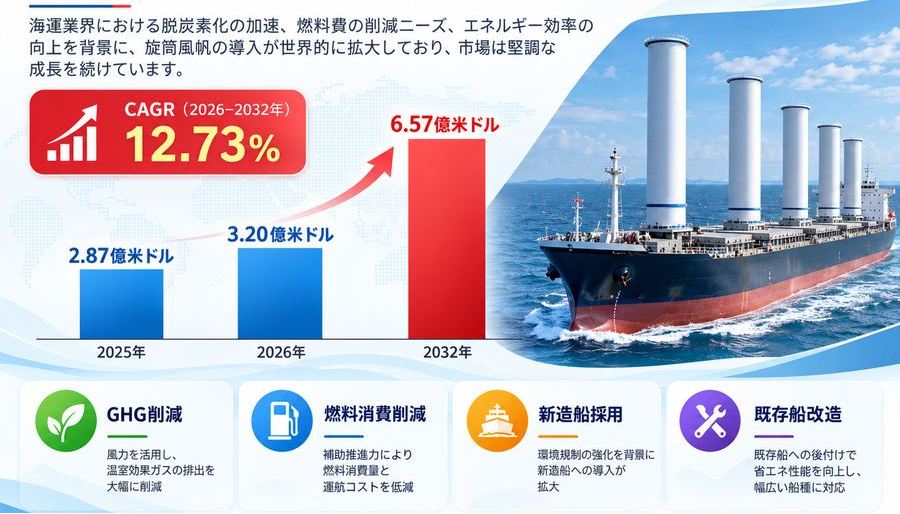
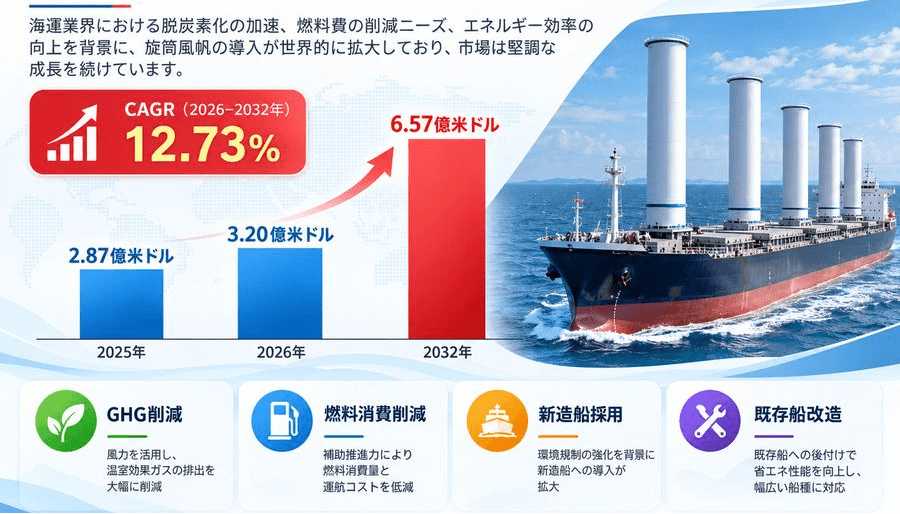
LPI世界ローラーセイルレポートによると、2025年の世界ローラーセイル市場規模は287.31百万ドルであり、2026年には320.23百万ドルに拡大し、2032年には657.20百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は12.73%となります。
2026~2032年 世界のローターセイル市場調査・成長展望Rotor Sail
LP Informationは『世界ローラーセイル市場の成長予測2026~2032』を発表しました。本調査では、ローターセイルの製品形態、技術方式、市場規模、競争環境、船型適合性、地域構造、産業チェーンの変化を分析します。海運業界でエネルギー効率の向上と温室効果ガス排出削減が進むなか、風を利用して補助推力を生み出すローターセイルは、新造船設計と既存船の省エネ改造における重要な選択肢となっています。
製品定義と主な機能
ローターセイルは船舶の甲板に設置され、電動モーターで円筒を回転させ、マグヌス効果によって補助推力を発生させる風力補助推進装置です。一般的なシステムは、複合材料または金属製ローター、支持塔と基礎、駆動機構、風速・風向センサー、電気制御システム、船舶エネルギー管理システムとのインターフェースで構成されます。船の針路、風況、運航条件に応じて制御し、主推進システムの燃料消費と排出量の低減を支援します。
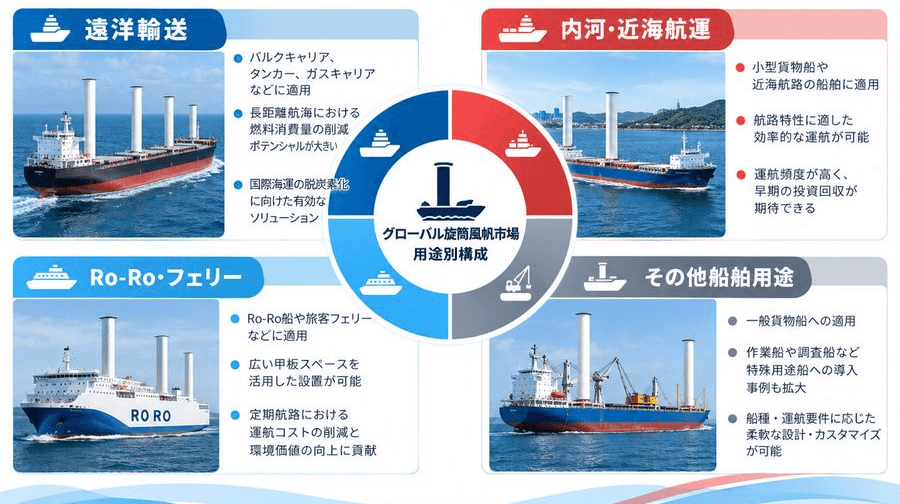
本調査の対象は、船舶用ローターセイル装置および中核となる駆動・制御・展開システムです。新造船への組み込みに加え、甲板スペース、復原性、エアドラフト、航路条件に応じた改造も含みます。主な対象船型は外航貨物船、ばら積み船、タンカー、ガス運搬船、RO-RO船、フェリー、一部の内航・近海船です。採算性は航路の風況、船速、船型抵抗、設置費用、運航形態を総合して評価する必要があります。
市場規模と成長動向
LP Informationの初期調査によると、世界のローターセイル市場規模は2025年に約2億8,731万米ドル、2026年に約3億2,023万米ドルとなり、2032年には約6億5,720万米ドルに達する見込みです。2026~2032年のCAGRは約12.73%です。船舶のエネルギー効率要件、燃料価格の変動、船主の脱炭素化目標、風力補助推進技術の成熟が需要を支えています。供給側では、単体ローターから風況検知、自動制御、傾倒・折り畳み機構、航路性能シミュレーション、設置・試運転・保守を組み合わせたシステムソリューションへと発展しています。
競争環境と主要企業
市場には風力補助推進の専門企業、船舶システムインテグレーター、大手舶用技術企業が参入しています。Norsepowerは商用導入実績を持ち、複数サイズのローター、制御システム、傾倒式基礎、ライフサイクルサービスを提供しています。Anemoi Marine Technologiesはローターセイルと展開可能なシステムを中心に展開し、Wärtsiläは舶用効率化製品群およびAnemoi関連システムを通じて市場に参加しています。中復連衆(Zhongfu Lianzhong)などの複合材料企業は、大型複合材料ローターの材料・製造面で供給網を支える可能性があります。船主による実証、船級協会の承認、システム統合能力、実運航記録、グローバルな保守体制が参入障壁となっています。
製品分類と用途構造
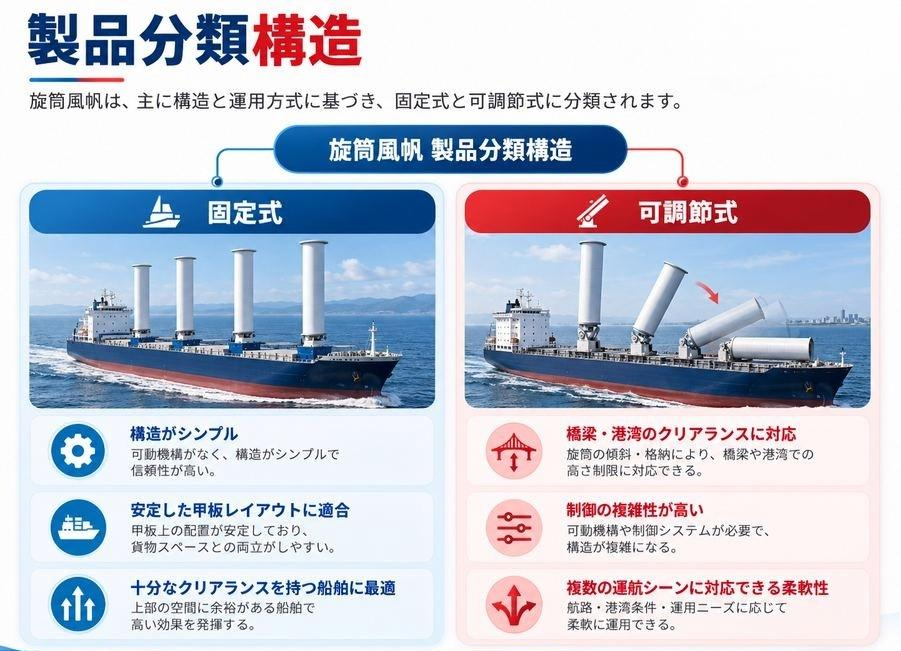
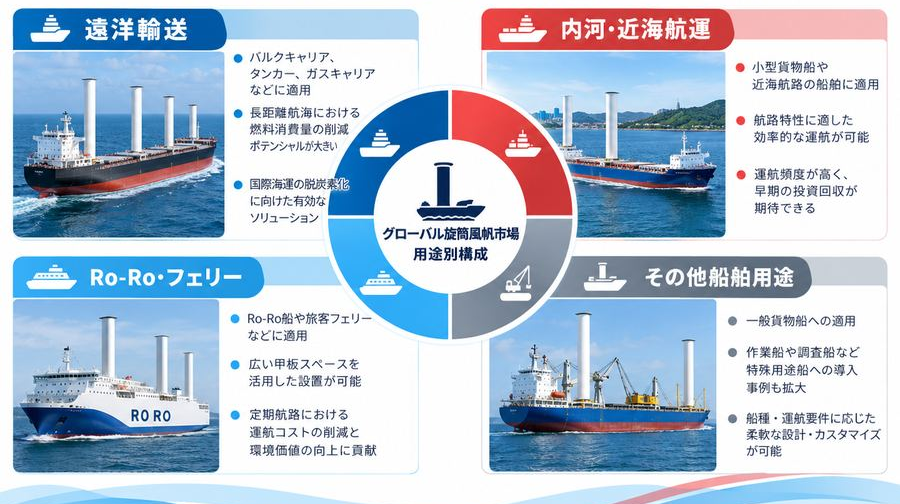
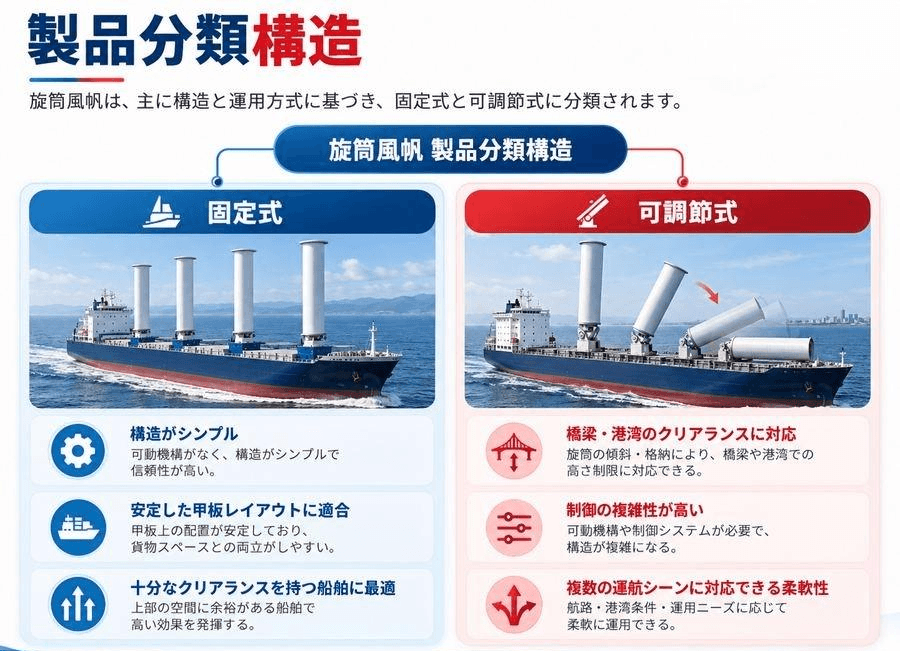
構造と運用方式により、ローターセイルは固定式と可調節式に分類されます。固定式は航行中に垂直姿勢を維持し、構造が比較的シンプルで、エアドラフトに余裕があり甲板配置が安定した船舶に適しています。可調節式は傾倒、折り畳みなどの展開機構を備え、橋梁通過、港湾作業、船舶高さの制約に対応できますが、制御と保守がより複雑です。用途別では、外航輸送、内航・近海輸送、その他の船舶用途に分けられます。
地域構造と市場機会
欧州は商用化と技術検証の重要地域であり、海運脱炭素政策、船主主導の実証プロジェクト、船級協会、舶用エンジニアリングサービスが技術開発と改造を支えています。東アジアは造船、舶用機器、複合材料の供給基盤を持ち、中国、韓国、日本は新造船への統合、エンジニアリング、主要部品で重要な役割を担います。北米では一部の外航貨物輸送、エネルギー輸送、低炭素船隊更新に需要機会があります。導入可能性は船隊構成、航路の風況、エアドラフトと復原性、造船所の改造能力、資金調達条件、燃料費に左右されます。
産業チェーン分析
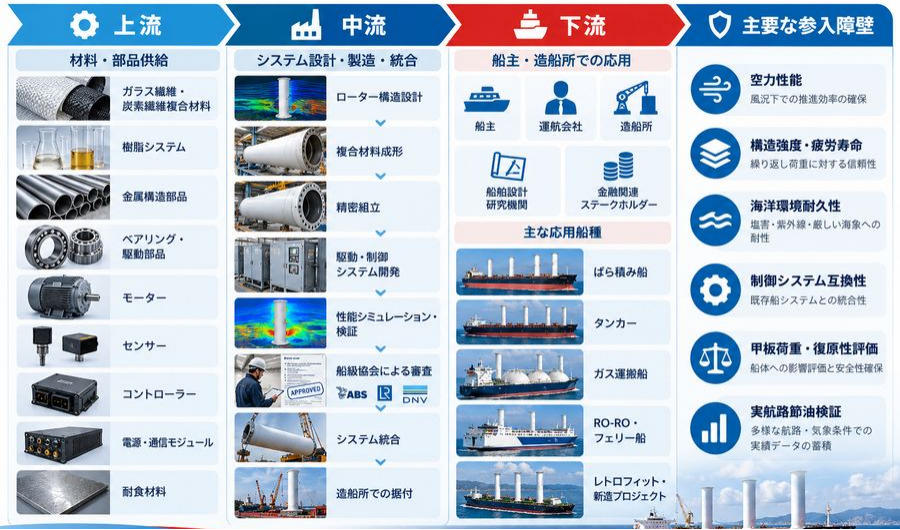
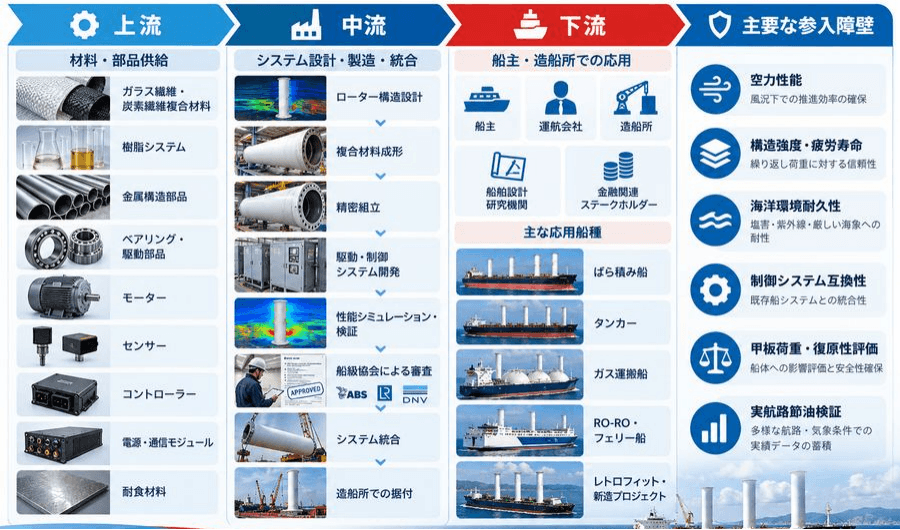
上流にはガラス繊維・炭素繊維複合材料、樹脂、金属構造部品、軸受・伝動部品、モータードライブ、センサー、コントローラー、電源・通信モジュール、防食材料が含まれます。中流ではローター構造設計、複合材料成形、精密組立、駆動制御開発、性能シミュレーションと検証、船級審査、システム統合、造船所での据付を行います。下流の顧客は船主、船舶運航会社、造船所、船舶設計機関、船舶金融関連主体です。空力性能、構造強度と疲労寿命、海洋環境耐久性、制御システム互換性、甲板荷重・復原性評価、実航路での燃料節減効果の検証が重要な参入障壁です。
業界の課題と今後の展望
IMOのEEXIとCIIの枠組みは2023年に導入され、船主が技術的なエネルギー効率と運航時の炭素強度を重視する流れを強めています。風力補助推進も評価対象となる省エネ手段の一つですが、すべての船舶で同じ効果が得られるわけではありません。主な課題は初期投資、船体・甲板改造、エアドラフト制約、航路の風況不確実性、船級承認、乗組員の運用・保守、船速や天候による燃料節減効果の変動です。船主は他の風力補助推進技術、航路最適化、主機・プロペラ改良、排熱回収、低炭素燃料とライフサイクル経済性を比較する必要があります。今後は空力効率、ローター軽量化、自動制御、傾倒・折り畳み構造、航路シミュレーション、性能データの検証が技術開発の焦点となります。商業モデルも機器販売から設計評価、改造工事、性能監視、燃料節減効果の支援へ広がる可能性があります。良好な風況、十分な甲板スペース、安定した航路、比較的大きな燃料消費基準を持つ案件ほど導入効果を得やすい傾向があります。実運航データの蓄積、供給網の拡大、標準化された改造方式の成熟により、ローターセイルは主推進装置を置き換えるものではなく、複数の省エネ策を組み合わせる際の定量評価可能な手段となることが期待されます。