データセンター向け固体変圧器(SST)市場規模マップ+シェア+フレームワーク
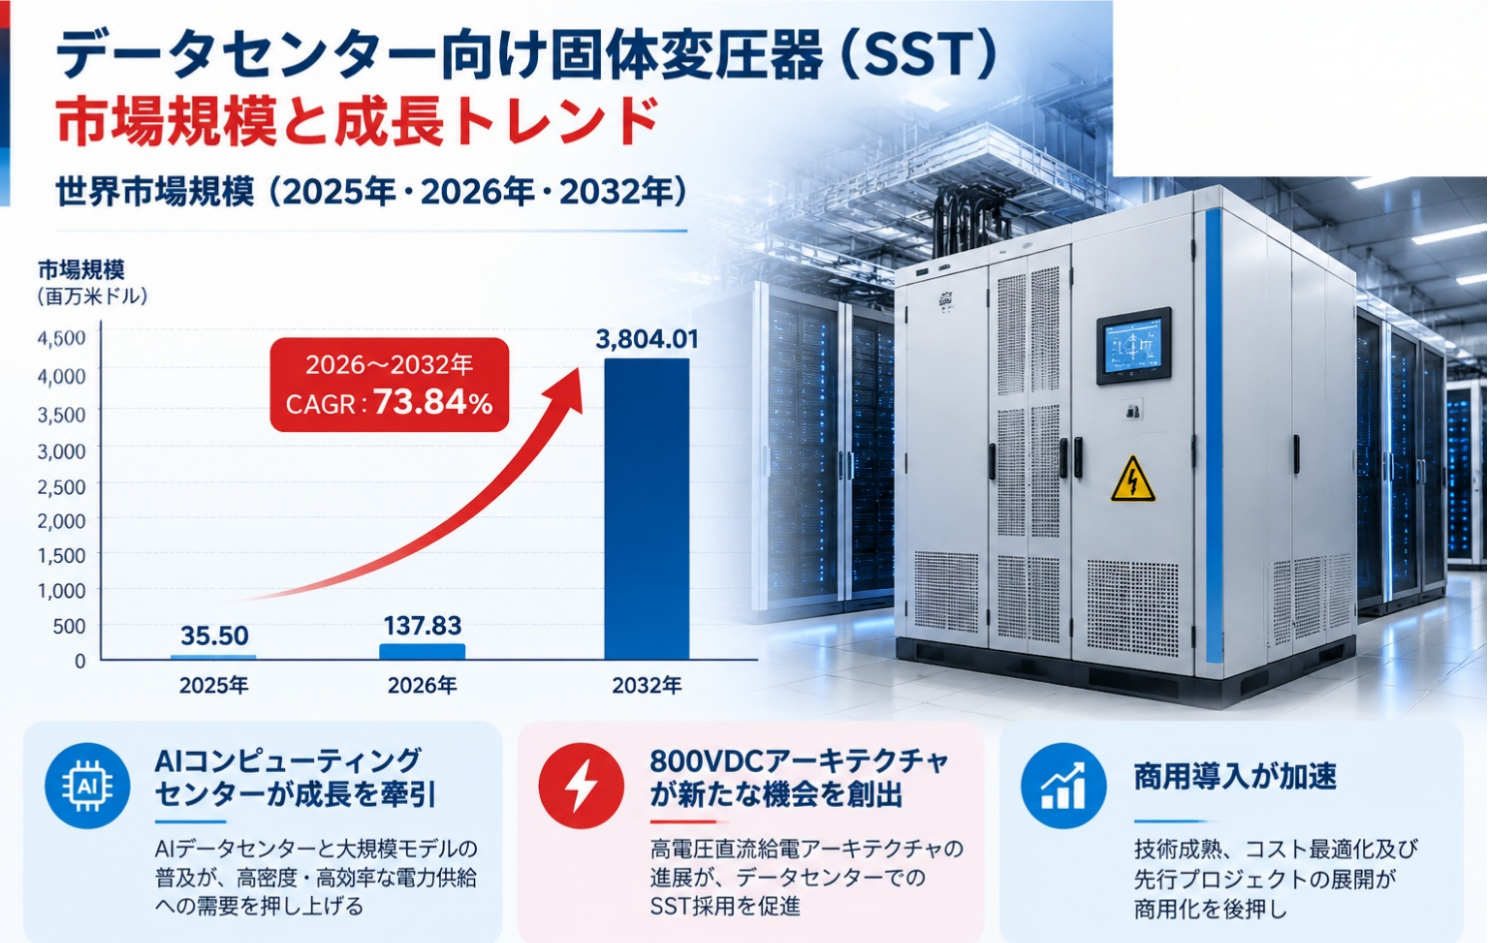
LPI世界データセンター向け固体変圧器(SST)レポートによると、2025年の世界データセンター向け固体変圧器(SST)市場規模は35.50百万ドルであり、2026年には137.83百万ドル、2032年には3804.01百万ドルに増加する見通しです。
LP Informationは、データセンター向け固体変圧器(SST)の製品定義、技術アーキテクチャ、市場規模、競争環境、用途構造、地域別市場及び産業チェーンを分析する市場調査レポートを発表しました。本レポートでは、AIコンピューティングインフラの高度化を背景とした、従来の交流給電方式から高電圧直流給電方式への移行に注目し、設備需要、技術革新及びサプライチェーンの変化を分析しています。
データセンター向け固体変圧器(Data Center Solid State Transformer、Data Center SST)とは、データセンターの受配電システムに使用される電力電子変換技術を基盤とした中圧電力変換装置です。一般的に、高耐圧パワー半導体モジュール、高周波絶縁変圧器、電力変換回路、デジタル制御システム及び保護装置で構成されます。高周波電力変換によって中圧交流電力を低圧直流または交流母線へ効率的に変換し、電気的絶縁、電圧調整、双方向電力潮流、電力品質管理及び高速負荷応答などの機能を実現します。代表的な構成では、10~35kVの中圧交流入力と750~800VDCなどの直流出力が採用されます。
従来の商用周波数変圧器を中心とした給電方式と比較して、SSTは電圧変換、AC/DC変換及び電力品質調整などの機能を電力電子装置に統合できるため、給電システムの簡素化、電力密度の向上及びエネルギー管理の高度化に貢献します。本研究では、企業データセンター、コロケーション・サービスプロバイダーのデータセンター及びハイパースケールデータセンター向けの専用SST装置を中心に、パワーモジュール、高周波絶縁、制御・保護システム及び関連するシステム統合製品を対象としています。
LP Informationの初期調査によると、世界のデータセンター向け固体変圧器(SST)市場規模は、2025年に約US$35.50 million、2026年に約US$137.83 millionとなり、2032年には約US$3,804.01 millionに達すると予測されます。2026~2032年の年平均成長率(CAGR)は約**73.84%**です。市場規模には、データセンター専用SST装置及び独立して計上可能な中核電力電子変換システムが含まれ、中圧入力、電力変換、高周波絶縁、出力調整、制御及び保護関連の製品価値を対象としています。
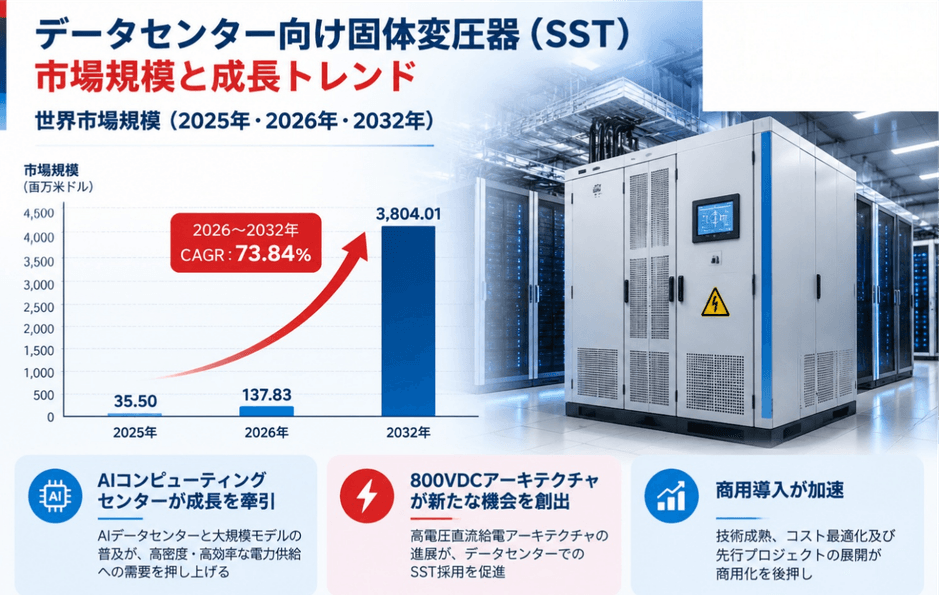
現在、データセンターSST市場は技術開発、試作機検証及び実証プロジェクトの段階から、初期商用導入段階へ移行しつつあります。AIの学習・推論需要の拡大に伴い、GPUクラスターの規模とラック当たりの消費電力が増加しており、従来の多段階交流給電方式では変換損失、設備設置面積及び電力拡張能力が重要な課題となっています。800VDC高電圧直流給電アーキテクチャは次世代AIデータセンターの重要な技術方向となり、中圧交流から高電圧直流へ直接変換するSSTに新たな市場機会をもたらしています。
国際エネルギー機関(IEA)が2025年に公表した「Energy and AI」によると、世界のデータセンター電力消費量は2024年の約415TWhから2030年には約945TWhへ増加し、2024~2030年の年平均成長率は約15%になると予測されています。また、米国エネルギー省が2024年に公表した調査では、米国のデータセンター電力消費量が国内総電力消費量に占める割合は、2023年の約4.4%から2028年には約6.7~12%に達する可能性が示されています。今後の市場成長は、ハイパースケールAIデータセンターの新設、既存データセンターの給電アーキテクチャ更新、コロケーション施設の増設、蓄電システム、マイクログリッド及び分散型電源との統合によって支えられると考えられます。供給側では、SiCパワー半導体、高周波変換、モジュール設計及び高信頼性制御システムの開発が進んでいます。
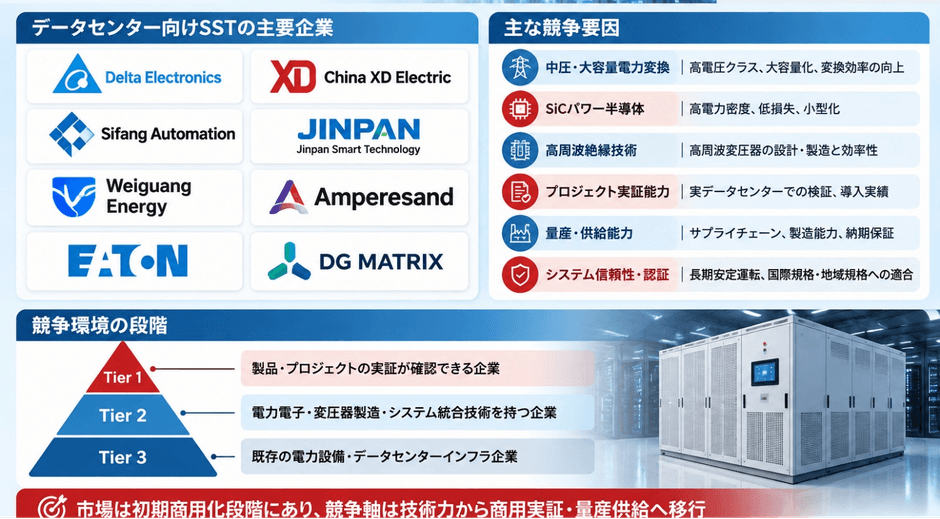
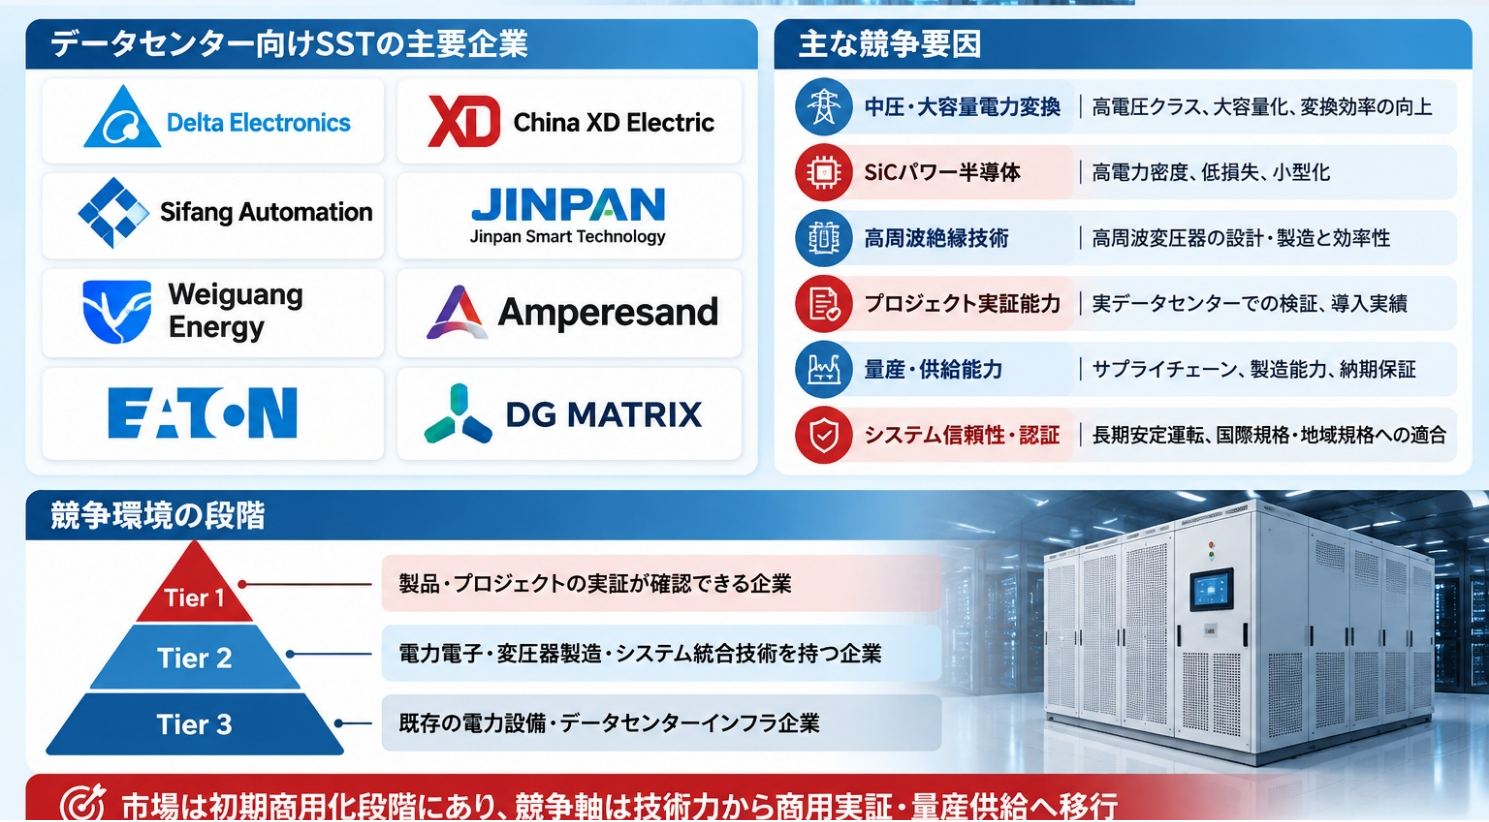
世界のデータセンターSST市場は初期商用化段階にあり、安定した世界市場シェアランキングはまだ形成されていません。競争の中心は、中圧大容量電力変換、SiCパワー半導体、高周波絶縁、システム信頼性、製品認証、データセンタープロジェクトでの実証及び量産供給能力です。データセンター向けSST製品またはプロジェクトの進展が確認できる代表企業には、Delta Electronics、China XD Electric、Sifang Automation、Jinpan Smart Technology、Weiguang Energy、Amperesand、Eaton及びDG Matrixなどがあります。
Delta Electronicsは、MeituanやChindataなどの産業パートナーとSSTベースのインテリジェント直流給電ソリューションを発表し、2026年には関連する商用プロジェクトを進展させました。China XD Electricは10kV/2.4MVAのデータセンター向けSSTを開発し、貴安国家級データセンタープロジェクトに導入しています。Sifang Automationは2026年にAIデータセンター向けSST 1.0を発表しました。Jinpan Smart Technologyは10kV/2.4MW及び北米13.8kV電力系統に対応する試作機の開発を進めています。Weiguang Energyはデータセンター専用SST製品シリーズを展開しています。Amperesandは中圧交流から低圧直流へのモジュール型変換装置に注力し、Eatonは2.5MW中圧SSTコンテナの実証試験を進めています。DG MatrixのInterportプラットフォームは、多ポート電力変換とエネルギー管理を特徴としています。
競争環境は、データセンター向け製品や導入実績を有する企業、電力電子変換・変圧器製造・パワーモジュール及びシステム統合技術を有する企業、並びにSSTや800VDC給電アーキテクチャへの参入を進める既存電力設備メーカーに大別できます。Vertiv、Kehua、TBEA、Kerun Intelligent Control、TGOOD、Newonder Special Electric、Eaglerise、Heron Power、Schneider Electric、SolarEdge、Hyosung Heavy Industries、GE Vernova、ABB、Siemens及びHuachen Transformerなども、競争環境と産業チェーンの重要な調査対象です。ただし、データセンター専用SSTの直接メーカーとしての位置付けは、個別製品と実際のプロジェクト実績に基づいて判断する必要があります。今後は、単体装置の性能競争から、システム効率、信頼性、認証、エネルギー統合及び総合的な納入能力を重視する競争へ移行すると予想されます。
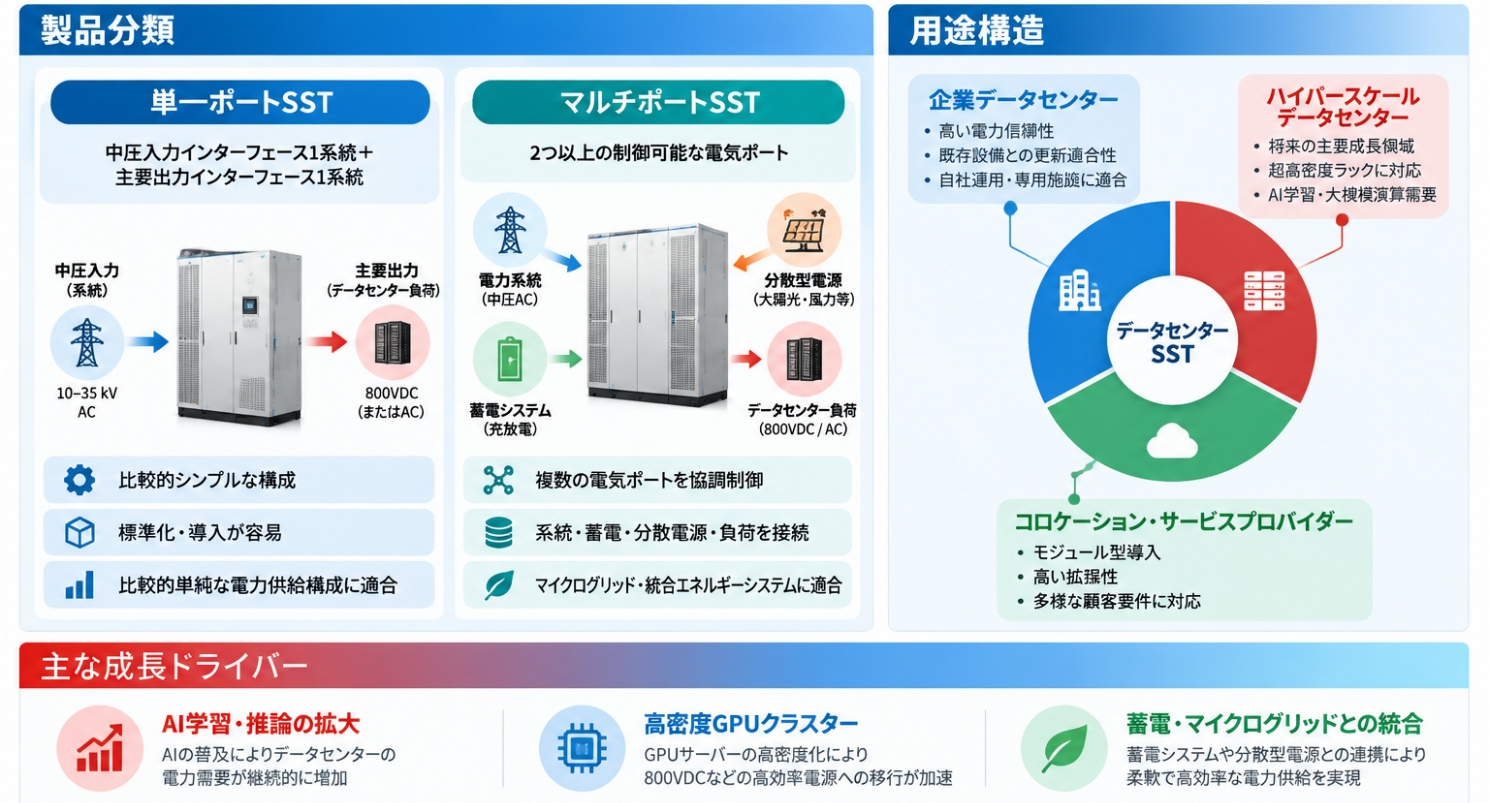
製品アーキテクチャに基づき、データセンターSSTは**単一ポートSST(Single-port SST)とマルチポートSST(Multi-port SST)**に分類されます。単一ポートSSTは、主に1つの中圧入力インターフェースと1つの主要出力インターフェースを通じて電力変換を行います。一般的には、中圧系統交流を800VDCへ変換する構成を採用し、比較的シンプルなシステム構造、明確な電力変換経路及び標準化しやすい設計が特徴です。電力供給源が比較的単純なデータセンターに適しています。一方、マルチポートSSTは2つ以上の制御可能な電気ポートを備え、電力系統、蓄電システム、分散型電源及びデータセンター負荷を接続できます。複数のエネルギー源間で柔軟な電力変換、電力配分及び協調制御が可能であり、マイクログリッドや統合型エネルギーシステムに適しています。ポートの分類は、外部接続端子の物理的な数ではなく、制御可能な電気インターフェースと電力潮流能力に基づきます。
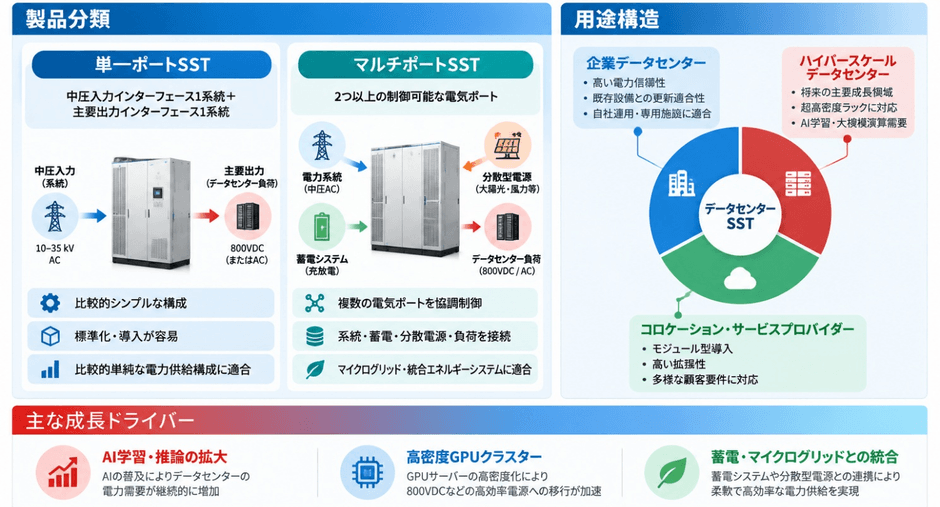
用途別では、企業データセンター(Enterprise Data Centers)、**コロケーション・サービスプロバイダーのデータセンター(Housing and Service Provider Data Centers)及びハイパースケールデータセンター(Hyperscale Data Centers)**に分類されます。企業データセンターでは、給電信頼性、既存設備との互換性及び投資回収が重視され、新設施設や重要給電設備の更新が主な需要となります。コロケーション施設では、モジュール化、拡張性及び多様な顧客負荷への柔軟な対応が求められます。ハイパースケールデータセンターは大規模な電力需要と高いラック電力密度を有するため、800VDC給電方式及びメガワット級SSTの重要な潜在市場となります。今後は、ハイパースケールAIデータセンター、高密度GPUクラスター及び蓄電・マイクログリッドを統合した次世代データセンターでの成長が期待されます。
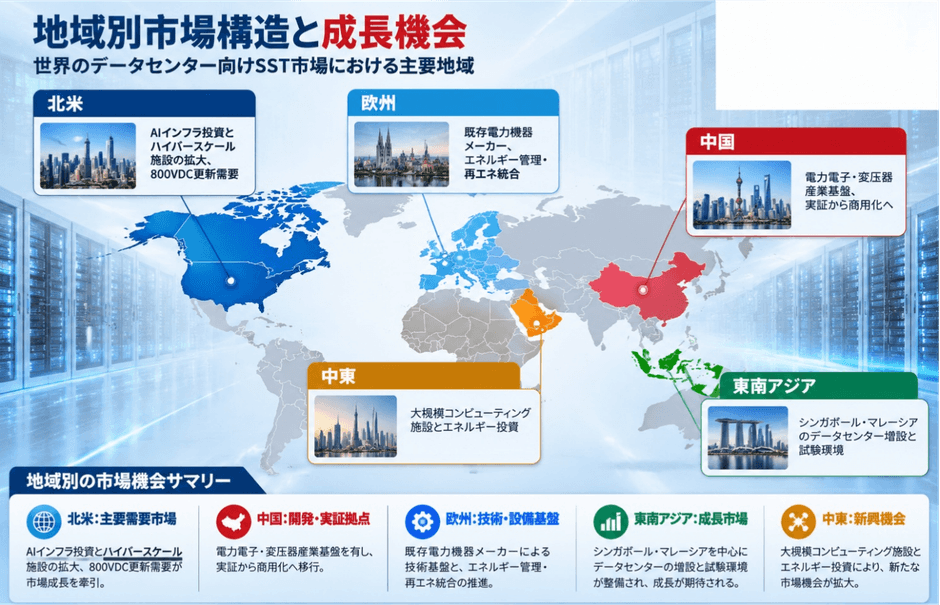
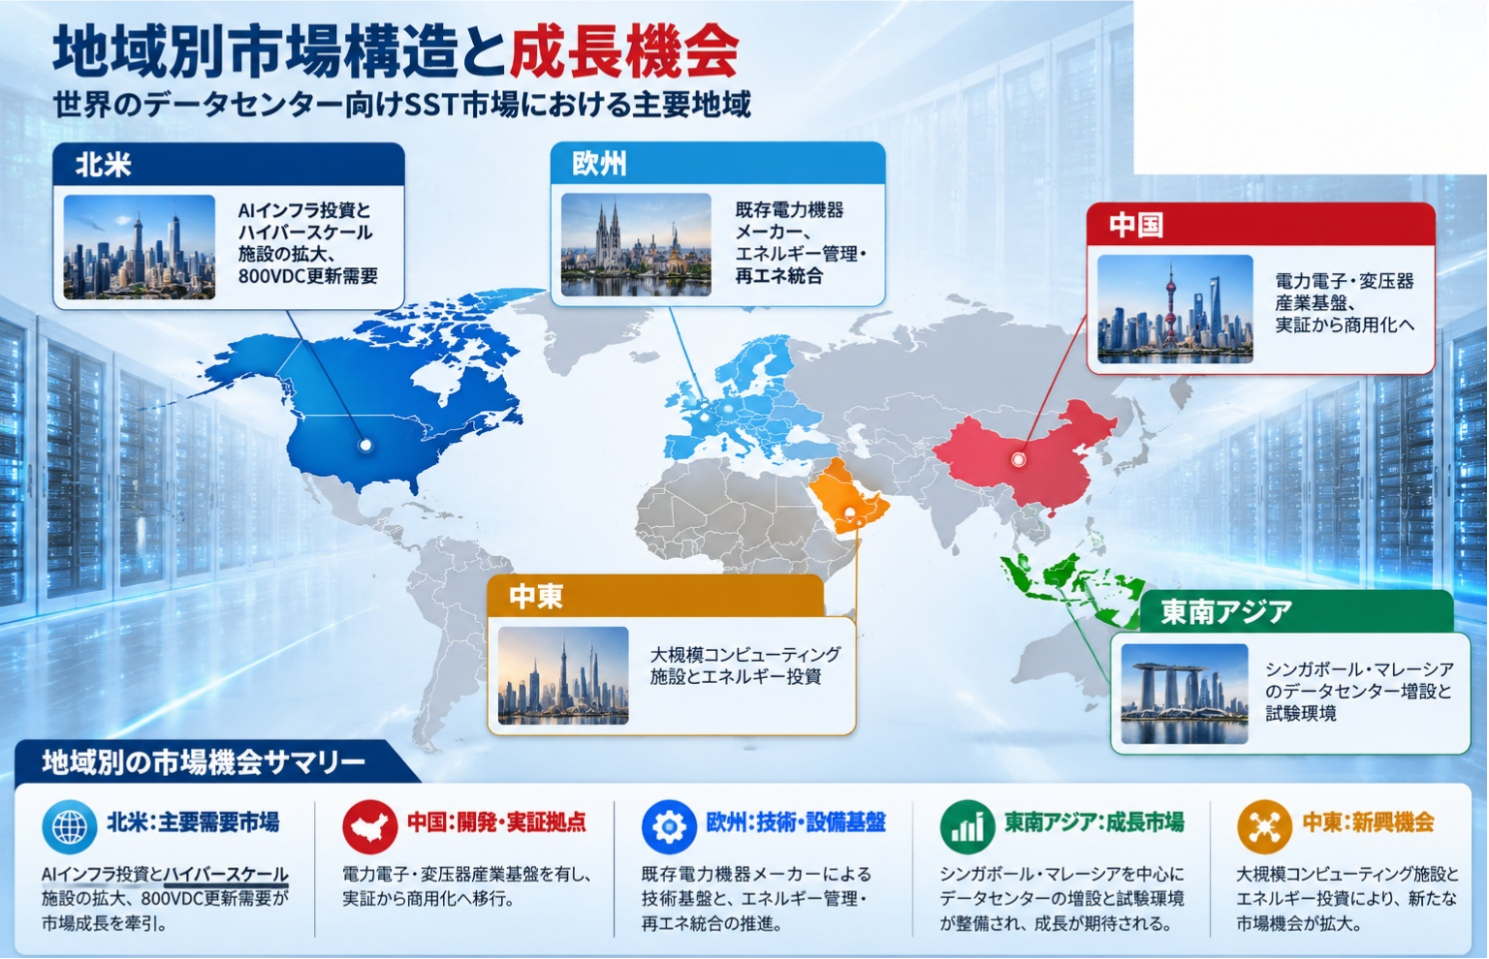
北米、中国及び欧州は世界のデータセンター電力インフラにおける主要市場です。特に米国と中国は、新たなコンピューティングインフラへの投資及びデータセンター電力需要の増加において大きな影響力を持っています。北米では、AIインフラ投資、ハイパースケールクラウド施設の拡張及び800VDC給電方式への移行が中圧SSTの需要を押し上げています。Amperesand、Eaton及びDeltaなどが製品開発、実証試験及び商業提携を進めています。
中国は電力電子変換、変圧器製造及びデータセンター実証プロジェクトにおいて産業基盤を有しています。China XD Electricの貴安プロジェクト、DeltaとChindataの商用SSTプロジェクト、Sifang Automation、Jinpan Smart Technology及びWeiguang Energyの製品開発が、技術研究から実際のプロジェクト検証・商用導入への移行を促進しています。欧州では、ABB、Siemens、Schneider Electric及びGE Vernovaなどの電力設備メーカーが、中圧電力電子、インテリジェント配電、エネルギー管理及び電力系統連系の分野で技術基盤を有しています。
アジア太平洋地域では、中国に加えてシンガポールとマレーシアにも成長機会があります。シンガポールは熱帯地域向けの持続可能なデータセンター試験施設を整備しており、Eatonが参加する2.5MW中圧SSTプロジェクトはジュロン島での実運転試験を予定しています。IEAは、東南アジアのデータセンター電力需要が2030年までに現在の2倍以上になると予測しています。また、中東などの新興データセンター建設地域でも、大規模コンピューティング施設、エネルギーインフラ及び再生可能エネルギーへの投資拡大に伴い、SSTの新たな用途が形成される可能性があります。全体として、北米は重要な商業需要市場、中国は製品開発と実証の重要地域、欧州は既存電力設備の技術基盤を持つ地域、東南アジアは新規需要の成長が期待される地域です。
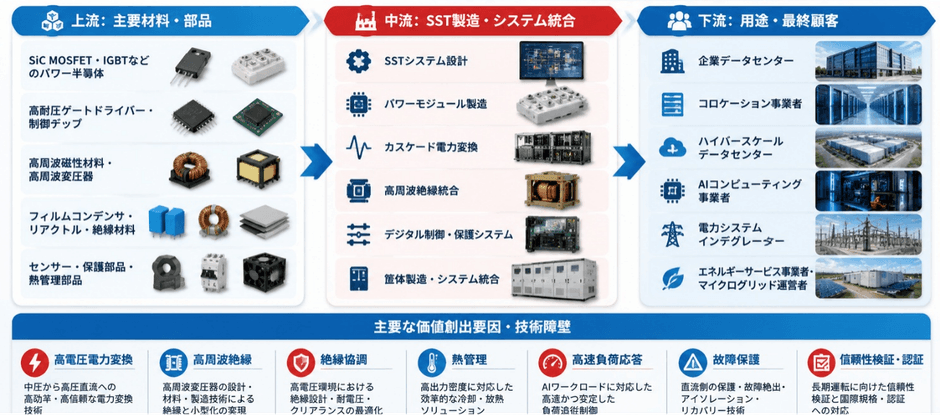
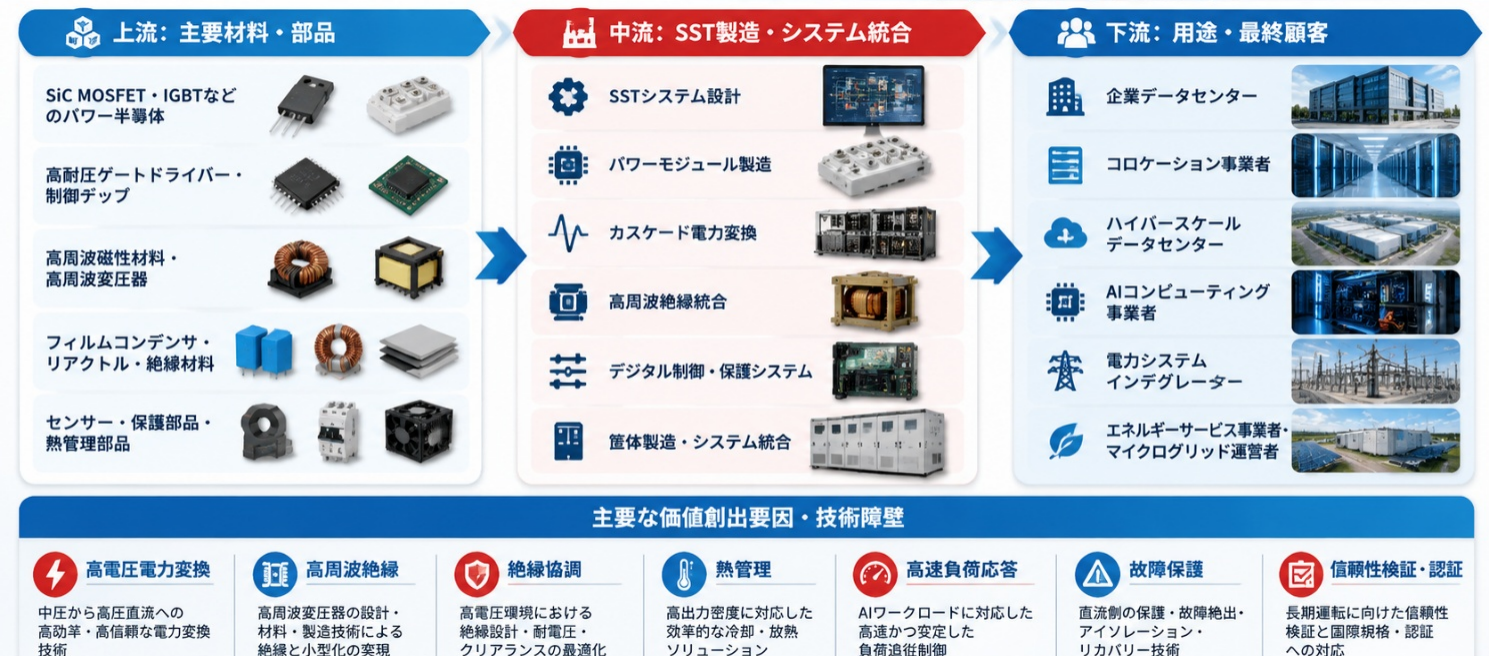
データセンターSSTの上流産業チェーンには、SiC MOSFET、IGBTなどのパワー半導体、高耐圧ゲートドライバー及び制御チップ、高周波磁性材料・変圧器、フィルムコンデンサ、リアクトル、絶縁材料、センサー、保護部品及び熱管理部品が含まれます。パワー半導体はスイッチング損失、動作周波数及び電力密度を左右し、高周波絶縁変圧器は電気的絶縁、電力伝送効率及び装置サイズに影響します。中圧・高圧絶縁及び保護システムは、設備の安全性と信頼性を決定する重要な要素です。
中流では、SSTシステム設計、パワーモジュール製造、カスケード型電力変換、高周波絶縁統合、デジタル制御、保護システム開発及び筐体製造が行われます。これらの工程を通じて、データセンターの電圧レベル、電力容量及び運転環境に適合した単一ポート型またはマルチポート型SSTが製造されます。下流には、企業データセンター、コロケーション事業者、ハイパースケールデータセンター、AIコンピューティング施設、電力システムインテグレーター、エネルギーサービス事業者及びマイクログリッド運営事業者が含まれます。主な技術障壁は、高電圧電力変換、モジュール間の電流均等化と冗長設計、高周波磁気部品の統合、絶縁協調、熱管理、高速負荷応答及び故障保護です。付加価値はパワー半導体や高周波変圧器などのハードウェアだけでなく、システムトポロジー、制御ソフトウェア、システム統合及び信頼性検証にも集中しています。今後は高性能SiCデバイス、現地調達可能なパワーモジュール、モジュール型製造及び地域別認証サービスの重要性が高まると考えられます。
データセンターSST市場は、新型電力システムへの投資、データセンターの脱炭素化、AIインフラの拡張及び高電圧直流技術の進歩によって成長が支えられています。800VDCアーキテクチャの業界標準化が進むにつれ、メーカーには中圧系統接続、高電圧直流の安全性、絶縁協調、高調波制御、電磁両立性、故障遮断及びデータセンターの連続給電に関する高い技術水準が求められます。2026年にはNVIDIA、Google及びMicrosoftが800VDCアーキテクチャの産業連携を進め、Open Compute Project(OCP)もLVDC固体変圧器に関する技術仕様を公表しました。これは産業チェーンの標準化とエコシステム形成が進んでいることを示しています。一方、研究開発投資、半導体コスト、長期信頼性検証、海外認証、顧客認定期間及び既存給電方式との競争は、依然として重要な課題です。高電圧直流保護、冗長設計、故障復旧及び長期運転データの蓄積が、商用化を左右する重要な要素となります。
今後数年間、データセンターSSTは単体の電力変換装置から、統合型・デジタル化・インテリジェント化された給電プラットフォームへ進化すると予想されます。800VDCは高密度AIデータセンターの重要な技術方向となり、中圧交流から高電圧直流への直接変換によって、電力変換段数の削減、給電効率の向上及び設備スペースの有効活用が期待されます。ラック電力が数百kWからメガワット級へ拡大するにつれ、SSTにはさらなる高電力密度、高速動的応答及びモジュール拡張性が求められます。蓄電システム、バッテリーバックアップ、分散型電源及びマイクログリッドとの統合は、マルチポートSSTの役割を電力変換から総合エネルギー管理へと拡大させるでしょう。市場は技術検証、初期商用プロジェクト、顧客による導入拡大及び量産供給へと段階的に進展すると予想されます。独自の電力電子技術、製品検証体制、国際認証能力及び大規模データセンタープロジェクトの実績を持つ企業が、今後の競争で優位性を確立すると考えられます。
【 データセンター向け固体変圧器(SST) 報告書の章の要約:全14章】
第1章では、データセンター向け固体変圧器(SST)レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、データセンター向け固体変圧器(SST)の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、データセンター向け固体変圧器(SST)の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、データセンター向け固体変圧器(SST)の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるデータセンター向け固体変圧器(SST)業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるデータセンター向け固体変圧器(SST)市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるデータセンター向け固体変圧器(SST)の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるデータセンター向け固体変圧器(SST)産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、データセンター向け固体変圧器(SST)の業界動向、ドライバー、課題、リスクを分析します
第10章では、データセンター向け固体変圧器(SST)に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、データセンター向け固体変圧器(SST)産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、データセンター向け固体変圧器(SST)の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、データセンター向け固体変圧器(SST)市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/791896/solid-state-transformer--sst--for-data-center
関連レポートの推奨:
世界AIデータセンター向け固体変圧器(SST)市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com