半導体用コーティング黒鉛マーケットリサーチ:調査方法・市場動向・業界規模
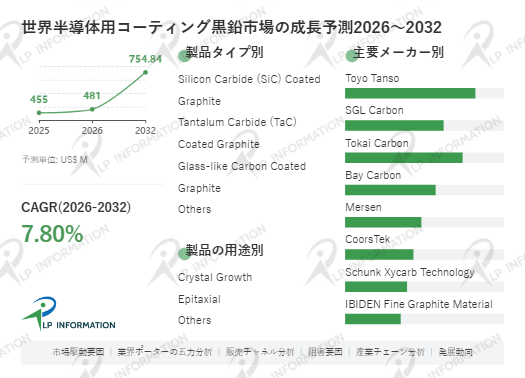
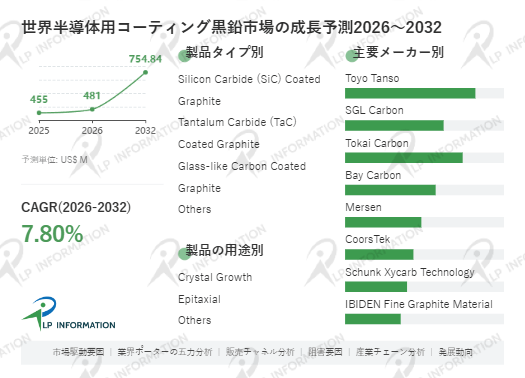
LPI世界半導体用コーティング黒鉛レポートによると、2025年の世界半導体用コーティング黒鉛市場規模は455.00百万ドルであり、2026年には481.00百万ドルに拡大し、2032年には754.84百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は7.80%となります。
1.1 市場概況:半導体用コーティング黒鉛は半導体製造装置向けの高温用消耗部材
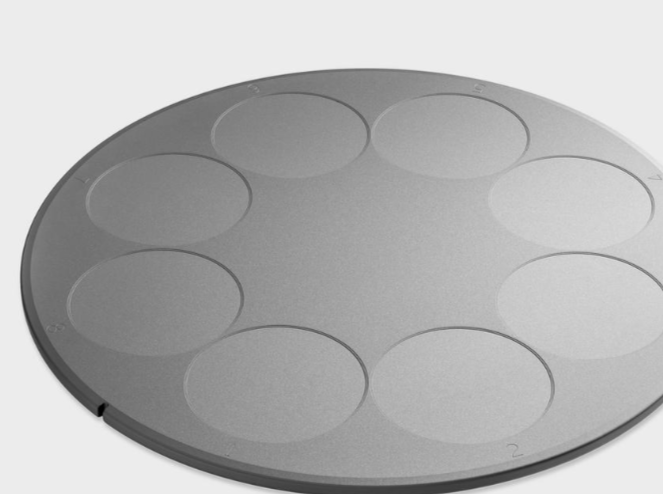
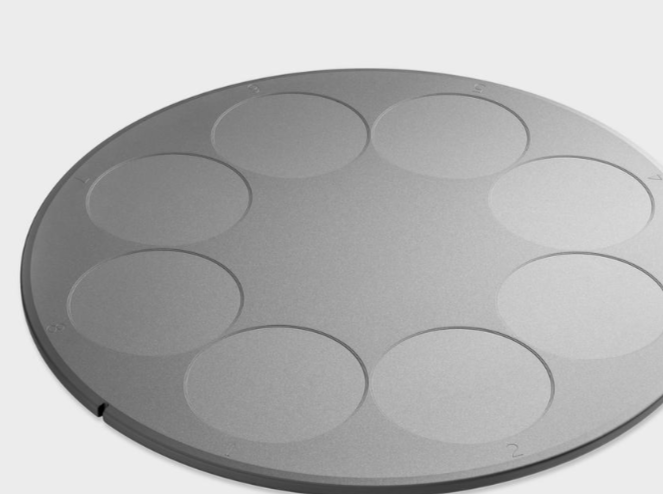
半導体用コーティング黒鉛は、高純度黒鉛を基材とし、表面にコーティング処理を施した機能性材料である。主なコーティング材料には炭化ケイ素や炭化タンタルなどがあり、耐熱性、耐酸化性、耐食性の向上に寄与する。また、製造工程における粒子や不純物の放出を抑え、半導体装置に求められる清浄度を確保する役割も担っている。
半導体用コーティング黒鉛は、半導体製造装置に使用される重要な高温用消耗部材である。主に結晶成長やエピタキシャル成膜などの工程で使用される。パワー半導体や化合物半導体の生産能力拡大に伴い、高純度、耐熱性、安定性に優れたコーティング黒鉛への需要が高まっている。
1.2 市場規模と成長:パワー半導体・化合物半導体の生産能力拡大が成長を牽引
LP Informationの「世界半導体用コーティング黒鉛市場の成長予測2026~2032」によれば、2025年の世界市場規模は455.00百万ドルであり、2026年には481.00百万ドルに拡大し、2032年には754.84百万ドルに達する見込みである。2026年から2032年までの年平均成長率(CAGR)は7.80%となる。2025年の生産量は約151万7,000個、平均販売価格は1個当たり約300米ドルである。
世界的なパワー半導体および化合物半導体の生産能力拡大は、コーティング黒鉛の需要を押し上げる要因である。半導体製造装置への投資増加、サプライチェーンの現地化、高機能消耗部材の国産化も国内メーカーに事業機会をもたらしている。装置メーカーと材料メーカーの共同開発は、製品認証と用途拡大を促進する。
一方、極めて低い不純物レベルの維持、コーティング品質の均一化、製造プロセスの量産化には課題がある。高純度黒鉛原料や精密加工資源の供給が特定地域に集中していることも、調達リスクにつながる。クリーン製造、信頼性評価、顧客認証には継続的な投資が必要であり、業界への参入障壁を高めている。
1.3 競争環境
半導体用コーティング黒鉛業界は技術的な参入障壁が高く、黒鉛基材の純度、コーティング材料の性能、加工精度、製品の安定性、顧客認証能力などが競争力を左右する。海外企業は高付加価値製品や成熟した製造プロセスで一定の優位性を持ち、市場競争は半導体製造装置の技術動向と密接に関係している。
中国国内企業も研究開発と市場開拓を進めており、天岳先進、神工股份などが業界で注目されている。半導体製造装置のサプライチェーン現地化が進むなか、国内メーカーが中高級製品市場で存在感を高める可能性がある。今後は、材料供給だけでなく、カスタム開発、工程連携、長期的な技術サービスを含めた総合的な競争が進むと考えられる。
1.4 製品構成:炭化ケイ素・炭化タンタル・その他機能性コーティング、耐熱性・安定性・寿命で選択
コーティング材料や製造プロセスによって、半導体用コーティング黒鉛は主に炭化ケイ素コーティング黒鉛、炭化タンタルコーティング黒鉛、その他の機能性コーティング製品に分類される。各製品は耐熱性、化学的安定性、不純物制御、使用寿命などに違いがあり、装置構造や製造条件に応じた選定が必要である。
1.5 用途構成:単結晶成長・MOCVD・エピタキシャル成長装置が中核、コーティング均一性・純度・カスタマイズ対応への要求が上昇
主な用途は、単結晶成長装置、MOCVD装置、化合物半導体向けエピタキシャル成長装置などである。結晶成長、エピタキシャル成膜、高温熱処理などの工程で使用される。パワー半導体や化合物半導体の製造需要拡大に伴い、装置メーカーはコーティングの均一性、材料純度、カスタマイズ対応力を重視している。
1.6 地域構造
素材には地域別の市場規模・シェアの記載はない。競争面では、海外企業が高付加価値製品や成熟した製造プロセスで一定の優位性を持つ一方、中国国内企業も研究開発と市場開拓を進めている。半導体製造装置のサプライチェーン現地化が進むなか、国内メーカーが中高級製品市場で存在感を高める可能性がある。
1.7 産業チェーン:高純度黒鉛原料・コーティング材料・精密加工能力が製品品質と製造コストを左右
産業チェーンの上流には、高純度黒鉛原料、炭化ケイ素や炭化タンタルなどのコーティング材料、精密加工および表面処理に必要な設備がある。原材料の純度、供給安定性、加工能力は製品品質と製造コストに直接影響する。一部の高機能原材料や製造技術は特定地域に集中している。
中流では、黒鉛基材の加工、コーティング形成、表面処理、精密検査、製品認証などが行われる。下流の顧客には、半導体製造装置メーカー、結晶成長装置メーカー、化合物半導体メーカーなどが含まれる。製品には装置や製造プロセスへの高い適合性が求められるため、サプライヤーと顧客との共同開発や長期的な評価が重要である。今後は、高性能な炭化ケイ素および炭化タンタルコーティング技術の開発が進み、密着性、表面均一性、長期安定性の向上が重視されると予想される。
【 半導体用コーティング黒鉛 報告書の章の要約:全14章】
第1章では、半導体用コーティング黒鉛レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、半導体用コーティング黒鉛の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、半導体用コーティング黒鉛の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、半導体用コーティング黒鉛の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における半導体用コーティング黒鉛業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における半導体用コーティング黒鉛市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における半導体用コーティング黒鉛の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における半導体用コーティング黒鉛産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、半導体用コーティング黒鉛の業界動向、ドライバー、課題、リスクを分析します
第10章では、半導体用コーティング黒鉛に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、半導体用コーティング黒鉛産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、半導体用コーティング黒鉛の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、半導体用コーティング黒鉛市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/650599/coated-graphite-for-semiconductors
関連レポートの推奨:
世界半導体用コーティング黒鉛市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com