3Dプリンター用樹脂マーケットリサーチ:調査方法・市場動向・業界規模
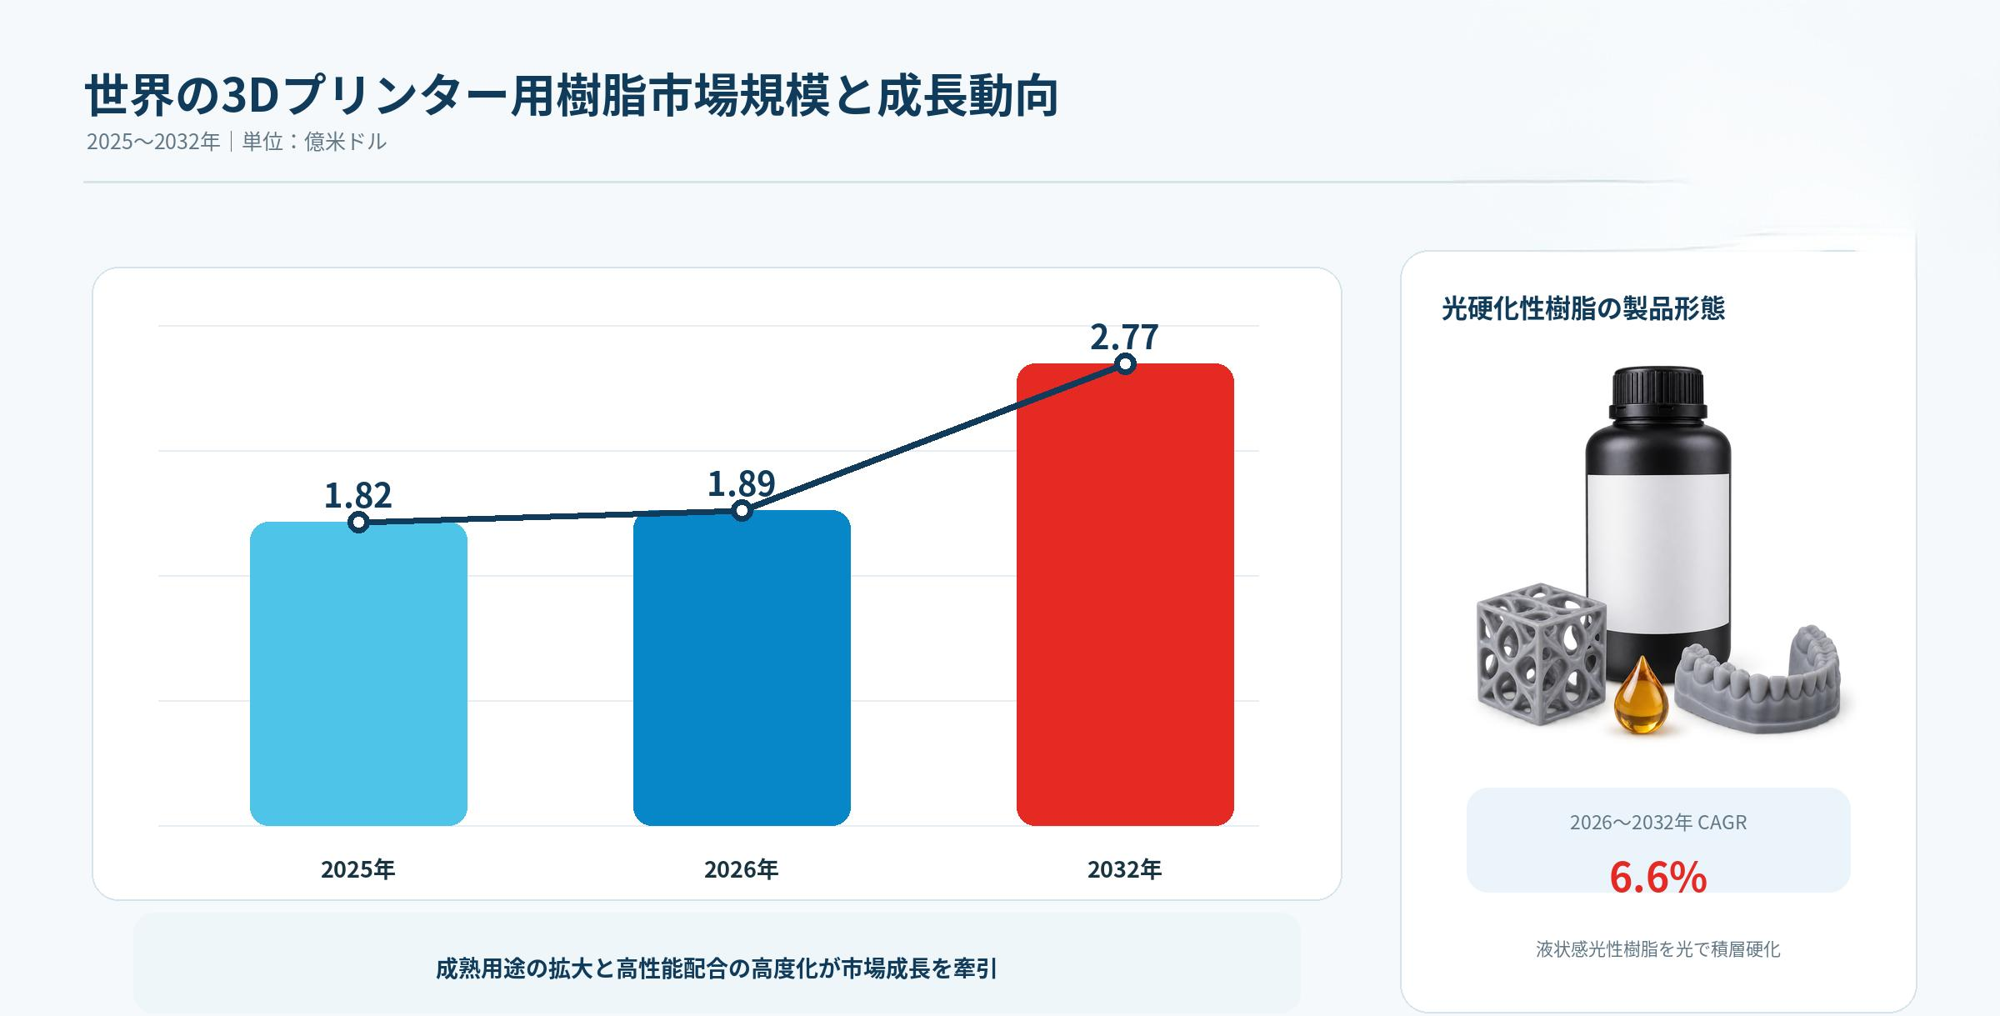
LPI世界3Dプリンター用樹脂分析レポートによると、世界3Dプリンター用樹脂市場規模は189.0百万ドルであり、将来的には277.34百万ドルに達し、CAGRは6.6%です。Consumer Grade、Industrial Gradeなどのセグメントが成長のゴールデンラッシュとなっています。
3Dプリンター用樹脂:が構造的成長局面へ
3Dプリンター用樹脂とは、槽内光重合方式の積層造形に用いる液状の反応性ポリマー材料である。一般にオリゴマー、反応性希釈モノマー、光開始剤、顔料、機能性添加剤から構成され、特定波長の光を照射して層ごとに架橋・硬化させることで、寸法精度、表面品質、目的とする機械特性を備えた三次元造形物を形成する。本調査では、LCD/MSLA、SLA、DLPおよび関連する光造形装置向けに販売される完成配合の液状フォトポリマー樹脂を中心に、コンシューマーグレードと産業グレードに区分して市場を把握する。
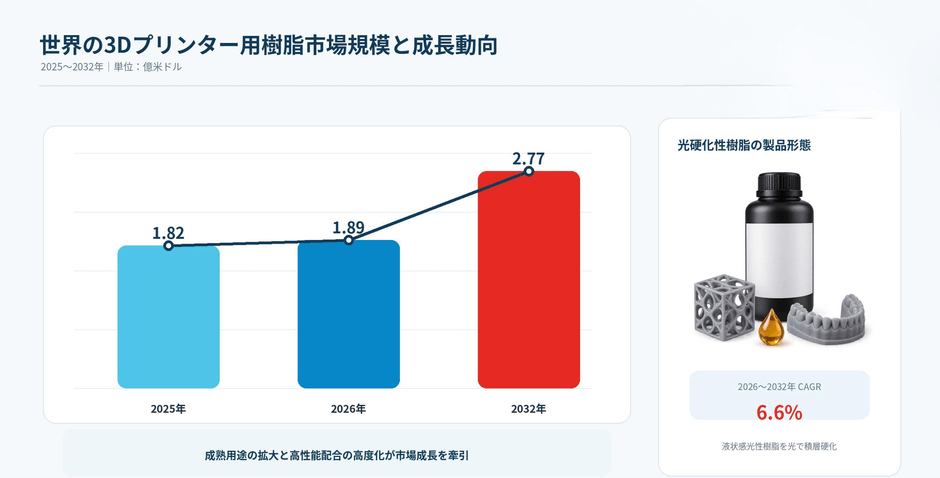
LP Information調査チームの「世界3Dプリンター用樹脂市場の成長予測2026~2032」によれば、世界の3Dプリンター用樹脂市場は2025年に約1億8,200万米ドル、2026年に約1億8,900万米ドルとなった。2032年には約2億7,700万米ドルへ拡大し、2026~2032年のCAGRは約6.6%と予測される。市場規模は主としてLCD/MSLA、SLA、DLPおよび関連光造形装置向けの完成配合液状樹脂を対象とし、一般コンシューマー樹脂のほか、エンジニアリング、歯科、鋳造、柔軟、耐熱などの産業用機能樹脂を含む。
成長要因は、コンシューマー用樹脂プリンターの設置台数拡大と高解像度化、歯科・治工具・試作・小ロット生産における性能検証済み材料の採用拡大、さらにオープン材料プラットフォームと条件データベースによる装置・材料適合性の向上である。供給側では、低臭気、低粘度、高速硬化、低収縮、高靭性の開発が進み、地域在庫や大容量包装による配送効率も改善している。今後の増分は、利用頻度の上昇、機能性樹脂の浸透、産業用途の継続的な小ロット生産への移行から生まれる。
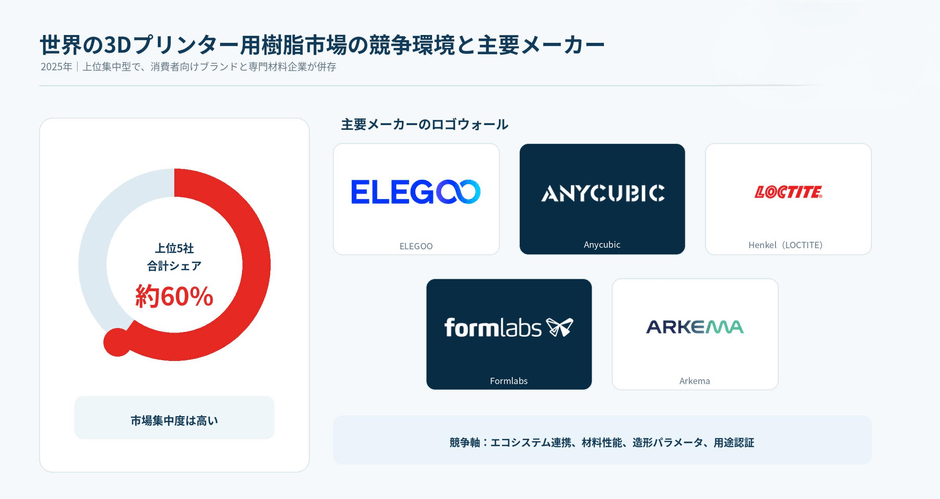
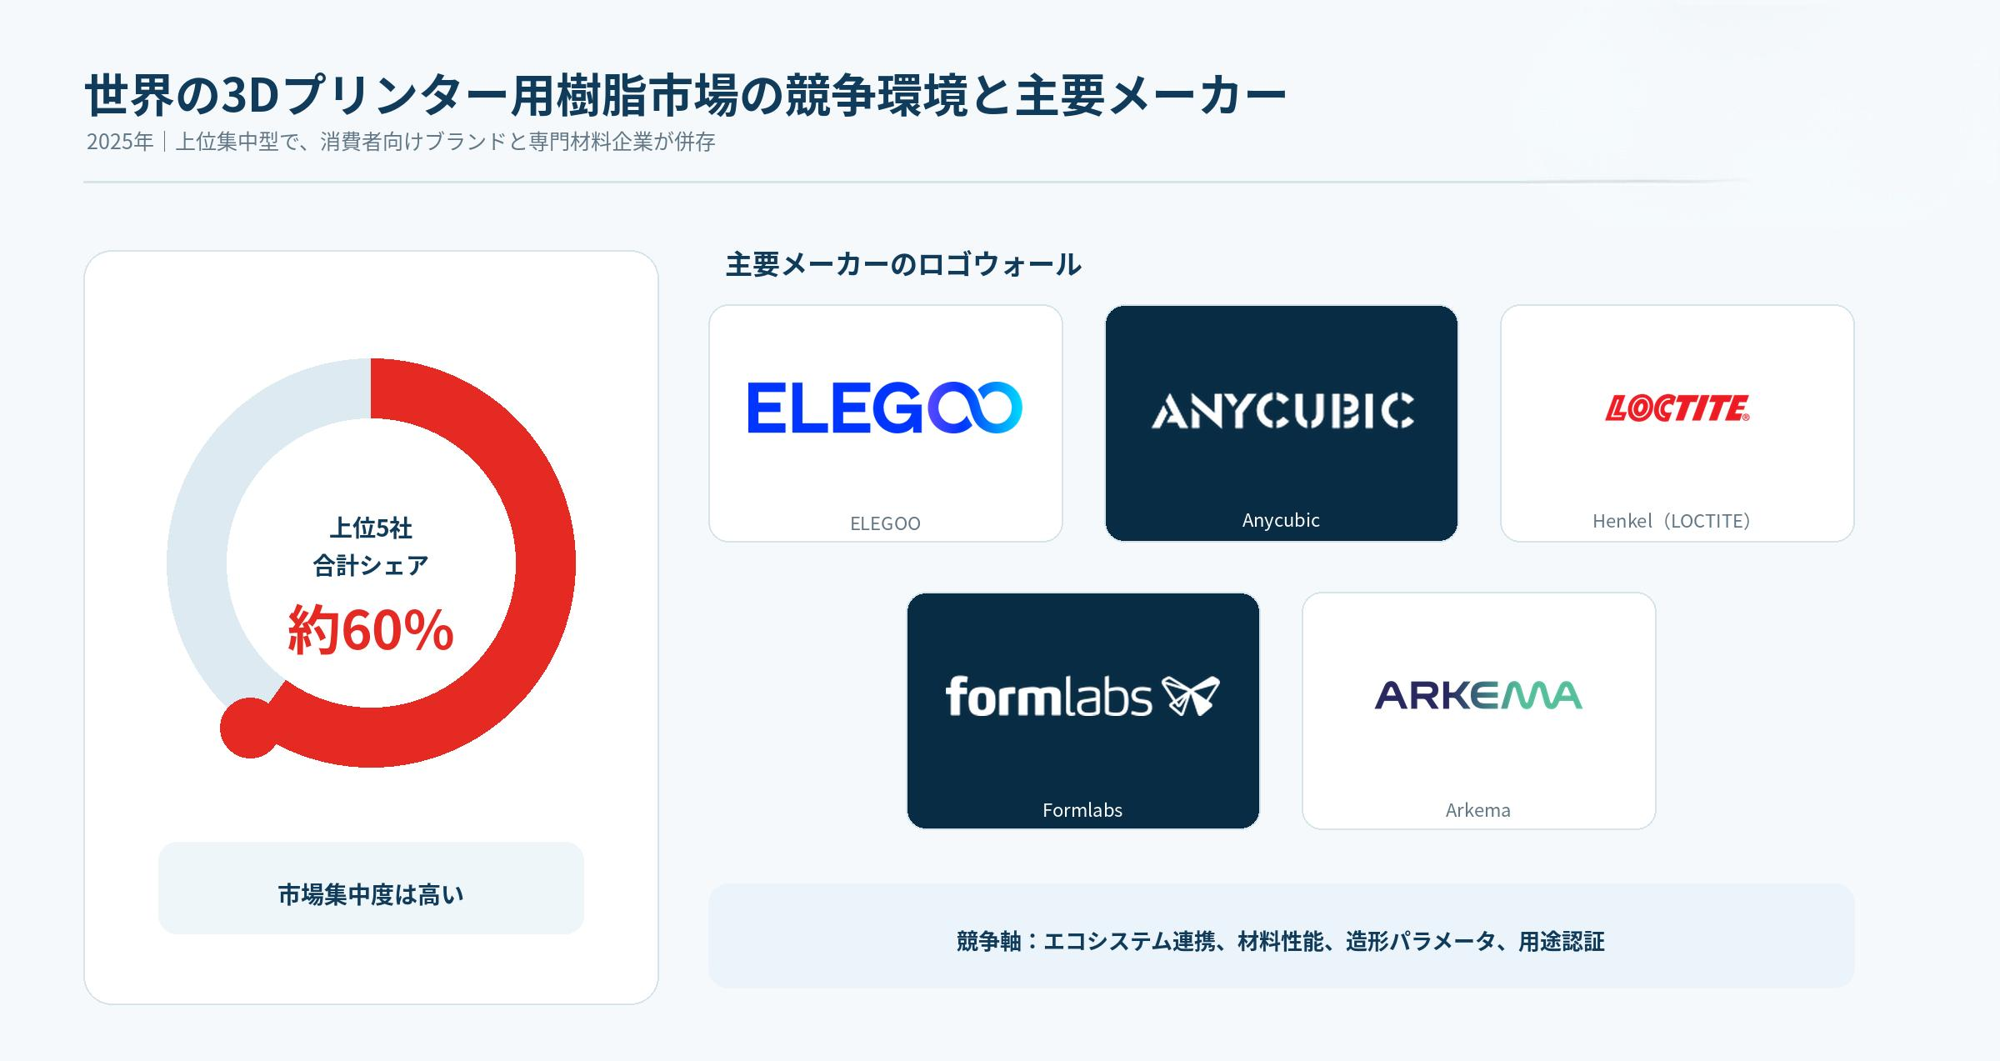
LP Informationの調査統計によると、2025年の世界主要メーカーはELEGOO、Anycubic、Henkel(LOCTITE)、Formlabs、Arkemaであり、上位5社の合計シェアは約60%である。市場集中度は中~高水準にある。ELEGOOとAnycubicは装置・材料の連携、迅速なSKU更新、広範なEC網を強みとする。Formlabsは厳密に検証されたSLAワークフローによって継続的な材料需要と顧客定着を形成する。HenkelとArkemaは、エンジニアリング性能、オープンプラットフォーム連携、産業顧客での評価・認定を重視している。
第2グループには3D Systems、Stratasys、Phrozen、Crealityおよび地域配合企業が含まれる。新規参入は、消耗材専業の製品拡張、装置メーカーの材料への垂直展開、化学企業の完成配合への進出という三つの経路が多い。競争はkg単価だけでなく、造形成功率、材料データ、装置互換性、ロット安定性、認証力、チャネル回転、アプリケーション支援へ移行している。
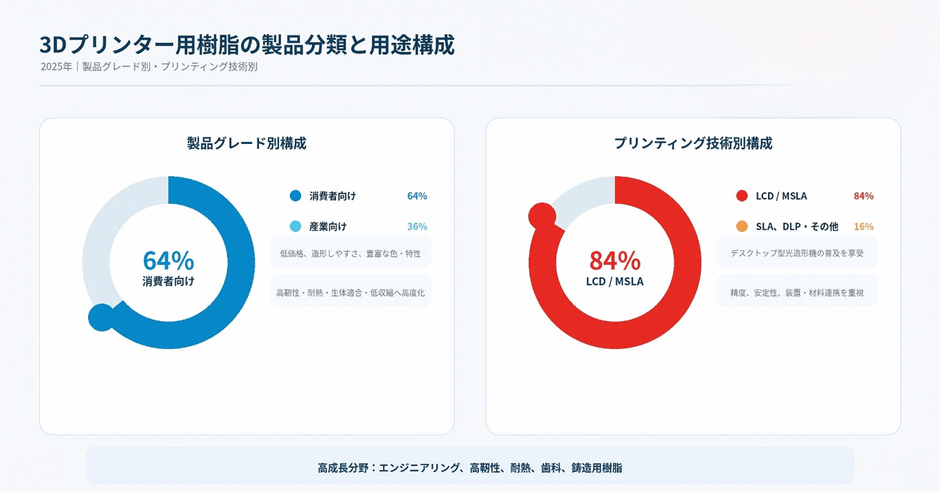
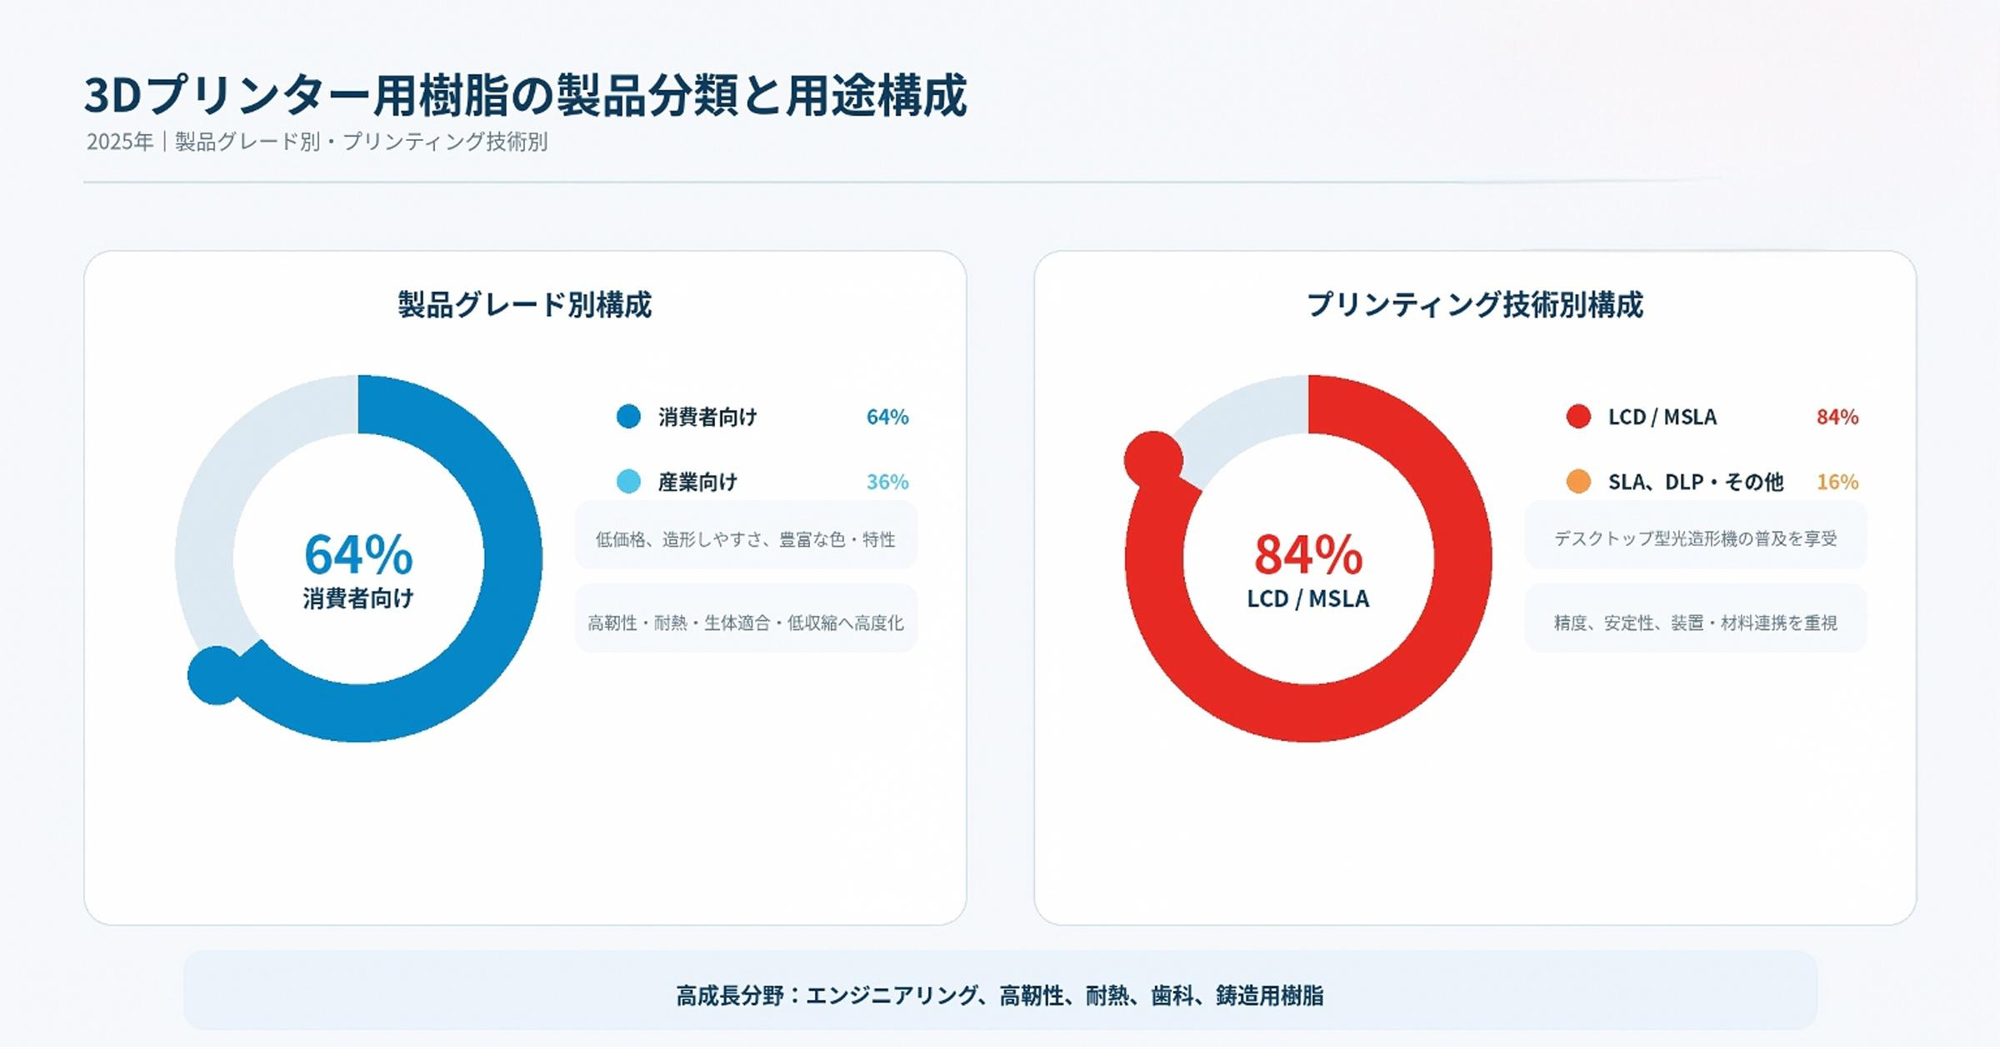
製品ポジショニング別では、2025年にコンシューマーグレードが世界市場の約64%、産業グレードが約36%を占めた。コンシューマー製品は使いやすさ、価格、色、低臭気、洗浄性、主流405 nm卓上機との互換性を重視し、標準、高速、ABSライク、水洗い、植物由来、鋳造、模型用などを含む。産業用は再現可能な機械、熱、誘電、生体適合、長期安定性能を重視し、材料データ、造形条件、後硬化工程、用途検証を組み合わせる。高速、高靭性、耐熱、弾性、歯科・生体適合材料が有望である。
造形技術別では、2025年にLCD/MSLAが約84%、SLA、DLPおよびその他が合計約16%であった。LCD/MSLAは低い装置コスト、高解像度、層一括露光によって最大の汎用樹脂需要を形成する。SLAは専門試作、歯科、医療モデル、設計検証で安定したワークフロー価値を持ち、DLPは歯科、宝飾、微細構造など高精度・高スループット用途に適する。LCDは数量を主導し続ける一方、SLAとDLPの機会は認証材料、安定したプロセスウィンドウ、高付加価値用途に集中する。
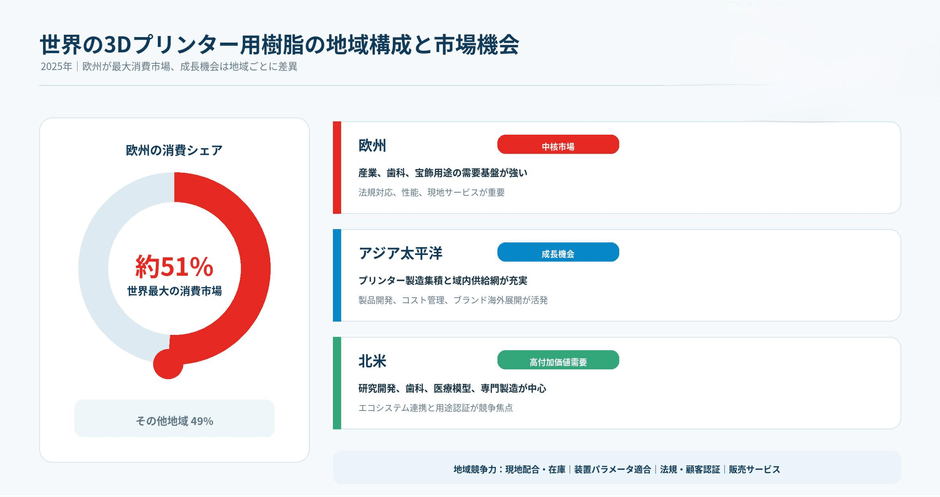
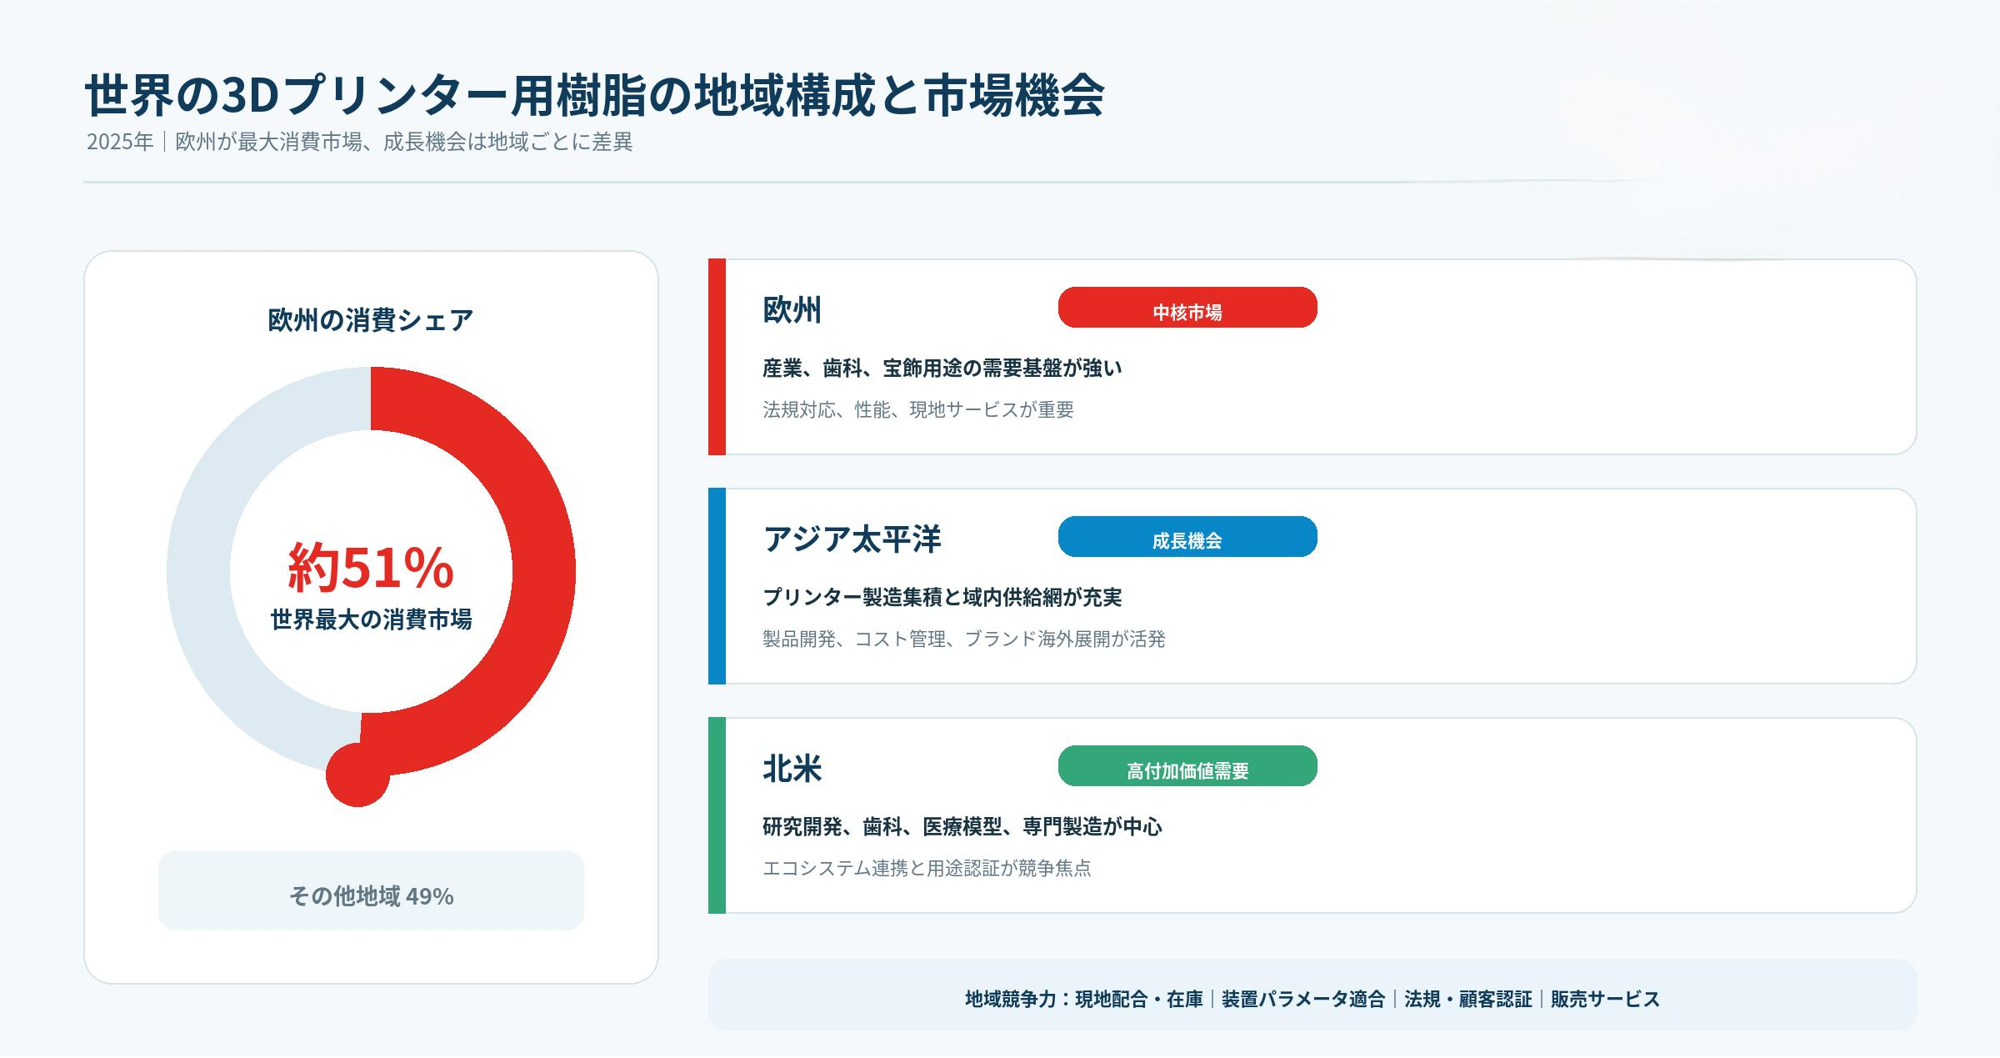
LP Informationの調査統計によると、2025年の最大消費地域は欧州で、世界市場の約51%を占めた。欧州には産業製造、歯科技術、材料化学、積層造形サービスが密集し、自動車開発、産業治工具、歯科、設計検証、カスタム生産で高性能樹脂の採用が進んでいる。化学物質コンプライアンス、労働安全、持続可能性への要求も、低臭気、追跡可能、処理しやすい材料を後押しする。ドイツ、英国、フランス、イタリア、ベネルクスは代表的な需要・イノベーションクラスターである。
アジア太平洋は主要生産拠点と成長市場を兼ねる。中国は装置、配合、包装、EC、越境チャネルを統合したコンシューマー産業鏈を構築し、高速、低臭気、高性能材料へ移行している。日本と韓国では精密製造、歯科、電子分野に専門需要がある。北米はプロ向けSLA/DLP、医療・歯科、航空宇宙、工業デザイン、材料革新に強い。欧州は規制対応と産業性能、アジア太平洋はコスト効率と供給統合、北米はプラットフォーム革新と高付加価値評価が主な機会となる。
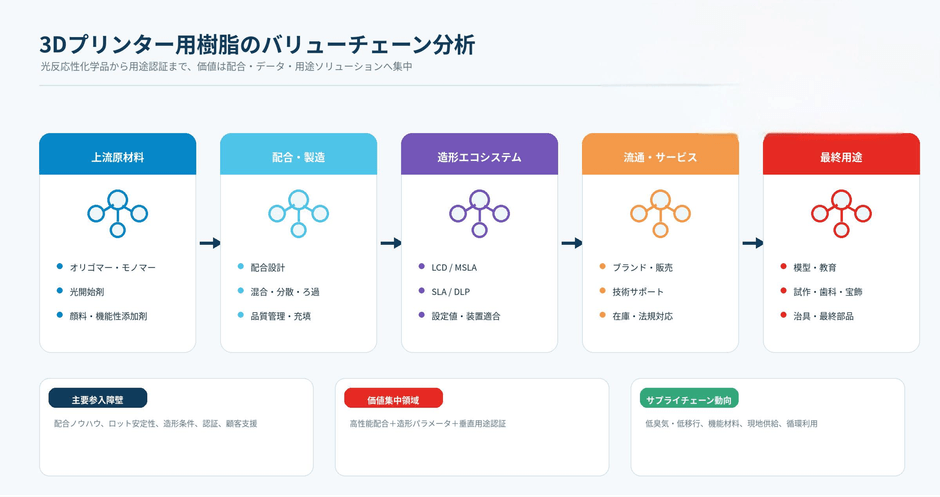
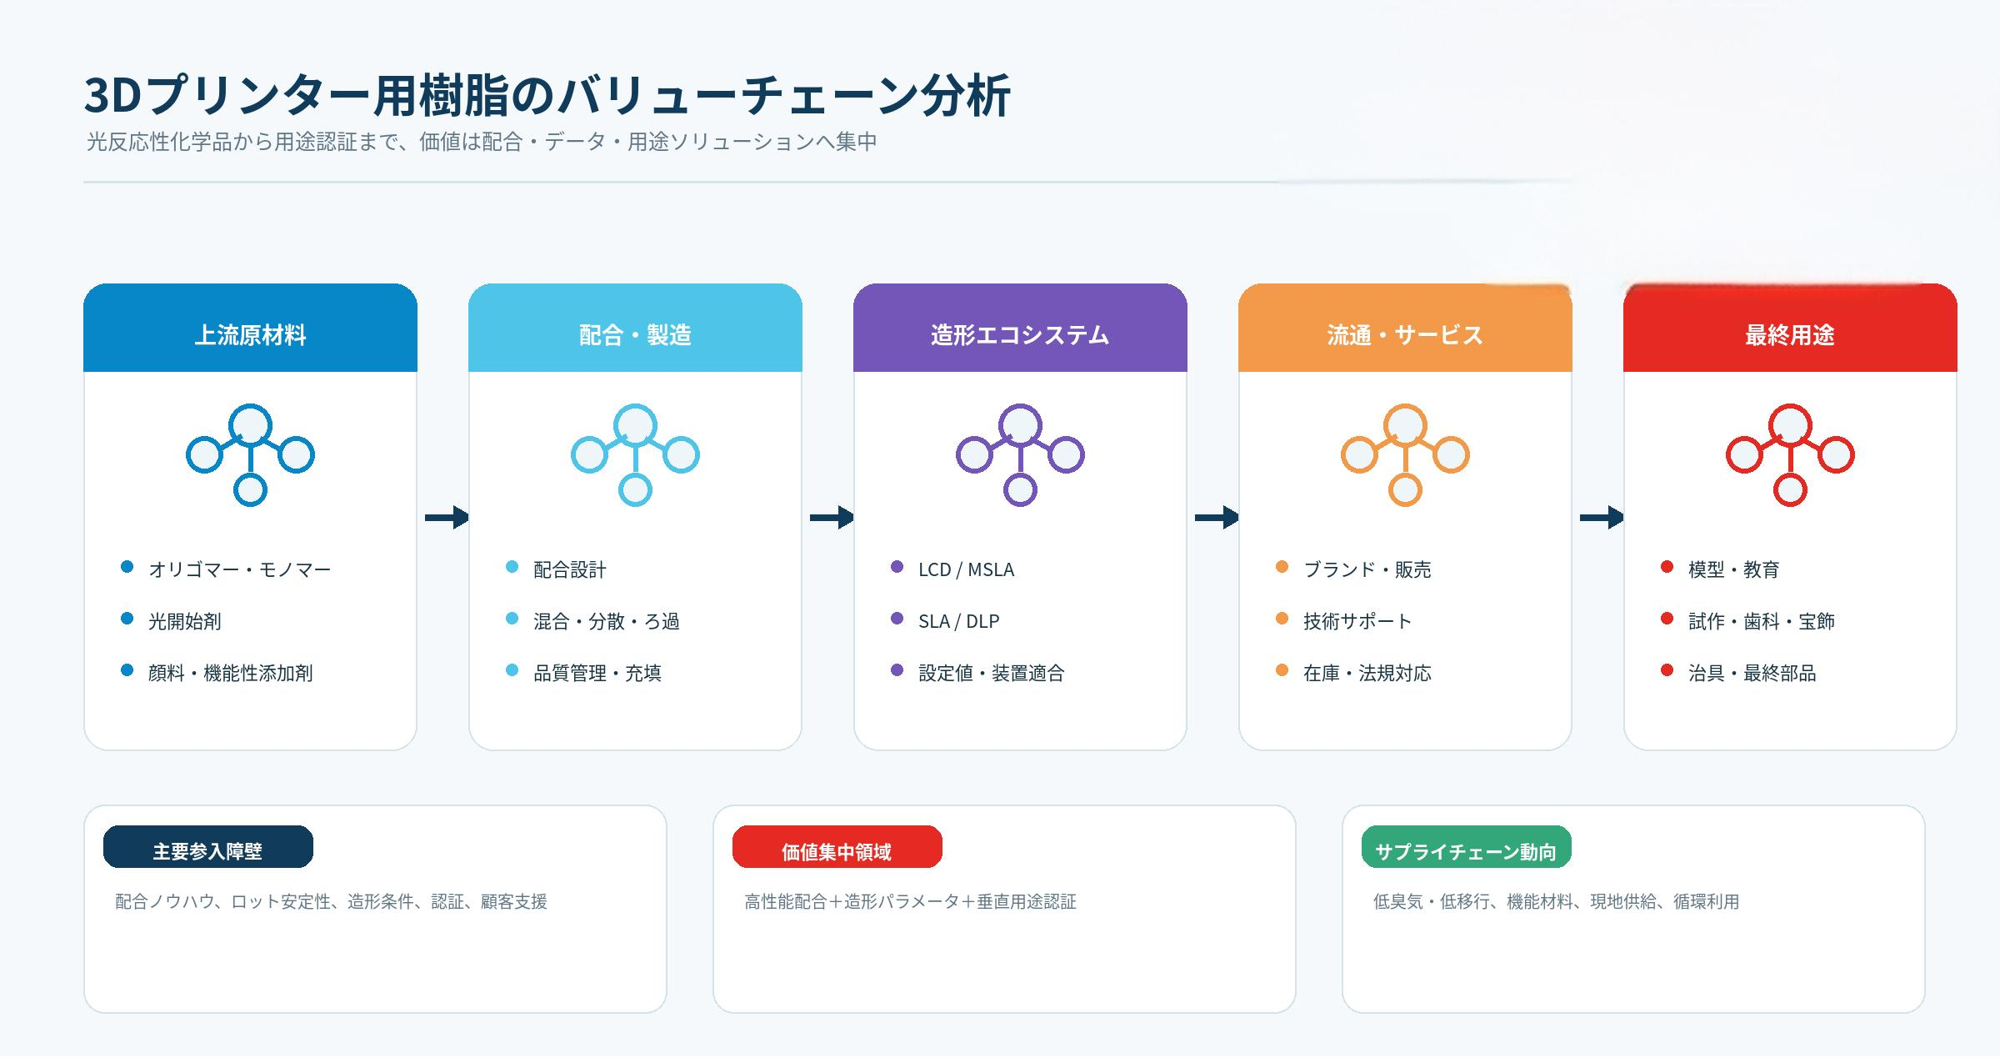
上流にはウレタンアクリレート、エポキシアクリレートなどのオリゴマー、アクリレートモノマー等の反応性希釈剤、光開始剤、安定剤、顔料、フィラー、機能性添加剤がある。製造には混合・分散、ろ過、分光・レオロジー評価、機械・熱試験、管理充填、遮光包装も必要である。中流企業は配合設計、原料選定、混合、脱泡、ろ過、ロット判定、包装、造形条件検証を行い、自社ブランド、装置同梱、OEM/ODM、オープン材料プラットフォームで販売する。下流はフィギュア、教育、試作、宝飾、鋳造、歯科、医療モデル、治工具、自動車、電子、小ロット最終部品である。
主要障壁は、硬化深度と横方向光拡散の制御、収縮と靭性の両立、黄変・老化耐性、ロット一貫性、装置・条件・後硬化の統合、用途別安全性と認証である。コンシューマー分野の価値はブランド、チャネル、互換性、リピート管理に集まり、産業分野ではオリゴマー設計、独自配合、データパッケージ、共同検証、アプリケーション技術に集まる。供給網は地域在庫、多品種柔軟生産、ロット追跡、装置・材料企業共同の条件データベースへ進化する。
【 3Dプリンター用樹脂 報告書の章の要約:全14章】
第1章では、3Dプリンター用樹脂レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、3Dプリンター用樹脂の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、3Dプリンター用樹脂の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、3Dプリンター用樹脂の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における3Dプリンター用樹脂業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における3Dプリンター用樹脂市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における3Dプリンター用樹脂の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における3Dプリンター用樹脂産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、3Dプリンター用樹脂の業界動向、ドライバー、課題、リスクを分析します
第10章では、3Dプリンター用樹脂に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、3Dプリンター用樹脂産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、3Dプリンター用樹脂の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、3Dプリンター用樹脂市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/621289/3d-printer-resin
関連レポートの推奨:
世界3Dプリンター用樹脂洗浄剤市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com