オーダーメイド整形外科ソリューション市場調査報告書:世界の産業現状、競合分析、シェア、規模、動向2026-2032年の予測
QYResearchはこのほど『2026年 世界オーダーメイド整形外科ソリューション市場調査レポート』を発表した。本レポートでは、患者別インプラント、デジタル術前計画、3Dプリンティング、手術ガイド、カスタム設計・製造サービスなどを分析する。CT/MRI三次元再構成、積層造形、CAD、デジタル手術技術の進歩により、整形外科医療は標準インプラントを患者に適合させる方式から、患者自身の解剖構造を起点に治療ソリューションを設計する方向へ進化している。
1.1 標準インプラントから患者別治療へ
オーダーメイド整形外科ソリューションとは、患者の解剖学的構造、病態および生体力学的条件に基づき、CT/MRI、三次元再構成、コンピュータ支援設計、3Dプリンティングなどを利用して患者別インプラント、手術ガイドおよび術前計画を提供する包括的な医療ソリューションである。
一般的なワークフローは、医用画像取得、画像セグメンテーション、三次元骨モデル作成、手術シミュレーション、インプラント・ガイド設計、製造、術中位置決め、術後評価から構成される。
複雑な人工関節置換・再置換、重度骨欠損、骨腫瘍切除後再建、脊柱変形、顎顔面再建など、標準化されたインプラントだけでは十分な適合性を得にくい症例で特に重要である。
1.2 デジタル整形外科と3Dプリンティングが市場成長を牽引
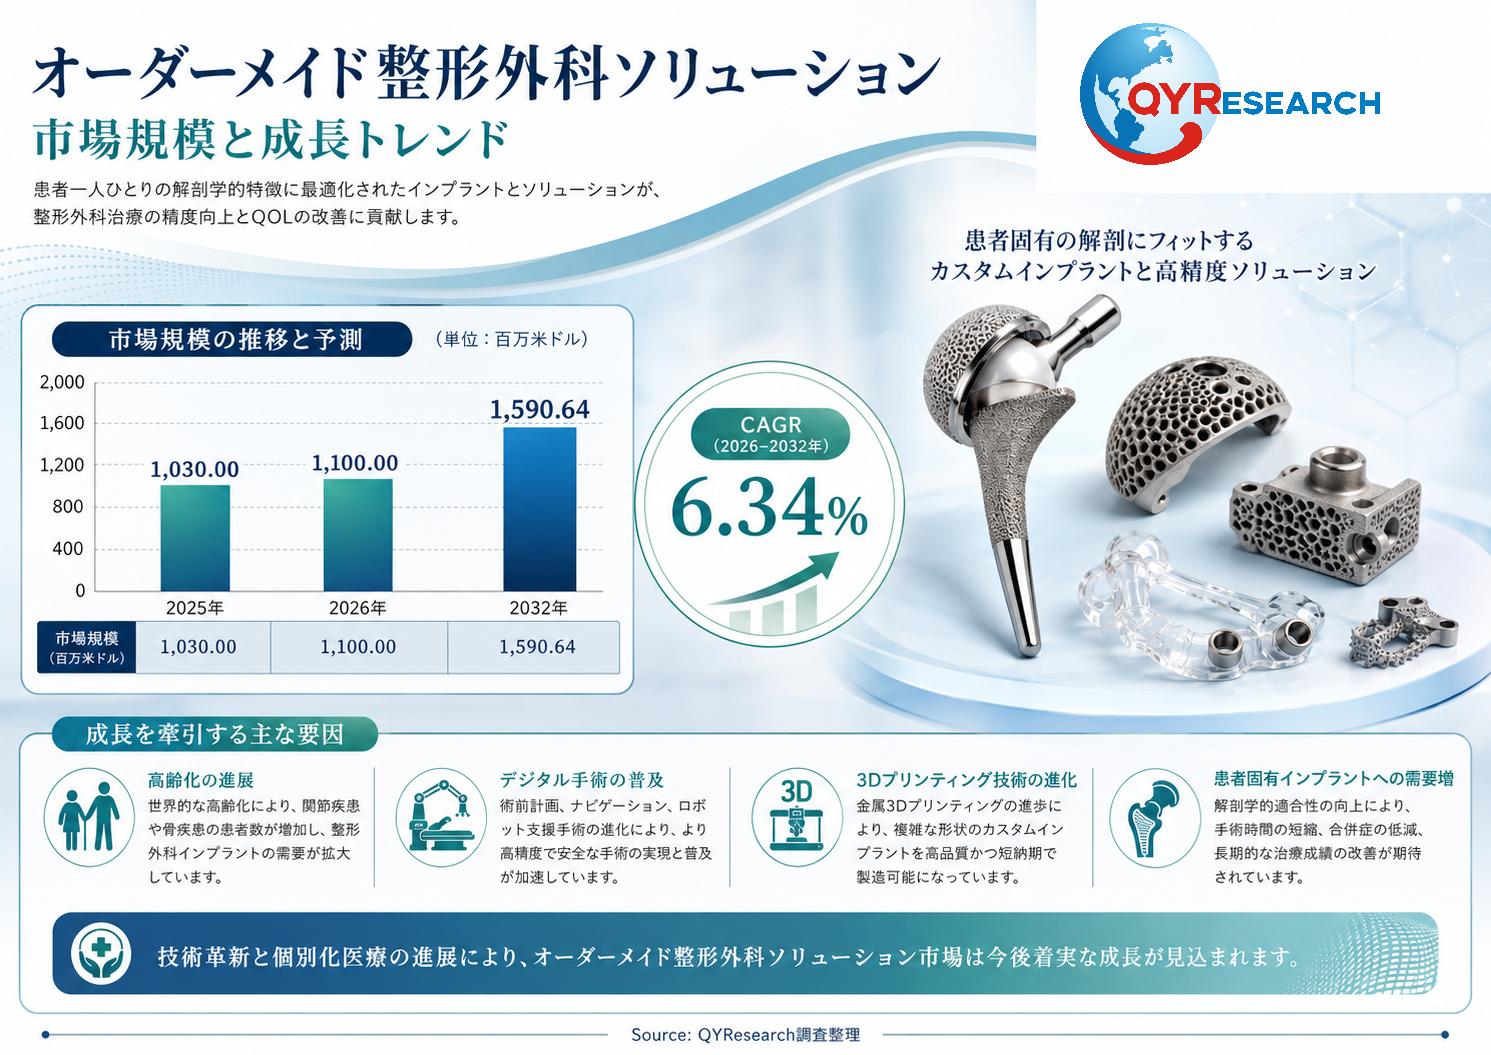
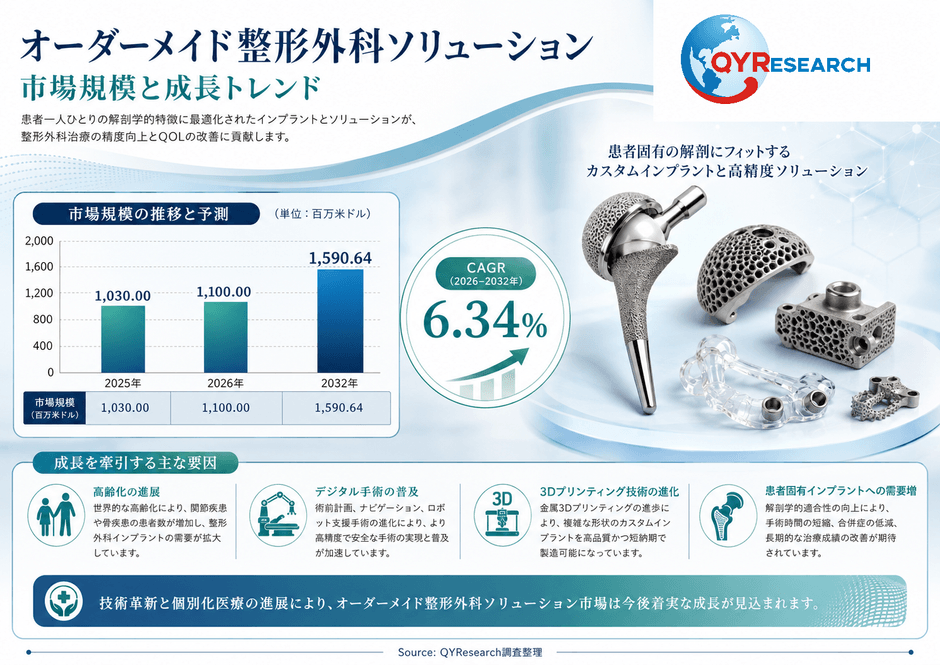
QYResearchの調査統計によると、2025年の世界オーダーメイド整形外科ソリューション市場規模は約US$1,030.00 Million、2026年は約US$1,100.00 Millionであり、2032年には約US$1,590.64 Millionに達し、2026~2032年のCAGRは6.34%となる見込みである。
対象市場は、患者別整形外科インプラント、手術ガイド、デジタル術前計画、カスタム設計・製造、および関連する医療エンジニアリングサービスを中心に構成される。
高齢化、関節再置換手術の増加、複雑外傷、骨欠損、術後機能への要求の高まりが需要を支えている。供給側では画像処理自動化、金属3Dプリンティング、患者別設計プラットフォームの高度化により、カスタムソリューションの提供効率が向上している。
1.3 大手整形外科企業と専門デジタル企業が競争
世界市場では、大手整形外科医療機器企業、医療ソフトウェア企業、3Dプリンティング専門企業および患者別設計サービス企業が競合している。
J&J MedTech、Medtronic、NuVasive関連事業、Enovis Japanなどは、豊富な製品ポートフォリオ、医師ネットワーク、規制対応力を活かして個別化技術を既存事業へ組み込んでいる。
Materialise Healthcare、restor3d、Elos Medtech、CustoMED、Ospina Medical、3DeVOK、VOKAなどは、画像処理、デジタル設計、臨床エンジニアリング、積層造形などで差別化している。
アジアではNakashima Medical、Enovis Japan、Uteshiya、AK Medicalなどが地域市場で事業を展開している。
今後は単一インプラントの製造能力ではなく、「画像データ+設計+製造+臨床サポート」を一体化した能力が重要となる。
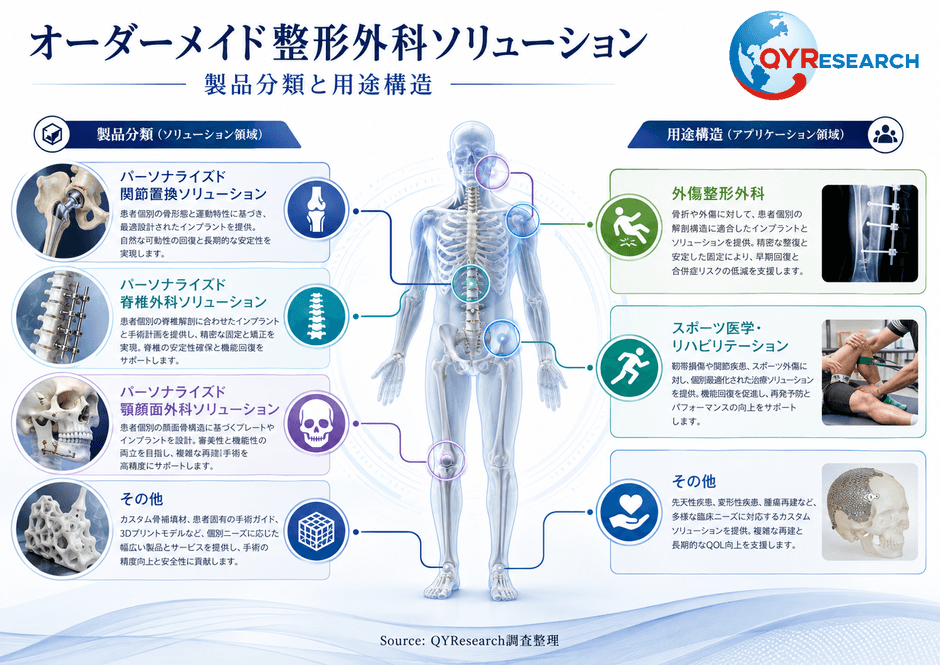
1.4 関節・脊椎・顎顔面が主要なソリューション領域
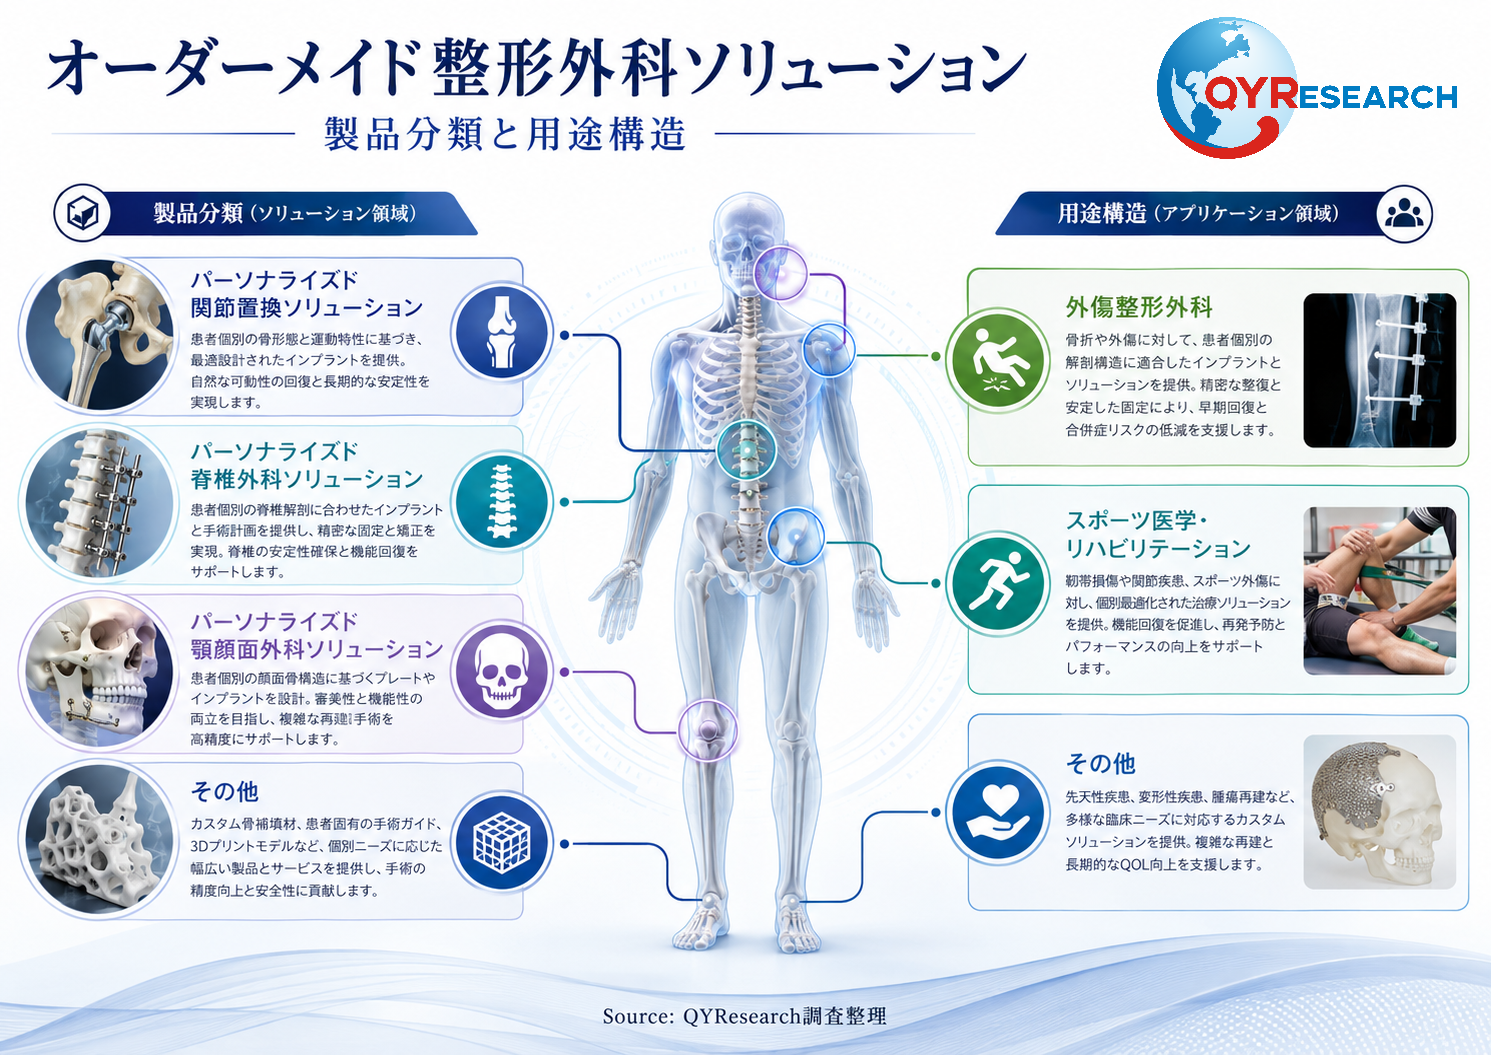
個別化関節置換ソリューションは、人工股関節、膝関節、肩関節などの複雑な初回手術や再置換で利用される。患者別インプラント、オーグメント、手術ガイドによって解剖学的適合性と手術精度の向上を図る。
個別化脊椎外科ソリューションは、脊柱変形、腫瘍、椎体再建および複雑固定で利用される。
個別化顎顔面外科ソリューションは、複雑外傷、腫瘍切除後再建、顎顔面変形などを中心に使用される。その他には骨盤再建、骨腫瘍および特殊外傷などが含まれる。
1.5 外傷整形外科とスポーツ医学が重要用途
外傷整形外科では、複雑骨折、大規模骨欠損、骨盤および関節周辺の損傷など、標準器械で対応しにくい症例で患者別設計の価値が高い。
スポーツ医学・リハビリテーションでは、生体力学的評価やデジタル計画を用いて、関節機能や運動機能の回復を最適化する方向へ技術活用が広がっている。
その他には骨腫瘍、複雑な関節再置換、脊椎再建、顎顔面再建、先天性骨格変形などが含まれ、高難度症例ほどカスタマイズニーズが高い。
1.6 北米と欧州が先行、アジア太平洋が成長
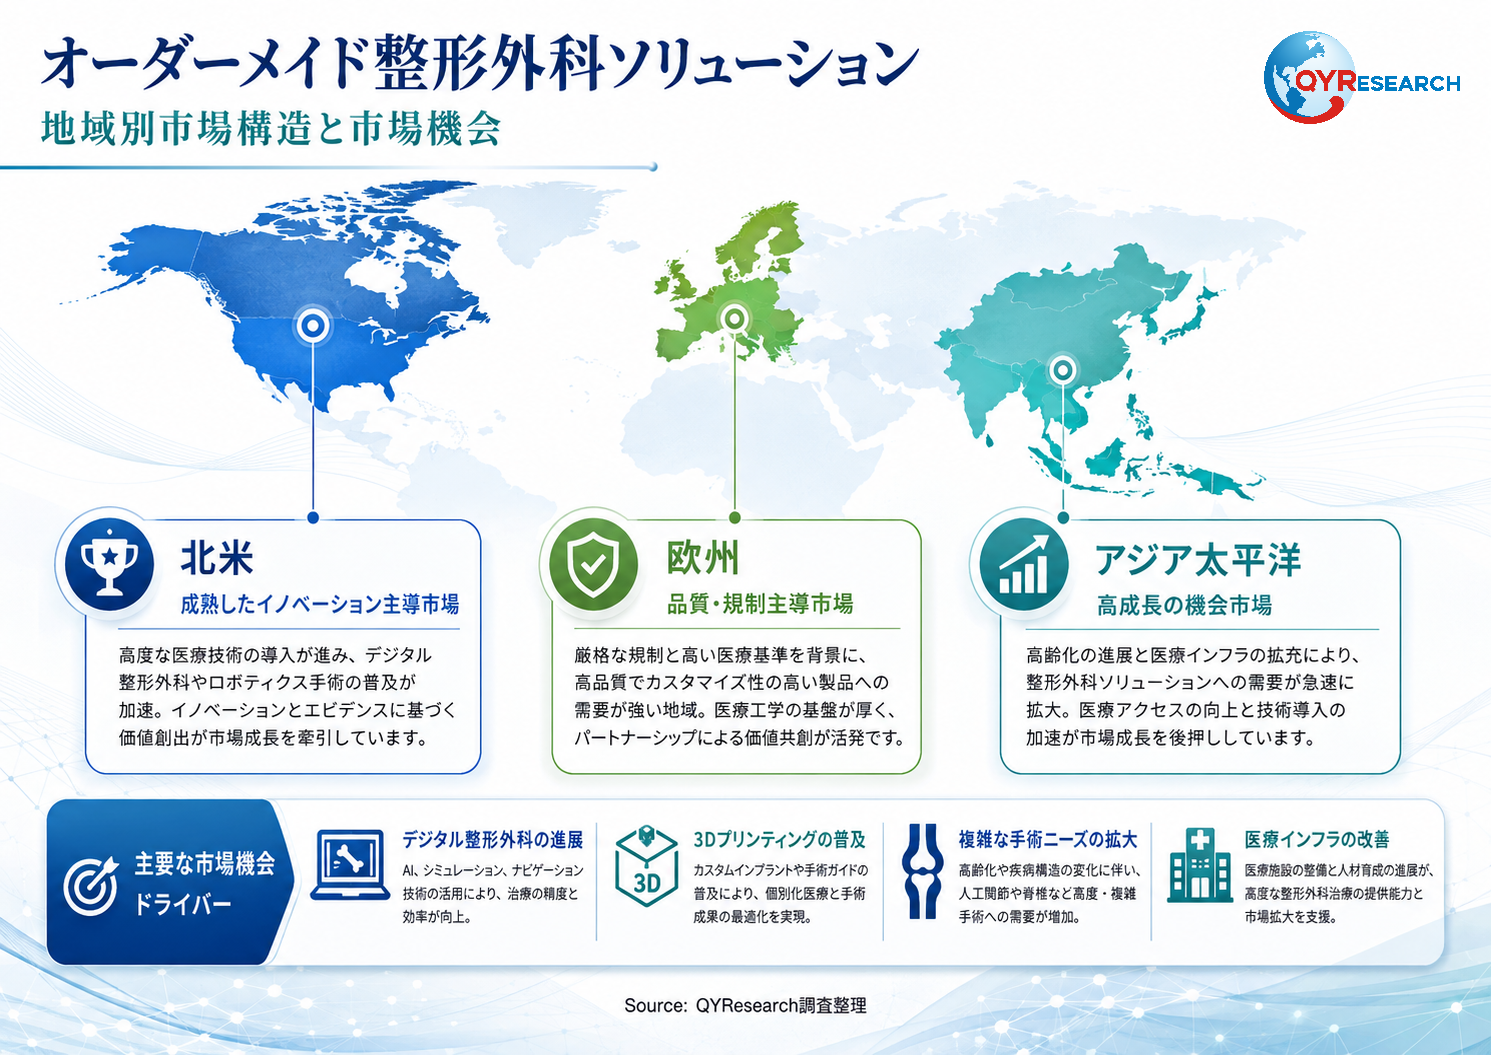
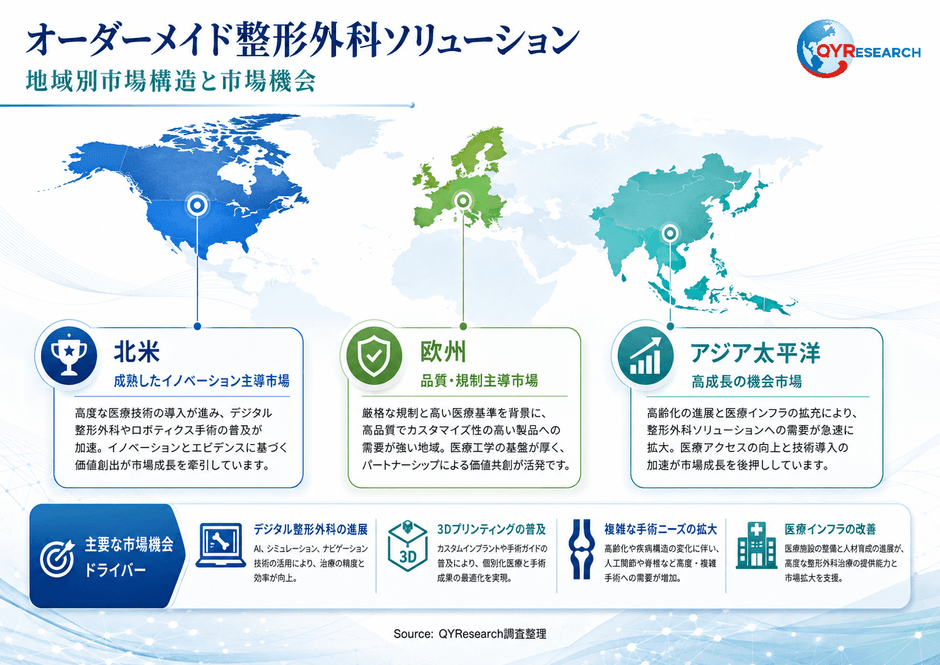
北米は高い整形外科手術件数、成熟した医療機器産業、デジタル医療、3Dプリンティング技術を背景に主要市場となっている。
欧州は医療ソフトウェア、積層造形、患者別インプラントおよび臨床エンジニアリングで高い技術力を有する。
アジア太平洋は今後の主要成長地域である。日本では高齢化と高水準の整形外科医療、精密加工技術が需要を支え、中国では大規模な患者人口、医療3Dプリンティングの進展、国産高付加価値インプラントの拡大が市場成長を後押ししている。
今後も北米・欧州が技術と臨床応用で先行しながら、アジア太平洋の普及率が急速に高まる構図が続くと予想される。
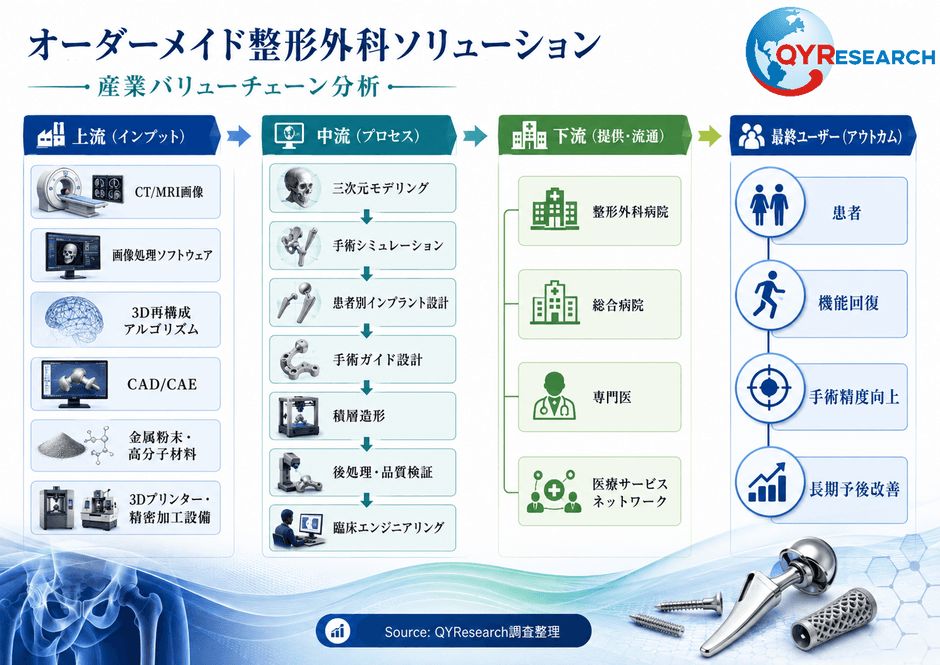
1.7 医用画像から患者別製造までを結ぶバリューチェーン
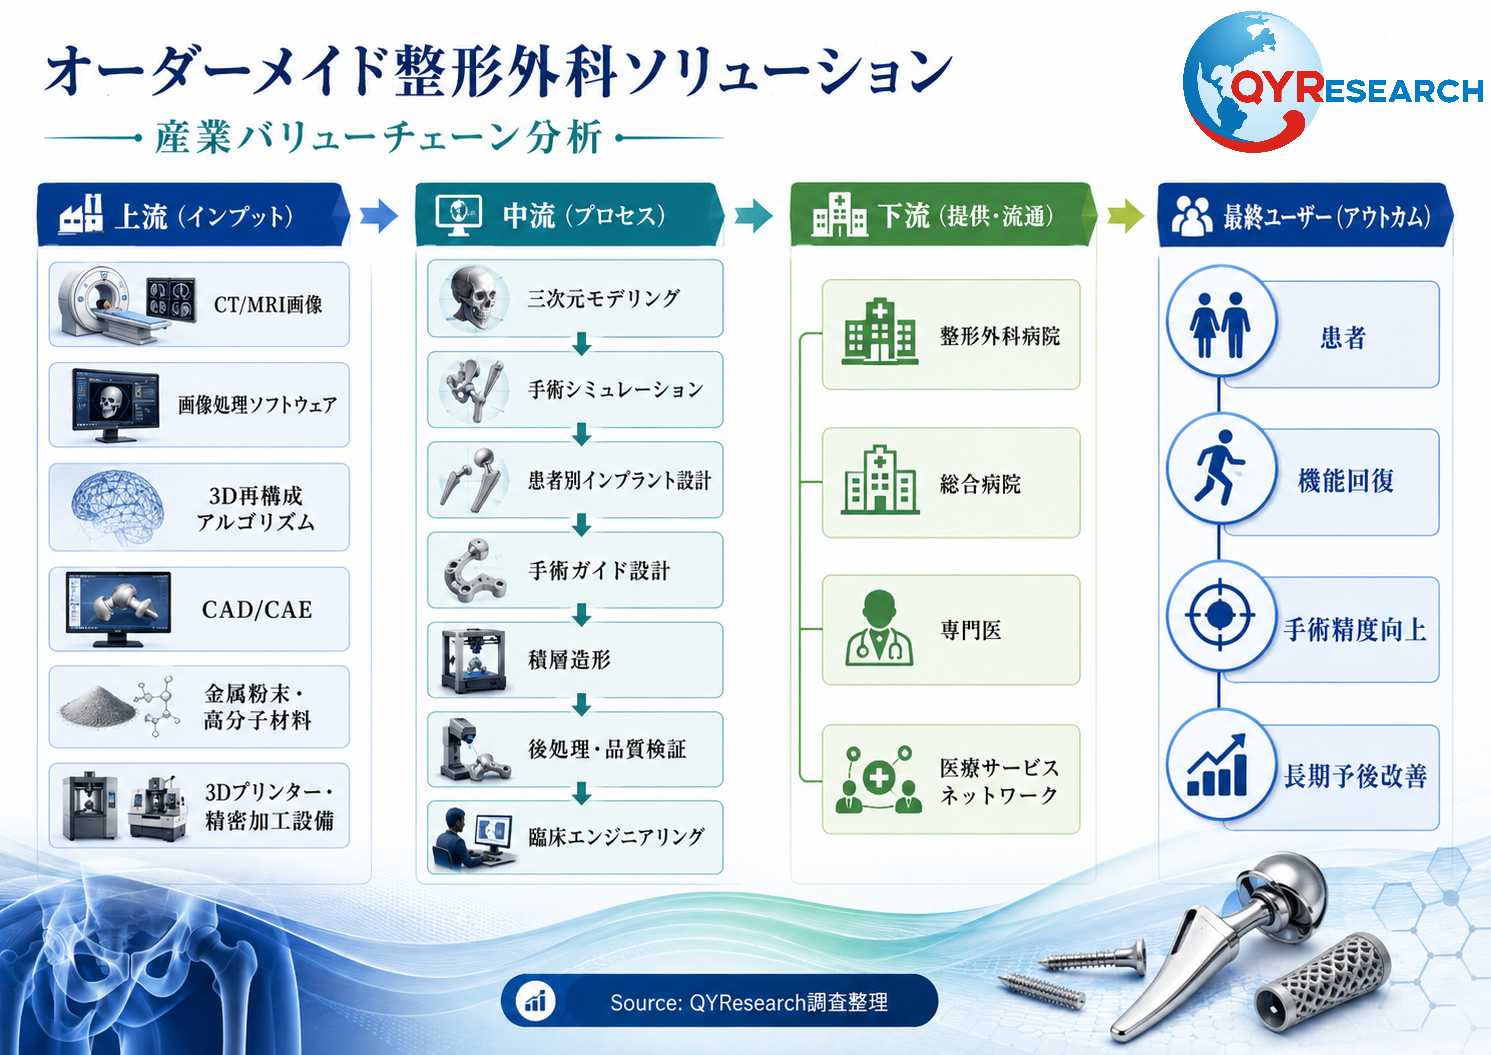
上流にはCT/MRI画像、医用画像処理ソフトウェア、3D再構成アルゴリズム、CAD/CAE、チタン合金・コバルトクロム合金粉末、PEEKなどの医療材料、3Dプリンター、精密加工装置、表面処理技術が含まれる。
中流では画像セグメンテーション、患者三次元モデル作成、手術シミュレーション、生体力学解析、インプラント設計、手術ガイド設計、積層造形、後処理、品質検証、臨床エンジニアリングが行われる。
下流は整形外科病院、総合病院、専門医、医療機器流通・サービス企業および患者で構成される。
今後、従来の在庫型標準インプラントモデルから、患者症例ごとに設計・製造を行うデジタル型オンデマンドモデルへの移行が進む。
1.8 規制・臨床エビデンス・量産対応力が参入障壁
患者別整形外科製品には、高度な品質管理、設計検証、生体適合性、製造再現性、データ完全性およびトレーサビリティが求められる。患者別医療機器やカスタムデバイスに関する規制経路は国によって異なるため、企業には強固な設計管理とリスク管理体制が必要となる。
さらに、症例ごとの設計コスト、臨床エンジニア不足、病院のデジタル化格差、償還制度、製造納期などが市場拡大の課題となる。
今後は設計自動化、AI支援術前計画、3Dプリンティングのスケール化、デジタル手術統合、患者ライフサイクル管理が主要トレンドになる。自動セグメンテーションと生成設計により納期短縮が進み、ナビゲーションやロボット手術と患者別計画の統合も一段と進展すると予想される。
本記事は、QY Research発行のレポート「オーダーメイド整形外科ソリューション―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/customized
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。